
QR พร้อมเพย์ คืออะไร? คู่มือสร้างคิวอาร์รับเงินสำหรับร้านค้า
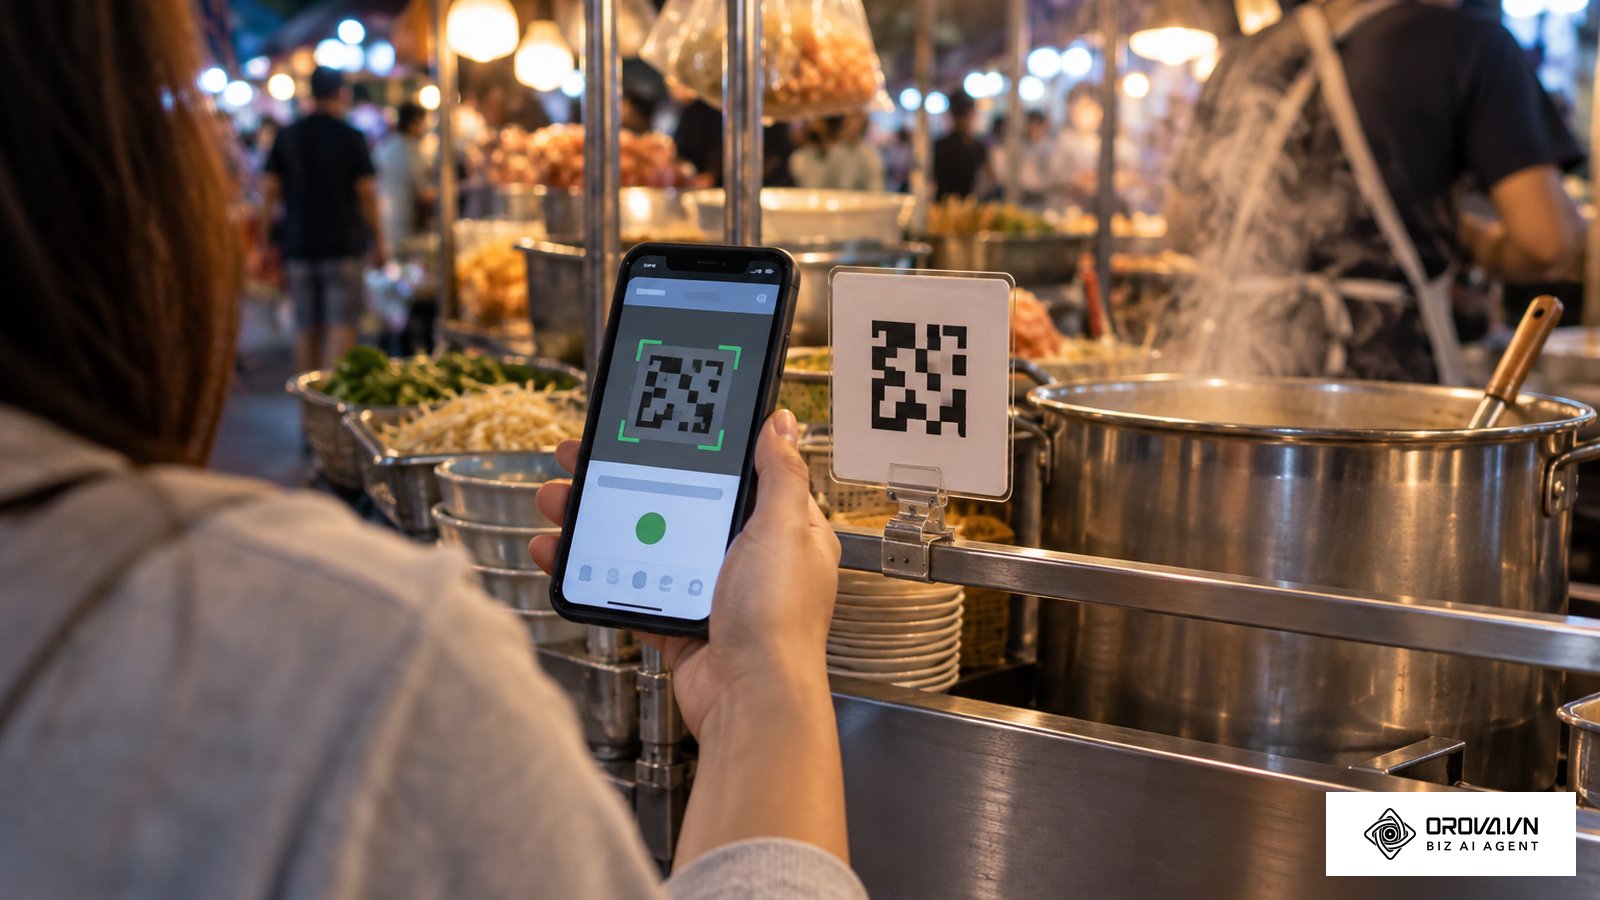
QR พร้อมเพย์ คือรหัสคิวอาร์สำหรับรับโอนเงินที่ผูกกับเบอร์มือถือหรือเลขประจำตัวประชาชนของผู้รับ ลูกค้าสแกนด้วยแอปธนาคารใดก็ได้แล้วเงินเข้าบัญชีทันทีโดยไม่ต้องพิมพ์เลขบัญชี คุณเคยยืนรอคิวจ่ายเงินที่ร้านอาหารในช่วงพักเที่ยง แล้วพบว่าลูกค้าคนข้างหน้าใช้เวลาควานหาเงินสดในกระเป๋า หรือต้องมานั่งพิมพ์เลขบัญชีธนาคาร 10 หลักอย่างระมัดระวังเพื่อโอนเงินหรือไม่? สถานการณ์ความล่าช้าแบบนี้ทำให้ทั้งคนซื้อที่กำลังหิวและคนขายที่กำลังยุ่งต้องเสียเวลาอย่างมาก ในอดีตเราอาจคิดว่าการโอนเงินผ่านแอปพลิเคชันคือวิธีที่สะดวกรวดเร็วที่สุดแล้ว แต่ความจริงคือการต้องมานั่งจดจำและพิมพ์เลขบัญชียาวๆ ยังคงสร้างความผิดพลาด เป็นคอขวดในกระบวนการชำระเงิน และทำให้แม่ค้าปวดหัวกับการเช็กยอด บทความนี้จะพาคุณไปเจาะลึกว่า QR พร้อมเพย์ คืออะไร ทำไมเทคโนโลยีที่ดูเหมือนรูปภาพสี่เหลี่ยมธรรมดานี้ถึงกลายเป็นมาตรฐานใหม่ของการรับจ่ายเงินในระดับประเทศ และที่สำคัญที่สุดคือ เราจะใช้งานมันอย่างไรให้ปลอดภัยที่สุด ไม่ว่าคุณจะเป็นแม่ค้าออนไลน์ เจ้าของร้านกาแฟ หรือแค่บุคคลทั่วไปที่ต้องการหารค่าอาหารกับเพื่อน คุณจะได้เรียนรู้วิธีสร้างรหัสรับเงินที่ถูกต้อง การแยกแยะประเภทของรหัส ไปจนถึงเทคนิคขั้นสูงในการป้องกันมิจฉาชีพที่อาจฉวยโอกาสจากความสะดวกสบายนี้
QR พร้อมเพย์ คืออะไร?
QR พร้อมเพย์ คือ รหัสคิวอาร์มาตรฐานที่เชื่อมโยงบัญชีธนาคารเข้ากับเบอร์โทรศัพท์มือถือ หรือหมายเลขประจำตัวประชาชน เพื่อใช้รับโอนเงินข้ามธนาคารได้ทันที โดยผู้จ่ายเพียงสแกนรหัสผ่านแอปพลิเคชันทางการเงินใดก็ได้ ไม่ต้องกรอกเลขบัญชีให้เสียเวลา สิ่งนี้ต่างจากคิวอาร์โค้ดทั่วไปตรงที่มีการเข้ารหัสความปลอดภัยระดับโครงสร้างพื้นฐานทางการเงิน
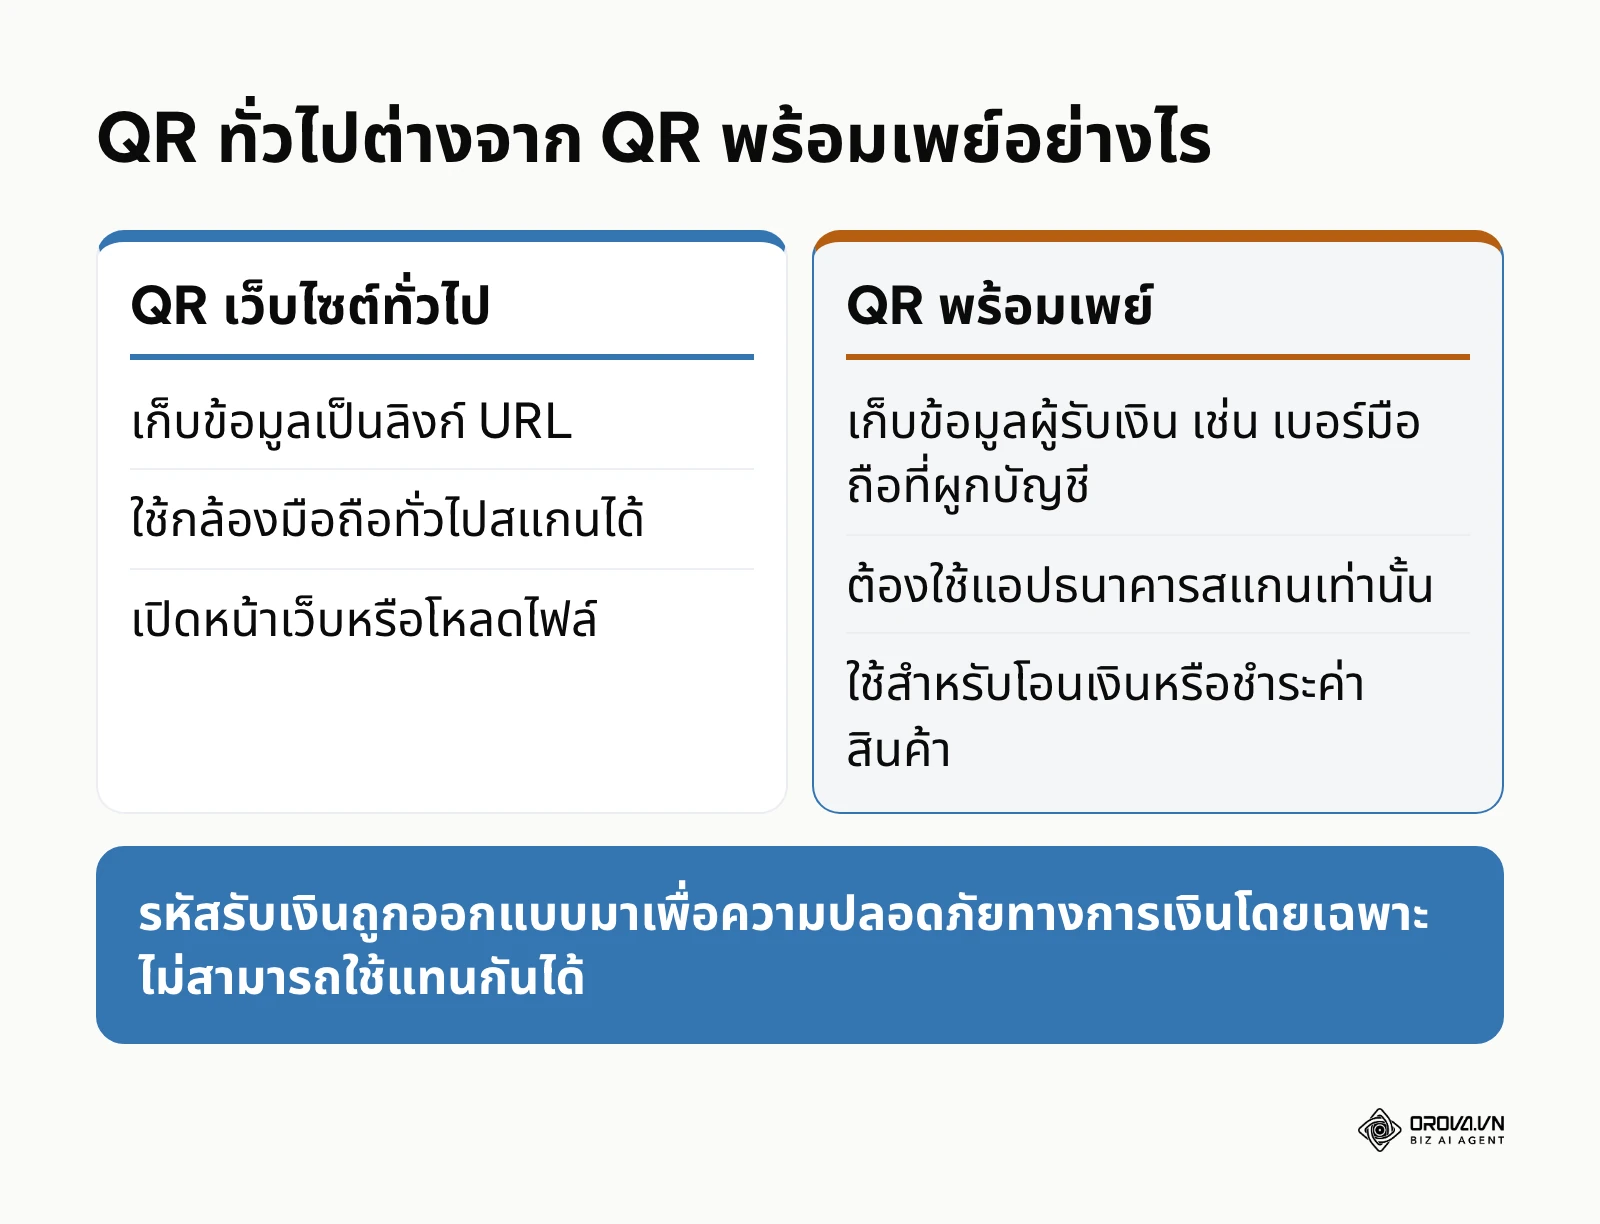
จุดเริ่มต้นของเทคโนโลยีนี้มาจากความพยายามที่จะสร้างมาตรฐานกลางสำหรับการชำระเงินในประเทศไทย เพื่อให้แอปพลิเคชันของทุกธนาคารสามารถพูดคุยด้วย "ภาษาเดียวกัน" ได้ เมื่อก่อนหากคุณใช้แอปของธนาคารสีเขียว คุณอาจจะไม่สามารถสแกนป้ายของธนาคารสีม่วงได้ แต่ด้วยมาตรฐานกลางนี้ กำแพงระหว่างสถาบันการเงินจึงถูกทำลายลงอย่างสิ้นเชิง ทำให้การโอนเงินข้ามค่ายเป็นเรื่องง่ายเหมือนการส่งข้อความหากัน
ตัวอย่างประกอบในชีวิตประจำวัน: สมมติว่าคุณไปเดินตลาดนัดกลางคืนและต้องการซื้อเสื้อยืดราคา 199 บาท แม่ค้าไม่ได้พกเงินทอนและคุณก็ไม่ได้กดเงินสดติดตัวมา แทนที่คุณจะต้องถามเลขบัญชีและชื่อธนาคารให้วุ่นวาย แม่ค้าเพียงแค่หยิบป้ายอะคริลิกเล็กๆ ที่ตั้งอยู่บนโต๊ะขึ้นมา คุณเปิดแอปพลิเคชันธนาคารในโทรศัพท์มือถือ กดเมนูสแกน แล้วหันกล้องไปที่ป้ายนั้น หน้าจอของคุณจะแสดงชื่อบัญชีของแม่ค้าทันที พร้อมให้คุณใส่ตัวเลข 199 และกดปุ่มยืนยัน ทุกอย่างเสร็จสิ้นภายในเวลาไม่ถึง 10 วินาที
ความสำคัญและบทบาทของ QR พร้อมเพย์ ในระบบการเงินดิจิทัล
ทำไมเราถึงต้องมีรหัสสำหรับการสแกนจ่ายโดยเฉพาะ? ระบบนี้ถูกสร้างขึ้นมาเพื่อแก้ปัญหาระดับชาติสองประการหลักๆ สำหรับทั้งฝั่งผู้บริโภคและฝั่งร้านค้ารายย่อย ปัญหาแรกคือ "ความหนืด" ในการทำธุรกรรม (Transaction Friction) การโอนเงินแบบดั้งเดิมบังคับให้ผู้ใช้ต้องจำเลข 10-12 หลัก ต้องเลือกธนาคารปลายทางให้ถูกต้อง ซึ่งมีโอกาสโอนผิดบัญชีสูงมาก ปัญหาที่สองคือ "ต้นทุนการจัดการเงินสด" ร้านค้าต้องเสียเวลาเดินทางไปแลกเงินทอนที่สาขาธนาคาร ต้องระมัดระวังธนบัตรปลอม และมีความเสี่ยงด้านความปลอดภัยในการเก็บเงินสดจำนวนมากไว้ที่ลิ้นชักหน้าร้าน หนึ่งในเป้าหมายของการผลักดันระบบชำระเงินดิจิทัลในไทยก็คือการลดต้นทุนการจัดการเงินสดของประเทศ
ในภาพใหญ่ของเศรษฐกิจดิจิทัล ระบบสแกนรับเงินนี้ทำหน้าที่เป็น "สะพานเชื่อม" (Gateway) ด่านแรกสุดที่รับหน้าที่แปลงมูลค่าเงินในกระเป๋าของลูกค้า ให้อยู่ในรูปแบบข้อมูลทางดิจิทัลที่วิ่งเข้าสู่บัญชีของธุรกิจ ก่อนหน้านี้เรามีระบบโอนเงินผ่านหน้าเคาน์เตอร์สาขา ถัดมาคือการโอนผ่านตู้ ATM ถัดมาคือการโอนผ่านแอปพลิเคชันบนมือถือ และระบบสแกนคิวอาร์นี้คือวิวัฒนาการล่าสุดที่ตัดขั้นตอนการพิมพ์ของมนุษย์ออกไปให้เหลือน้อยที่สุด หากธุรกิจของคุณปฏิเสธที่จะใช้ระบบนี้ สิ่งที่คุณจะสูญเสียไม่ได้มีเพียงแค่ยอดขายจากกลุ่มลูกค้ายุคใหม่ที่ไม่ได้พกเงินสดเท่านั้น แต่คุณยังจะสูญเสียโอกาสสำคัญในการรวบรวมข้อมูลประวัติการรับชำระเงิน เพื่อนำไปใช้ต่อยอดในอนาคต เช่น การนำประวัติเดินบัญชีไปขอสินเชื่อขยายธุรกิจ หรือการนำข้อมูลยอดขายไปประยุกต์ใช้ตามหลักการ การตลาดแบบใช้ข้อมูลขับเคลื่อน (Data Driven Marketing) เพื่อจัดโปรโมชันให้ตรงใจลูกค้าได้อีกด้วย
เมื่อไหร่ที่ยังไม่ควรใช้รหัสสแกนรับเงิน แม้ว่าเทคโนโลยีนี้จะสะดวกสบายเพียงใด แต่ก็มีบางสถานการณ์ที่การบังคับใช้สแกนจ่ายอาจสร้างปัญหาหรือได้ผลลัพธ์ที่ไม่คุ้มเสีย ตัวอย่างเช่น 1) ธุรกิจที่มียอดชำระเงินต่อครั้งสูงมากๆ (เช่น การซื้อขายรถยนต์หลักล้านบาท) เนื่องจากผู้ใช้งานมักจะติดข้อจำกัดวงเงินโอนสูงสุดต่อวันของแอปพลิเคชันธนาคาร ในกรณีนี้ควรแนะนำให้ลูกค้าใช้การโอนเงินผ่านระบบบาทเนต (BAHTNET) หรือใช้แคชเชียร์เช็คแทน 2) การออกบูธขายสินค้าในพื้นที่ห่างไกลหรือสถานที่ที่ไม่มีสัญญาณอินเทอร์เน็ตที่เสถียร เช่น งานเทศกาลดนตรีบนภูเขา หากระบบอินเทอร์เน็ตล่ม การเตรียมเงินสดไว้ทอนจะยังคงเป็นวิธีที่รวดเร็วและการันตีรายได้ชัวร์ที่สุด
มูลค่าและประโยชน์ที่คุณจะได้รับจากการชำระเงินรูปแบบนี้
การทำความเข้าใจประโยชน์ของเทคโนโลยีนี้อย่างถ่องแท้ เราต้องมองแยกผลกระทบออกเป็นสองมิติหลักๆ คือ ผลกระทบต่อผลกำไรและระบบนิเวศขององค์กร และผลกระทบต่อคุณภาพชีวิตในการทำงานของพนักงานหน้างาน
มูลค่าสำหรับธุรกิจและผู้ประกอบการ
เพิ่มสภาพคล่องและกระแสเงินสด (Cash Flow) ให้หมุนเวียนได้ทันที
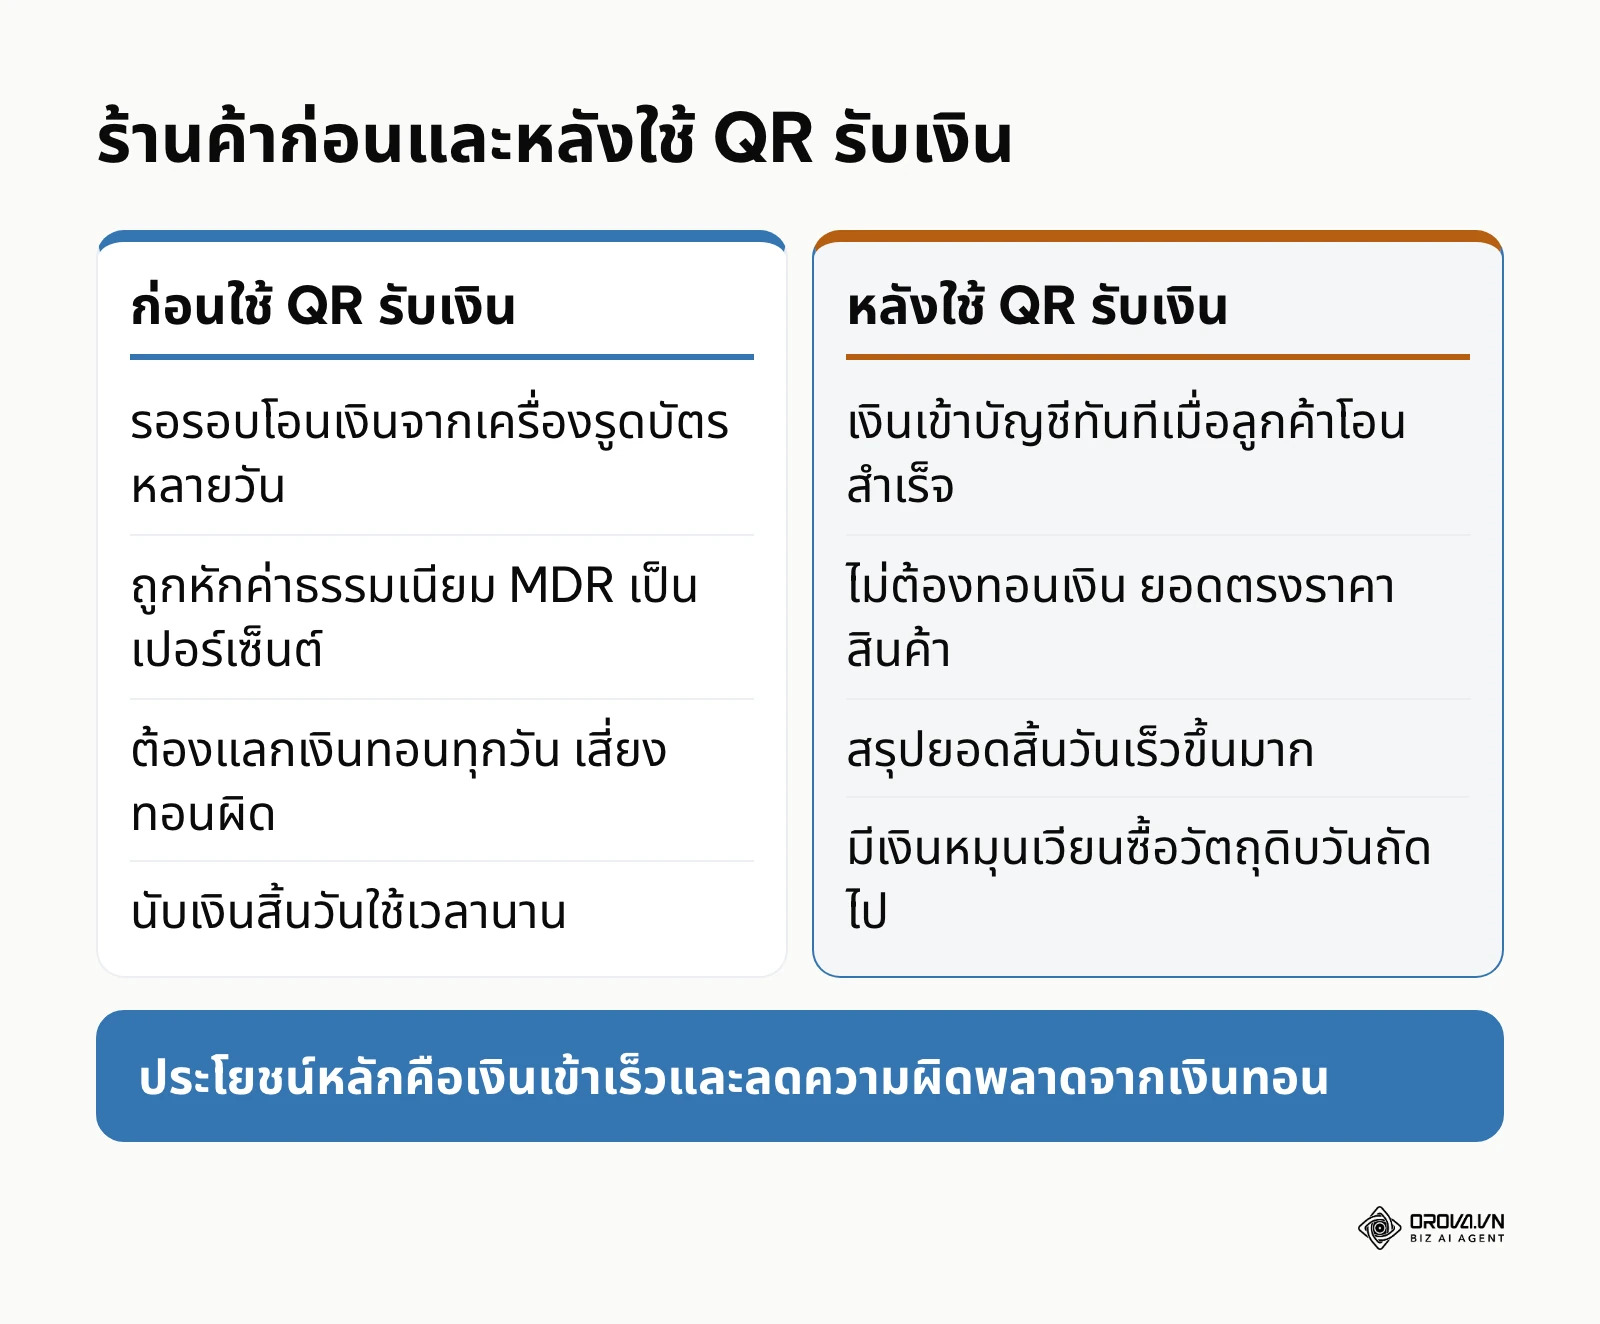
- ก่อนหน้านี้: หากธุรกิจรับชำระเงินด้วยบัตรเครดิตผ่านเครื่องรูดบัตร (EDC) ร้านค้าจะต้องรอรอบการตัดยอดและการโอนเงินจากธนาคาร (Settlement Period) ซึ่งอาจใช้เวลาหลายวันทำการ และยังต้องถูกหักค่าธรรมเนียม (MDR) เป็นเปอร์เซ็นต์ของยอดขาย ทำให้เงินทุนจม
- หลังใช้ระบบ: เมื่อลูกค้าสแกนจ่ายสำเร็จ เงินสดจะถูกโอนเข้าบัญชีเงินฝากของธุรกิจทันทีเมื่อทำรายการเสร็จสิ้น และโดยทั่วไปการรับโอนผ่านพร้อมเพย์ของบัญชีบุคคลไม่มีค่าธรรมเนียม (บัญชีร้านค้าควรตรวจสอบเงื่อนไขกับธนาคารของคุณ) ทำให้เจ้าของร้านมีเงินสดหมุนเวียนพร้อมที่จะนำไปซื้อวัตถุดิบเข้าร้านในเช้าวันถัดไปได้ทันที
ลดความสูญเสียจากข้อผิดพลาดและการจัดการเงินทอน
- ก่อนหน้านี้: เจ้าของร้านอาหารต้องนำเงินสดไปแลกเหรียญและแบงก์ย่อยเพื่อสำรองเป็นเงินทอนทุกวัน เมื่อถึงเวลาสิ้นวัน แคชเชียร์นับเงินในลิ้นชักมักจะพบว่าเงินขาดหายไปบ่อยครั้ง จากความผิดพลาดในการทอนเงินช่วงลูกค้าแน่นร้าน หรือกรณีลูกค้ายื่นแบงก์ปลอมให้
- หลังใช้ระบบ: เงินทุกบาททุกสตางค์เข้าสู่ระบบบัญชีโดยตรง ไม่ต้องมีการทอน ยอดรับชำระตรงกับราคาสินค้า ช่วยลดเวลาในการนับเงินและสรุปยอดบัญชีสิ้นวันลงได้มาก
ประโยชน์สำหรับคนทำงานและพนักงานหน้างาน
ลดความเครียดในการรับมือลูกค้าช่วงเวลาเร่งด่วน
- ก่อนหน้านี้: พนักงานหน้าเคาน์เตอร์ต้องตะโกนบอกเลขบัญชีซ้ำๆ แข่งกับเสียงรบกวนในร้าน หรือต้องยืนรออย่างกดดันให้ลูกค้าพิมพ์เลข 10 หลักให้เสร็จ ท่ามกลางแถวของลูกค้ารายอื่นที่ยืนรอคิวยาวเหยียด
- หลังใช้ระบบ: พนักงานเพียงแค่ชี้มือไปที่ป้ายตั้งโต๊ะ หรือกดสร้างรหัสบนหน้าจอคอมพิวเตอร์ ลูกค้าสแกนและยืนยันเสร็จได้ภายในไม่กี่วินาที พนักงานสามารถเอาสมาธิไปโฟกัสกับการจัดเตรียมสินค้าให้ถูกต้องและบริการลูกค้าคนถัดไปได้อย่างรวดเร็ว
ตัวอย่างประกอบ: สมมติว่ามีร้านเบเกอรี่สไตล์มินิมอลแห่งหนึ่งที่มีลูกค้ารอคิวซื้อครัวซองต์ตอนเช้าก่อนเข้างานเป็นจำนวนมาก
- สถานการณ์: แคชเชียร์คนเดียวต้องทำหน้าที่ทั้งคีบขนมลงกล่อง ปิดฝา และคิดเงินในเวลาเดียวกัน
- ขั้นตอนที่ทำ: 1) เจ้าของร้านตัดสินใจเปลี่ยนระบบคิดเงินมาใช้เครื่อง POS ที่มีหน้าจอรองขนาดเล็กหันไปทางฝั่งลูกค้า 2) เมื่อพนักงานกดรวมยอดราคาสินค้า หน้าจอฝั่งลูกค้าจะดึง API เพื่อสร้างรหัสคิวอาร์แบบระบุยอดเงินเป๊ะๆ ขึ้นมาทันที 3) ลูกค้าใช้มือถือสแกนและโอนเงิน พนักงานไม่ต้องก้มดูสลิปที่มือถือลูกค้าเลย เพราะระบบหลังบ้านจะตรวจสอบและเครื่อง POS จะพิมพ์ใบเสร็จออกมาโดยอัตโนมัติเมื่อเงินเข้าบัญชี
- อุปสรรคและวิธีแก้: ในช่วงสัปดาห์แรก ลูกค้าบางคนสแกนป้ายบนหน้าจอไม่ติดเพราะมีแสงสะท้อนจากหลอดไฟดาวน์ไลท์บนเพดาน ร้านแก้ไขปัญหานี้โดยการสั่งซื้อฟิล์มกันรอยแบบลดแสงสะท้อน (Anti-Glare) มาติดทับหน้าจอฝั่งลูกค้า
- ผลลัพธ์: แถวคิวของลูกค้าที่เคยวัดความยาวได้ทะลุออกไปนอกร้านในช่วง 8.00 น. ลดลงเหลือลูกค้ารอไม่เกิน 3 คิวต่อครั้ง ลูกค้าได้รับขนมเร็วขึ้น และพนักงานรู้สึกผ่อนคลายขึ้นมากเพราะไม่ต้องรับแรงกดดันจากการทอนเงินผิดพลาด
กลไกการทำงานและวิธีสร้าง QR พร้อมเพย์ ทุกธนาคาร
หลายคนอาจจะเคยสงสัยว่า ทำไมภาพพิกเซลสี่เหลี่ยมสีดำๆ ขาวๆ ที่ดูเหมือนลายตารางหมากรุกที่เรียงตัวกันอย่างสะเปะสะปะ ถึงสามารถเป็นตัวแทนพาเงินจากกระเป๋าของคนคนหนึ่งไปสู่อีกคนหนึ่งได้อย่างแม่นยำและปลอดภัย ลองมาผ่าโครงสร้างการทำงานและเรียนรู้วิธีนำไปใช้งานจริงกันแบบเจาะลึก
องค์ประกอบของรหัสรับเงินสแกนจ่ายที่ถูกซ่อนไว้
รหัสคิวอาร์ไม่ใช่เวทมนตร์ และไม่ได้เก็บเงินสดไว้ในตัวมันเอง แต่มันคือ "ตัวอักษรและตัวเลข" ที่ถูกนำมาเข้ารหัส (Encode) ให้อยู่ในรูปแบบของภาพกราฟิก เพื่อให้เลนส์กล้องของสมาร์ทโฟนสามารถจับภาพและแปลงกลับเป็นข้อความได้เร็วกว่าการให้มนุษย์พิมพ์ มาตรฐาน Thai QR Payment พัฒนาต่อยอดมาจากโครงสร้างของ EMVCo ซึ่งภายในภาพรหัสเหล่านั้นประกอบด้วยชุดข้อมูลพื้นฐานดังนี้:
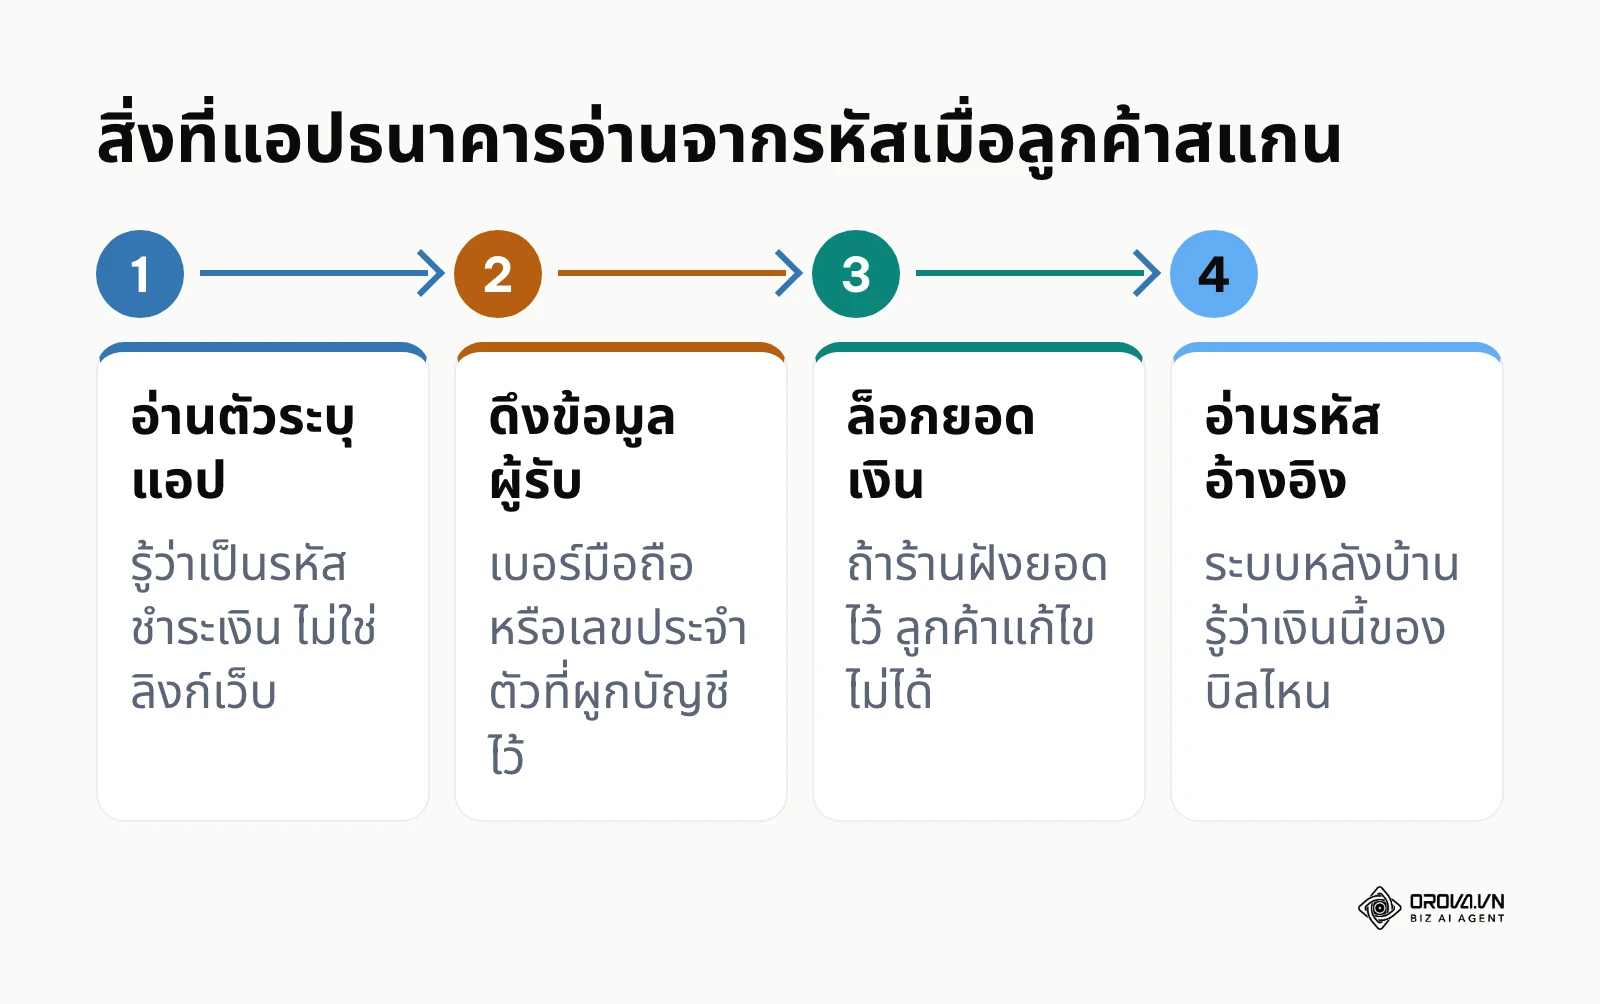
- ตัวระบุแอปพลิเคชัน (Application ID): นี่คือรหัสชุดแรกที่ทำหน้าที่ประกาศตัวว่า "นี่คือรหัสมาตรฐานการชำระเงินของประเทศไทยนะ ไม่ใช่ลิงก์เว็บไซต์ทั่วไป" หากแอปพลิเคชันธนาคารอ่านเจอข้อมูลชุดนี้ มันจะสลับเข้าสู่โหมดการทำธุรกรรมโอนเงินทันที
- ข้อมูลผู้รับเงิน (Receiver Data): เป็นชุดตัวเลขที่ระบุถึงเบอร์โทรศัพท์มือถือ หรือเลขประจำตัวประชาชน ที่ร้านค้าได้ผูกเอาไว้กับระบบ หากจุดนี้ตั้งค่าผิดพลาดหรือผูกผิดเบอร์ เงินที่ลูกค้าโอนจะวิ่งไปหาบุคคลอื่นที่ถือครองเบอร์นั้นทันที
- จำนวนเงิน (Transaction Amount): เป็นช่องข้อมูลที่มีหรือไม่มีก็ได้ (Optional) หากร้านค้าใส่ตัวเลขจำนวนเงินฝังลงไปตอนสร้างรหัส แอปของลูกค้าจะดึงยอดเงินนั้นขึ้นมาล็อกไว้ทันที โดยทั่วไปลูกค้าจะแก้ไขตัวเลขนี้ไม่ได้
- รหัสอ้างอิง (Reference Code): ใช้สำหรับร้านค้าขนาดใหญ่ หรือธุรกิจที่มีหลายสาขา เพื่อให้ระบบคอมพิวเตอร์หลังบ้านรู้ว่ายอดเงินก้อนนี้ โอนเข้ามาสำหรับการซื้อสินค้าบิลหมายเลขอะไร ทำให้ไม่ต้องใช้คนมานั่งจับคู่ยอดเงินด้วยตาเปล่า
ประเภทของรหัสที่คุณควรรู้จักก่อนนำไปใช้
เพื่อให้การนำไปใช้งานตรงกับรูปแบบธุรกิจของคุณมากที่สุด คุณต้องแยกความแตกต่างระหว่างรหัส 2 รูปแบบนี้ให้ออก
- QR แบบคงที่ (Static QR):
- ทำอะไร: เป็นการแปลงข้อมูลเบอร์โทรศัพท์หรือเลขบัญชีให้เป็นภาพคิวอาร์แบบตายตัว
- หัวเข้า/หัวออก: นำเข้าเบอร์โทรศัพท์ของร้าน พิมพ์ออกมาเป็นป้ายอะคริลิก
- จุดที่มักจะพัง: เนื่องจากเป็นป้ายแบบคงที่ ลูกค้าต้องเป็นคนพิมพ์ตัวเลขจำนวนเงินเอง โอกาสที่ลูกค้าจะพิมพ์เลขผิด (ตกหล่นไปหนึ่งศูนย์) มีสูงมาก ทำให้ร้านค้าได้เงินไม่ครบ
- QR แบบระบุยอดเงิน (Dynamic QR):
- ทำอะไร: เป็นการสร้างภาพคิวอาร์รูปใหม่ทุกครั้งที่มีการชำระเงิน โดยนำข้อมูลเบอร์โทรศัพท์มาผสมกับยอดเงินค่าสินค้าบิลนั้นๆ
- หัวเข้า/หัวออก: นำเข้าเบอร์โทรศัพท์และยอดรวมบิล แสดงผลเป็นคิวอาร์บนหน้าจอ POS หรือมือถือ
- จุดที่มักจะพัง: หากหน้าจอแสดงผลมีรอยร้าว หรือความสว่างหน้าจอของร้านค้าน้อยเกินไป กล้องของลูกค้าอาจจะโฟกัสไม่ติด
วิธีสร้าง QR Code จาก 5 แอปพลิเคชันธนาคารหลักของไทย
หากคุณเพิ่งเปิดร้านค้า หรือต้องการมีป้ายรับเงินเป็นของตัวเอง นี่คือขั้นตอนการสร้างรหัสจากแอปพลิเคชันหลักของธนาคารยอดนิยม เพื่อบันทึกเป็นรูปภาพนำไปใช้งาน (ชื่อเมนูและตำแหน่งปุ่มอาจต่างกันเล็กน้อยตามเวอร์ชันแอป หากหาไม่เจอให้มองหาคำว่า "รับเงิน" หรือ "My QR")
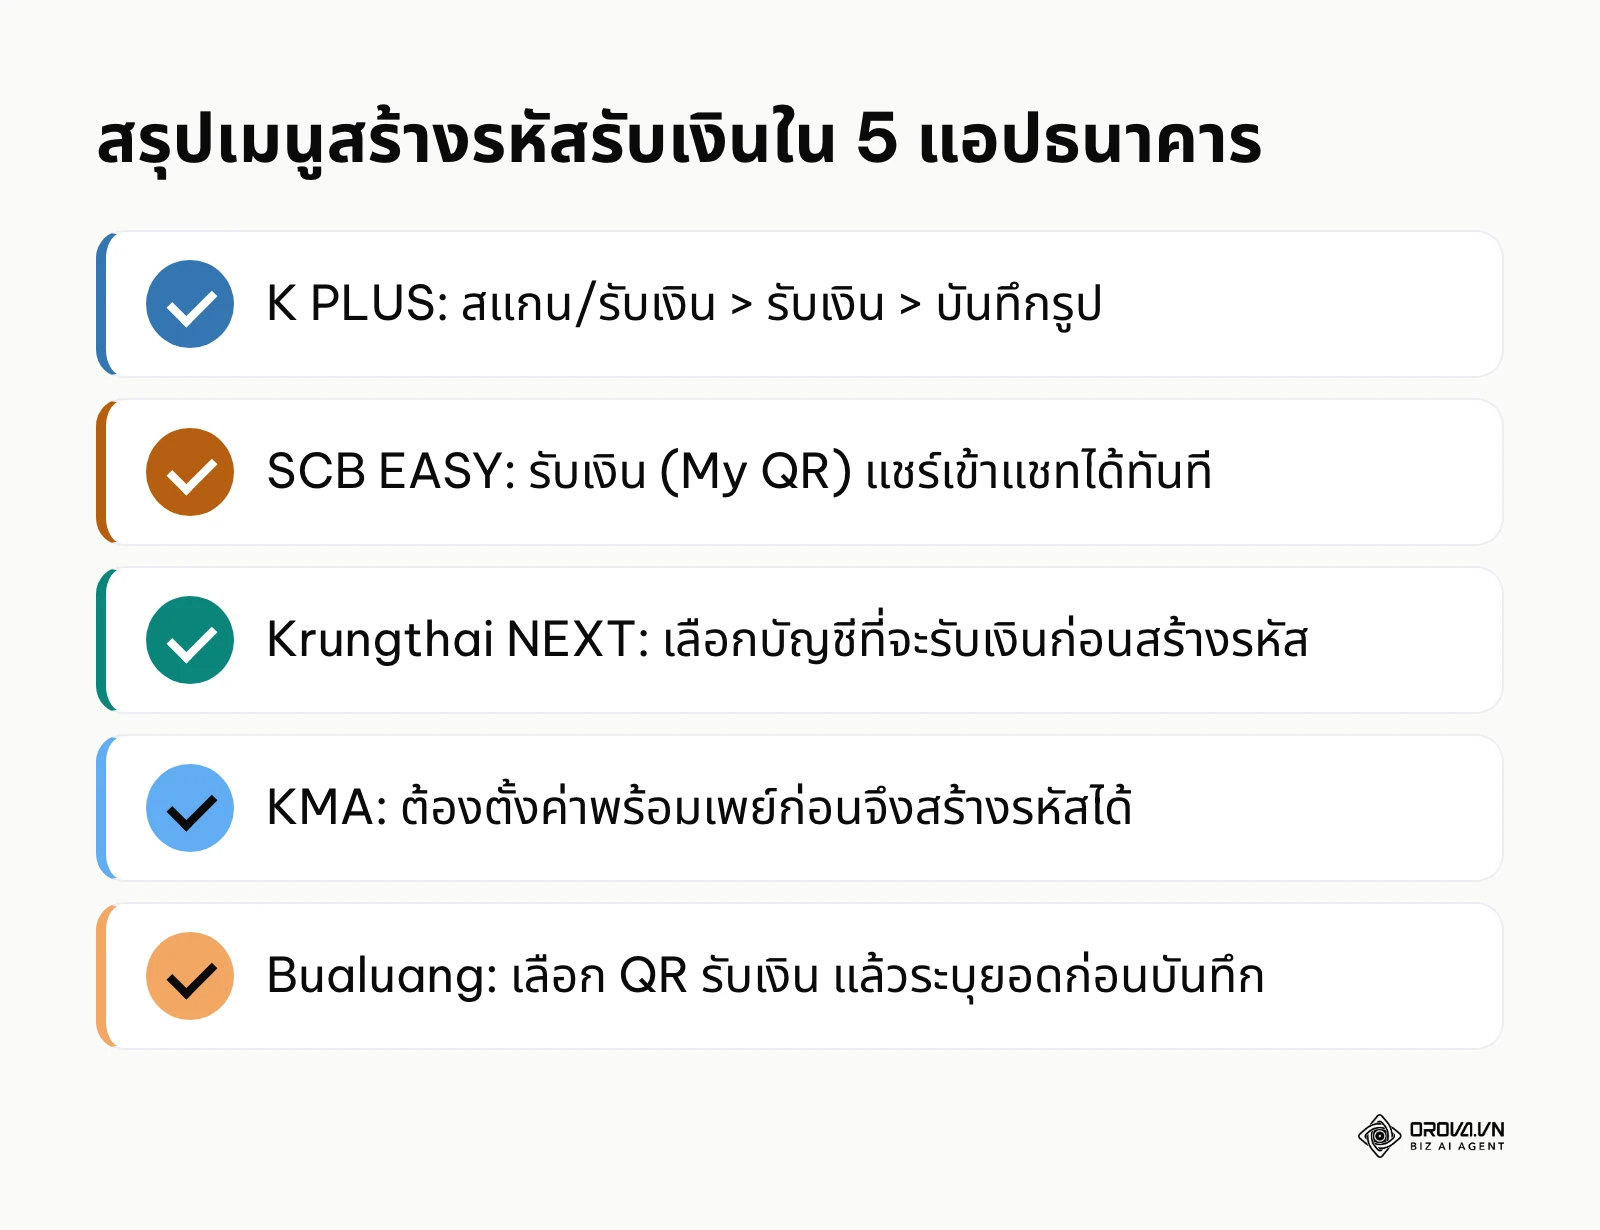
1. K PLUS (ธนาคารกสิกรไทย) แอปพลิเคชันยอดฮิตที่มีฟังก์ชันสำหรับร้านค้าย่อยครบครัน
- การสร้างรหัสแบบคงที่: เปิดแอปพลิเคชัน K PLUS และใส่รหัสผ่าน > กดที่เมนู "สแกน/รับเงิน" (Scan/Receive) ด้านล่างหน้าจอ > เลือกแท็บ "รับเงิน" (Receive QR) ที่อยู่ด้านบน > ระบบจะแสดงคิวอาร์โค้ดที่ผูกกับบัญชีของคุณทันที คุณสามารถกดปุ่ม "บันทึก" (Save) เพื่อเก็บเป็นรูปภาพลงอัลบั้มในมือถือได้เลย
- การสร้างรหัสแบบระบุยอดเงิน: ในหน้าจอรับเงินเดียวกัน ให้คุณกดที่ปุ่ม "ระบุจำนวนเงิน" > พิมพ์ตัวเลขราคาสินค้าลงไป เช่น 350 บาท > รูปคิวอาร์บนหน้าจอจะเปลี่ยนโครงสร้างไปเล็กน้อย พร้อมกับแสดงยอดเงินตัวใหญ่ๆ ตรงกลางภาพ ให้นำหน้าจอนี้ให้ลูกค้าสแกนได้เลย
2. SCB EASY (ธนาคารไทยพาณิชย์) โดดเด่นเรื่องความรวดเร็วในการแชร์ภาพให้ลูกค้าออนไลน์
- การสร้างรหัสแบบคงที่: เปิดแอป SCB EASY > กดปุ่ม "รับเงิน" (My QR) หรือไอคอนรูปคิวอาร์ที่อยู่ตรงกลางเมนูด้านล่างสุด > ระบบจะแสดงรหัสพร้อมชื่อบัญชีที่แท้จริงของคุณ
- ทริกพิเศษ: จุดเด่นของแอปนี้คือ คุณจะเห็นไอคอนสำหรับแชร์ ส่งภาพนี้ตรงเข้าห้องแชท LINE หรือ Messenger ของลูกค้าได้ทันทีโดยไม่ต้องกดเซฟก่อน หากต้องการระบุยอดเงินเพื่อป้องกันลูกค้าโอนขาด ให้กดไอคอนรูปดินสอ หรือคำว่า "ระบุจำนวนเงิน" ก่อนทำการแชร์
3. Krungthai NEXT (ธนาคารกรุงไทย) เหมาะสำหรับผู้ที่มีบัญชีเงินฝากหลายประเภท
- การสร้างรหัส: เปิดแอปพลิเคชัน > เลือกเมนู "รับเงิน" (Receive) ที่วงกลมตรงกลางหน้าจอ > หากคุณมีทั้งบัญชีออมทรัพย์และกระแสรายวัน ให้ใช้นิ้วเลื่อนสไลด์บัตรด้านบนเพื่อเลือกบัญชีที่ต้องการให้เงินเข้าให้ถูกต้องเสียก่อน > จากนั้นระบบจะสร้างรูป QR ให้กดปุ่มบันทึก
4. KMA (ธนาคารกรุงศรีอยุธยา)
- การสร้างรหัส: ล็อกอินเข้าแอปพลิเคชัน > เลื่อนหาเมนู "QR รับเงิน" (My QR) หรือไอคอนรับเงิน > หน้าจอจะแสดงรหัสมาตรฐานพร้อมโลโก้กำกับอย่างชัดเจน
- ข้อควรระวัง: หากคุณยังไม่ได้ทำการผูกเบอร์โทรศัพท์มือถือเข้ากับบัญชีของธนาคารกรุงศรี แอปพลิเคชันจะแจ้งเตือนป๊อปอัปให้คุณไปทำการตั้งค่าที่เมนู "ตั้งค่าพร้อมเพย์" ให้เรียบร้อยเสียก่อน จึงจะสามารถสร้างรหัสได้
5. Bualuang mBanking (ธนาคารกรุงเทพ)
- การสร้างรหัส: เข้าสู่แอปพลิเคชัน > กดเลือกเมนู "สแกน/รับเงิน" จากหน้าแรก > เลือกแท็บย่อย "QR รับเงิน" > คุณสามารถเลือกได้ว่าจะบันทึกรหัสเปล่าๆ หรือจะกดปุ่มระบุจำนวนเงินเพื่อกำหนดตัวเลขให้ชัดเจนก่อนกดเซฟภาพไปใช้งาน
วิธีนำภาพคิวอาร์ไปทำป้ายตั้งโต๊ะ (Standee) ให้สแกนง่ายและดูเป็นมืออาชีพ
หลายร้านค้ามักเจอปัญหาลูกค้ายกมือถือสแกนป้ายตั้งโต๊ะแล้วกล้องไม่จับภาพ ต้องขยับมือถือเข้าออกหลายรอบ สาเหตุหลักมาจากการพิมพ์และการจัดหน้าป้ายที่ผิดวิธี นี่คือวิธีที่ถูกต้องในการพิมพ์ป้าย:
- รักษาพื้นที่สีขาวรอบนอก (Quiet Zone): อย่าครอป (Crop) หรือตัดภาพจนชิดขอบพิกเซลสีดำมากเกินไป รหัสคิวอาร์ต้องการพื้นที่ว่างสีขาวล้อมรอบทั้ง 4 ด้าน เพื่อเป็นจุดพักสายตาให้ซอฟต์แวร์ของกล้องแยกแยะได้ว่า ก้อนสี่เหลี่ยมนี้คือรหัส ไม่ใช่ลวดลายของกระดาษ
- ใช้เครื่องมือออกแบบช่วยจัดวาง: คุณไม่จำเป็นต้องจ้างกราฟิกดีไซเนอร์ คุณสามารถใช้โปรแกรมออกแบบฟรีบนเว็บไซต์ โดยค้นหาเทมเพลตคำว่า "ป้ายรับเงิน" หรือ "Payment Sign" จากนั้นนำไฟล์ภาพคิวอาร์ความละเอียดสูงที่คุณบันทึกมาจากแอปธนาคาร ไปวางทับลงในกรอบของเทมเพลต เพิ่มโลโก้ร้านและข้อความขอบคุณลูกค้าให้สวยงาม
- การเลือกวัสดุในการพิมพ์: หลีกเลี่ยงการนำกระดาษที่พิมพ์เสร็จแล้วไปซีลเคลือบพลาสติกแบบมันวาว (Glossy) เพราะเมื่อนำไปตั้งใต้หลอดไฟในร้าน แสงจะสะท้อนเข้าเลนส์กล้องมือถือลูกค้าจนขาวโพลน แนะนำให้พิมพ์ลงบนกระดาษเคลือบด้าน (Matte) หรือหากมีงบประมาณ ควรจ้างร้านทำป้ายพิมพ์สกรีนลงบนแผ่นอะคริลิกแบบยิงทรายขุ่น จะช่วยลดแสงสะท้อนและดูพรีเมียมที่สุด
หากคุณต้องการยกระดับการจัดการคิวอาร์โค้ดสำหรับแคมเปญการตลาด นอกเหนือจากการรับเงิน ลองใช้ Orova Link & QR ที่ให้คุณสร้างคิวอาร์โค้ดได้ถึง 59 รูปแบบ พร้อมเครื่องมือสร้างลิงก์ UTM เพื่อติดตามสถิติคนสแกนรายวัน แยกตามอุปกรณ์และประเทศได้อย่างแม่นยำ
สิ่งที่ต้องทำเพื่อเริ่มใช้งานและรับมือความเสี่ยงมิจฉาชีพ
เมื่อเทคโนโลยีอำนวยความสะดวกให้คนสุจริต มิจฉาชีพก็พัฒนากลวิธีรูปแบบใหม่ๆ ในการฉ้อโกงตามไปด้วย การนำระบบสแกนรับเงินมาใช้ในธุรกิจอย่างปลอดภัยรัดกุม จึงต้องมีการกำหนดนโยบายและการปรับตัวที่แตกต่างกันไปตามบทบาทของผู้ใช้งานแต่ละกลุ่ม
สำหรับเจ้าของธุรกิจขนาดย่อม (SME Owner)
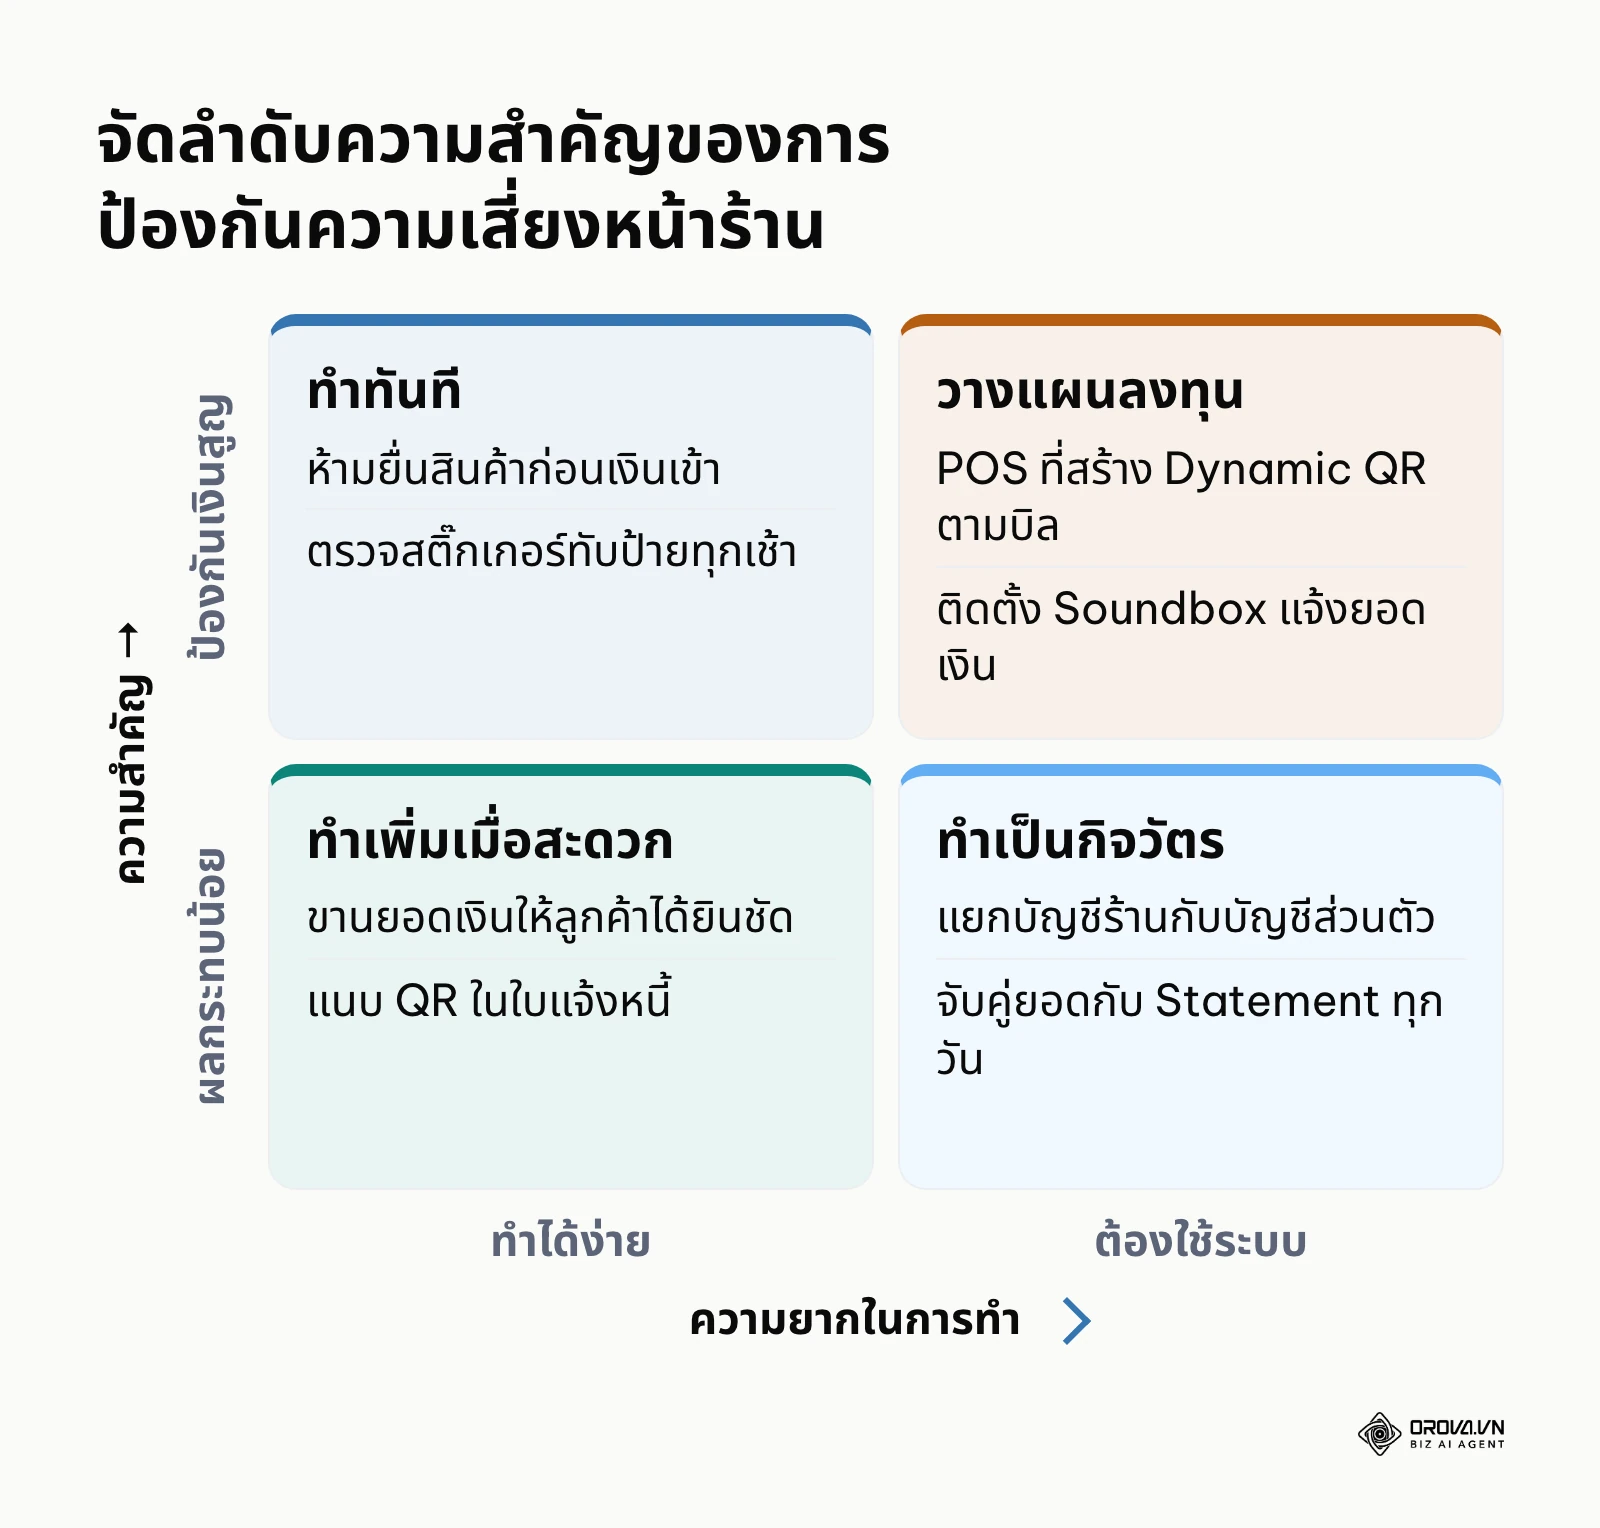
ในฐานะเจ้าของร้านที่เป็นผู้คุมทิศทางของกิจการและไม่ได้ยืนเฝ้าหน้าเคาน์เตอร์ตลอดเวลา คุณต้องวางระบบเพื่อปิดรอยรั่ว
- แยกบัญชีร้านออกจากบัญชีส่วนตัวอย่างเด็ดขาด: อย่าใช้เบอร์โทรศัพท์ส่วนตัวที่คุณใช้ติดต่อเพื่อนฝูงมาผูกรับเงินลูกค้า ให้ซื้อซิมการ์ดใหม่ หรือใช้เลขทะเบียนการค้าเพื่อผูกบัญชีสำหรับร้านโดยเฉพาะ สิ่งนี้จะช่วยให้การทำบัญชีรายรับโปร่งใสและง่ายต่อการยื่นภาษี
- สมัครใช้บริการแจ้งเตือนของธนาคาร: ต้องสมัครบริการข้อความแจ้งเตือนทางมือถือ หรือ LINE Official ของธนาคาร (เช่น LINE SCB Connect) ที่จะคอยเด้งแจ้งเตือนยอดเงินเข้าแบบเรียลไทม์ และที่สำคัญคือต้องนำแท็บเล็ตหรือสมาร์ทโฟนที่รับการแจ้งเตือนนั้น ไปวางไว้ที่หน้าเคาน์เตอร์ให้พนักงานเห็นตลอดเวลา
- ลงทุนอัปเกรดระบบเครื่องคิดเงิน (POS): แทนที่จะใช้ป้ายอะคริลิกกระดาษแบบเดิมๆ หากร้านมียอดขายสูง ควรพิจารณาใช้ซอฟต์แวร์จัดการร้านค้าที่สามารถสร้าง Dynamic QR ตามออเดอร์ เพื่อบังคับยอดชำระให้เป๊ะและป้องกันลูกค้าโอนขาด
- ทำบัญชีจับคู่ยอดเงิน (Reconciliation) เป็นประจำ: ทุกเย็นหรือเช้าวันถัดไป ต้องสั่งให้แคชเชียร์ปริ้นต์ยอดรวมสรุปจากเครื่องคิดเงิน มานั่งเทียบกับ Statement ในแอปพลิเคชันธนาคาร ว่ายอดเงินรวมตรงกันหรือไม่
สำหรับผู้จัดการร้านหรือพนักงานแคชเชียร์ (Store Manager / Cashier)
พนักงานหน้างานคือปราการด่านสุดท้ายที่จะช่วยบริษัทป้องกันมิจฉาชีพ คุณต้องตื่นตัวและช่างสังเกต
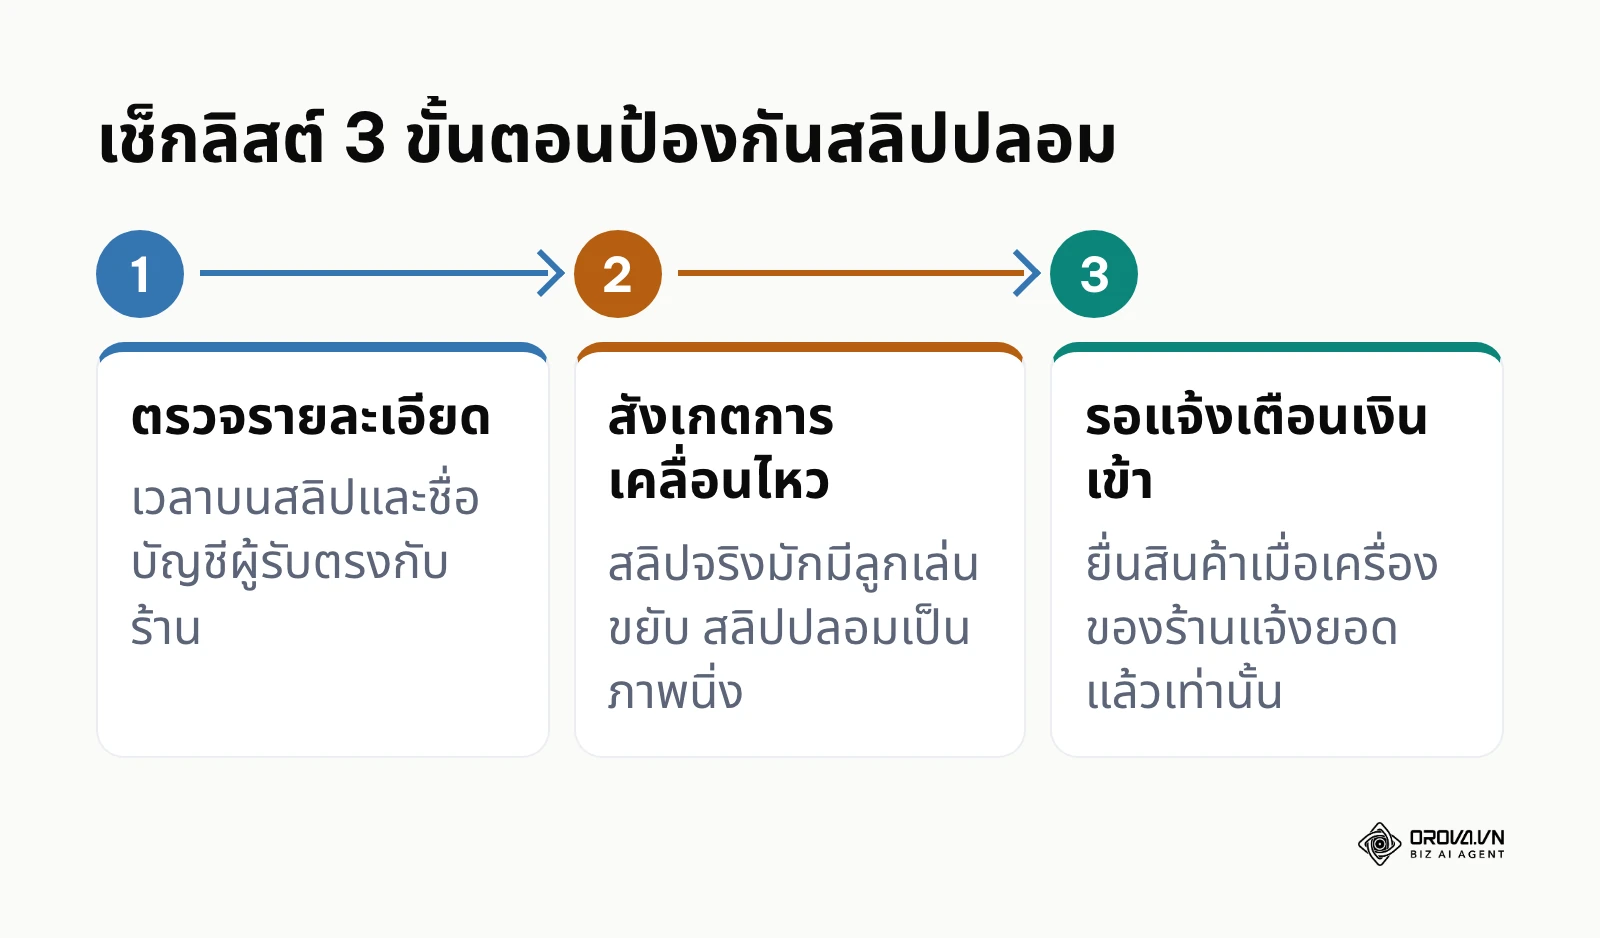
- บังคับใช้เช็กลิสต์ 3 ขั้นตอนป้องกันสลิปปลอม:
- ขั้นที่ 1 ตรวจสอบรายละเอียด: เมื่อลูกค้าชูหน้าจอโทรศัพท์ให้ดู อย่าเพิ่งพยักหน้ารับ ให้ขอดูกรอบเวลา (Time Stamp) บนสลิปว่าตรงกับนาฬิกาปัจจุบันหรือไม่ และดูตัวสะกด "ชื่อบัญชีผู้รับ" ว่าตรงกับชื่อร้านของเราจริงๆ ไม่ใช่ชื่อคนอื่น
- ขั้นที่ 2 สังเกตการเคลื่อนไหว: สลิปโอนเงินของแอปพลิเคชันธนาคารยุคใหม่จะมีลูกเล่น เช่น โลโก้ธนาคารขยับได้ หรือมีลายน้ำที่เปลี่ยนสีได้แวบวาบ สลิปที่มิจฉาชีพทำปลอมหรือแต่งรูปมามักจะเป็นแค่ภาพนิ่ง (Screenshot) ธรรมดา
- ขั้นที่ 3 รอเสียงสวรรค์: กฎเหล็กที่ห้ามละเมิดคือ "ห้ามยื่นสินค้าให้ลูกค้า จนกว่าข้อความเงินเข้าจะเด้งขึ้นที่เครื่องของร้าน" ไม่ว่าลูกค้าจะทำท่าทีรีบร้อน หรืออ้างว่าแอปค้างก็ตาม
- ตรวจสอบความบริสุทธิ์ของป้ายรับเงินทุกเช้า: มิจฉาชีพสมัยนี้ใช้วิธีหัวหมอด้วยการพิมพ์สติ๊กเกอร์คิวอาร์บัญชีของตัวเอง มาแอบติดแปะทับลงบนป้ายอะคริลิกของร้านในช่วงที่พนักงานเผลอ พนักงานต้องมีหน้าที่ลูบคลำหน้าป้ายตั้งโต๊ะทุกเช้าตอนเปิดร้าน ว่ามีรอยสติ๊กเกอร์สากๆ แปลกปลอมแปะทับหรือไม่ หรือลองหยิบมือถือตัวเองขึ้นมาสแกนเช็กดูว่าชื่อผู้รับยังเป็นชื่อเถ้าแก่ร้านอยู่หรือไม่
- จัดระเบียบการขานยอดเงิน: เมื่อมีลูกค้าต่อคิวสแกนพร้อมกันหลายคน พนักงานต้องเปล่งเสียงขานยอดเงินและชื่อลูกค้าให้ชัดเจน เช่น "คุณผู้ชายเสื้อดำ ยอด 150 บาท โอนเข้าเรียบร้อยนะคะ ขอบคุณค่ะ" เพื่อป้องกันความสับสนว่ายอดที่เด้งเข้ามาเป็นของลูกค้าคนไหนกันแน่
สำหรับกลุ่มฟรีแลนซ์หรือผู้ให้บริการอิสระ (Freelancer / Creator)
หากคุณทำงานอิสระ รับจ้างออกแบบ หรือเขียนบทความ และต้องส่งเอกสารเพื่อเก็บเงินลูกค้า
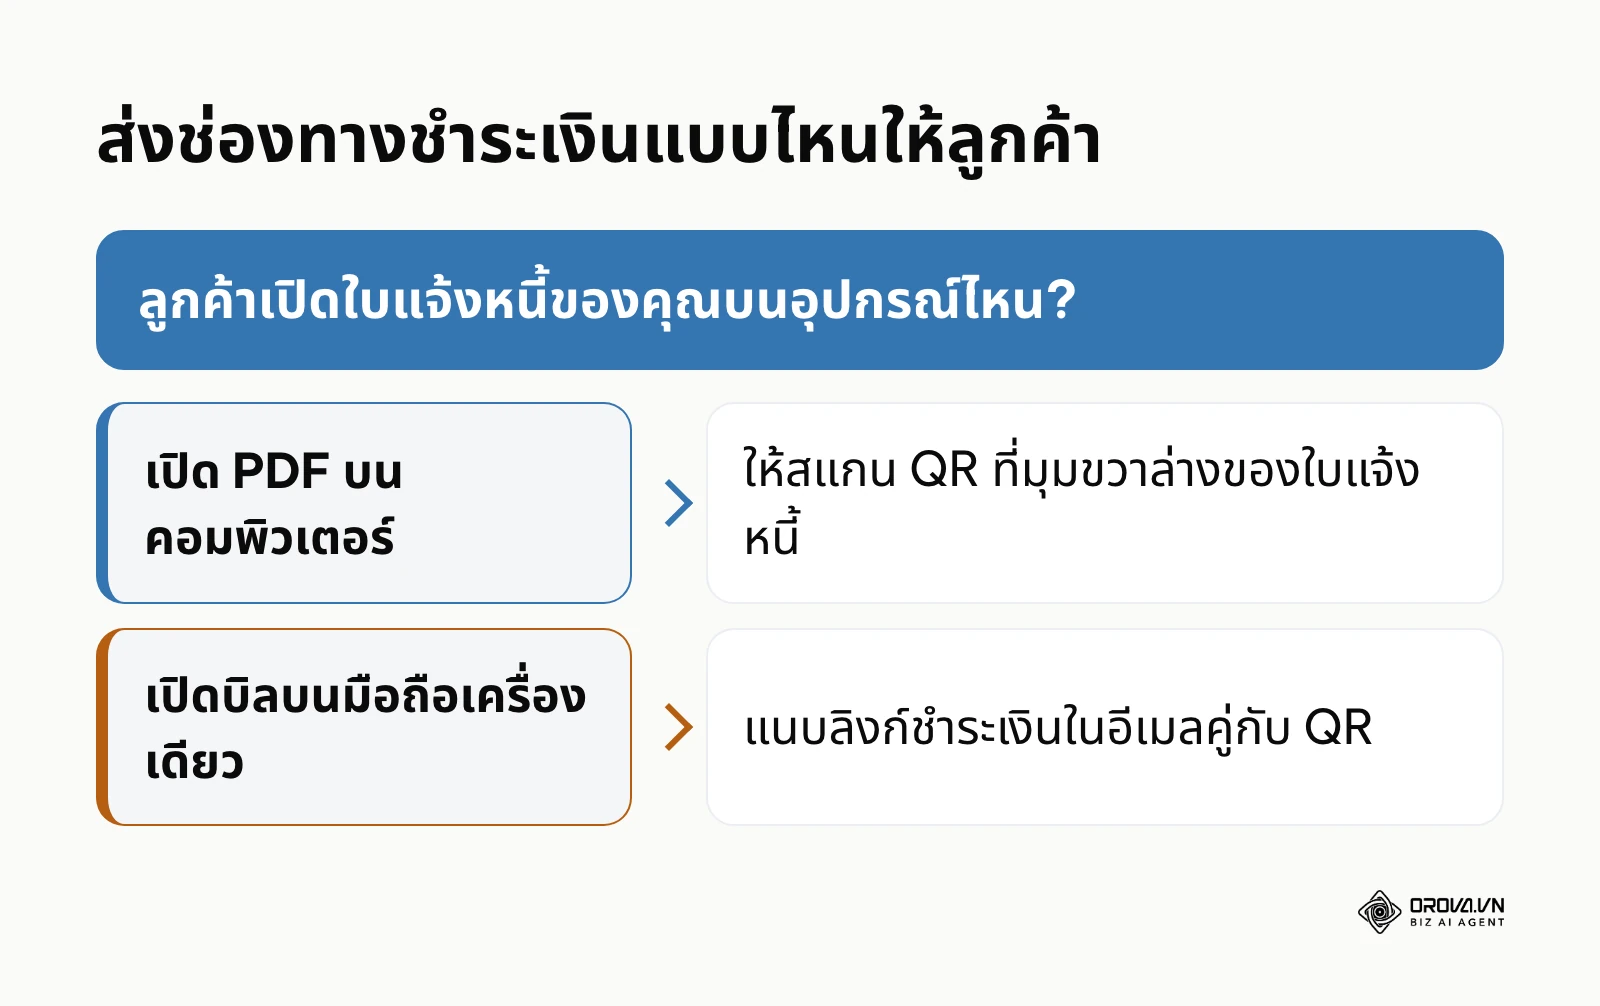
- แนบคิวอาร์ในใบแจ้งหนี้ (Invoice) โดยตรง: ทำให้กระบวนการจ่ายเงินของลูกค้าง่ายที่สุด โดยการก๊อปปี้ภาพคิวอาร์ของคุณ แปะลงไปในมุมขวาล่างของไฟล์ PDF ใบแจ้งหนี้ของคุณเลย ฝ่ายบัญชีของลูกค้าจะชอบมาก
- ใช้ลิงก์ชำระเงินควบคู่กัน: บางครั้งลูกค้าเปิดดูบิลบนมือถือเครื่องเดียว ทำให้ไม่สามารถเอากล้องมาสแกนหน้าจอตัวเองได้ คุณควรสร้างลิงก์หรือ URL สำหรับกดเพื่อเปิดหน้าชำระเงินแนบไปในอีเมลด้วย
- ติดตามความเคลื่อนไหวอย่างชาญฉลาด: หากคุณส่งลิงก์บิลเรียกเก็บเงินไปให้ลูกค้าทางอีเมล และอยากรู้ว่าเขาอ่านหรือยัง คุณสามารถนำลิงก์นั้นไปผ่านระบบ ระบบย่อลิงก์ที่นับจำนวนคลิกได้ เพื่อใช้เช็กสถิติว่ามีการคลิกเปิดดูลิงก์บิลของคุณแล้วหรือยัง ซึ่งเป็นการช่วยติดตามหนี้ได้อย่างแนบเนียนโดยไม่ต้องโทรไปทวงถามให้เสียมารยาท
ตัวอย่างประกอบ: สมมติว่ามีผู้จัดการร้านสาขาของแฟรนไชส์ชานมไข่มุกชื่อดังแห่งหนึ่ง กำลังปวดหัวกับปัญหาเงินขาดบัญชี
- สถานการณ์: ร้านสาขานี้ตั้งอยู่ในทำเลใกล้มหาวิทยาลัย มีพนักงานชงน้ำ 3 คน ปัญหาคือพนักงานมักจะรีบยื่นแก้วน้ำให้ลูกค้าไปก่อนโดยที่ข้อความเงินยังไม่เข้าบัญชี เพราะหลงเชื่อรูปสลิปเก่าที่ลูกค้าแคปเจอร์เตรียมไว้ล่วงหน้า
- ขั้นตอนที่ทำ: 1) ผู้จัดการเรียกประชุมทีมด่วนและกำหนดกฎเหล็ก "ไม่ยืนยันผ่านแอป ห้ามยื่นแก้วเด็ดขาด" 2) ใช้งบประมาณร้านสั่งซื้ออุปกรณ์แจ้งเตือนยอดเงินด้วยเสียง (Soundbox) มาเชื่อมต่อกับบัญชีร้าน 3) นำลำโพงตัวนี้มาตั้งไว้ติดกับเครื่องคิดเงิน และกำชับให้พนักงานฟังเสียงอ่านยอดเงินก่อนเสมอ
- อุปสรรคและวิธีแก้: ในช่วง 2 วันแรก เสียงลำโพงของเครื่องแจ้งเตือนเบาเกินไปเพราะถูกกลบด้วยเสียงเครื่องปั่นน้ำแข็ง ผู้จัดการจึงแก้ไขโดยการหาขาตั้งมายกตัวลำโพงให้สูงขึ้นอยู่ในระดับหูพนักงาน และหันลำโพงออกจากโซนเครื่องปั่น
- ผลลัพธ์: ร้านสาขานี้ไม่พบความสูญเสียจากสลิปปลอมอีกในช่วงหลายเดือนต่อมา โดยที่พนักงานชงน้ำไม่ต้องคอยชะเง้อคอมาเพ่งดูหน้าจอโทรศัพท์ของลูกค้าอีกต่อไป ทำให้สมาธิในการทำงานดีขึ้นมาก
จบปัญหาสถิติการสแกนที่ไม่เคยถูกนำมาใช้วิเคราะห์ เริ่มต้นจัดการลิงก์และรหัสสแกนอย่างมืออาชีพภายในไม่กี่นาทีด้วย Orova Link & QR คุณสามารถปรับแต่งสี โลโก้ และดาวน์โหลดเป็นไฟล์ PNG หรือ SVG ไปใช้งานได้ทันที พิเศษ ใช้งานฟรีถึงสิ้นสุดวันที่ 7/7/2027
แนวโน้มเทคโนโลยีการรับชำระเงิน ในอีก 2-3 ปีข้างหน้า: มุมมองของผู้เขียน
พฤติกรรมการจ่ายเงินของผู้บริโภคเปลี่ยนไปอย่างรวดเร็ว นี่คือ 3 การเปลี่ยนแปลงที่ผมเชื่อว่าจะเกิดขึ้นกับระบบสแกนจ่ายในอนาคตอันใกล้นี้
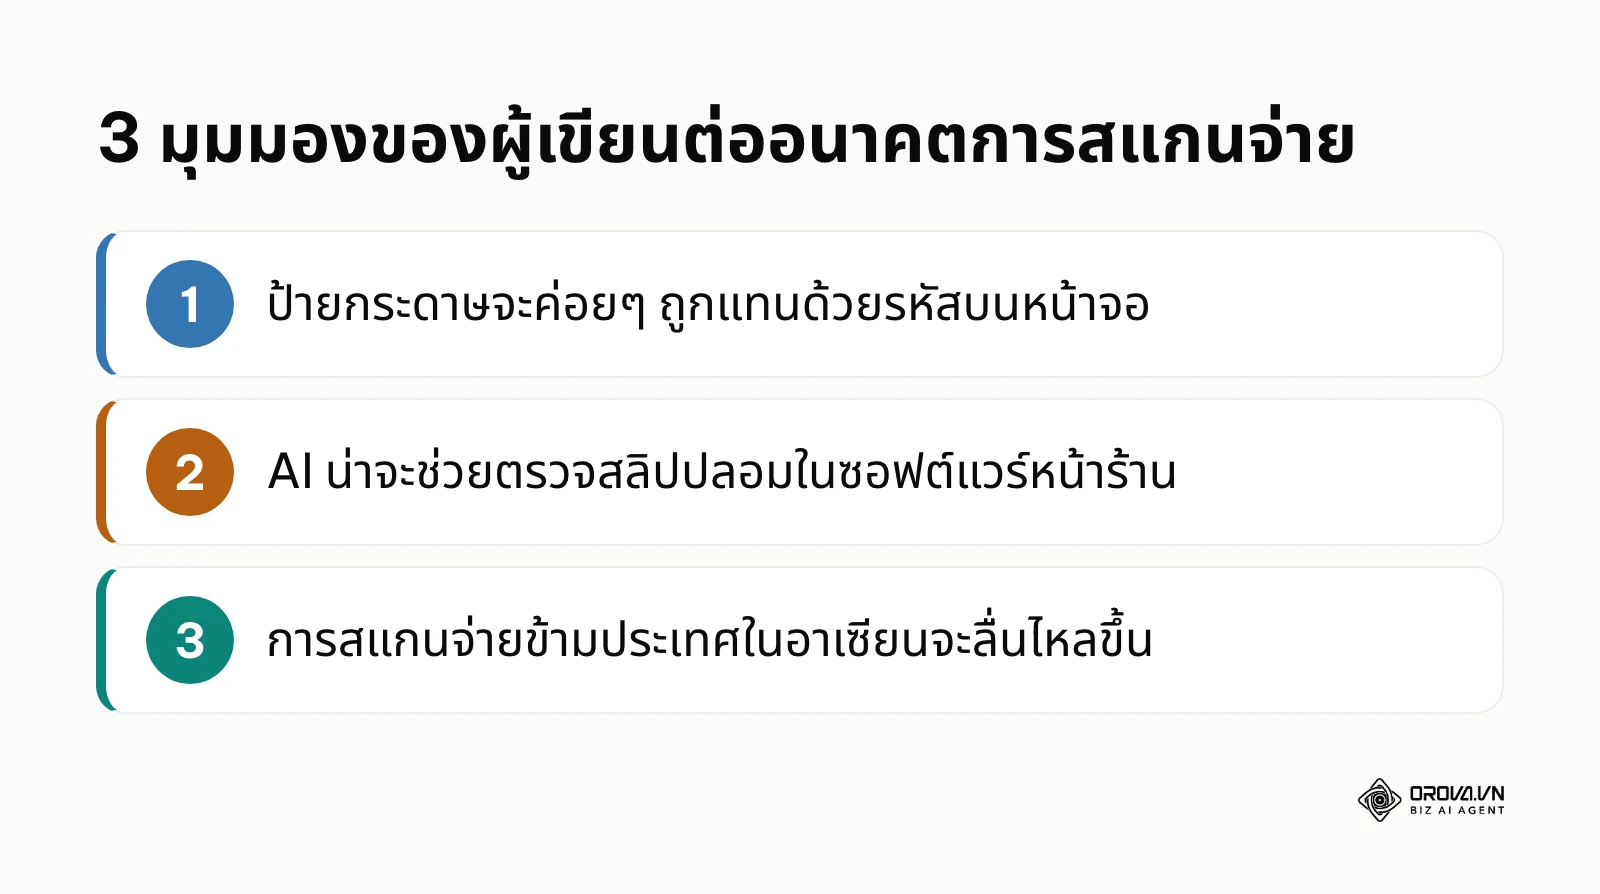
ป้ายรับเงินแบบพิมพ์กระดาษจะค่อยๆ ลดบทบาทลง
สัญญาณที่ผมเห็นคือร้านค้าแฟรนไชส์ ร้านสะดวกซื้อ และซูเปอร์มาร์เก็ตจำนวนมากหันไปแสดงรหัสรับเงินบนหน้าจอแทนป้ายกระดาษ ผมเชื่อว่าในอีก 2-3 ปีข้างหน้า การแสดงคิวอาร์แบบระบุยอดเงิน (Dynamic QR) บนหน้าจออิเล็กทรอนิกส์ จะแพร่หลายมากขึ้น แม้แต่กับร้านค้าริมทางหรือร้านรถเข็น เหตุผลสนับสนุนแนวคิดนี้คือ สถาบันการเงินและบริษัทเทคฯ น่าจะแข่งขันกันแจกเครื่อง POS ขนาดพกพา หรือแจกแอปพลิเคชันจัดการร้านค้าให้แม่ค้าย่อยใช้งานฟรีมากขึ้นเรื่อยๆ เพื่อดึงดูดกระแสเงินสด สิ่งที่ผู้อ่านซึ่งเป็นเจ้าของธุรกิจควรเตรียมตัวตั้งแต่ตอนนี้ คือการเริ่มศึกษาและเปิดรับแอปพลิเคชันหลังบ้านที่สามารถผูก API กับบัญชีธนาคารได้โดยตรง เพื่อให้ระบบของคุณพร้อมก้าวเข้าสู่ยุคอัตโนมัติ
ระบบปัญญาประดิษฐ์ (AI) จะเข้ามาทำหน้าที่เป็นผู้ตรวจสอบสลิปแบบเรียลไทม์
ทุกวันนี้เรายังต้องใช้พนักงานที่เป็นมนุษย์คอยก้มๆ เงยๆ มองสลิปเพื่อจับผิดมิจฉาชีพ ผมมองว่าในอนาคตอันใกล้ AI น่าจะเข้ามามีบทบาทมากขึ้นในฝั่งซอฟต์แวร์ของร้านค้า ลองจินตนาการว่า เมื่อลูกค้าสแกนจ่ายและชูหน้าจอให้กล้องของร้านดู AI จะใช้ระบบ Computer Vision อ่านข้อมูลบนหน้าจอลูกค้า ตรวจสอบการเคลื่อนไหวของลายน้ำ เช็กความถูกต้องของยอดเงิน และเปรียบเทียบกับฐานข้อมูลภายในเสี้ยววินาทีเพื่อบอกพนักงานว่า "ผ่าน" หรือ "ปลอม" นอกจากนี้ AI อาจจะคอยทำหน้าที่แจ้งเตือนพฤติกรรมผิดปกติ เช่น หากพบว่ายอดโอนนี้ถูกส่งมาจากบัญชีที่เพิ่งติด Blacklist ในคดีฉ้อโกง ระบบของร้านอาจจะบล็อกการรับออเดอร์นั้นทันที สิ่งที่ธุรกิจควรทำคือการเตรียมงบประมาณอัปเกรดซอฟต์แวร์หน้าร้านให้พร้อมรองรับปลั๊กอิน AI เหล่านี้ในอนาคต
การชำระเงินข้ามพรมแดนระดับภูมิภาคจะลื่นไหลขึ้นมาก
ปัจจุบันเราเริ่มเห็นข่าวความร่วมมือในการเชื่อมโยงระบบชำระเงินระหว่างประเทศไทยกับบางประเทศในแถบอาเซียนแล้ว ผมขอคาดการณ์ว่า พฤติกรรมที่นักท่องเที่ยวชาวไทยนำสมาร์ทโฟนไปสแกนป้ายร้านราเมงในประเทศญี่ปุ่น หรือนักท่องเที่ยวยุโรปเดินมาสแกนป้ายแม่ค้าขายผัดไทยด้วยแอปของธนาคารในบ้านเกิดเขา จะกลายเป็นเรื่องปกติสามัญเหมือนการรูดบัตรเครดิต โดยมีระบบคำนวณและแปลงสกุลเงินต่างประเทศ (FX) แบบอัตโนมัติซ่อนอยู่เบื้องหลัง แน่นอนว่าการรับรู้ข้อจำกัดเรื่องความผันผวนของอัตราแลกเปลี่ยนยังคงเป็นสิ่งสำคัญ ดังนั้นร้านค้าที่อยู่ในแหล่งท่องเที่ยวจึงควรเตรียมตัวออกแบบป้ายรับเงินให้มีความเป็นสากล มีภาษาอังกฤษและไอคอนธงชาติกำกับไว้ล่วงหน้า เพื่อไม่ให้พลาดโอกาสทองในการกวาดรายได้จากชาวต่างชาติ (อย่างไรก็ตาม ผมต้องขอหมายเหตุไว้ว่า การคาดการณ์ในข้อนี้อาจล่าช้าออกไปจากแผน หากหน่วยงานรัฐมีปัญหาเรื่องการตกลงข้อกฎหมายระหว่างประเทศ)
คำถามที่พบบ่อยเกี่ยวกับ QR พร้อมเพย์
หากมีการเปลี่ยนเบอร์มือถือ รหัสคิวอาร์อันเก่าที่พิมพ์ตั้งไว้ยังใช้รับเงินได้หรือไม่?
คำตอบคือขึ้นอยู่กับพฤติกรรมการตั้งค่าของคุณเอง หากคุณแค่ถอดซิมการ์ดเก่าทิ้งแต่ "ไม่ได้เข้าไปกดยกเลิกการผูกบัญชีเดิม" ในแอปธนาคาร รหัสคิวอาร์ใบนั้นจะยังคงใช้งานได้และเงินจะยังคงโอนเข้าบัญชีคุณ แต่ขอเตือนว่านี่คือความเสี่ยงระดับวิกฤต! หากเบอร์เก่าของคุณหมดอายุและค่ายมือถือนำไปรีไซเคิลขายให้คนอื่น และคนนั้นเอาเบอร์ไปผูกกับบัญชีธนาคารของเขา เงินที่ลูกค้าสแกนผ่านป้ายเก่าหน้าร้านคุณ จะวิ่งเข้าบัญชีคนแปลกหน้าทันทีโดยเรียกคืนได้ยากมาก ดังนั้น กฎเหล็กคือต้องยกเลิกผูกเบอร์เก่าทันที ทำการผูกเบอร์ใหม่ และ "ต้องสร้างรหัสและพิมพ์ป้ายใหม่ทุกครั้ง" ที่เปลี่ยนเบอร์
ระบบนี้สามารถใช้รับเงินโอนตรงจากบัญชีต่างประเทศได้หรือไม่?
ในเชิงเทคนิคปัจจุบัน คุณยังไม่สามารถให้นักท่องเที่ยวชาวอเมริกาสแกนป้ายคิวอาร์ไทยแบบตรงๆ ด้วยแอปธนาคารในสหรัฐอเมริกาของเขาได้ เนื่องจากโครงสร้างคนละระบบกัน แต่ในระดับภูมิภาค ธนาคารแห่งประเทศไทยได้ทำความร่วมมือและเชื่อมท่อระบบกับหลายประเทศในอาเซียนแล้ว เช่น สิงคโปร์ (ระบบ PayNow), มาเลเซีย (ระบบ DuitNow), อินโดนีเซีย, เวียดนาม และกัมพูชา (รายชื่อประเทศและแอปที่รองรับเปลี่ยนแปลงได้ ควรตรวจสอบกับธนาคารของคุณ) หากนักท่องเที่ยวจากประเทศเหล่านี้ใช้แอปพลิเคชันที่รองรับ สแกนป้ายมาตรฐานของร้านค้าไทย ระบบหลังบ้านจะคำนวณอัตราแลกเปลี่ยนและตัดเงินเป็นสกุลเงินท้องถิ่นของเขา ในขณะที่ร้านค้าของคุณจะได้รับเงินเต็มจำนวนเป็นเงินบาทไทยเข้าบัญชีทันที
มีวิธีสร้างรหัสรับเงินสำหรับธุรกิจที่มีหลายสาขา โดยให้เงินเข้าบัญชีบริษัทเดียวได้อย่างไร?
หากคุณใช้วิธีพิมพ์ป้ายกระดาษแบบคงที่ (Static) อันเดียวกันแจกไปวางทุกสาขา ฝ่ายบัญชีส่วนกลางจะไม่สามารถแยกแยะได้เลยว่ายอดเงิน 50 บาทที่เพิ่งเด้งเข้ามานี้ มาจากลูกค้าที่ซื้อสาขาเชียงใหม่ หรือสาขาภูเก็ต วิธีที่ถูกต้องและเป็นมืออาชีพสำหรับธุรกิจคือ การติดต่อธนาคารเพื่อขอเปิดใช้บริการเชื่อมต่อ API (เช่น บริการรับชำระเงิน Biller ID) เพื่อให้ระบบ POS ของแต่ละสาขาสามารถเจเนอเรต รหัสแบบระบุยอดเงิน (Dynamic QR) ซึ่งจะมีการฝัง "รหัสอ้างอิง" (Reference Code) ที่ระบุเลขสาขาซ่อนไว้ในตัวคิวอาร์ ทำให้ฝ่ายบัญชีทราบที่มาของเงินทันทีและตัดสต็อกได้แม่นยำ
QR พร้อมเพย์ ยังจำเป็นไหมเมื่อมี AI เข้ามาช่วยจัดการการชำระเงิน?
จำเป็นอย่างยิ่งครับ เราต้องทำความเข้าใจก่อนว่า AI และระบบรหัสสแกนทำหน้าที่คนละส่วนกัน แม้ว่าในอนาคตเราจะมี AI ที่เก่งกาจสามารถพยากรณ์ยอดขายล่วงหน้า จัดทำรายงานบัญชีอัตโนมัติ หรือแม้แต่ใช้ระบบจดจำใบหน้าลูกค้า (Facial Recognition) เพื่อยืนยันตัวตนในการจ่ายเงินได้ แต่ในท้ายที่สุด "ท่อลำเลียงข้อมูล" ที่ใช้ส่งผ่านคำสั่งทางการเงินที่ปลอดภัย มีเสถียรภาพ และเป็นมาตรฐานกลางระดับประเทศ ก็ยังคงต้องพึ่งพาระบบโครงสร้างพื้นฐานเดิมนี้อยู่ AI ทำหน้าที่เสมือน "สมอง" ที่ช่วยวิเคราะห์และอำนวยความสะดวก แต่คิวอาร์โค้ดเปรียบเสมือน "กุญแจมาตรฐาน" ที่ใช้ปลดล็อกกระเป๋าเงินดิจิทัลเพื่อเชื่อมต่อข้อมูลระหว่างผู้คน
สลิปโอนเงินสามารถถูกมิจฉาชีพทำปลอมได้เนียนแค่ไหน?
ในโลกปัจจุบันที่เครื่องมือเทคโนโลยีเข้าถึงง่าย แอปพลิเคชันแต่งภาพทั่วไปสามารถลบและแก้ไขตัวเลข วันที่ และชื่อบนภาพสลิปได้อย่างแนบเนียนจนพนักงานมองด้วยตาเปล่าแทบไม่ออก ยิ่งไปกว่านั้น บางแอปพลิเคชันเถื่อนของมิจฉาชีพถูกเขียนขึ้นมาเพื่อจำลองหน้าจอแอปธนาคารชื่อดังโดยเฉพาะ สามารถใส่ตัวเลขและแสดงแอนิเมชันให้ดูเหมือนกำลังโอนเงินจริงๆ ได้ด้วยซ้ำ นี่คือเหตุผลสำคัญที่คุณไม่ควรเชื่อ "ภาพบนหน้าจอมือถือ" ที่ลูกค้าโชว์ให้ดูเด็ดขาด วิธีที่เชื่อถือได้ที่สุดคือการเช็กสถานะจากระบบฝั่งผู้รับ (แอปธนาคารของคุณเอง หรือข้อความแจ้งเตือนเงินเข้าของร้าน) ว่ามีเงินเข้ามาในระบบจริงๆ เท่านั้น
ควรเริ่มต้นจากจุดไหนดี?
การนำระบบรับชำระเงินดิจิทัลมาบูรณาการใช้ในธุรกิจ ไม่ได้จบแค่การเซฟรูปภาพ พิมพ์ใส่กระดาษ แล้วนำมาตั้งแปะไว้บนโต๊ะ หากคุณอ่านมาถึงตรงนี้แล้วยังรู้สึกสับสนว่าควรจะลงมือทำอะไรก่อนหลัง ผมขอแนะนำให้พิจารณาตัดสินใจจากสถานะความพร้อมปัจจุบันของธุรกิจคุณ ดังต่อไปนี้:
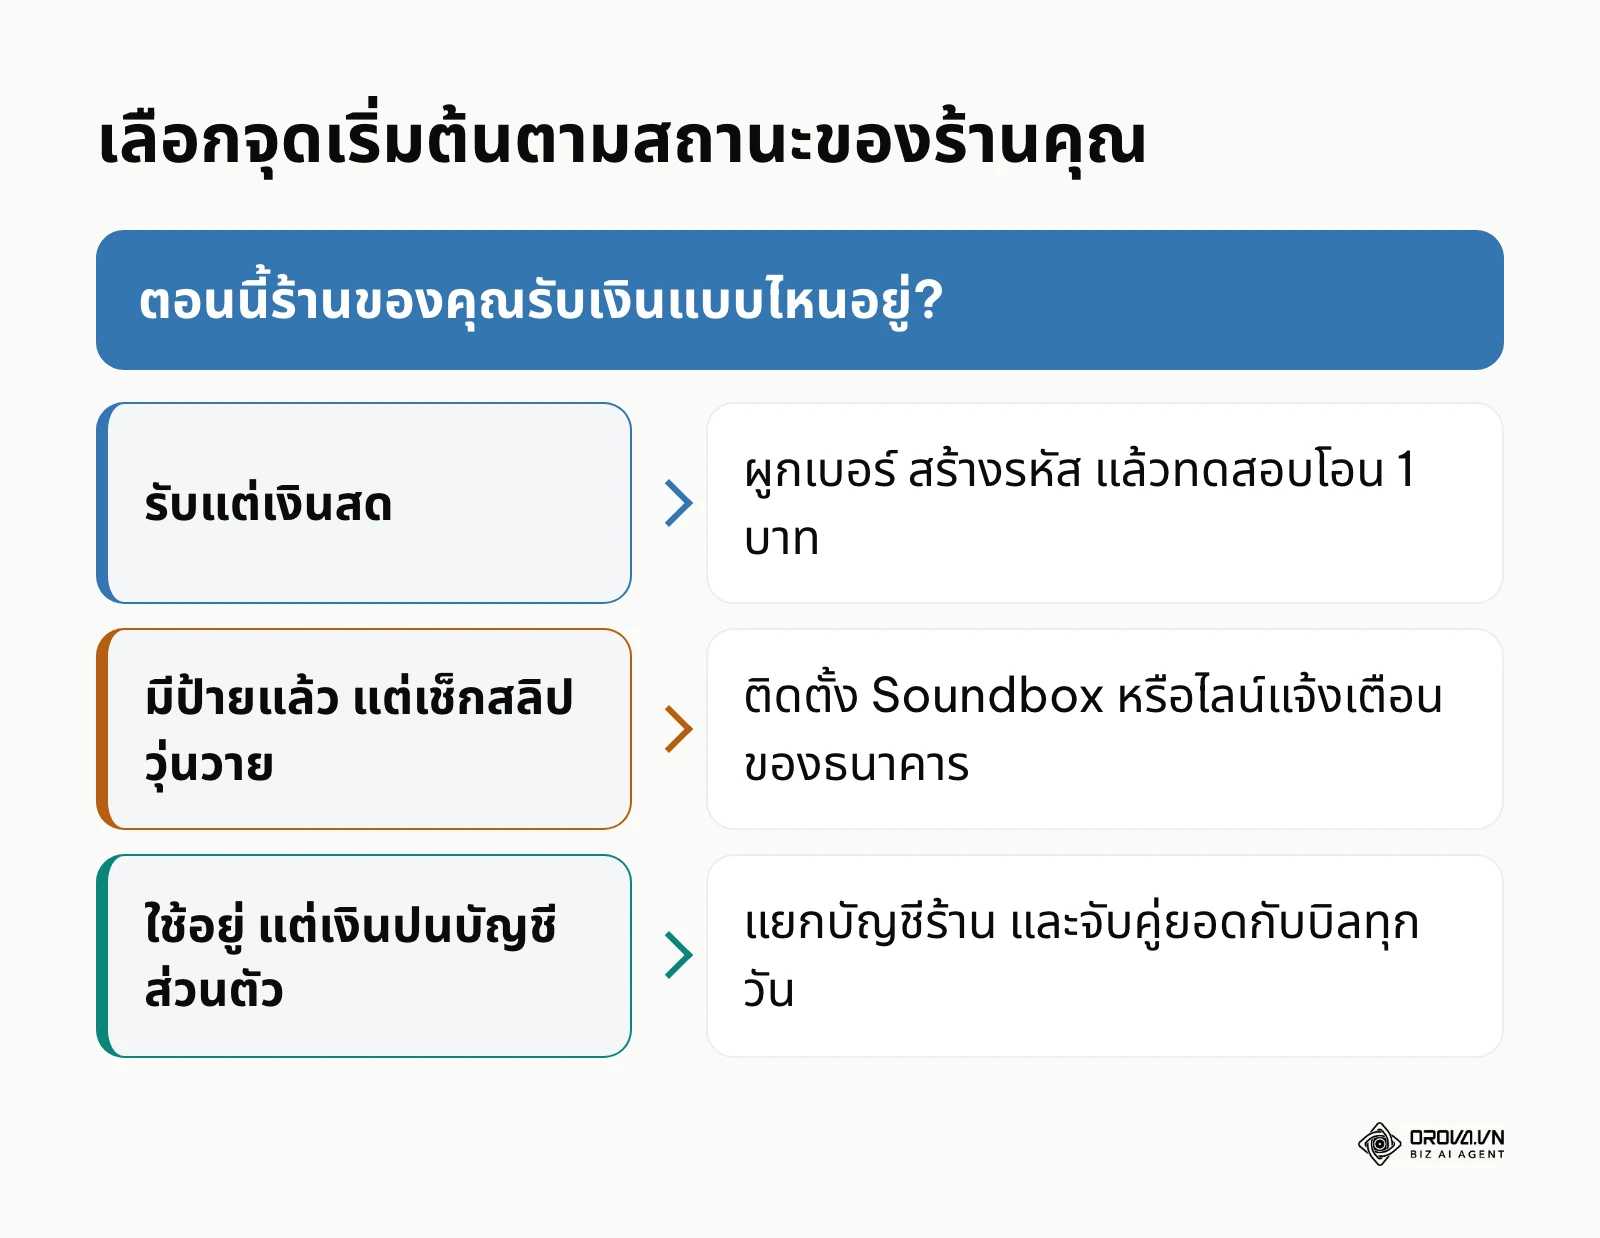
1. หากธุรกิจของคุณยังไม่มีระบบรับเงินดิจิทัลเลย (รับแต่เงินสด 100%) จุดเริ่มต้นที่ง่ายและทรงพลังที่สุดในวันนี้ คือการหยิบสมาร์ทโฟนส่วนตัวของคุณขึ้นมา เปิดแอปพลิเคชันธนาคารที่คุณคุ้นเคยที่สุด และเข้าไปที่เมนูการตั้งค่าเพื่อตรวจสอบให้แน่ใจว่า เบอร์โทรศัพท์ของคุณได้ถูกผูกเข้ากับบัญชีรับเงินเรียบร้อยแล้ว จากนั้นให้คุณลองกดสร้างรหัสรับเงิน บันทึกภาพนั้นลงในมือถือ และทำการทดลองแบบง่ายๆ โดยการส่งภาพนั้นผ่านไลน์ไปให้เพื่อนหรือคนในครอบครัว แล้วขอให้พวกเขาลองสแกนโอนเงินเข้ามาทดสอบสัก 1 บาทดู หากสแกนติดและเงินเข้าบัญชีสำเร็จ คุณก็พร้อมที่จะปริ้นต์ภาพนั้นแปะหน้าโต๊ะทำงานเพื่อเริ่มรับเงินดิจิทัลก้อนแรกได้ทันทีในวันพรุ่งนี้
2. หากคุณมีป้ายรับเงินอยู่แล้ว แต่พนักงานทำงานซ้ำซ้อนและปวดหัวกับการเช็กสลิป สิ่งแรกที่คุณสามารถลงมือปรับปรุงได้ภายในสัปดาห์นี้เลย คือการรื้อกระบวนการทำงานหน้าเคาน์เตอร์ใหม่ทั้งหมด ให้คุณลงทุนนำระบบเสียงแจ้งเตือนยอดเงิน (Soundbox) มาติดตั้งใช้งาน หรืออย่างน้อยที่สุดคือการตั้งค่าไลน์แจ้งเตือนของธนาคาร (เช่น แจ้งเตือนผ่าน SCB Connect) ให้ดังเตือนที่โทรศัพท์มือถือส่วนกลางของร้านโดยเฉพาะ การบังคับใช้มาตรการนี้จะช่วยลดภาระทางสายตาของพนักงานที่ต้องคอยชะเง้อเพ่งดูหน้าจอลูกค้า และเป็นการแก้ปัญหาความกังวลเรื่องการโดนหลอกด้วยสลิปปลอมได้อย่างเห็นผล
3. หากคุณใช้งานระบบนี้อยู่แล้ว แต่ไม่เคยวัดผลความคุ้มค่าหรือต่อยอดข้อมูลเลย สำหรับธุรกิจที่รับโอนเงินผ่านมือถือเป็นช่องทางหลักแต่ระบบบัญชีรายรับยังคงวุ่นวายปะปนกับเงินส่วนตัว สิ่งแรกที่ต้องทำอย่างเร่งด่วนคือการแยก "บัญชีส่วนตัว" ออกจาก "บัญชีสำหรับร้านค้า" อย่างเด็ดขาด พรุ่งนี้เช้าให้คุณเดินไปที่ธนาคารและขอเปิดบัญชีออมทรัพย์ใหม่สำหรับใช้หมุนเวียนในกิจการโดยเฉพาะ จากนั้นเริ่มฝึกให้พนักงานสรุปยอดโอนเข้าบัญชี นำมาเทียบกับบิลขายสินค้าตอนปิดร้านทุกวัน เพื่อดูว่าความสูญเสียจากข้อผิดพลาดลดลงเหลือศูนย์จริงหรือไม่ นอกจากนี้ หากคุณมีลูกค้าแวะเวียนมาสอบถามข้อมูลที่หน้าเพจเฟซบุ๊กและมักจะขอดูหน้าบัญชีรับเงินอยู่บ่อยๆ คุณอาจพิจารณาศึกษาการทำ Landing page สำหรับขายของ และเรียนรู้พื้นฐาน SEO ให้หน้าเว็บถูกค้นเจอ เพื่อสร้างหน้าเว็บไซต์สไตล์มินิมอล ที่รวมรวบทั้งรูปภาพรายละเอียดสินค้า รีวิวจากลูกค้า และรหัสสแกนจ่ายจบในหน้าเว็บเดียว เพื่อมอบประสบการณ์การเลือกซื้อสินค้าที่สะดวกสบายที่สุดให้กับลูกค้าของคุณ
About the author

Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.
บริหารธุรกิจด้วย AI Agent
Orova คือ Biz AI Agent ที่ทำงานตลอดเวลา — วางแผน ลงมือทำ และปรับให้ดีขึ้นเอง
ประหยัดเวลา เพิ่มประสิทธิภาพ