Mã QR thanh toán là gì? Cách dùng, chống lừa đảo và khắc phục lỗi
Mã QR thanh toán là mã vạch hai chiều chứa thông tin tài khoản nhận tiền (ngân hàng, số tài khoản, tên người nhận, có khi kèm sẵn số tiền và nội dung chuyển khoản). Người mua chỉ cần mở ứng dụng ngân hàng hoặc ví điện tử, quét mã, kiểm tra tên người nhận rồi xác nhận, không phải gõ tay từng con số. Ở Việt Nam, mã QR thanh toán liên ngân hàng phổ biến nhất đi theo chuẩn VietQR do NAPAS vận hành, và chia làm hai loại: mã tĩnh in sẵn (khách tự nhập số tiền) và mã động tạo riêng cho từng đơn (có sẵn số tiền và nội dung).
Dù vậy, nhiều chủ cửa hàng vẫn mang cách hiểu cũ, cho rằng tính năng này chỉ dành cho giới trẻ hoặc các chuỗi siêu thị lớn, hoặc nhầm lẫn nó với các dạng mã quét mở liên kết web thông thường.
Nếu bạn là chủ doanh nghiệp, quản lý cửa hàng hay đơn giản là một người thường xuyên mua sắm, bài viết này sẽ đóng vai trò như một lăng kính toàn diện. Chúng ta sẽ cùng giải phẫu sâu cách công nghệ mã qr thanh toán thực sự hoạt động dưới góc độ kỹ thuật, các thao tác xử lý lỗi quét mã phổ biến, và quan trọng nhất là bộ nguyên tắc phòng chống lừa đảo dán đè để bất kỳ ai cũng tự tin giao dịch trong kỷ nguyên số.
Mã QR thanh toán là gì?
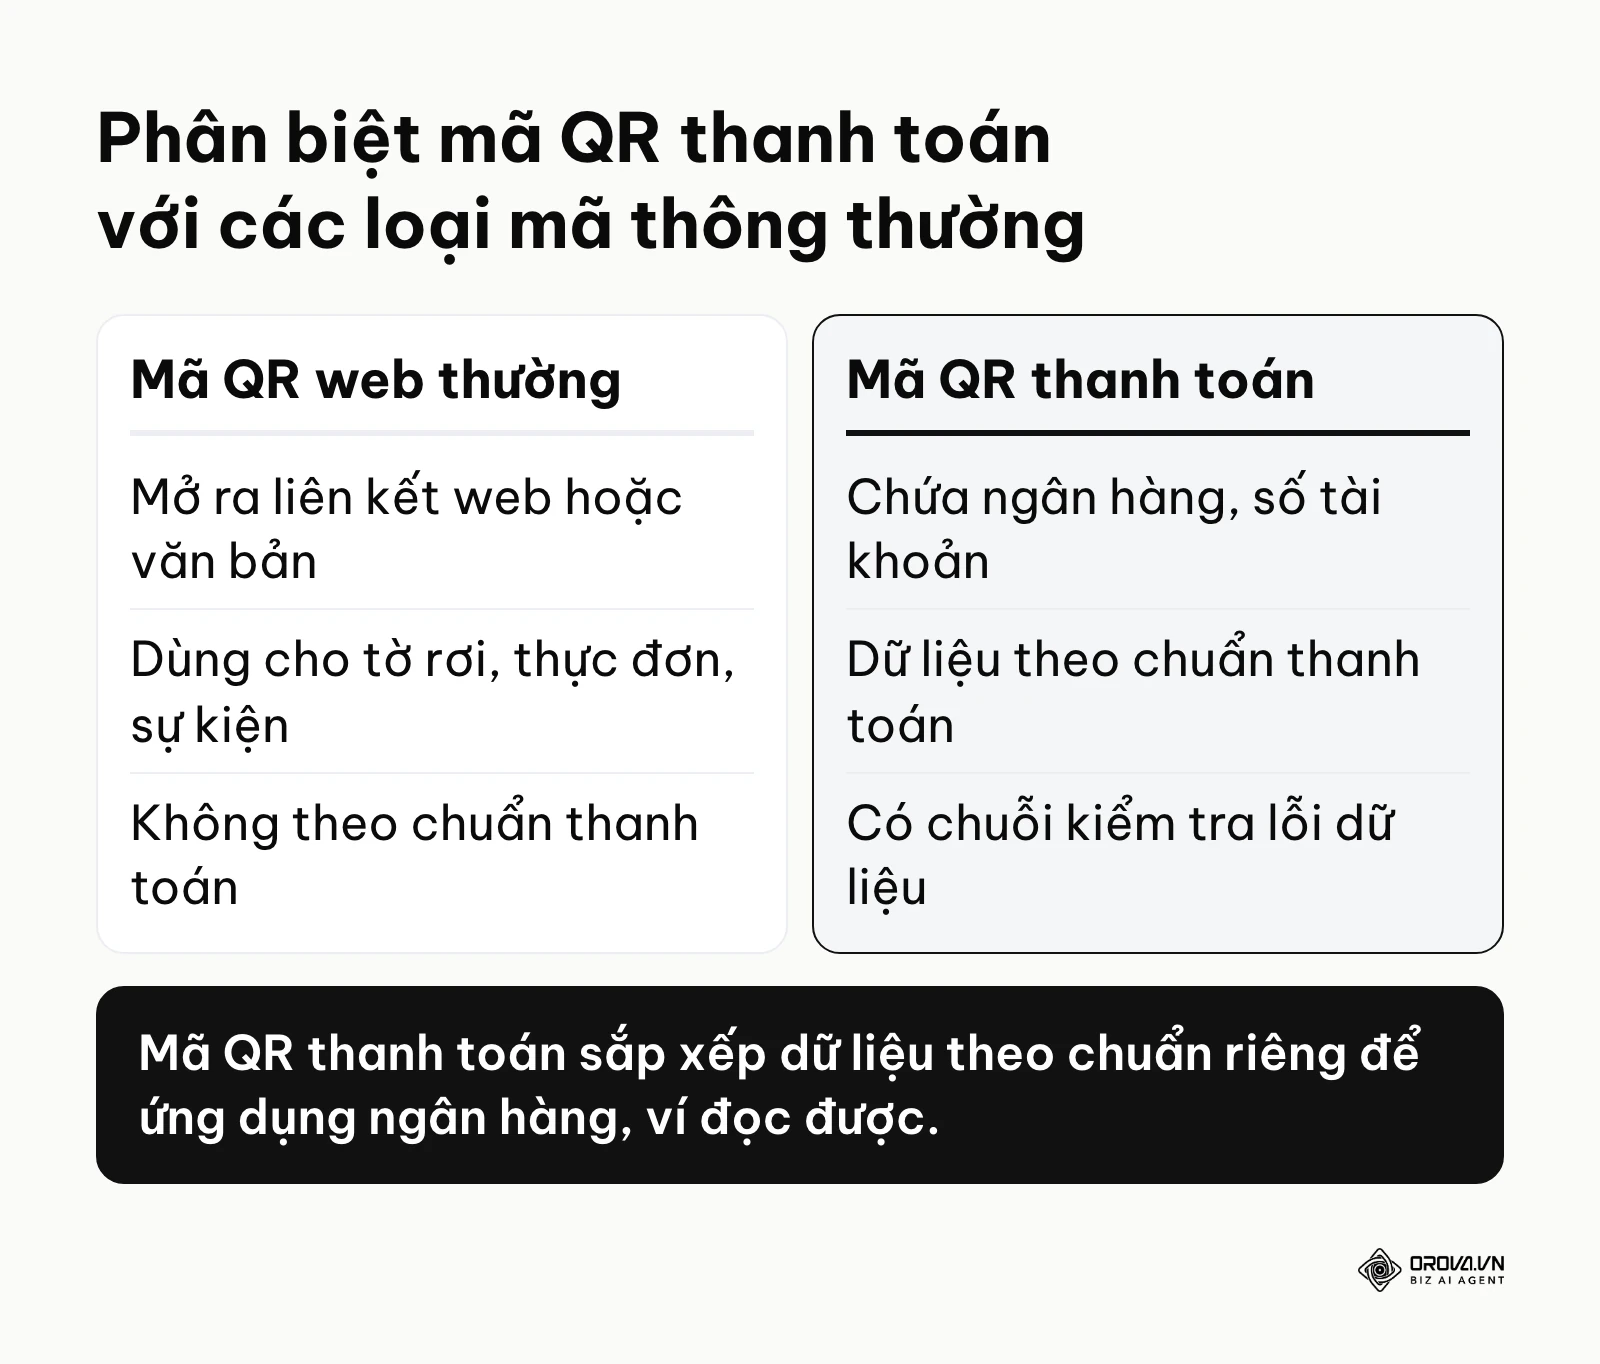
Mã QR thanh toán là loại mã vạch hai chiều chứa dữ liệu tài khoản nhận tiền, dùng để chuyển tiền. Khác với mã QR mở website, dữ liệu trong mã được sắp xếp theo chuẩn thanh toán, nên ứng dụng ngân hàng hoặc ví điện tử tự điền thông tin người nhận. Nhờ đó, bạn không phải gõ tay số tài khoản và ít nhầm hơn.
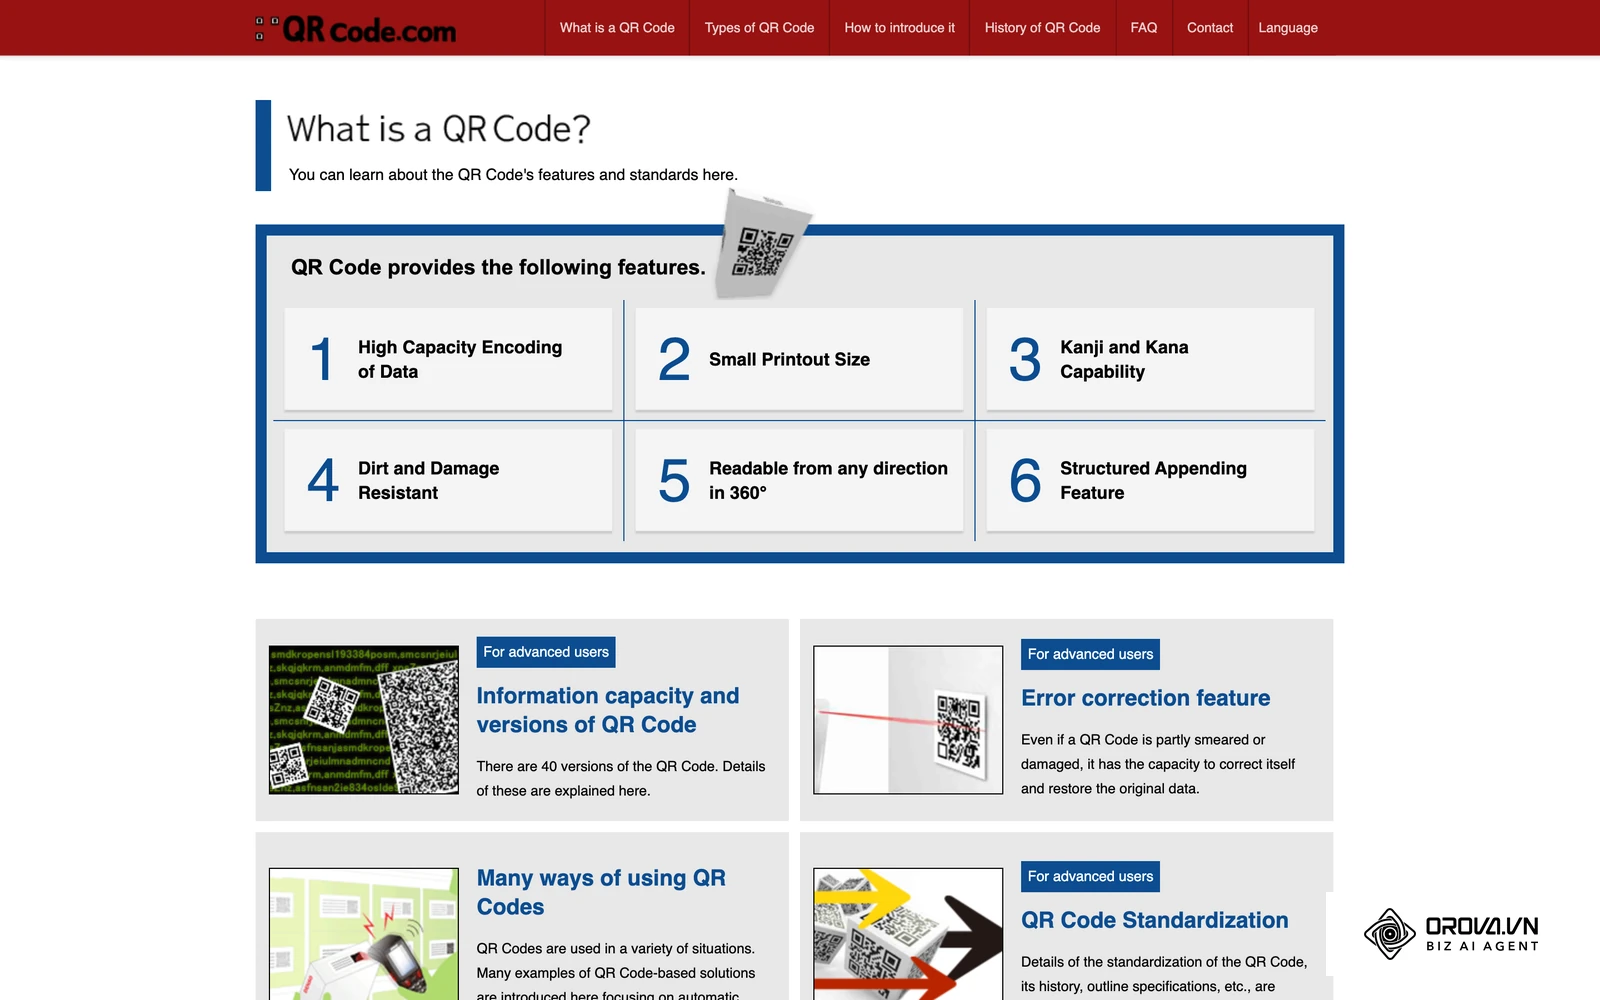
Mã QR (viết tắt của Quick Response - phản hồi nhanh) ban đầu được kỹ sư Masahiro Hara thuộc công ty Denso Wave phát minh vào năm 1994 để theo dõi linh kiện ô tô trong nhà máy. Đến khi thiết bị di động có camera độ phân giải cao phổ biến, ngành công nghiệp tài chính đã nhanh chóng vay mượn cấu trúc lưu trữ ưu việt của loại mã này để tạo ra một phương thức định danh tài khoản tức thời.
Mọi người rất dễ nhầm lẫn công nghệ này với các dạng mã quét thông dụng khác, sự khác biệt nằm ở bảng phân loại sau đây:
| Khái niệm | Khác ở đâu | Ví dụ ứng dụng |
|---|---|---|
| Mã QR web thông thường | Dữ liệu bên trong chỉ là một chuỗi văn bản hoặc một đường dẫn URL. | Quét mã trên tờ rơi để mở trang đăng ký sự kiện, quét mã gắn trên bàn để xem thực đơn quán cà phê. |
| Mã vạch 1D truyền thống | Dạng các vạch sọc đứng song song, chứa được rất ít ký tự, thường đọc bằng máy quét chuyên dụng. | Dán trên vỏ chai nước, gói bánh để siêu thị quét giá tiền trên hệ thống nội bộ. |
| Mã QR thanh toán | Dữ liệu sắp xếp theo chuẩn thanh toán, chứa mã ngân hàng, số tài khoản, có thể kèm số tiền, nội dung và một chuỗi kiểm tra (checksum) để phát hiện dữ liệu bị đọc sai. | Quét bảng mica tại quầy phở để chuyển 35.000đ trực tiếp vào số tài khoản của chủ quán. |
Để dễ hình dung: nếu bạn quét mã QR quảng cáo dán trên tờ rơi, trình duyệt điện thoại sẽ mở ra một trang web. Còn mã QR thanh toán được đọc trong ứng dụng ngân hàng hoặc ví điện tử, và kết quả là một màn hình chuyển tiền đã điền sẵn người nhận, chờ bạn kiểm tra và xác nhận. Nếu bạn muốn làm loại mã dẫn tới trang web, thực đơn hay tờ giới thiệu, hãy xem cách tạo mã QR chuyên nghiệp.
Ý nghĩa của mã QR thanh toán trong bức tranh giao dịch
Từ hàng trăm năm nay, nền thương mại bán lẻ luôn đối mặt với vấn đề bất đối xứng thông tin và gánh nặng vật lý. Bất đối xứng thông tin xảy ra khi người mua phải nghe người bán đọc một dãy số tài khoản dài, nhập lại vào điện thoại, và thường xuyên xảy ra lỗi gõ nhầm một con số dẫn đến tiền đi sai địa chỉ. Gánh nặng vật lý nằm ở quy trình cất giữ, đếm và thối tiền lẻ, một khâu tốn vô số giờ công lao động của con người mỗi ngày.
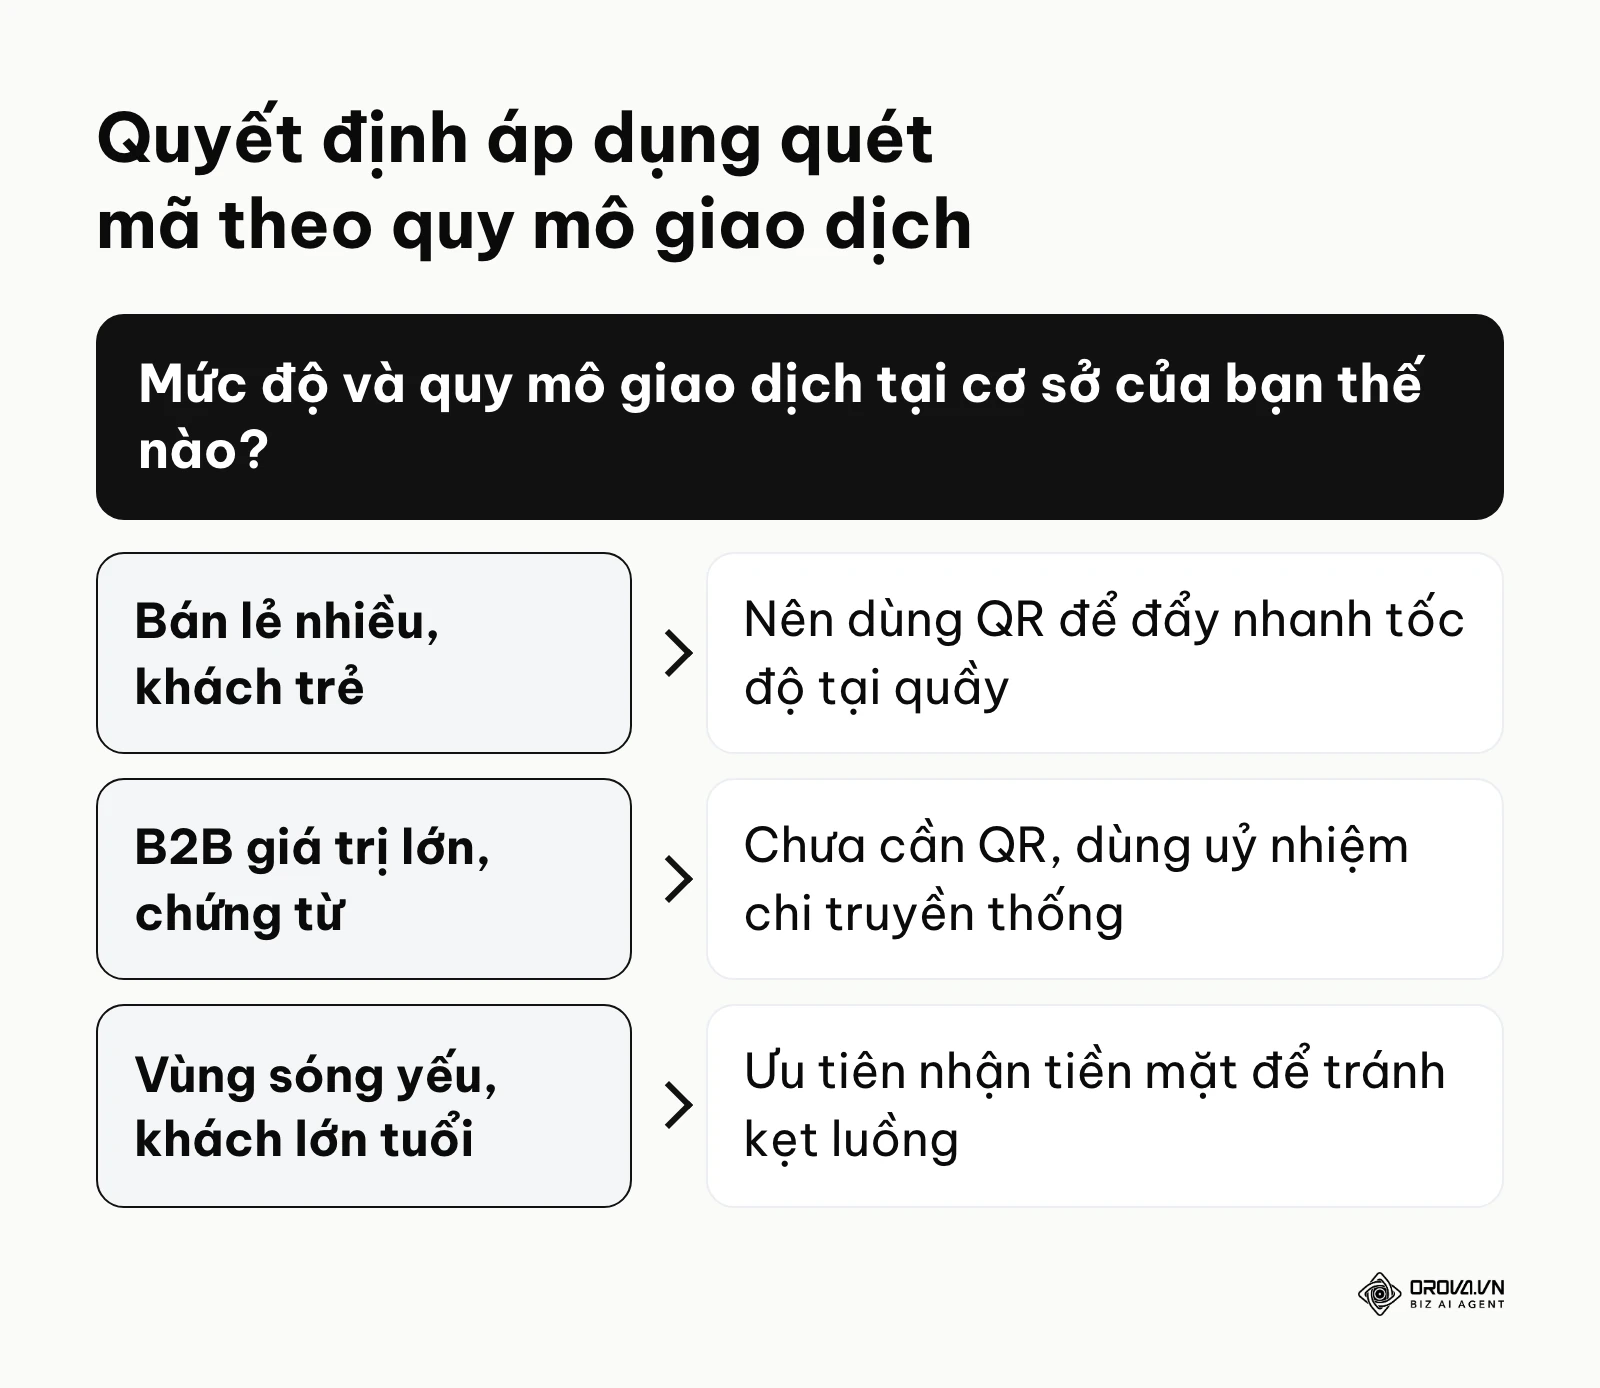
Trong bức tranh lớn của một luồng giao dịch tiêu chuẩn, mã QR đứng chính xác ở giữa bước "chốt đơn hàng" và bước "hạch toán kế toán". Nó đóng vai trò như một chiếc cầu nối: thông tin nhận tiền của người bán được đóng gói sẵn thành một hình ảnh, người mua quét là có đủ dữ liệu để chuyển, không phải đọc hay chép lại.
Nếu các doanh nghiệp bán lẻ bỏ qua phương thức này, họ không chỉ đánh mất trải nghiệm mượt mà của nhóm khách hàng trẻ tuổi vốn không còn thói quen mang theo ví da, mà còn tự đẩy mình vào rủi ro kiểm soát dòng tiền mặt lỏng lẻo. Hệ thống vận hành sẽ phải gánh thêm chi phí đếm tiền, nộp tiền vào ngân hàng và nguy cơ hao hụt do nhầm lẫn.
Khi nào chưa cần dùng mã QR thanh toán? Dù công nghệ phổ biến, tính đến năm 2026 có hai trường hợp bạn chưa nên áp dụng. Thứ nhất, cửa hàng phục vụ chủ yếu người cao tuổi ở vùng mạng yếu, ép quét mã sẽ gây bối rối và kẹt quầy. Hãy nhận tiền mặt thay thế. Thứ hai, trong giao dịch B2B giá trị lớn, thanh toán cần uỷ nhiệm chi và đối soát chứng từ kế toán. Ở tình huống này, chuyển khoản truyền thống theo hợp đồng là phương án bắt buộc. Dùng mã QR lúc này là chưa đúng lúc và lãng phí công sức thiết lập.
Giá trị, lợi ích của mã QR thanh toán mang lại
Việc ứng dụng mã quét không đơn thuần là một trào lưu công nghệ, mà là một đòn bẩy tối ưu hoá vận hành sâu sắc. Các giá trị này được chia làm hai lớp rõ rệt: lợi ích vĩ mô cho tổ chức doanh nghiệp và lợi ích vi mô cho người trực tiếp thực thi thao tác.
Tăng tốc độ quay vòng vốn và dòng tiền
Đối với tổ chức, việc giảm thiểu thời gian chuyển hoá từ hàng tồn kho thành tiền gửi ngân hàng là cực kỳ quan trọng. Khi khách mua hàng bằng tiền mặt, khoản tiền này vẫn nằm trong két sắt, chưa sinh lời và cần thời gian gom đi nộp. Việc áp dụng mã QR đưa tiền thẳng vào tài khoản ngân hàng của doanh nghiệp; thời gian tiền về theo quy định của ngân hàng bạn dùng. Dòng tiền này có thể sớm được kế toán sử dụng để thanh toán công nợ nhà cung cấp, rút ngắn chu kỳ quay vòng vốn.
Giảm chi phí vận hành và quản lý tiền mặt
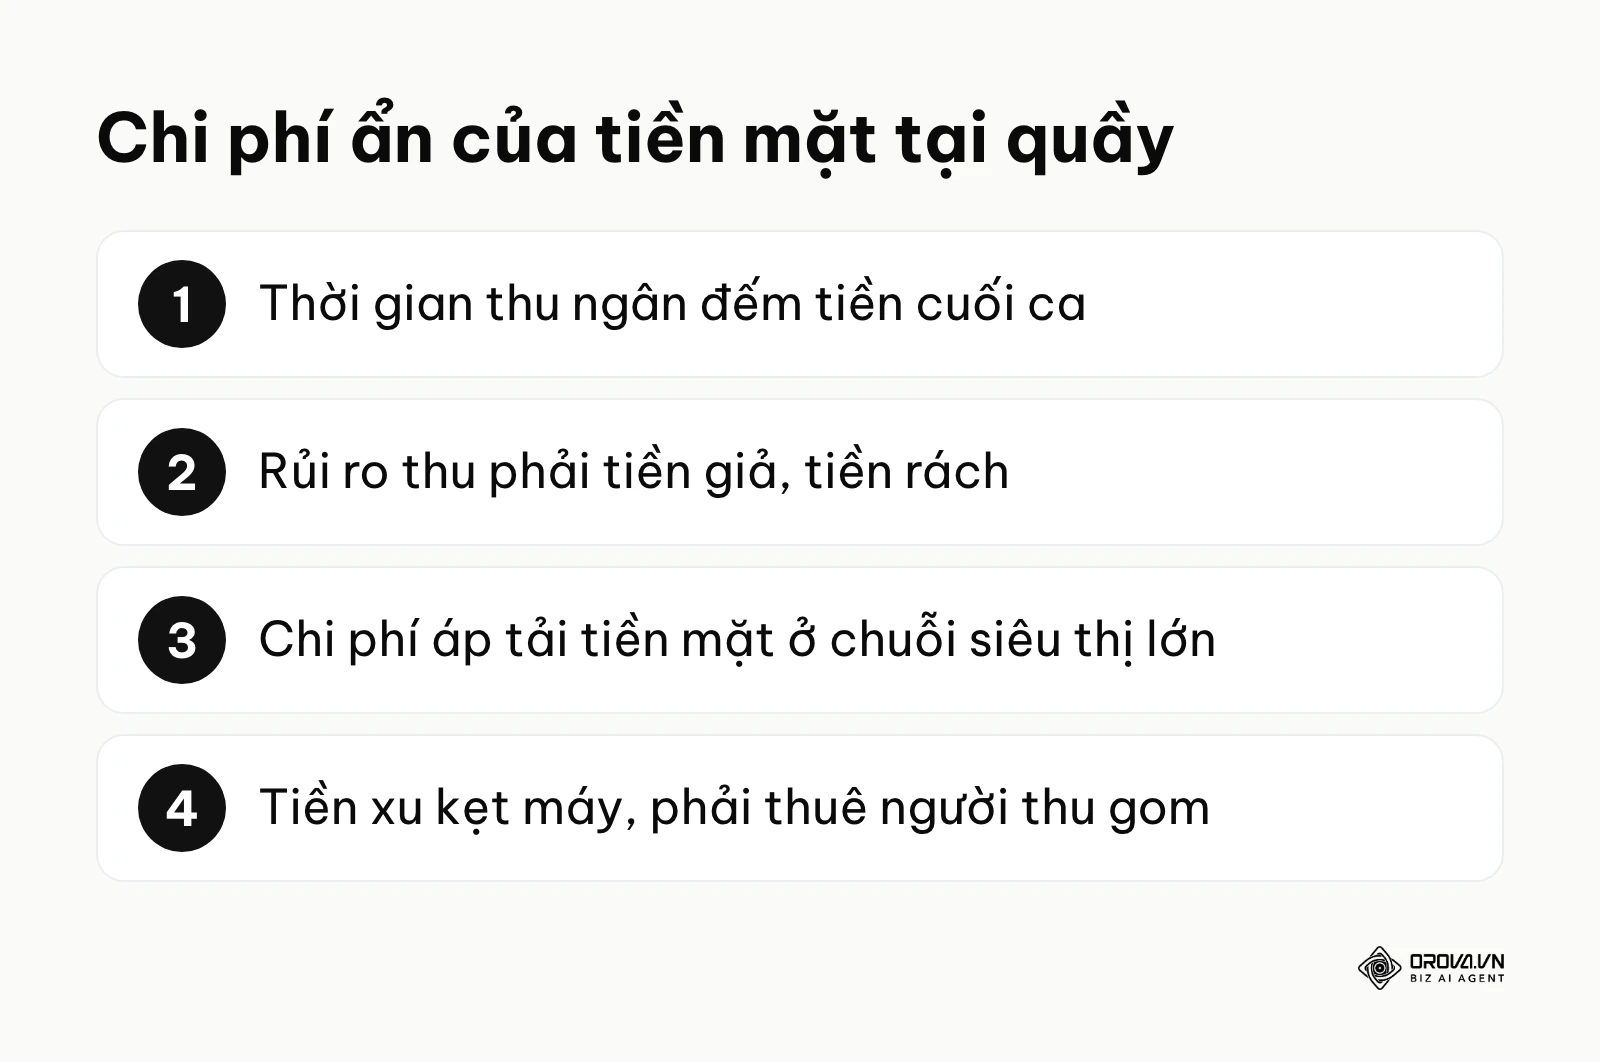
Sự cồng kềnh của tiền giấy đòi hỏi nhiều chi phí ẩn: thời gian thu ngân đếm ca, rủi ro thu phải tiền giả, tiền bị rách nát, và chi phí thuê dịch vụ áp tải tiền mặt đối với các chuỗi siêu thị lớn.
Ví dụ minh hoạ: Bối cảnh, anh Nam vận hành một chuỗi ba cửa hàng giặt sấy tự động với rất nhiều giao dịch mệnh giá nhỏ lẻ. Các bước đã làm, trước đây anh thuê người đến thu gom tiền xu và tiền lẻ từ máy mỗi tuần hai lần, sau đó đem ra ngân hàng đổi. Chỗ vấp và cách gỡ, tiền xu hay bị kẹt máy làm hỏng thiết bị, phí đổi tiền ở ngân hàng cũng tốn kém. Anh khắc phục bằng cách dán mã định danh lên từng máy, khách dùng điện thoại để khởi động. Kết quả, chi phí bảo trì hộc tiền giảm hẳn, và anh theo dõi được doanh thu từng máy mọi lúc mọi nơi trên điện thoại, bỏ luôn khâu kiểm đếm mệt mỏi.
Giảm rủi ro gian lận và thất thoát
Tình trạng thất thoát tại quầy do nhân viên thối nhầm tiền hoặc cố tình biển thủ là cơn đau đầu của nhiều quản lý. Mọi giao dịch qua mã đều để lại dấu vết trong sao kê ngân hàng, dễ đối soát hơn tiền mặt.
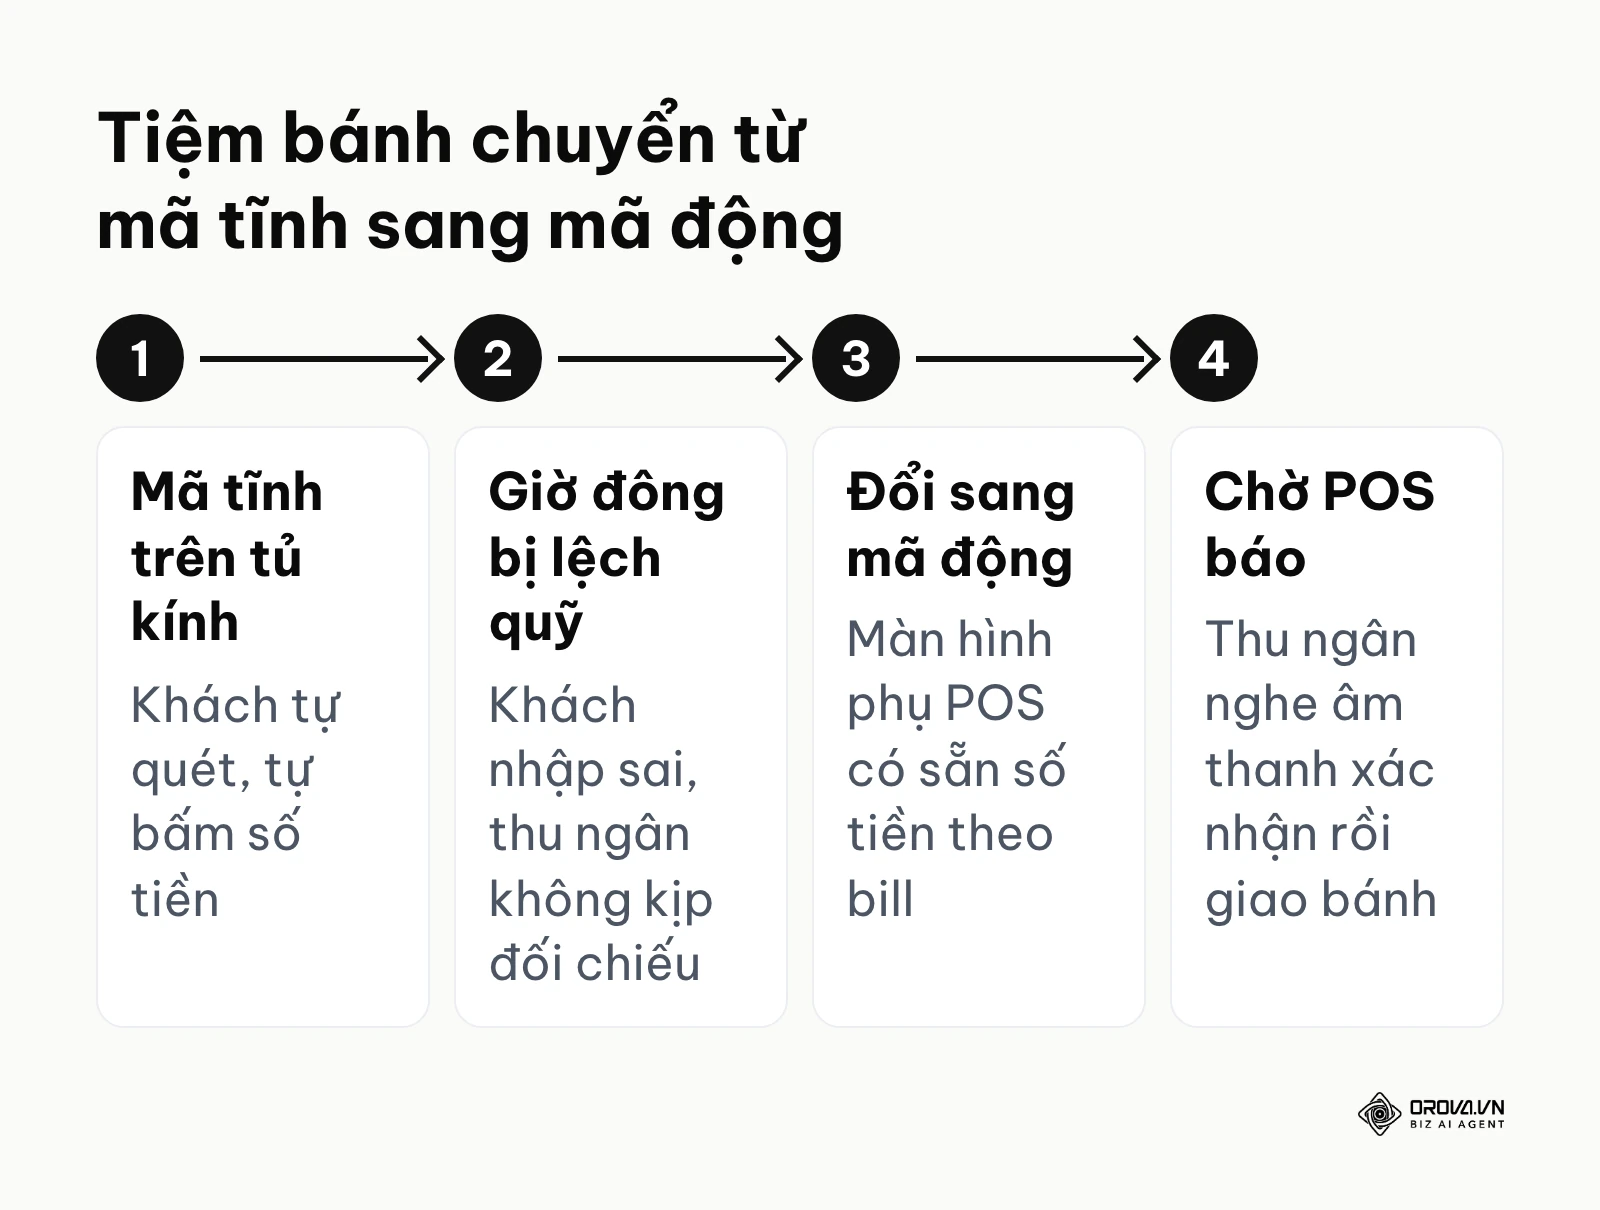
Ví dụ minh hoạ: Bối cảnh, chị Mai là quản lý một tiệm bánh ngọt nhỏ với ba thu ngân làm ca xoay vòng. Các bước đã làm, ban đầu chị chỉ in một tấm thẻ mã QR tĩnh ép plastic để trên mặt tủ kính cho khách tự quét và tự bấm số tiền. Chỗ vấp và cách gỡ, vào giờ tan tầm khách đông, nhiều người quét vội nhập sai số tiền, trong khi thu ngân không kịp nhìn màn hình từng người để đối chiếu, dẫn đến lệch quỹ. Chị Mai lập tức gỡ bỏ tấm mica, chuyển sang dùng màn hình phụ của máy POS sinh ra mã động nạp sẵn số tiền tương ứng với bill vừa chốt. Kết quả, thu ngân chỉ cần gói bánh và chờ nghe máy POS báo âm thanh xác nhận, rủi ro hụt doanh thu cuối ngày do lỗi con người giảm rõ.
Giải phóng áp lực cho nhân viên và khách hàng
Ở góc độ người thực thi, công cụ này là "vị cứu tinh" tâm lý. Thu ngân không còn nơm nớp lo sợ đền tiền do thối nhầm vào những dịp cao điểm lễ Tết. Khách hàng, đặc biệt là dân văn phòng, chỉ cần cầm theo một chiếc điện thoại khi đi ăn trưa, không phải bận tâm việc giữ khư khư chiếc ví dày cộm hoặc ngại ngùng vì đưa tờ tiền mệnh giá quá lớn cho một cuốc xe ôm ngắn.
| Lợi ích mang lại | Đo lường bằng chỉ số nào | Thấy kết quả sau bao lâu |
|---|---|---|
| Tối ưu luồng thanh toán tại quầy | Số lượng khách phục vụ / giờ | Thấy ngay trong tuần đầu tiên |
| Giảm chi phí xử lý tiền mặt | Số giờ công kiểm đếm cuối ca | Rõ rệt sau 1 tháng |
| Hạn chế chênh lệch quỹ | Tỷ lệ lệch doanh thu / tổng bill | Thấy ngay ở lần đối soát tới |
Mã QR thanh toán lo phần nhận tiền; còn mã dẫn khách tới thực đơn, trang giới thiệu hay trang đánh giá thì nên làm riêng. Orova là Biz AI Agent, trong đó Orova Link & QR giúp bạn tạo mã QR, rút gọn link và xem lượt quét theo ngày, thiết bị, nguồn; mã QR động còn đổi được trang đích sau khi đã in.
Cách hoạt động và phân loại mã QR thanh toán
Mặc dù thao tác chỉ tốn một giây, đằng sau bề mặt ô vuông đen trắng là một sự phối hợp tinh vi của các thuật toán quang học và hệ thống mạng máy tính phức tạp. Cấu trúc của một hình vuông này được chia làm nhiều vùng đảm nhận các nhiệm vụ kỹ thuật chuyên biệt.
Phân tích giải phẫu bề mặt hiển thị
Mã quét không phải là một bức tranh ngẫu nhiên. Camera điện thoại của bạn đọc nó dựa trên ba thành phần nền tảng:
- Vùng định vị (Finder Pattern): Đây là ba ô vuông lớn nằm ở ba góc (trái trên, trái dưới, phải trên). Tác dụng của chúng là giúp camera điện thoại ngay lập tức hiểu được bức hình đang bị xoay ngang, lộn ngược hay nghiêng, từ đó tự động xoay trục toạ độ để đọc dữ liệu chuẩn xác mà không cần khách hàng phải cầm máy thẳng đứng.
- Vùng thông tin dữ liệu (Payload): Nằm len lỏi giữa không gian còn lại là các điểm ảnh đen và trắng đại diện cho mã nhị phân 0 và 1. Dữ liệu này chứa thông tin người nhận, được đóng gói theo dạng chuỗi.
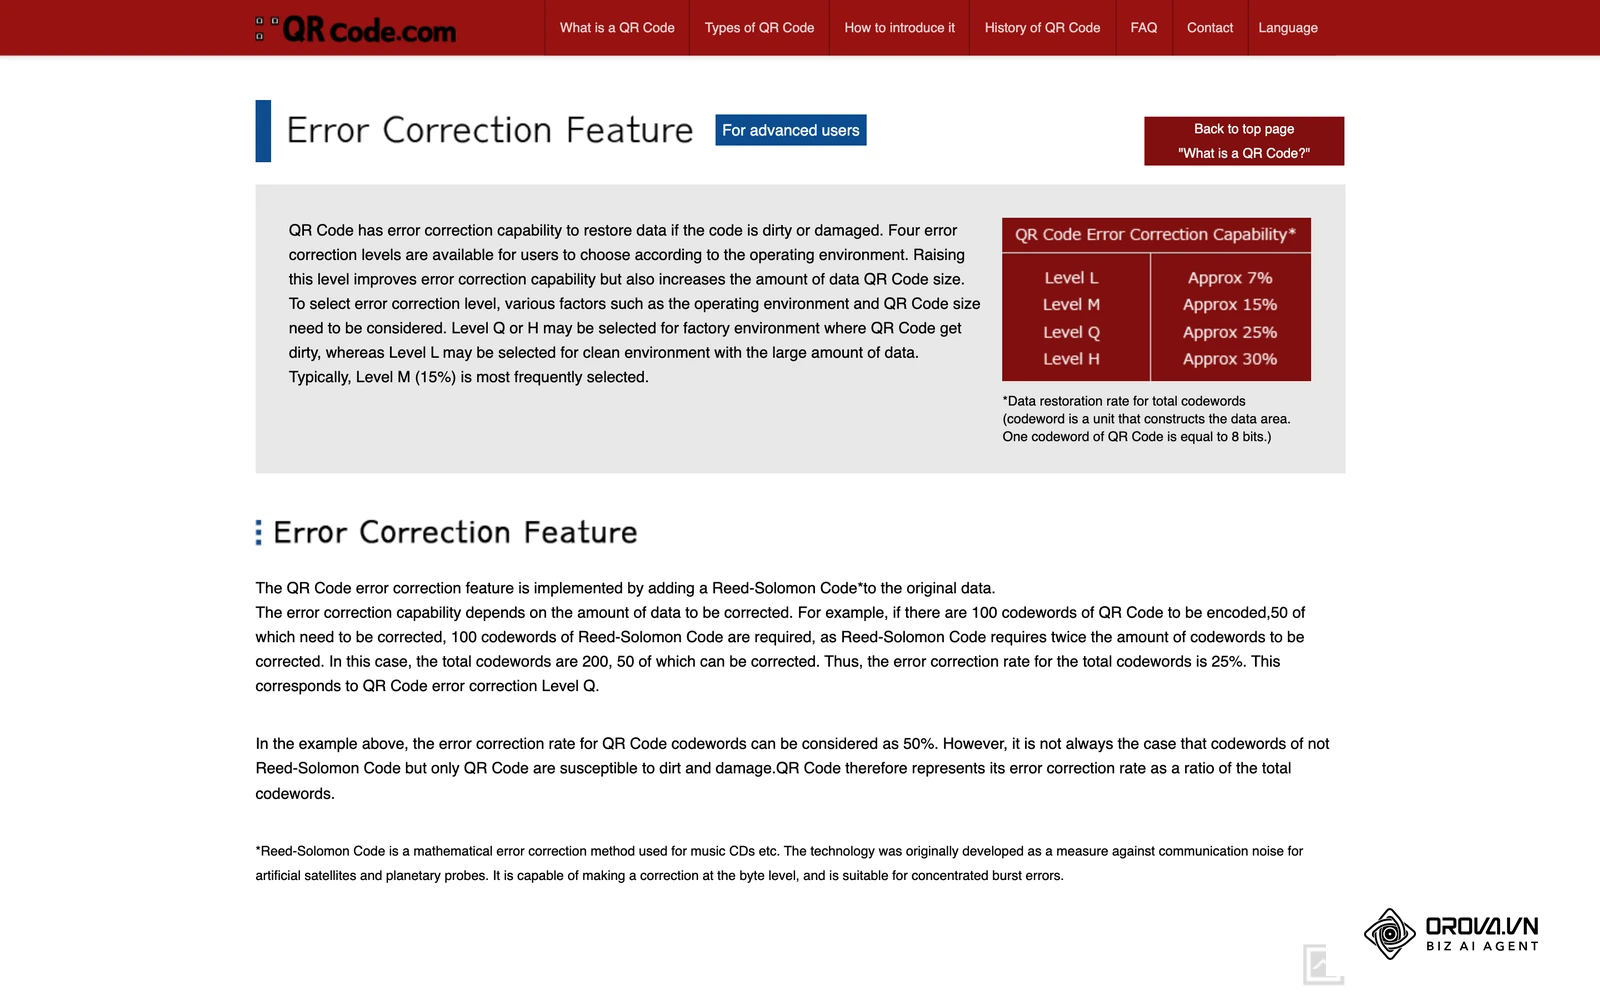
- Vùng tự sửa lỗi (Error Correction): Nhờ thuật toán Reed-Solomon, mã QR có chứa dữ liệu dư thừa. Điều này có nghĩa là nếu bảng mica của quán bị rách góc, trầy xước hoặc bám bẩn một phần (mức chịu được tuỳ mức sửa lỗi lúc tạo mã), ứng dụng vẫn có thể đọc ra thông tin gốc.
Quy trình hệ thống xử lý giao dịch
Khi người mua hướng camera vào bảng tên, ứng dụng di động sẽ giải mã hình ảnh thành một chuỗi văn bản dài. Cụ thể, theo đặc tả EMV QR Code của tổ chức EMVCo, dữ liệu bên trong mã được xếp theo định dạng TLV (Tag - Length - Value): mỗi trường có mã nhận diện, độ dài và giá trị. Ứng dụng tách chuỗi này ra để lấy mã ngân hàng, số tài khoản đích và (nếu có) số tiền, nội dung.
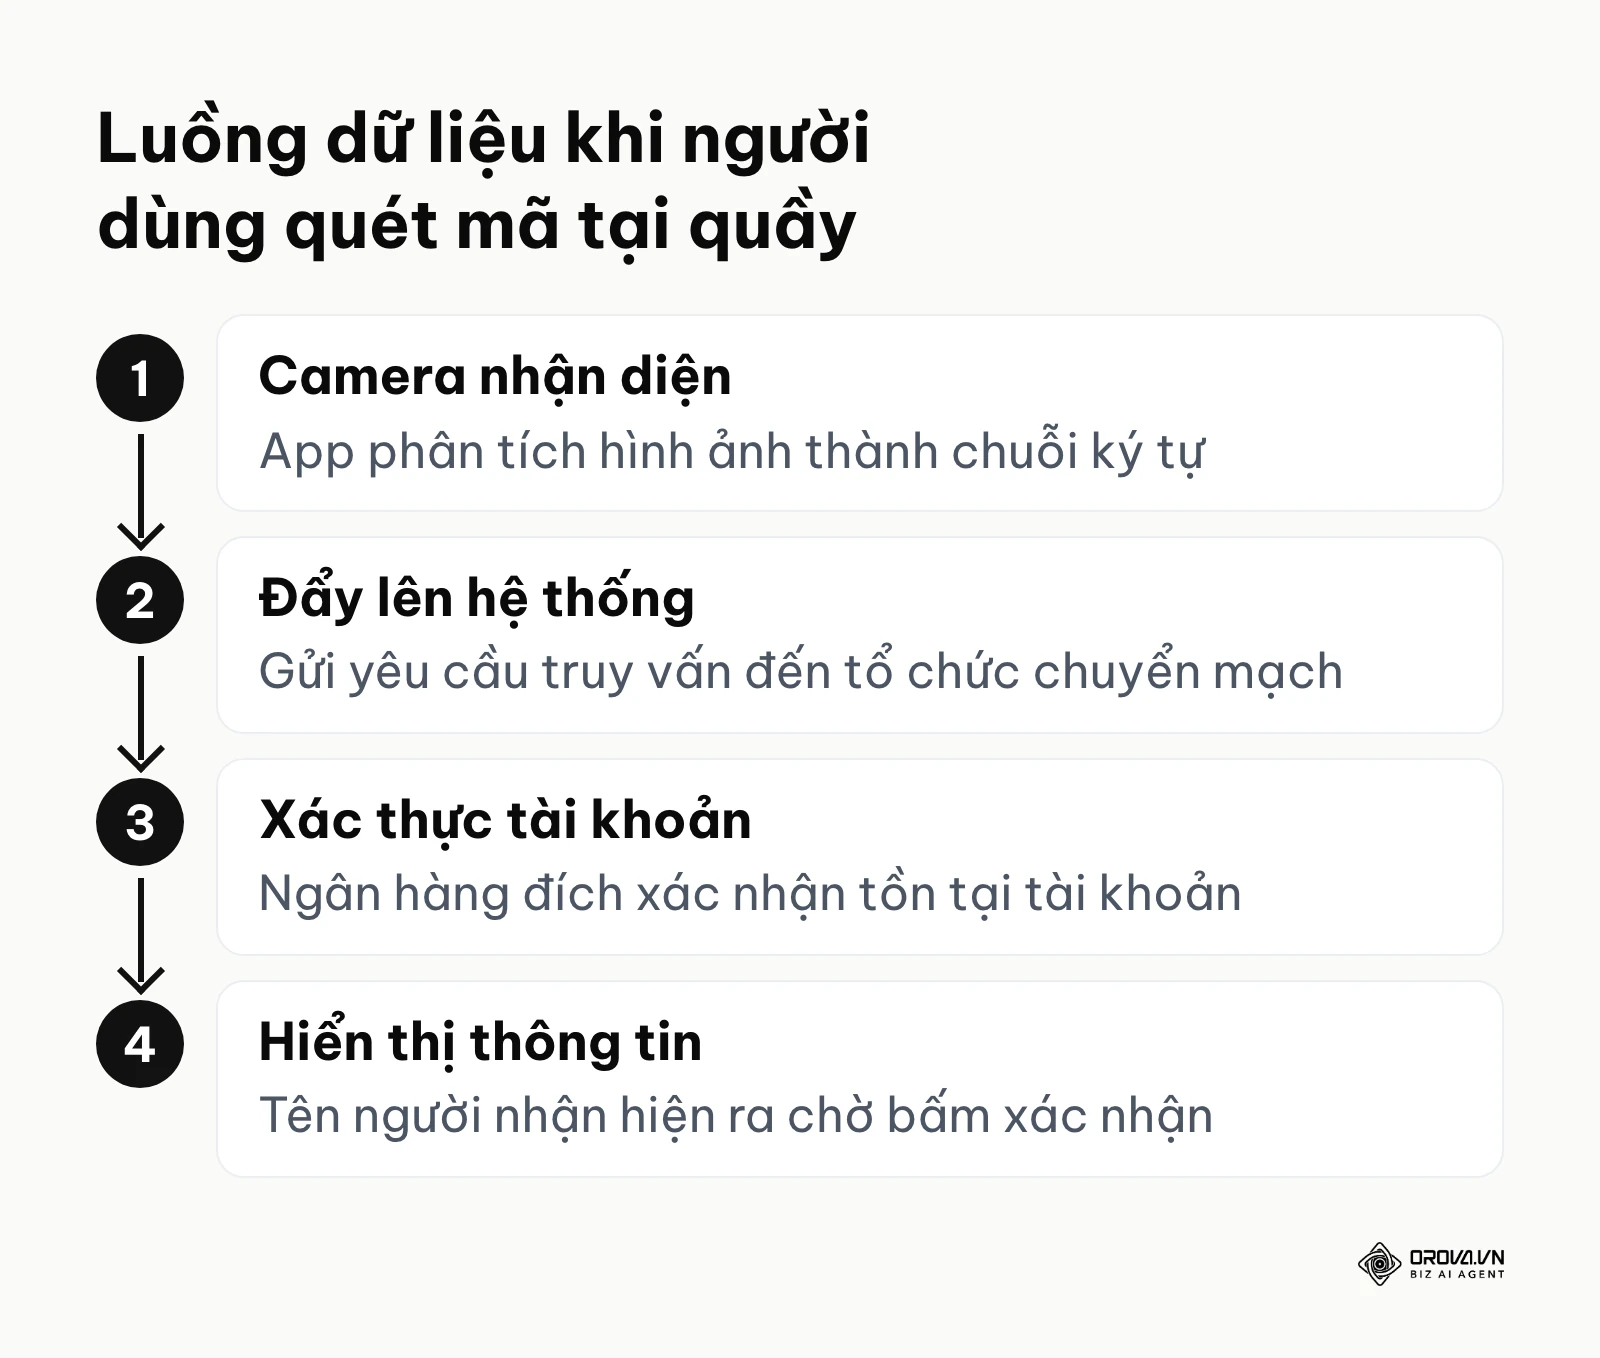
Tiếp theo, ứng dụng gửi yêu cầu lên hệ thống. Tại Việt Nam, mã QR thanh toán liên ngân hàng đi theo chuẩn VietQR do Công ty cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) vận hành, nhờ đó ứng dụng của ngân hàng này đọc được mã của ngân hàng khác. Hệ thống kiểm tra tài khoản đích và trả về tên chủ tài khoản để hiển thị trên màn hình người mua trước khi họ bấm xác nhận.
Phân biệt mã QR thanh toán tĩnh và động
Nhiều người thắc mắc vì sao mã tại quán bún vỉa hè khác với mã tại siêu thị lớn. Mã QR thanh toán thực chất chia làm hai loại dựa trên cách dùng.
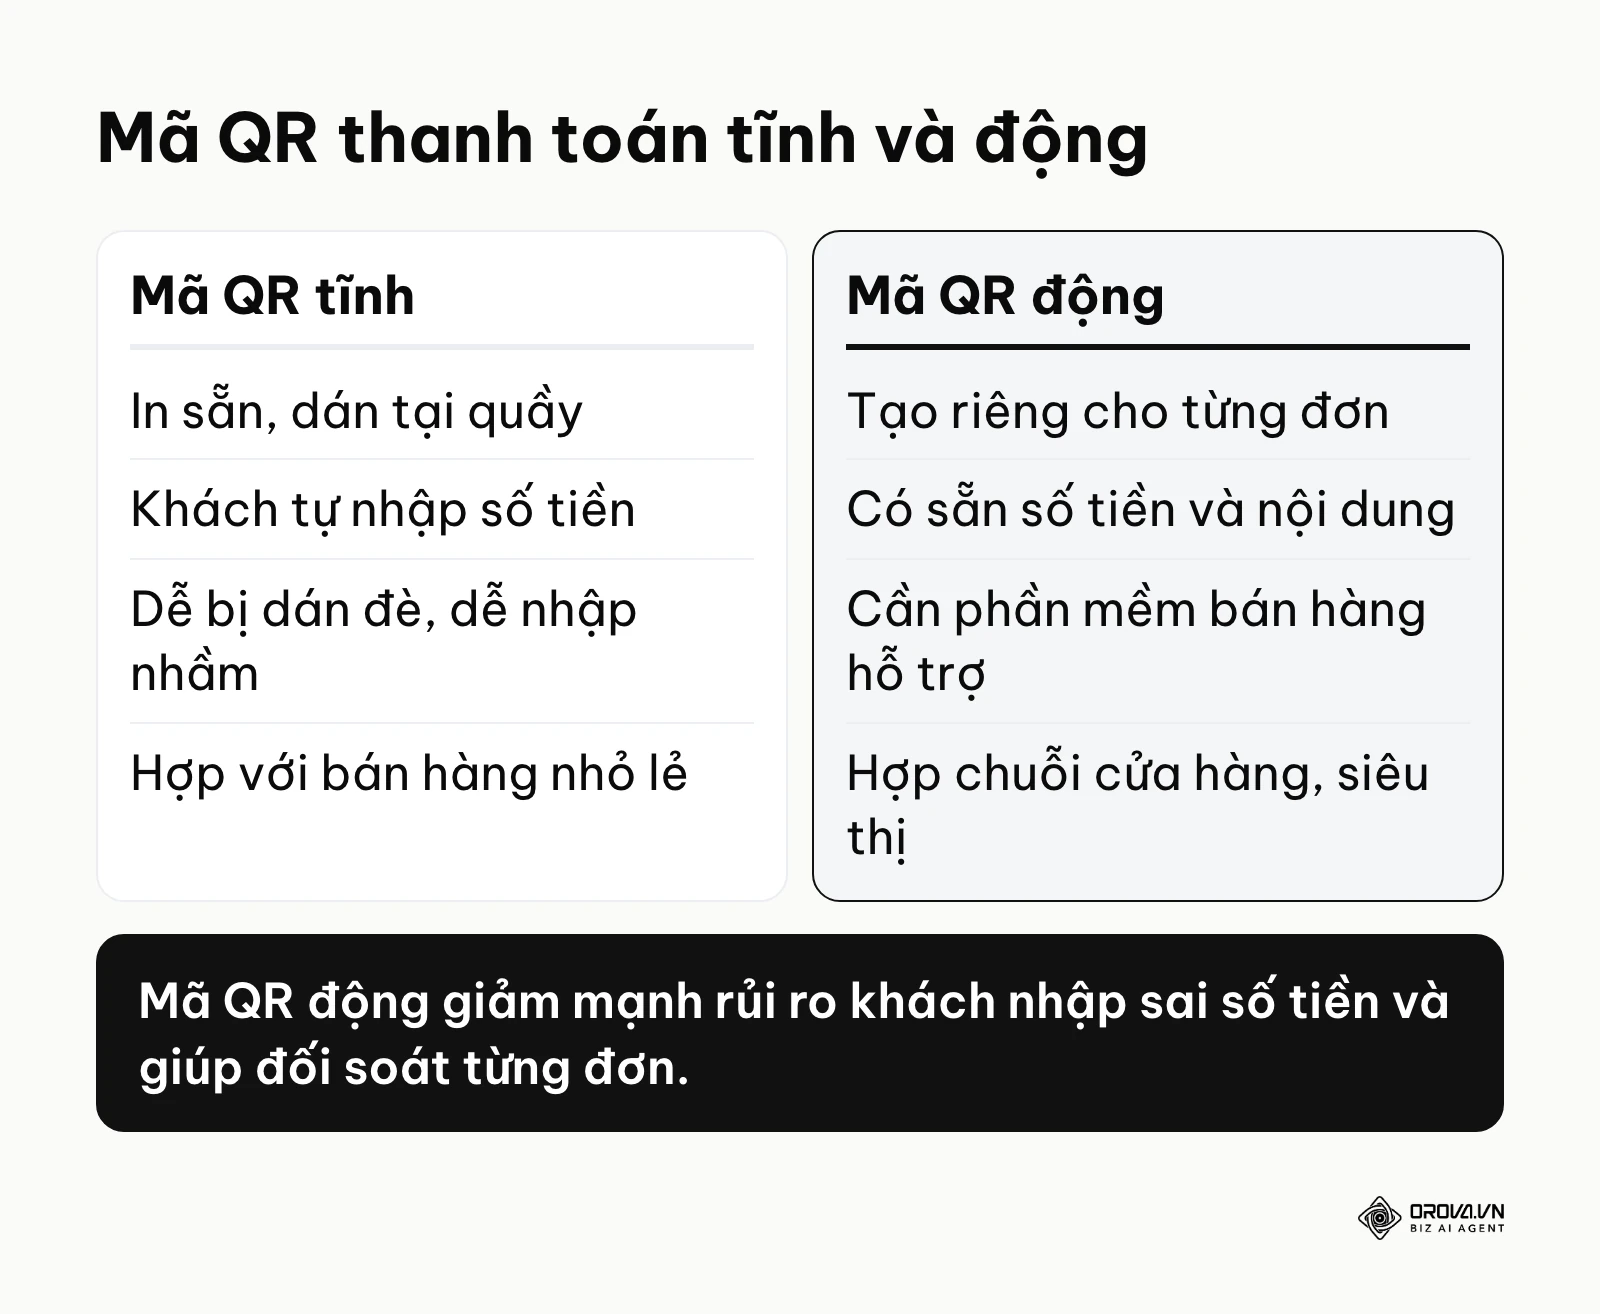
Đối với người kinh doanh nhỏ lẻ, cách tạo mã qr thanh toán phổ biến nhất là mã tĩnh. Đây là loại in sẵn, chứa dữ liệu cố định (ngân hàng, số tài khoản, tên người nhận). Khách quét xong sẽ tự nhập số tiền vào điện thoại. Ưu điểm là dễ làm: hầu hết ứng dụng ngân hàng đều cho lưu ảnh mã nhận tiền của chính tài khoản bạn để đem in. Nhược điểm là dễ bị lừa đảo dán đè và khách hay nhập nhầm số tiền.
Ngược lại, siêu thị và chuỗi bán lẻ thường dùng mã động. Máy bán hàng hoặc màn hình phụ tại quầy tạo ra một mã riêng cho từng đơn. Trong mã không chỉ có số tài khoản mà có sẵn số tiền và nội dung chuyển khoản (thường là mã đơn), ví dụ đơn 145.000đ. Khách quét xong không cần gõ lại số tiền, và tuỳ hệ thống, mã có thể chỉ dùng được trong một khoảng thời gian. Loại này giảm mạnh sai sót khi nhập tiền và giúp đối soát từng đơn, nhưng đòi hỏi phần mềm bán hàng có hỗ trợ.
Ví dụ minh hoạ: Bối cảnh, anh Hoàng là chủ một quán cơm bình dân đông đúc ở khu công nghiệp. Các bước đã làm, anh tải ảnh mã tĩnh trên app ngân hàng rồi mang ra tiệm photocopy in đen trắng lên giấy A5, dán bằng băng keo trong lên các mặt bàn. Chỗ vấp và cách gỡ, lớp băng keo phản chiếu ánh đèn neon khiến khách dùng điện thoại cũ quét mã liên tục bị chói, không lấy nét được, làm kẹt bàn giờ cao điểm. Anh khắc phục bằng cách in màu lại mã với kích thước 10x10cm, ép plastic loại nhám mờ chống chói và dán cố định tại vách tường ngang tầm mắt. Kết quả, khách giơ máy lên là quét được ngay, luồng phục vụ trơn tru hơn hẳn.
Bên cạnh các mã thanh toán, người dùng cũng hay gặp mã QR wifi tại các quán cà phê để vào mạng nhanh; loại này chứa cấu hình mạng thay vì tài khoản nhận tiền.
Đánh giá các ứng dụng quét mã hiện nay
Trên thiết bị di động, không phải ứng dụng nào mở lên cũng xử lý mã giống nhau.
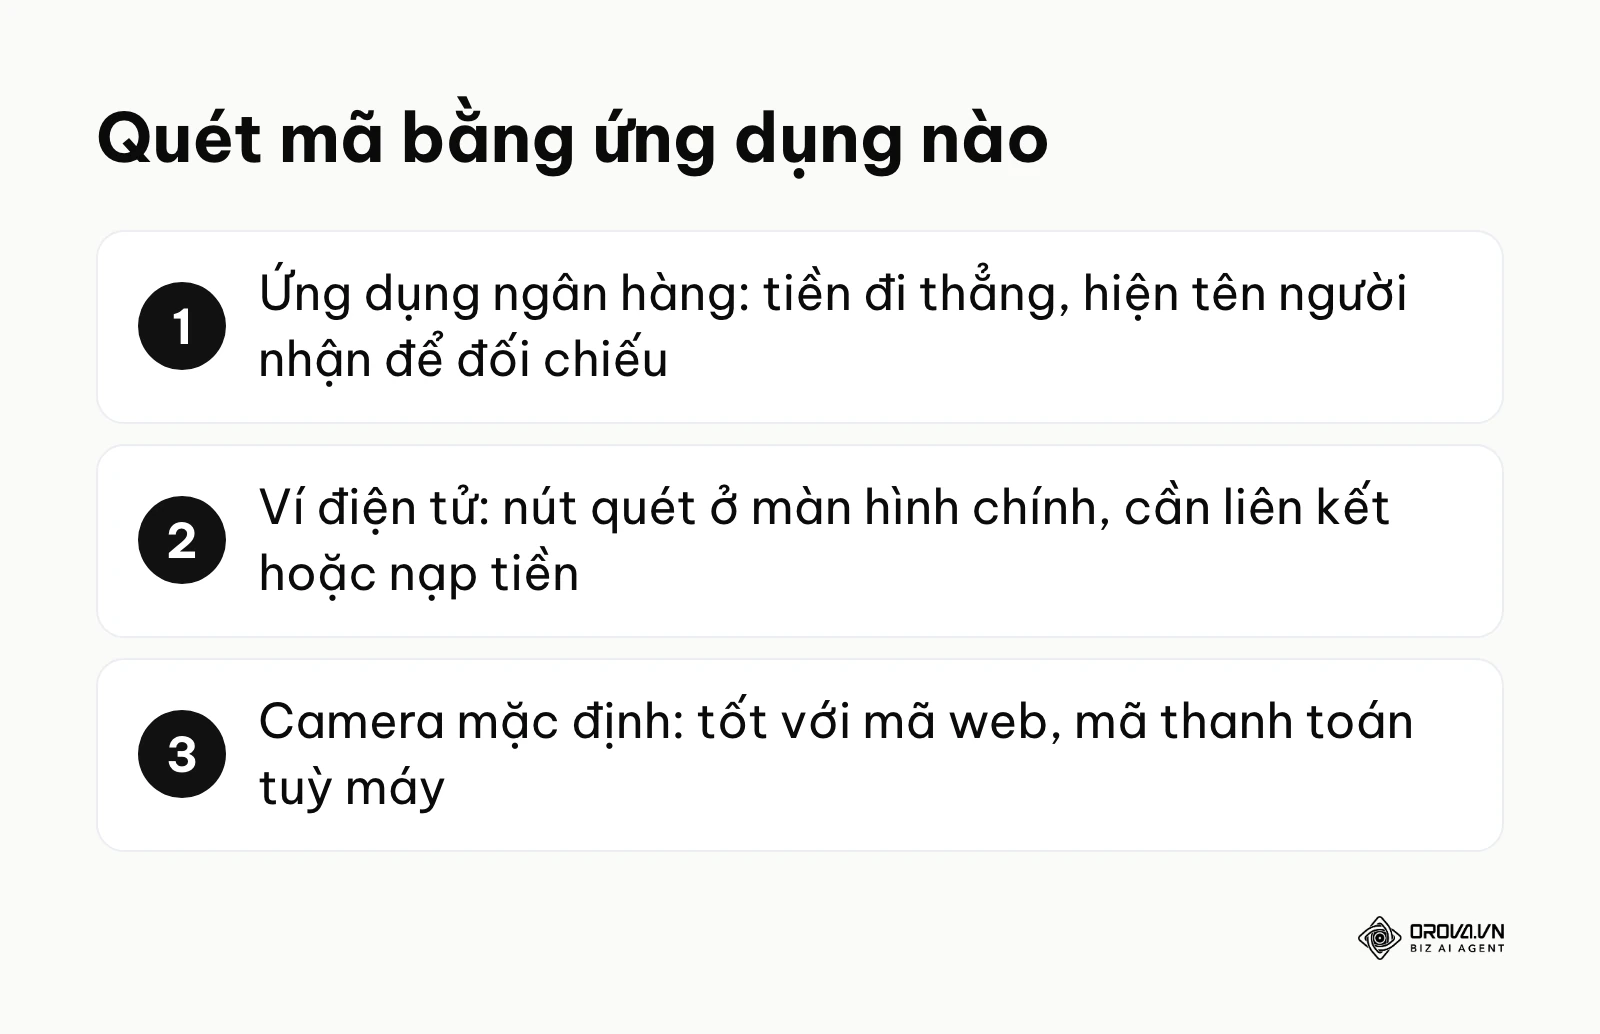
- Ứng dụng ngân hàng (Banking App): Tiền đi thẳng từ tài khoản của bạn sang tài khoản đích, và màn hình xác nhận hiện tên người nhận để bạn đối chiếu. Nhược điểm là phải mở app và đăng nhập, xác thực theo quy định của ngân hàng bạn dùng, nên đôi khi chậm hơn một chút.
- Ví điện tử: Thường đặt nút quét ngay màn hình chính nên mở nhanh. Một số ví có ưu đãi khi quét mã đối tác, tuỳ chương trình từng thời điểm. Nhược điểm là thường cần liên kết tài khoản ngân hàng hoặc nạp tiền vào ví trước, và không phải ví nào cũng đọc được mọi loại mã.
- Camera mặc định của điện thoại: Đọc tốt mã QR dẫn tới trang web, nhưng với mã thanh toán thì kết quả tuỳ máy. Cách chắc chắn nhất là mở ứng dụng ngân hàng hoặc ví rồi dùng nút quét trong đó.
Hướng dẫn xử lý lỗi khi quét và cách chống lừa đảo mã QR thanh toán
Sự thuận tiện luôn đi kèm với những phát sinh công nghệ và kẽ hở bảo mật. Việc nắm vững cách xử lý tình huống sẽ giúp cả người mua và người bán không rơi vào thế bị động.
5 lỗi quét mã thường gặp và cách khắc phục
Đang mua hàng nhưng hệ thống báo lỗi không quét được là tình trạng phổ biến. Nếu gặp vấn đề, hãy rà soát bảng nguyên nhân sau:
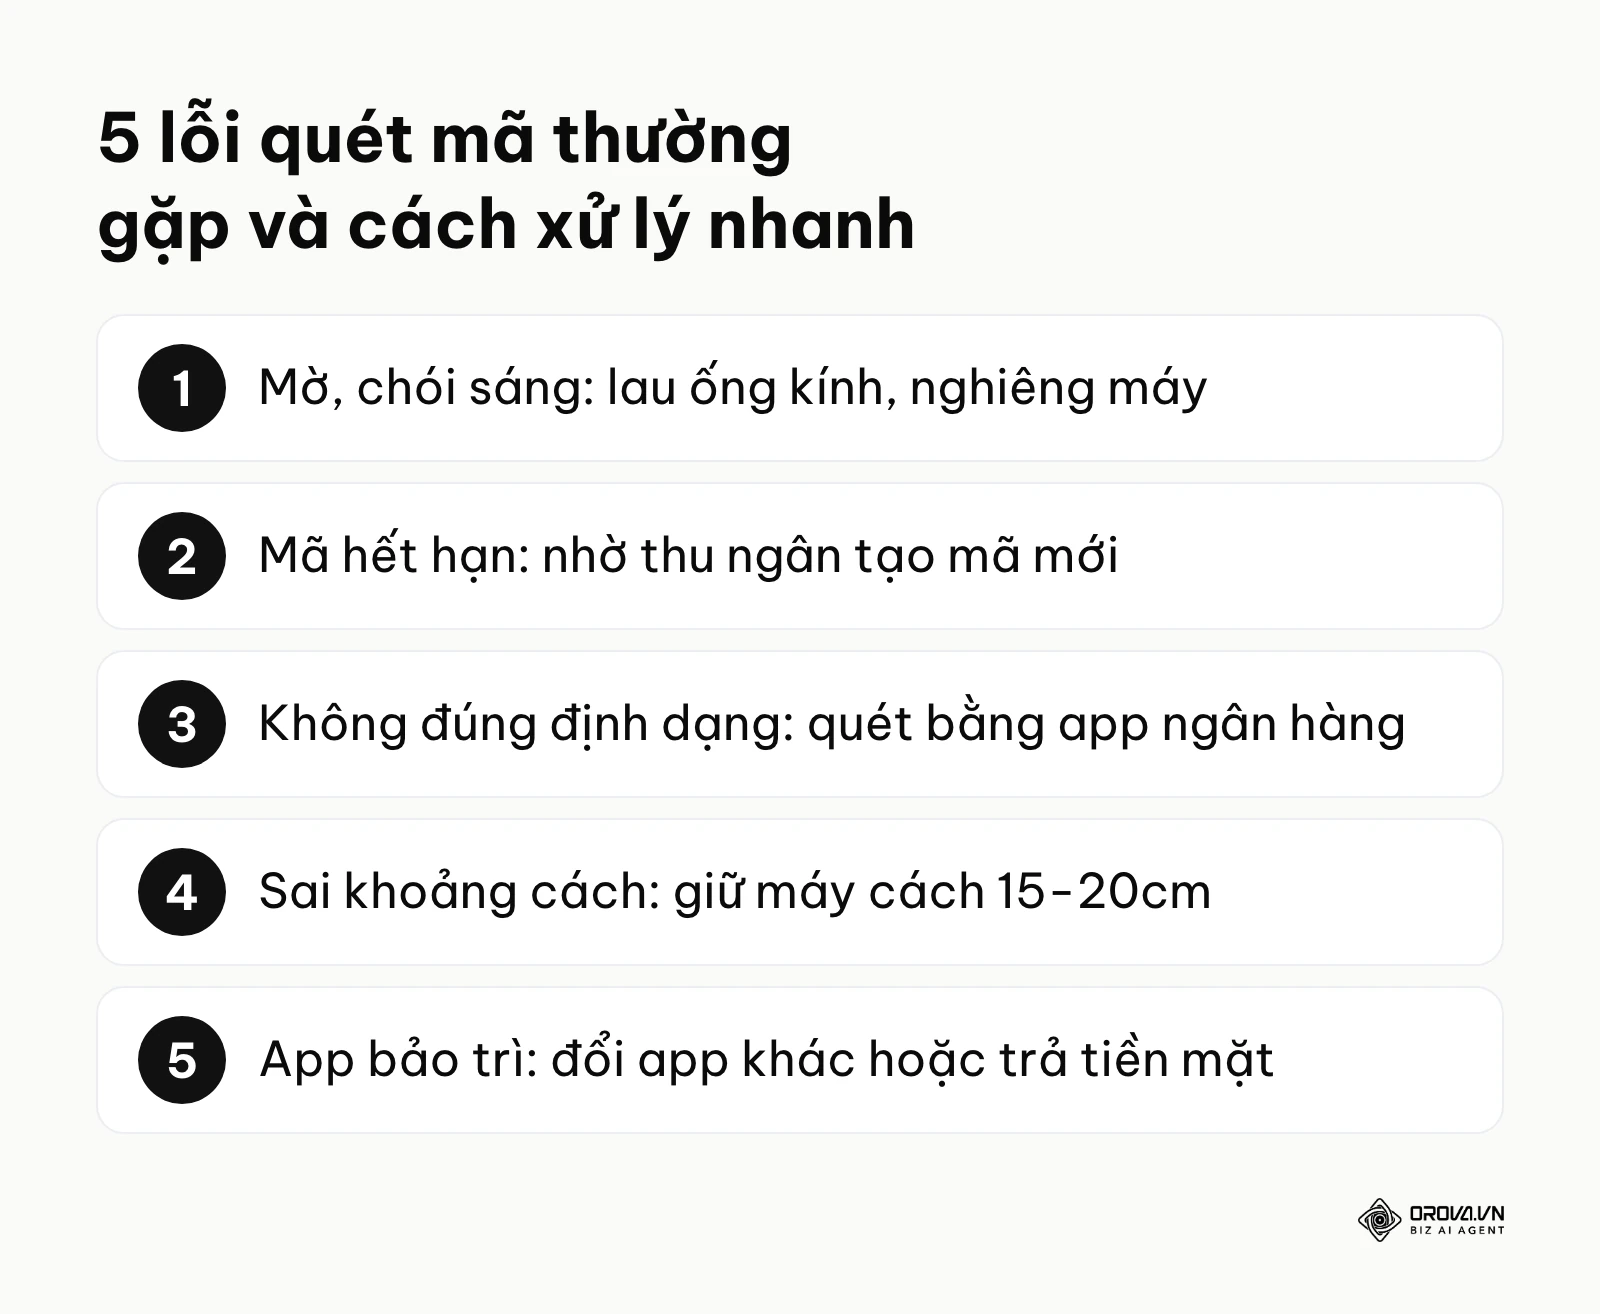
- Lỗi camera bị mờ hoặc chói sáng: Đây là nguyên nhân vật lý chiếm đa số. Ánh sáng đèn trần hắt trực tiếp lên tấm mica bảo vệ mã gây ra điểm lóa, hoặc ống kính điện thoại bám vân tay. Cách xử lý là khách hàng dùng áo lau nhẹ ống kính, hoặc nghiêng điện thoại góc 45 độ so với mặt bàn thay vì chiếu vuông góc.
- Lỗi mã bị hết hạn sử dụng: Xảy ra với các mã QR động hiển thị trên màn hình POS. Tuỳ hệ thống, các mã này có thể chỉ dùng được trong một khoảng thời gian. Khách hàng mải nói chuyện không quét ngay, khi quét sẽ bị app từ chối. Cách xử lý là yêu cầu thu ngân bấm nút tải lại để sinh mã mới.
- Lỗi không đúng định dạng: Thường xảy ra khi người dùng lấy ứng dụng của một ví điện tử nội bộ quét mã thuộc hệ sinh thái khép kín của ví điện tử khác không liên thông. Cách xử lý an toàn nhất là mở app ngân hàng quét mã VietQR để đảm bảo tính phổ quát.
- Lỗi khoảng cách lấy nét: Máy ở quá gần (dưới 5cm) hoặc quá xa khiến ba ô vuông định vị bị biến dạng. Cách xử lý là giữ khoảng cách từ camera đến hình ảnh ở mức 15-20cm và giữ yên tay trong 1 giây.
- Lỗi ứng dụng ngân hàng bảo trì: Khi hệ thống Core Banking của một ngân hàng đang nâng cấp giữa đêm, việc truy vấn tên người nhận sẽ thất bại và báo lỗi kết nối. Ở tình huống này, chuyển khoản tay cũng vô tác dụng, hãy đổi sang dùng app ngân hàng khác hoặc dùng tiền mặt.
Lừa đảo mã QR thanh toán bằng chiêu trò dán đè
Vấn nạn nhức nhối nhất hiện nay là kẻ gian in một tem dán chứa mã tĩnh mang số tài khoản của chúng, sau đó lẻn vào quán và dán đè khít lên tấm mica mã QR của chủ tiệm. Khách hàng quét mã, thấy báo thành công, thu ngân bận rộn nhìn lướt qua màn hình màu xanh của khách rồi cho đi, nhưng thực chất tiền đã chạy vào túi kẻ lừa đảo.
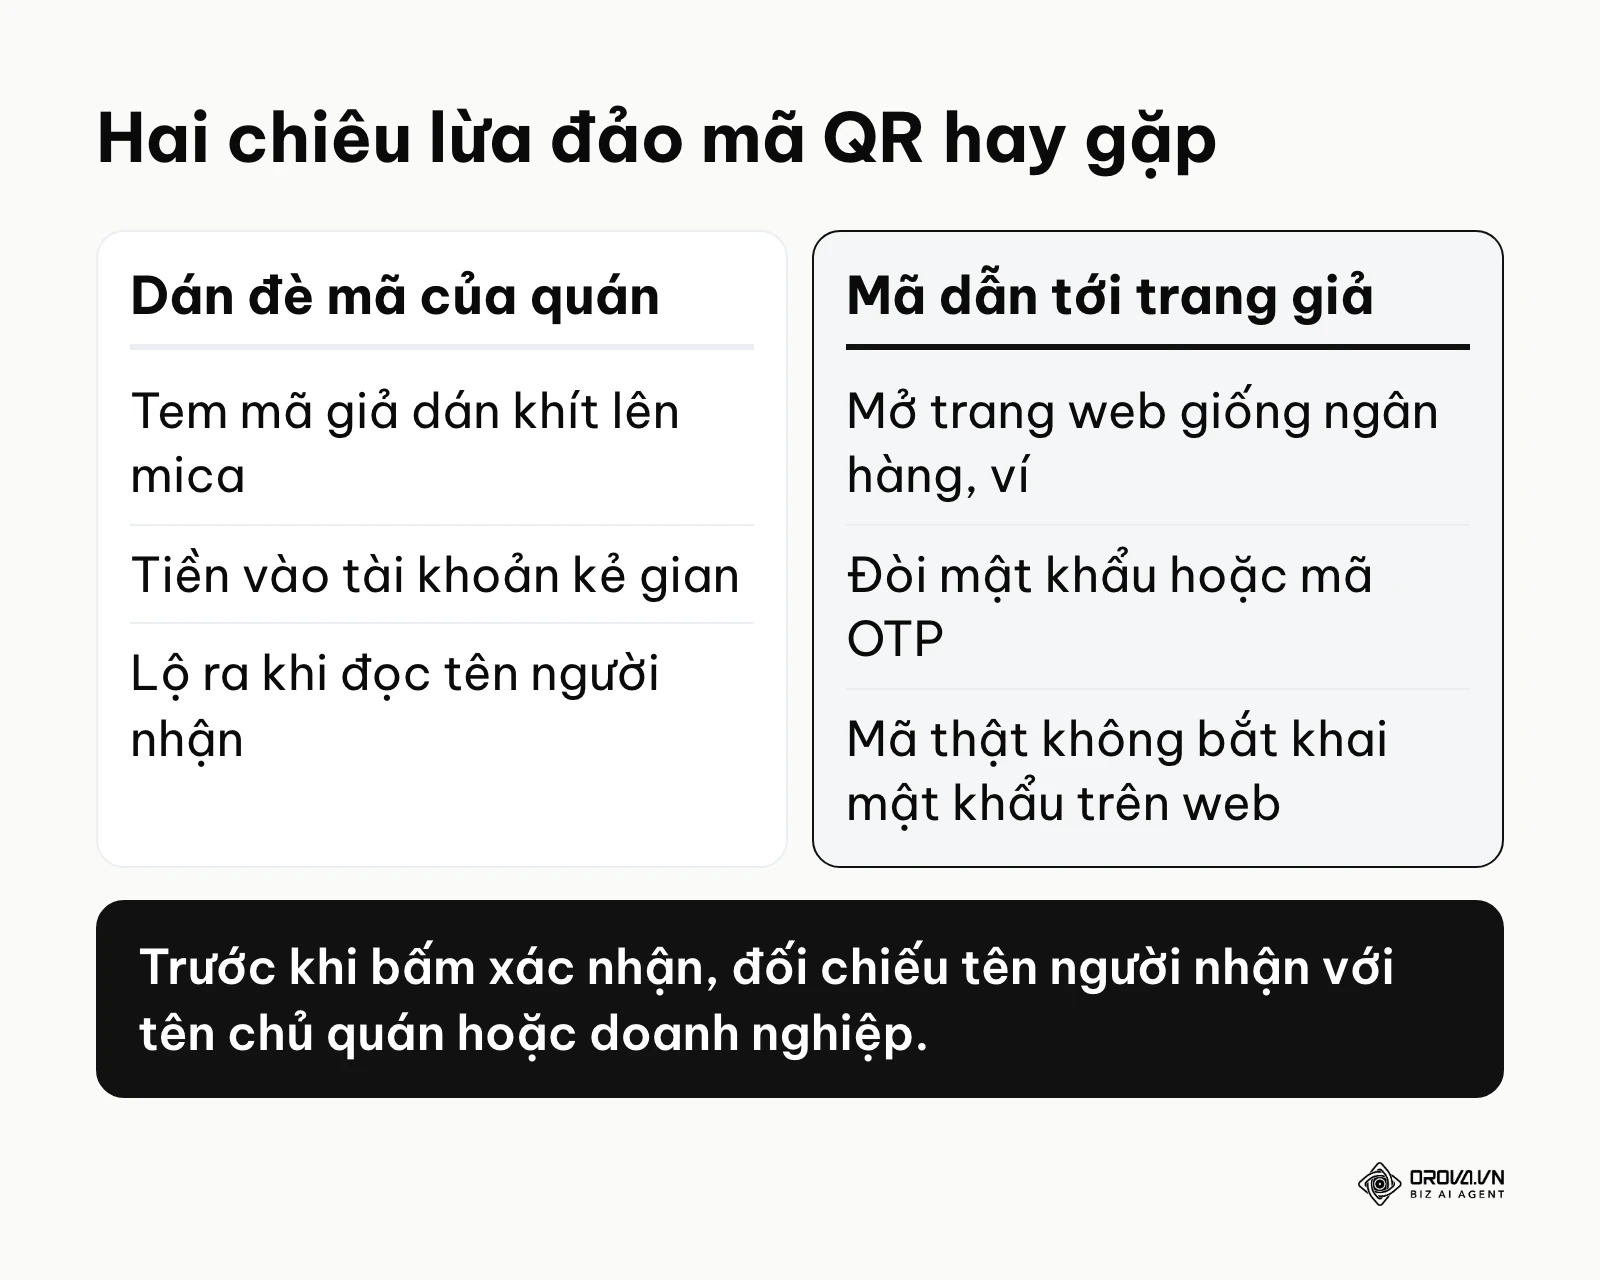
Chiêu thứ hai là mã QR dẫn tới trang giả mạo. Mã được dán ở bãi gửi xe, gửi qua tin nhắn hay kèm "hoá đơn" giả; quét vào thì mở ra một trang web trông giống ngân hàng hoặc ví, đòi nhập tên đăng nhập, mật khẩu hay mã OTP. Mã QR thanh toán thật chỉ mở màn hình chuyển tiền ngay trong ứng dụng ngân hàng hoặc ví bạn đang dùng, không bắt bạn khai mật khẩu trên một trang web. Gặp trang như vậy, hãy đóng ngay.
Cách kiểm đơn giản nhất cho cả hai chiêu: trước khi bấm xác nhận, đọc tên người nhận hiện trên màn hình và đối chiếu với tên chủ quán hoặc tên doanh nghiệp. Tên lạ, tên cá nhân không liên quan, hoặc ứng dụng không hiện tên người nhận thì dừng lại, hỏi trực tiếp người bán.
Để triệt tiêu rủi ro này, các cửa hàng bán lẻ bắt buộc phải tuân thủ nghiêm ngặt ba nguyên tắc sau.
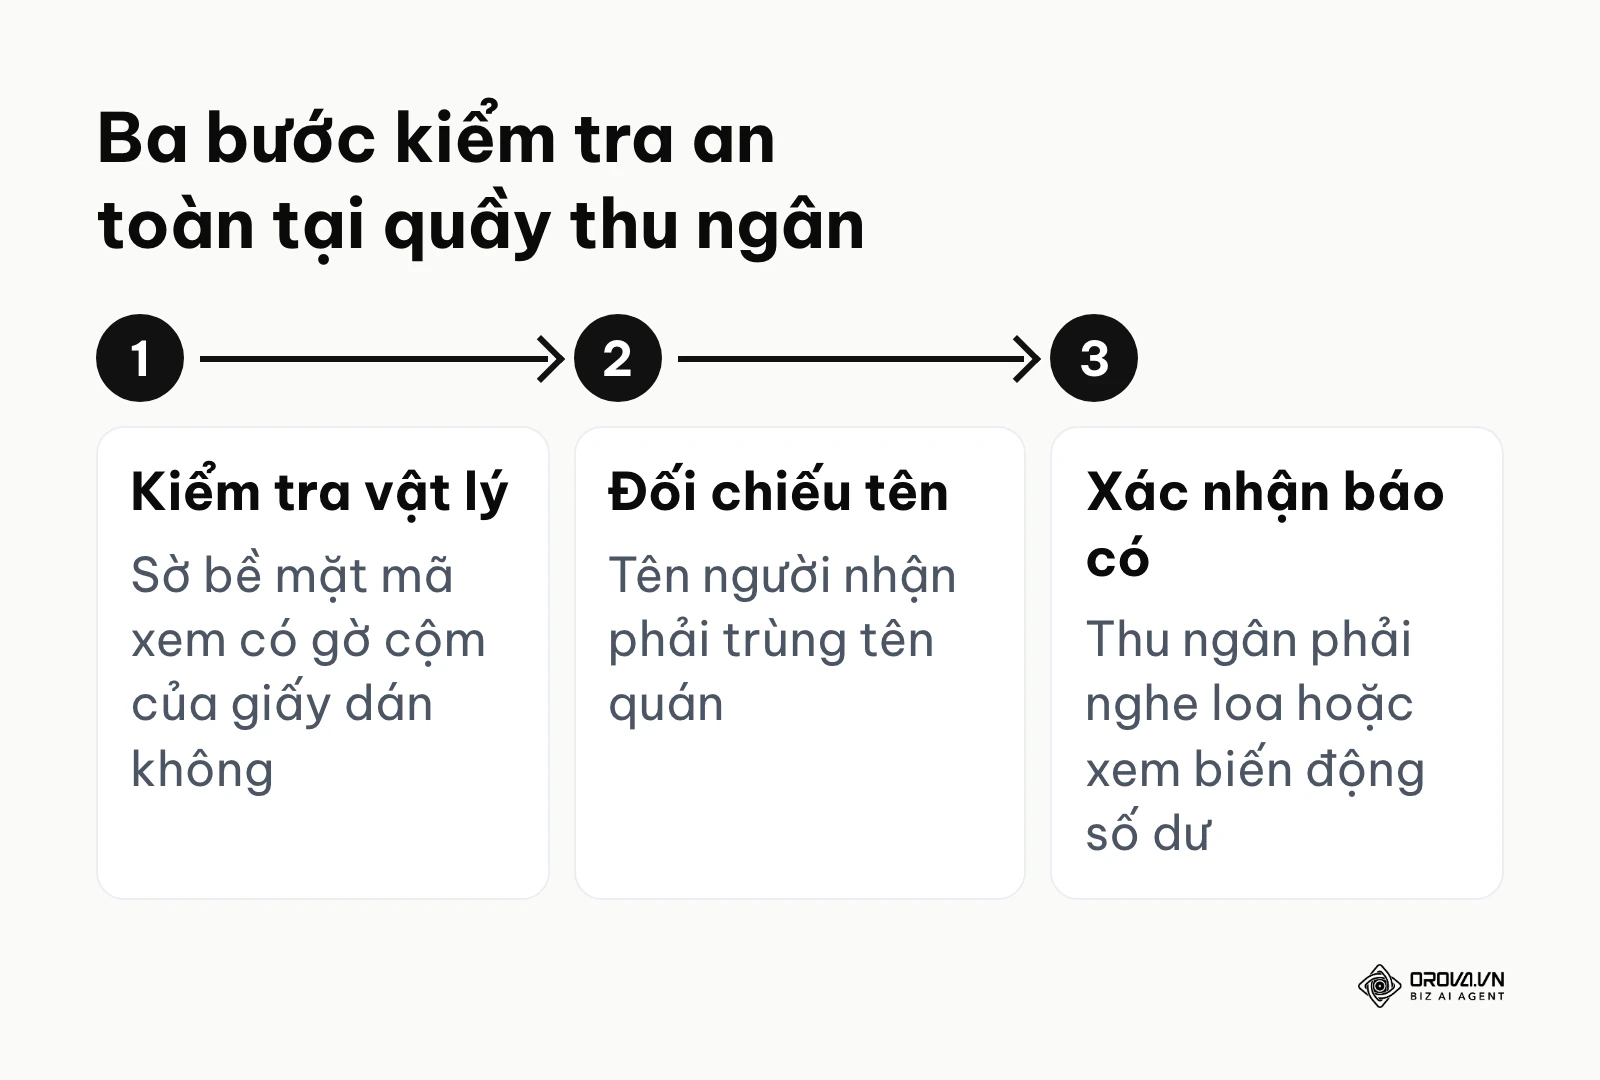
Checklist 3 bước chống lừa đảo dán đè
- Bước 1: Kiểm tra vật lý định kỳ. Mỗi đầu ca làm việc, nhân viên thu ngân phải lấy tay vuốt trực tiếp lên bề mặt tấm mica hoặc khung giấy xem có cảm giác gờ cộm của một lớp decal dán đè nào không. Nếu có bất thường, bóc bỏ ngay lập tức.
- Bước 2: Đối chiếu tên người nhận. Thay vì quét xong và tự bấm chuyển, thu ngân phải yêu cầu khách hàng đọc to tên chủ tài khoản hiển thị trên màn hình xác nhận trước khi bấm chuyển. Tên đó phải trùng với tên chủ quán hoặc doanh nghiệp. Kẻ gian có thể dán đè ảnh mã, nhưng tên hiện ra sẽ là tên tài khoản của chúng, nên đối chiếu tên là cách lộ ra nhanh nhất.
- Bước 3: Xác nhận từ phía nguồn nhận. Nguyên tắc sống còn: Tuyệt đối không bao giờ tin vào ảnh chụp màn hình giao dịch thành công của khách. Có vô số ứng dụng tạo bill chuyển khoản giả tinh vi. Thu ngân chỉ được giao hàng khi chính chiếc điện thoại của quán, hoặc loa báo gắn tường, hoặc màn hình máy tính có biến động số dư dương.
Ví dụ minh hoạ: Bối cảnh, chị Lan là chủ cửa hàng thời trang tự kinh doanh bán quần áo online và trực tiếp, do diện tích hẹp chị dán bảng mica ở mép ngoài cửa kính để khách tiện quét. Các bước đã làm, khách lấy đồ, đứng quét ngoài cửa rồi chĩa màn hình điện thoại báo giao dịch xanh lá vào cho chị xem. Chỗ vấp và cách gỡ, sáng hôm sau đối soát, chị phát hiện hai giao dịch không khớp tiền, kiểm tra lại tấm mica mới tá hoả thấy góc phải bị dán đè một miếng decal nhỏ tinh vi. Chị lập tức gỡ bỏ mica ngoài cửa, di chuyển toàn bộ bảng mã vào sâu bên trong đặt sát máy tính quầy, đồng thời dặn nhân viên chỉ gói đồ khi tin nhắn báo biến động số dư nổi lên. Kết quả, từ đó cửa hàng không còn gặp lại tình trạng thất thoát kiểu này, nhân viên cũng tự tin hơn khi xử lý đơn hàng.
Tách mã nhận tiền khỏi mã giới thiệu quán giúp khách không quét nhầm và bạn biết điểm đặt nào hiệu quả. Tạo mã có màu, logo, khung riêng rồi tải PNG/SVG để in với Orova Link & QR, miễn phí đến hết 7/7/2027.
Cần làm gì để bắt đầu ứng dụng thanh toán bằng mã QR
Phụ thuộc vào quy mô và mức độ trưởng thành số, mỗi mô hình kinh doanh cần những ưu tiên thiết lập khác nhau. Không có một công thức chung, nhưng có những lộ trình an toàn để tránh lãng phí nguồn lực.
Đối với chủ cửa hàng kinh doanh nhỏ lẻ
- Chụp hoặc lưu hình ảnh mã định danh tĩnh trên ứng dụng ngân hàng chính chủ của mình.
- Ra tiệm in ấn chuyên nghiệp in trên nền decal có bề mặt nhám mờ, kích thước tối thiểu bằng lòng bàn tay để camera dễ bắt nét.
- Đặt mã cố định trong tầm mắt của người thu ngân, tốt nhất là gắn cố định xuống mặt bàn bằng keo để tránh bị kẻ xấu lợi dụng lúc đông người nhấc lên tráo đổi.
- Bật tính năng nhận thông báo biến động số dư trên màn hình khoá điện thoại và đẩy mức âm lượng chuông báo lên mức cao nhất.
- Mã thanh toán chỉ để nhận tiền. Muốn khách quét để xem thực đơn hay để lại đánh giá trên hồ sơ Google Business Profile, hãy làm một mã riêng và đặt tách khỏi mã thanh toán để khách không quét nhầm. Quán có wifi cho khách thì dùng thêm mã QR wifi thay vì đọc mật khẩu.
Đối với quản lý chuỗi bán lẻ, F&B
- Liên hệ với bộ phận doanh nghiệp của ngân hàng để đăng ký các gói giải pháp thu hộ qua tài khoản định danh doanh nghiệp.
- Nâng cấp phần mềm bán hàng POS hiện tại để có module API liên kết sinh mã động hiển thị trực tiếp lên màn hình LED quay về phía khách.
- Phân quyền cho nhân viên thu ngân theo từng ca trực: Nhân viên chỉ được xem thông báo giao dịch thành công của ca mình, tuyệt đối không được quyền xem hay can thiệp vào số dư tổng của cửa hàng.
- Cân nhắc trang bị thêm một chiếc loa báo âm thanh kết nối wifi tại từng chi nhánh để cả khách và nhân viên cùng nghe thấy kết quả mà không cần nhìn màn hình.
Đối với cá nhân bán hàng online
- Đính kèm trực tiếp hình ảnh mã QR tĩnh vào cuối các bài đăng chốt đơn hoặc đặt làm tin nhắn phản hồi tự động trên Fanpage. Đường dẫn tới trang sản phẩm thì để riêng, gọn bằng link rút gọn, đừng gộp chung vào ảnh mã nhận tiền.
- Khi gửi hình qua ứng dụng nhắn tin, ưu tiên gửi bằng định dạng file gốc rõ nét để người mua có thể lưu thẳng hình ảnh vào máy và mở tính năng quét hình ảnh có sẵn trong ứng dụng ngân hàng.
- Đăng ký dịch vụ tin nhắn điện thoại báo biến động số dư thay vì phụ thuộc hoàn toàn vào mạng internet, giúp đối soát ngay cả khi đang di chuyển trên đường.
Bảng kiểm sai lầm hay gặp và cách tránh
| Sai lầm hay gặp | Hậu quả gây ra | Cách tránh |
|---|---|---|
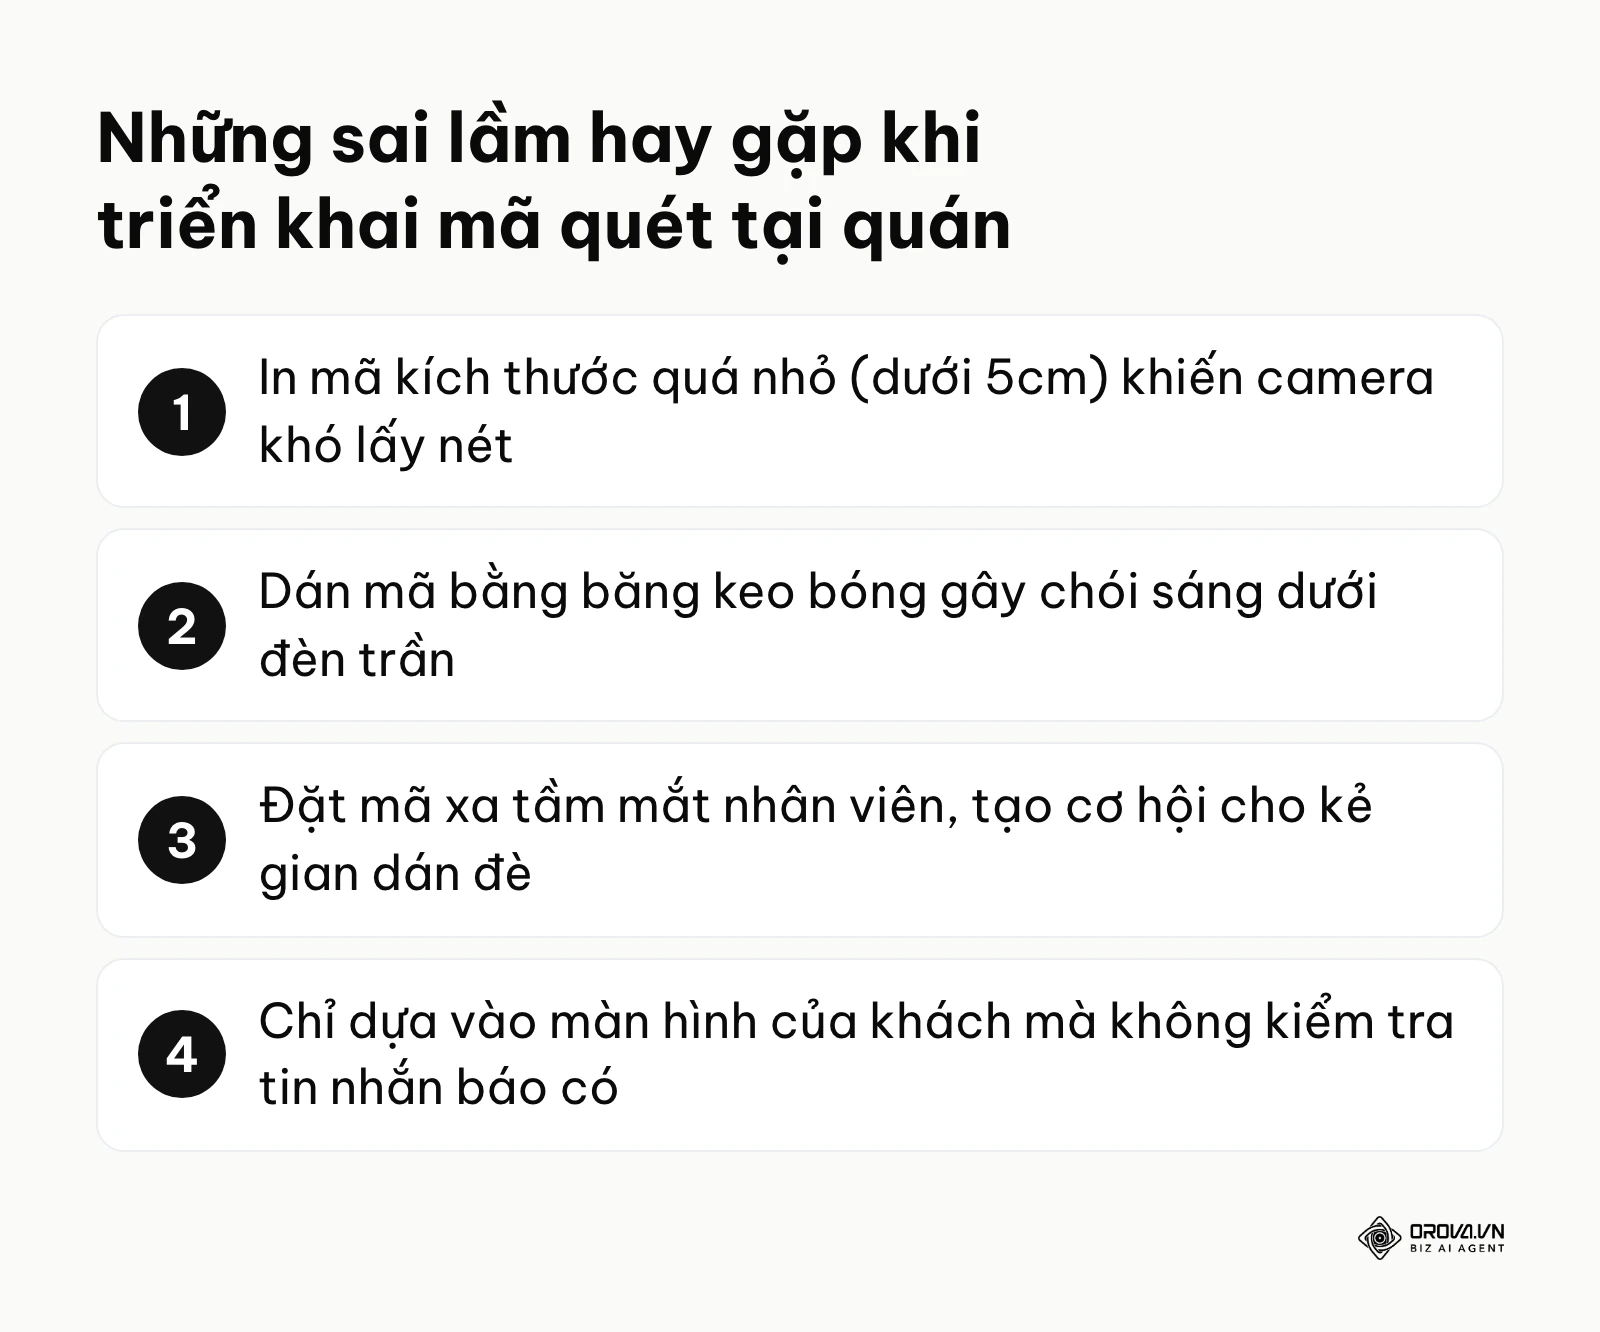
| In mã bé xíu dưới 5cm | Camera khó lấy nét, khách phải cúi sát | In mã cỡ chuẩn A6 hoặc tối thiểu 10x10cm |
| Dán mã ngoài tầm mắt nhân viên | Bị kẻ gian dán đè mã lừa đảo dễ dàng | Gắn cố định ngay trước mặt vị trí thu ngân |
| Không chia sẻ quyền xem biến động số dư | Chủ đi vắng, thu ngân không biết tiền vào chưa | Dùng dịch vụ thông báo số dư qua tin nhắn nhóm |
| Chỉ nhìn màn hình khách | Dính bẫy ứng dụng tạo bill giả | Tuân thủ nguyên tắc "Chưa nổi số dư chưa giao hàng" |
Câu hỏi hay gặp về mã QR thanh toán
Nếu lỡ quét nhầm mã giả mạo và chuyển tiền thì phải làm gì?
Bước đầu tiên, đừng hoảng loạn. Ngay lập tức chụp lại toàn bộ màn hình biên lai chuyển tiền chứa thông tin tài khoản của kẻ gian. Sau đó, gọi ngay cho hotline khẩn cấp của ngân hàng phát hành (ngân hàng của bạn) để yêu cầu tra soát và tạm khoá luồng tiền với lý do nghi ngờ gian lận. Cuối cùng, mang toàn bộ bằng chứng ra cơ quan công an gần nhất để trình báo. Việc thu hồi tiền không đảm bảo, nhưng báo càng sớm thì ngân hàng càng có cơ hội phối hợp xử lý tài khoản nhận.
Mã QR thanh toán có còn cần khi đã có AI không?
Có. Mặc dù công nghệ AI nhận diện sinh trắc học (như quét tĩnh mạch tay hay khuôn mặt) đang dần xuất hiện tại các siêu thị lớn, quét mã vạch vẫn giữ vị trí độc tôn về độ phổ cập. AI đòi hỏi doanh nghiệp phải đầu tư thiết bị phần cứng đắt đỏ và khách hàng phải đăng ký mẫu dữ liệu khuôn mặt trước đó. Ngược lại, in một tấm giấy chứa mã quét rất rẻ, hợp với hầu hết hộ kinh doanh nhỏ và hàng quán vỉa hè, nên mã QR vẫn là cách tiện nhất cho đa số người bán.
Tại sao quét mã đôi khi bị trừ tiền nhưng người bán chưa nhận được?
Tình huống này gọi là giao dịch treo, thường xảy ra khi đường truyền mạng trung gian bị gián đoạn giữa chừng. Ngân hàng của bạn đã trừ tiền, nhưng lệnh báo có chưa tới được ngân hàng đích. Đừng vội thanh toán lần hai. Giao dịch này sẽ được ngân hàng đối soát và xử lý (hoàn tiền hoặc chuyển tiếp) theo quy định của ngân hàng bạn dùng. Người bán và người mua nên lưu lại ảnh màn hình mã giao dịch (Reference Number) để cung cấp cho tổng đài kiểm tra nếu cần thiết.
Nên bắt đầu từ đâu?
Thay vì loay hoay với hàng tá lựa chọn công nghệ phức tạp, hành động tiếp theo của bạn phụ thuộc vào việc doanh nghiệp đang ở đâu trên thang đo chuyển đổi số.
Nếu cửa hàng của bạn chưa có gì và vẫn đang ngụp lặn trong đống tiền lẻ: Hãy dành ra đúng mười phút trong buổi chiều nay, mở ứng dụng ngân hàng cá nhân, lưu hình ảnh mã định danh của bạn xuống máy, nhờ một tiệm in gần nhà in màu ép plastic rồi dán ngay ngắn lên quầy. Đó là bước chạy đà nhanh nhất.
Nếu bạn đã có mã cá nhân nhưng đang gặp rắc rối vì rải rác thu ngân xài tài khoản riêng: Bước đầu tiên cần làm trong tuần này là ra chi nhánh ngân hàng đăng ký gói dịch vụ mã dành cho hộ kinh doanh. Việc gom luồng tiền về một tài khoản chung quản trị sẽ chấm dứt tình trạng hỗn loạn khi đối soát cuối ngày.
Nếu cửa hàng đã trang bị hệ thống POS hiện đại nhưng chưa từng đo lường hiệu suất: Việc thiết thực nhất hôm nay là yêu cầu kế toán trích xuất một file báo cáo thời gian xử lý giao dịch. Hãy tìm ra khung giờ cao điểm quét mã nhiều nhất trong ngày, từ đó tối ưu lại ca làm việc cho thu ngân để hạn chế tối đa tình trạng khách hàng chờ đợi. Việc làm chủ công cụ định danh này không đơn thuần chỉ là kỹ thuật, nó là nghệ thuật quản trị luồng trải nghiệm khách hàng xuất sắc.
Về tác giả
Người xây dựng Orova
Nguyễn Đỗ Trọng Ân có 8 năm làm marketing, trong đó 6 năm quản lý khai thác thị trường châu Á. Anh là người xây dựng Orova, Biz AI Agent hoạt động không ngủ: tự lên kế hoạch, chạy và tối ưu công việc cho doanh nghiệp.
Vận hành doanh nghiệp với AI Agent
Orova là Biz AI Agent hoạt động không ngủ — tự lên kế hoạch, chạy và tối ưu công việc.
Tiết kiệm thời gian, bứt phá hiệu suất.