顧客終身價值計算教學:如何在 6 個步驟內完成精準預測與報表分析(2026)
進行顧客終身價值計算的核心目的,在於精準掌握每位顧客從初次進站到終止消費期間,為品牌帶來的實質獲利總額,進而推導出行銷預算的最高容許上限。在完成本文的實作流程後,你將能建立一套可動態整合 GA4 與後台訂單紀錄的試算表分析模型,產出清晰的通路同期群回購曲線,並建立具備風險警戒線的 LTV:CAC 決策指標。開始前,你需要準備具備檢視權限的 Google Analytics 4 帳戶、過去 12 個月的去識別化訂單匯出資料,以及各通路的行銷支出報表,整體操作約需 35 分鐘。若你的事業屬於無轉介機制的大額單次交易(例如單次土地買賣中介),或是剛上線且未累積任何訂單的新站點,則暫時無須套用本流程。
顧客終身價值計算的核心目標與基本架構
進行顧客終身價值計算是為了找出單一客群的利潤天花板,避免在付費廣告中盲目出價。整個標準化實作流程包含釐清商業模式、提取 GA4 數據、換算單價與頻率、折算真實淨利、建立獲客通路同期群,以及對照獲客成本建立警戒線共 6 個關鍵步驟,平均耗時約 35 分鐘。
顧客終身價值(Customer Lifetime Value,簡稱 LTV 或 CLV)指的是一名顧客在與你的品牌維持商業關係的全部時間內,所貢獻的預估總金額或毛利淨值。對數位行銷人員而言,這項指標是決定獲客成本(Customer Acquisition Cost,簡稱 CAC)承受上限的根本依據。若不清楚顧客回購價值,團隊往往會因為短期廣告成效指標不佳而過早關閉具備高長期價值的行銷管道。
開始計算前的準備工作與資料檢查清單
在正式開啟試算表與數據分析後台之前,必須先盤點所需的資料資產與權限。缺乏完整的數據來源容易導致統計抽樣失真,下表列出開始操作前必須備齊的核心項目:
| 準備項目 | 資料來源與取得路徑 | 預估取得時間 | 缺失時的替代方案與風險 |
|---|---|---|---|
| 過去 12 個月訂單匯出檔 | 電商官網後台或 CRM 系統(匯出 CSV) | 10 分鐘 | 僅取 3 個月數據;但季節性偏差會導致頻率高估 |
| GA4 探索檢視權限 | Google Analytics 4 後台(確認具備分析者權限) | 5 分鐘 | 若無權限僅能依賴內部資料庫,無法拆解獲客管道 |
| 各通路行銷支出明細 | Google Ads、Meta 廣告後台或內部損益表 | 10 分鐘 | 若缺支出紀錄將無法計算 CAC,無法評估投資健康度 |
| 產品綜合毛利率基準 | 財務報表或商品進銷存系統 | 5 分鐘 | 暫以產業平均值(如 40%)估算,但易造成決策盲點 |
| 試算表範本環境 | Google Sheets 或 Microsoft Excel 軟體 | 5 分鐘 | 無法套用自動公式,大幅增加人工計算錯誤機率 |
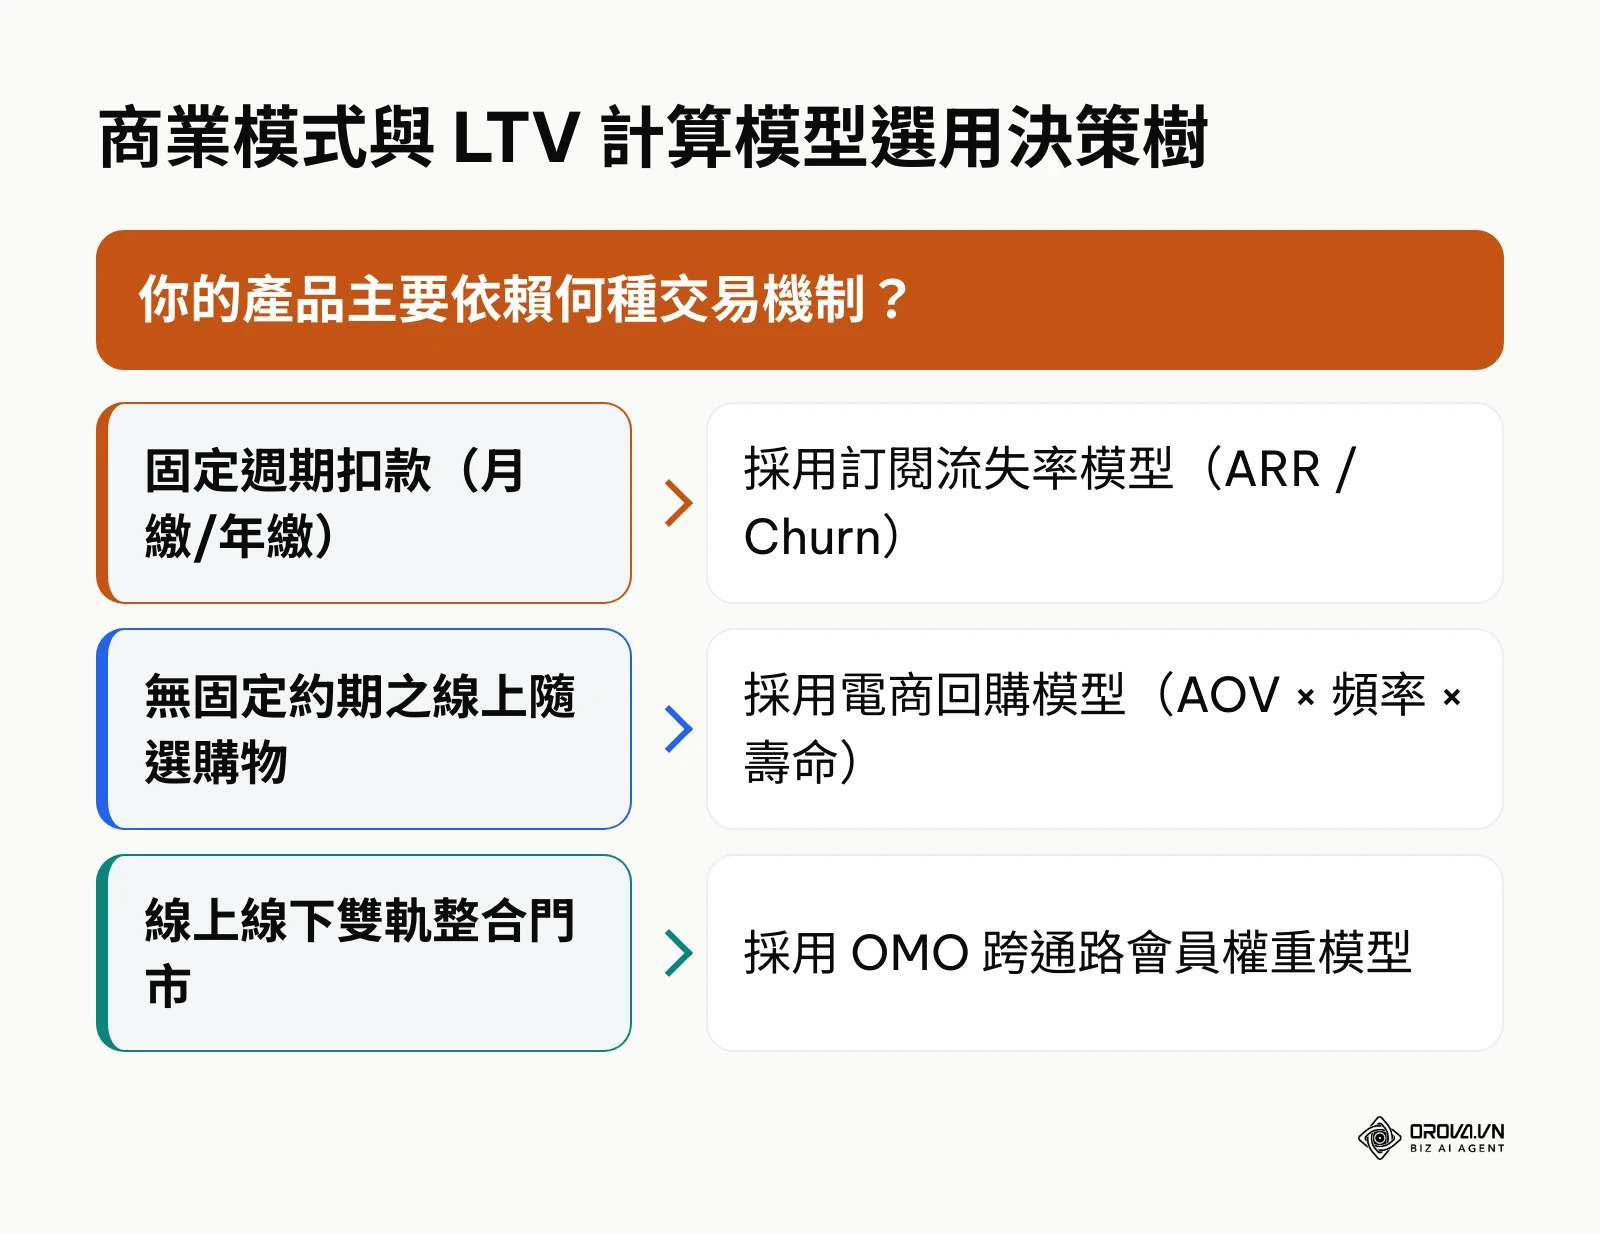
不同商業模式適用的計算邏輯大相逕庭,下方的決策樹整理了不同收費架構下的模型挑選指引:
決策流程圖:請參考系統自動繪製之「商業模式與 LTV 計算模型選用決策樹」
步驟 1:定義觀測週期與劃分商業模式
做什麼:確立企業專屬的統計時間跨度(如 12 個月或 36 個月),並選定符合自身交易特性的 LTV 數學公式。
在哪裡、如何操作:檢視內部資料庫或訂單系統的歷史交易跨度。打開試算表,新增一個設定工作表。若你的品牌屬於零售電商,設定觀察週期為 365 天;若是企業級軟體服務(SaaS),則需設定為合約計費週期(通常為 1 個月或 1 年)。在此步驟中,你需要確認訂單資料欄位是否包含「顧客唯一識別碼(User ID / Email Hash)」、「交易日期時間戳記」與「訂單實收淨額」。
肉眼可驗證的結果:在試算表中清楚標註選用的模型類別,並確認訂單資料表中每一個交易紀錄皆具備不重複且格式統一的時間欄位。
常見錯誤與排除:最常見的錯誤是將 SaaS 的訂閱流失率公式硬套在零售電商上。電商顧客不再購買並不等於退訂,通常只是處於休眠狀態。若發生此狀況,應改採回購間隔門檻(例如超過 180 天未下單定義為休眠)來估算顧客平均生命週期。
三大商業模式的 LTV 計算公式對照
不同商業模式的變現路徑截然不同,公式若套用錯誤,推導出來的數據將失去管理意義。下表詳細整理了三大主流模式的精準公式與常見盲點:
| 商業模式 | 標準 LTV 計算公式 | 關鍵輸入參數 | 運算常見盲點 |
|---|---|---|---|
| B2C 零售電商 | 平均客單價(AOV)× 年購買頻率(PF)× 平均留存年限(ALT)× 毛利率 | 訂單總額、訂單數、不重複顧客數、產品銷貨成本(COGS) | 忽略退貨率與滿額折扣,導致營收數值虛胖 |
| 門市 OMO 虛實融合 | 線上線下綜合客單價 × 跨通路購買頻率 × 會員留存年限 × 綜合毛利率 | POS 交易紀錄、官網會員綁定率、跨店核銷比例 | 未將跨通路重疊會員去重,造成總客數重複計算 |
| SaaS 訂閱服務 | 每月平均經常性營收(ARPU)÷ 月流失率(Monthly Churn Rate)× 毛利率 | 月租費方案價格、每月退訂戶數、伺服器與客服固定成本 | 以年流失率除以 12 計算月流失,造成複利誤差 |
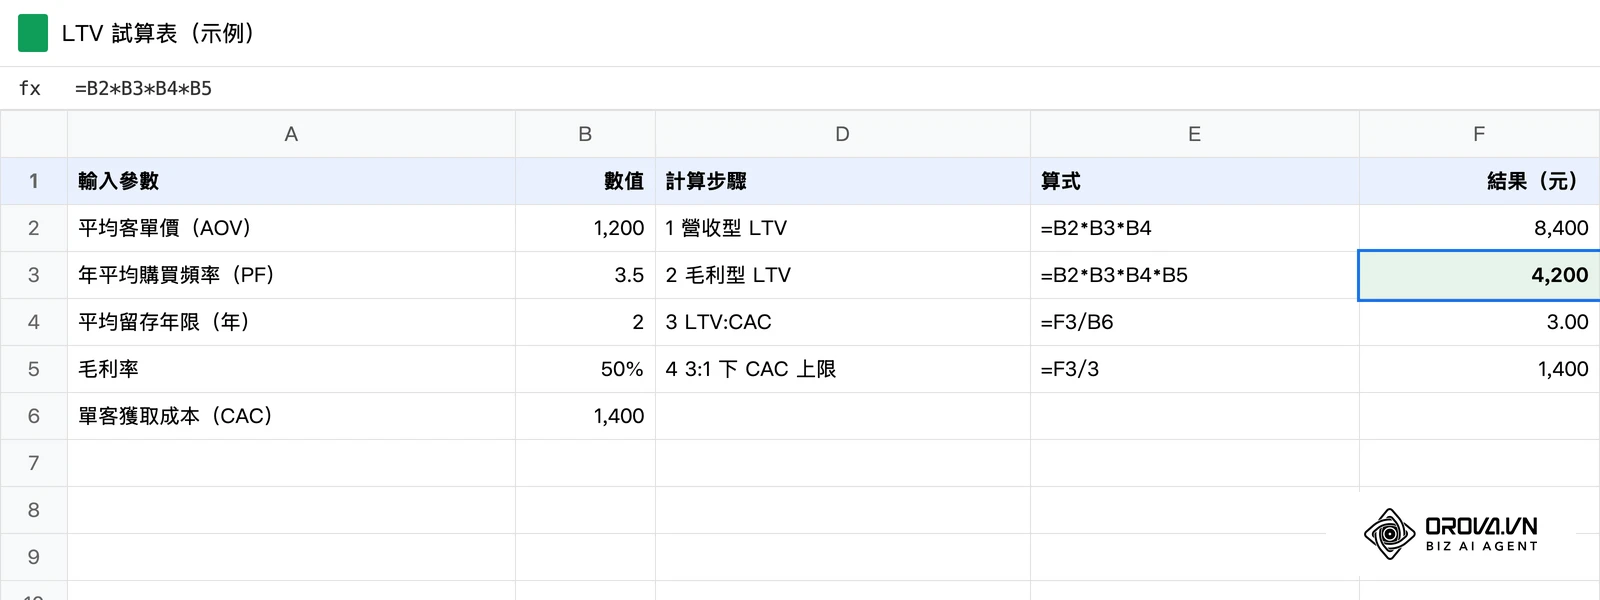
範例說明: 某服飾電商擁有約 5,000 位會員,行銷團隊希望評估新客價值。
- 負責人在試算表中匯入過去 12 個月的訂單資料,篩選出非批發的常態訂單。
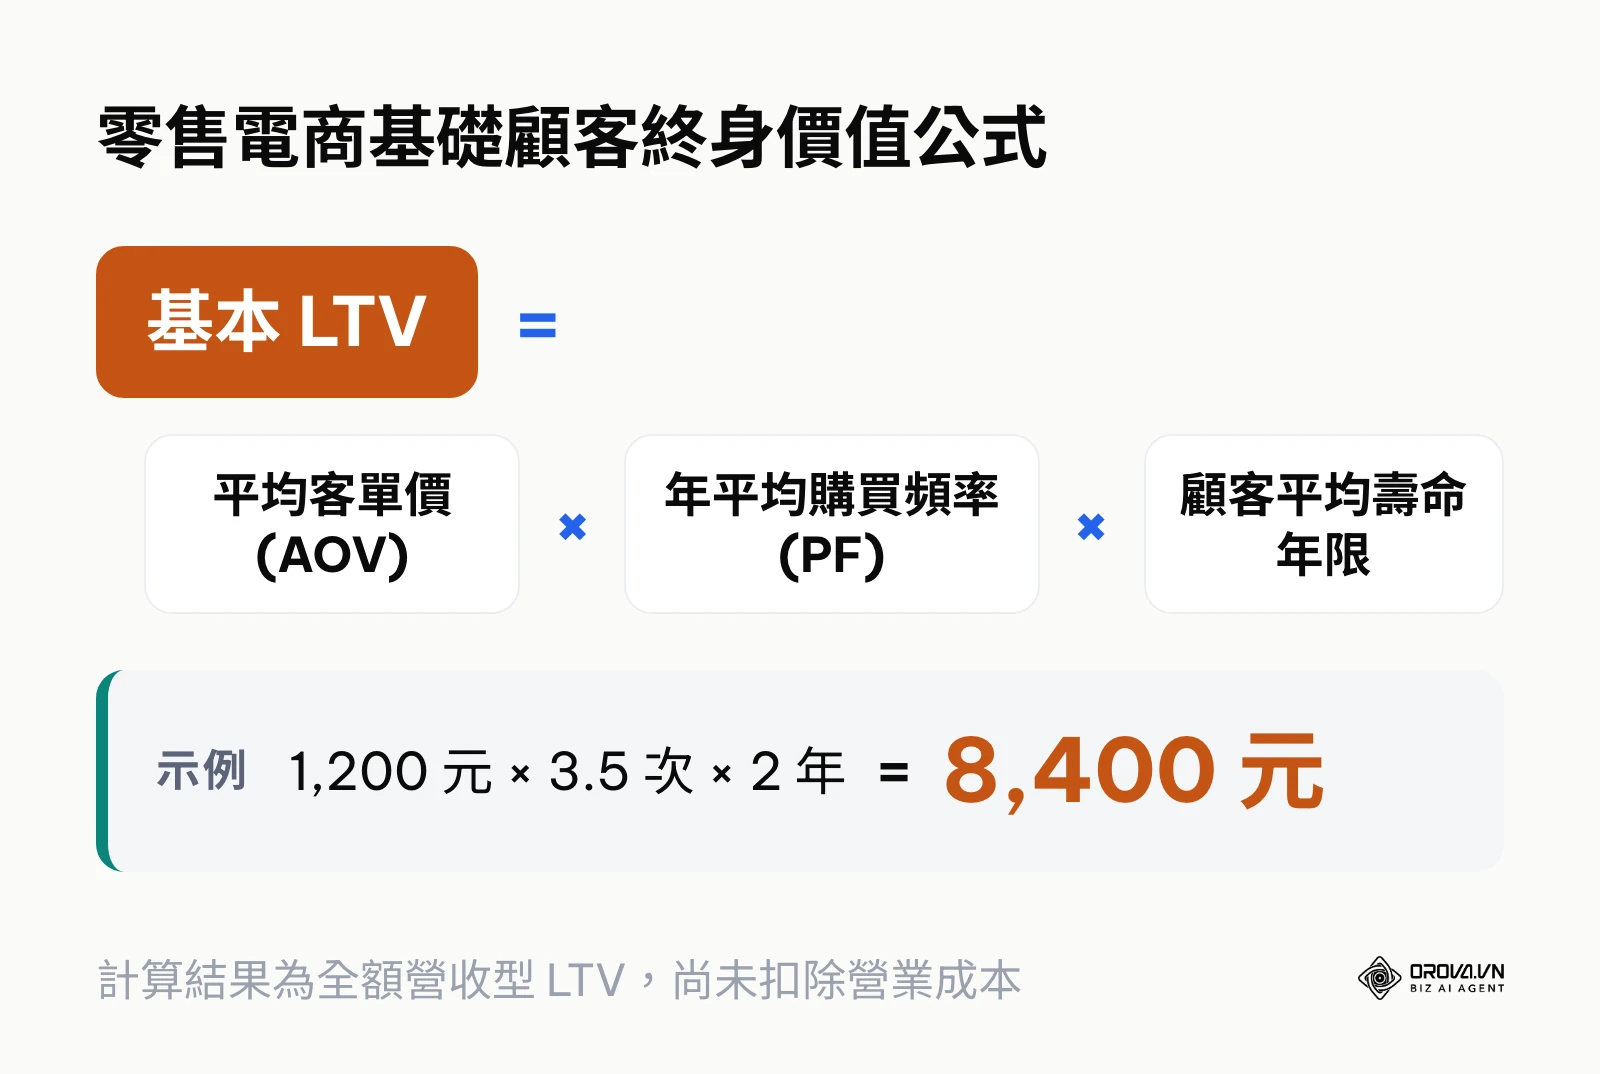
- 計算發現平均客單價為 1,200 元,該族群平均每年下單 3.5 次,會員平均活躍期為 2 年。
- 團隊原本直接將三者相乘得出 8,400 元,但在核對財務報表時發現未扣除商品進貨與包裝成本。
- 最終加入 50% 毛利率重新折算,得出每位顧客實際貢獻的淨值為 4,200 元,藉此修正了先前的廣告出價上限。
步驟 2:從 GA4 探索報表提取使用者效期數據
做什麼:在 Google Analytics 4 探索介面中提取「使用者效期(User Lifetime)」維度與指標,掌握以獲客來源為基準的歷史累積收益。
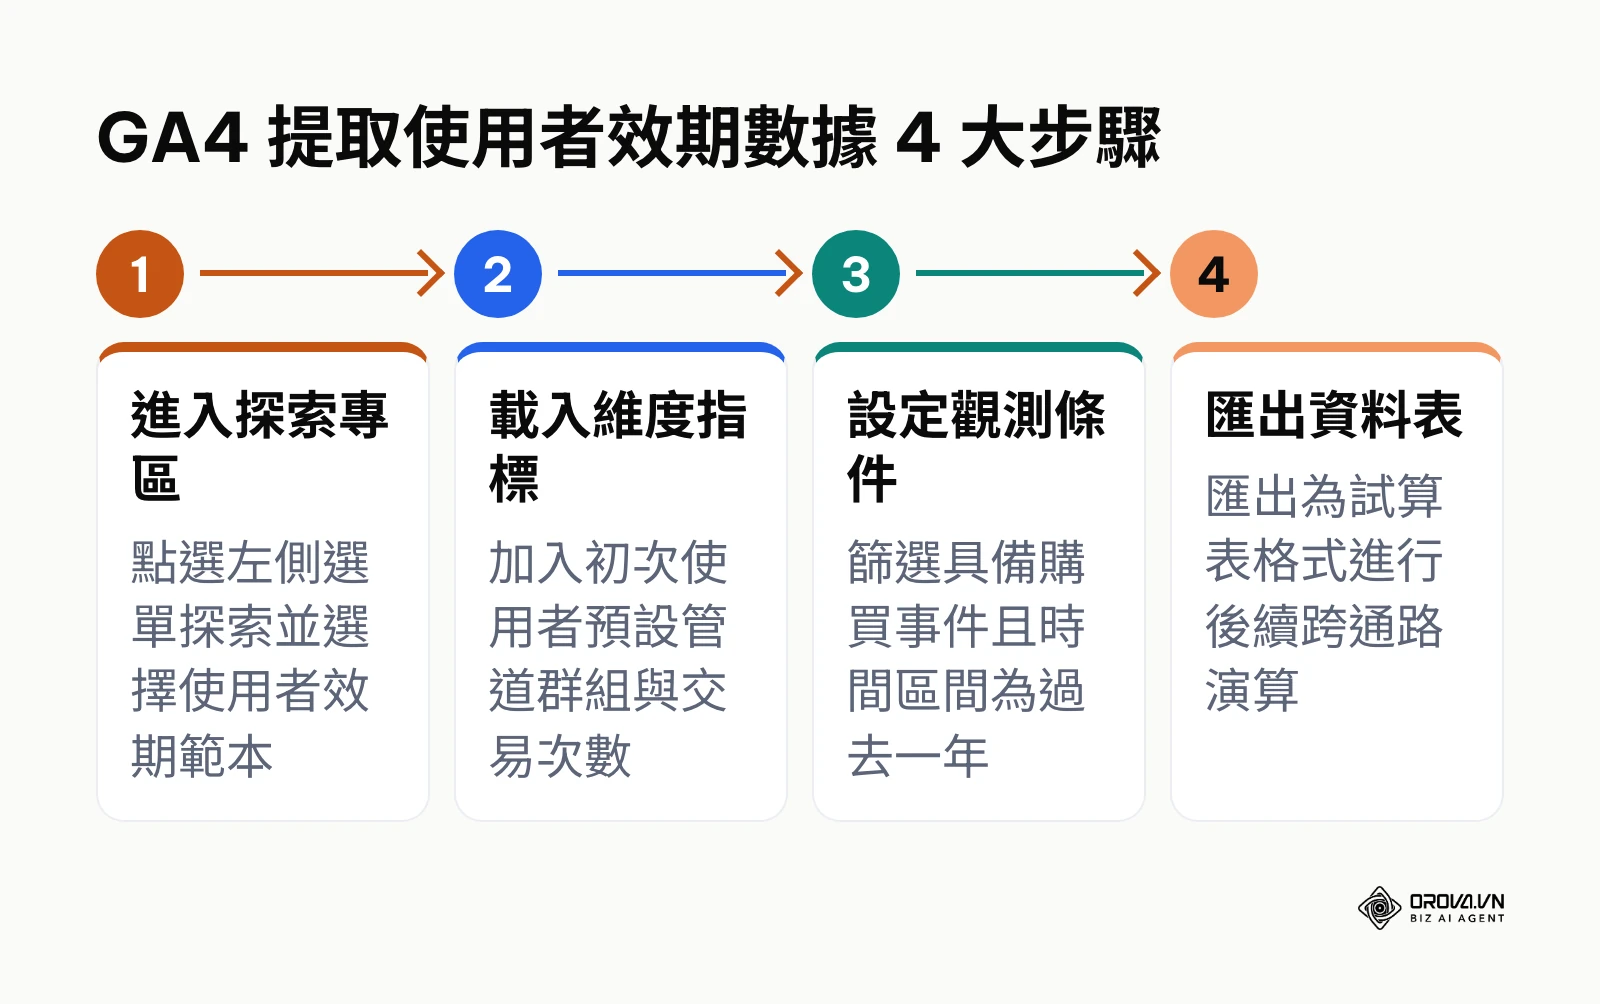
在哪裡、如何操作:登入 GA4 介面,依循以下步驟進行設定:
| 順序 | 操作位置 | 具體動作 |
|---|---|---|
| 1 | 左側選單「探索(Explore)」 | 在範本庫中點選「使用者效期(User Lifetime)」 |
| 2 | 「變數」欄位 › 維度 | 點擊加號,勾選「初次使用者預設管道群組(First-user default channel group)」與「初次造訪日期」並匯入 |
| 3 | 「變數」欄位 › 指標 | 勾選「效期價值(Lifetime value)」、「效期平均價值(Lifetime average value)」與「效期交易次數(Lifetime transactions)」並匯入 |
| 4 | 「分頁設定」欄位 | 將「初次使用者預設管道群組」拖曳至「資料列」,將「效期價值」與「效期交易次數」拖曳至「值」 |
| 5 | 日期與篩選條件 | 將時間區間設定為過去 365 天,並排除非商業轉換的內部測試流量 |
肉眼可驗證的結果:畫面右側呈現結構化報表,每一列顯示不同初次接觸管道(例如 Organic Search、Cross-network、Paid Social),對應其效期總額與平均價值。
常見錯誤與排除:匯出資料時若發現「效期價值」全數為零或數值異常偏低,通常是因為網站未正確部署電商購買事件(purchase)的價值參數(value)與幣別(currency)。此時需檢查 Google Tag Manager 中的資料層(dataLayer)變數,確保交易成功頁面能正常觸發帶有金額的 purchase 事件。
流程圖:請參考系統自動繪製之「GA4 提取使用者效期數據 4 大步驟」
GA4 效期指標與內部 CRM 的統計差異
根據 Google 官方於 2024 年更新的《User lifetime exploration》技術說明文件,探索報表中的效期指標能記錄使用者自初次造訪以來的整體消費行徑。然而,許多分析師在對照 GA4 與內部 CRM 數據時,常會發現兩者存在明顯落差。
這項差異的主因在於資料識別機制的本質不同:GA4 預設高度依賴瀏覽器的第一方 Cookie 與裝置 ID。當消費者在不同裝置間切換下單,或是清除瀏覽器快取,GA4 往往會將同一位消費者辨識為不同的新使用者。因此,除非網站具備高比例的登入率並啟動了 User-ID 功能,否則 GA4 的效期數據通常偏向保守低估。在實務上,建議將 GA4 用於分析「各通路的相對留存價值」,而將 CRM 的全額訂單用於計算「絕對獲利金額」。
步驟 3:計算平均客單價與購買頻率
做什麼:整合匯出的訂單明細,計算出全體與分群顧客的平均客單價(AOV)與購買頻率(PF),作為 LTV 模型的基礎乘數。
在哪裡、如何操作:打開包含訂單資料的 Google Sheets。
| 要計算的指標 | 輸入公式 | 欄位假設與說明 |
|---|---|---|
| 全站平均客單價(AOV) | =SUM(C2:C50000)/COUNT(A2:A50000) | C 欄為實收金額,A 欄為訂單編號 |
| 不重複顧客數 | =COUNTA(UNIQUE(B2:B50000)) | B 欄為顧客識別碼 |
| 平均購買頻率(PF) | =COUNT(A2:A50000)/COUNTA(UNIQUE(B2:B50000)) | 每位顧客在觀察期內的平均下單次數 |
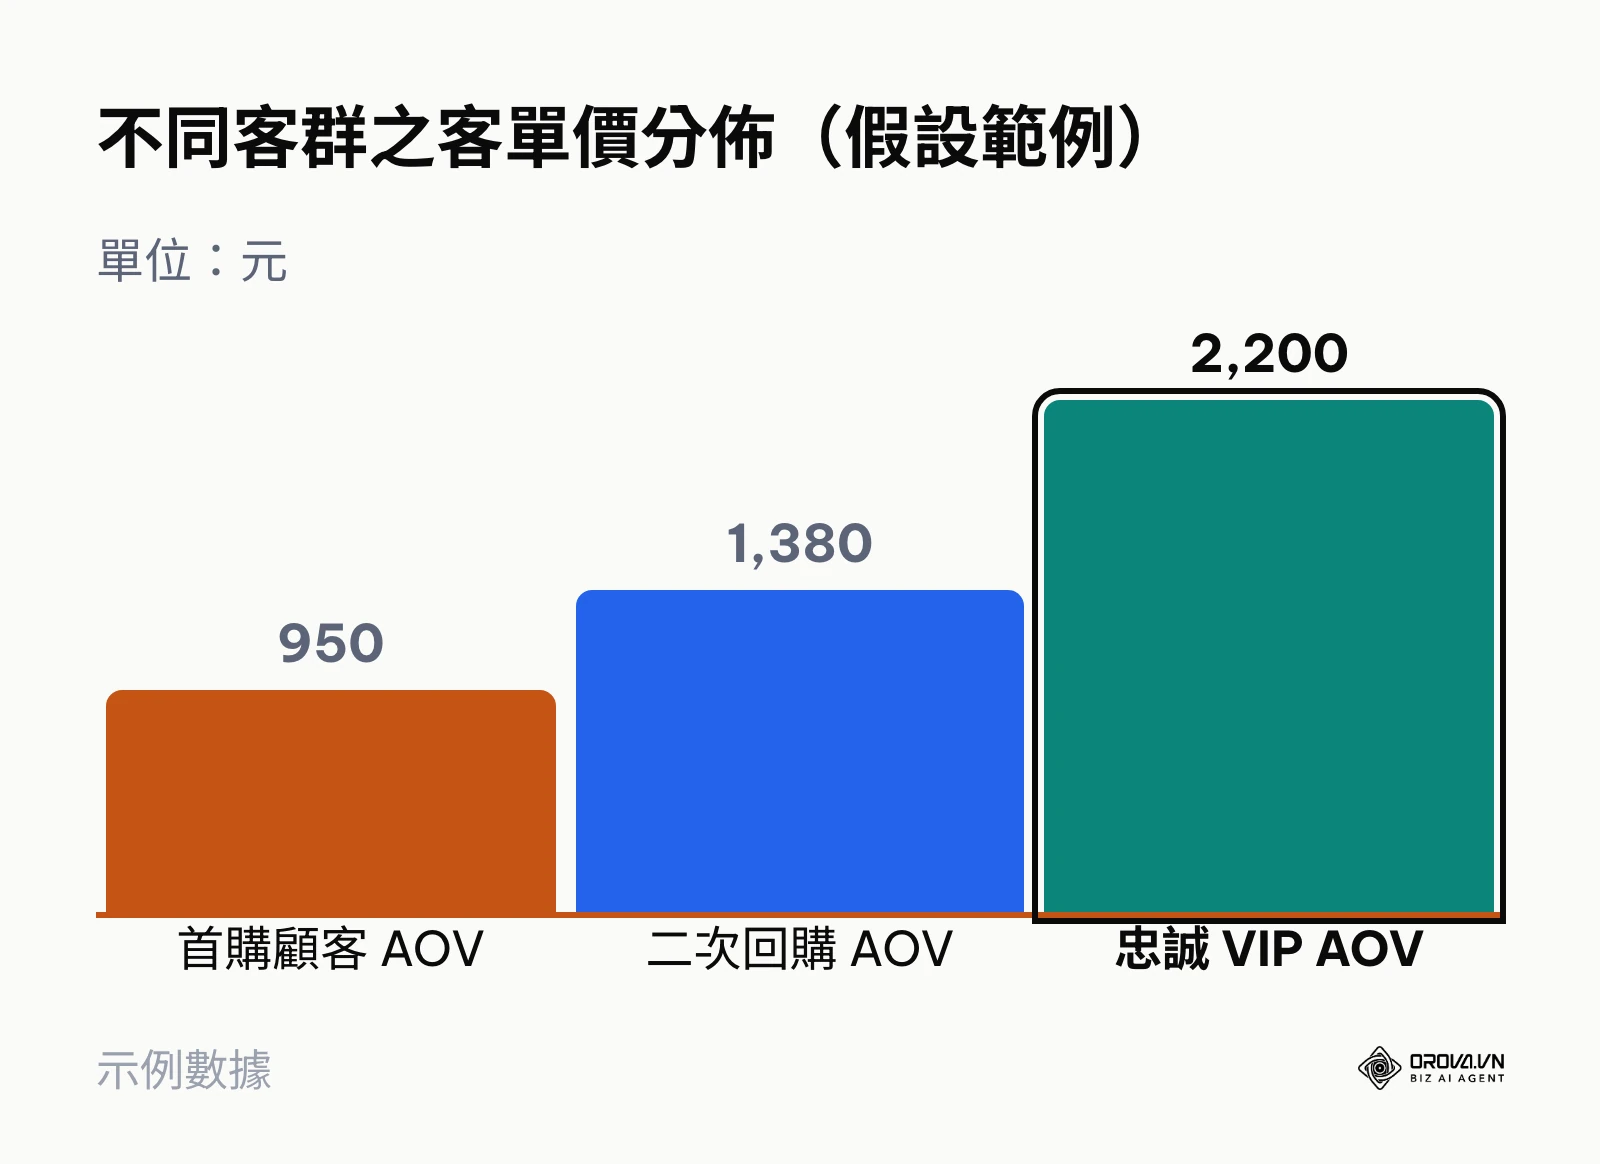
肉眼可驗證的結果:試算表自動運算出單一數值,例如客單價為 1,450 元,購買頻率為 2.1 次。若再依消費次數分群,常會看到客單價隨回購次數上升;以假設範例來說,首購顧客 AOV 約 950 元、二次回購 AOV 約 1,380 元、忠誠 VIP AOV 約 2,200 元(數字僅供示意)。
常見錯誤與排除:計算平均值時若未排除極端大額訂單(例如企業大宗採購或批發轉售),會導致 AOV 出現嚴重偏差。排除方式是使用中位數公式 =MEDIAN(C2:C50000) 作為輔助檢驗,若平均數高於中位數 1.8 倍以上,應考慮剔除極端值或將大宗客戶分流獨立計算。
試算表範本架構與公式設計
為了讓團隊能重複執行分析,建議在 Google Sheets 中建立包含 3 個核心工作表的範本結構:
- 第一工作表「Raw_Orders」:存放自系統匯出的原始訂單明細,包含訂單編號、顧客 ID、日期與交易金額。
- 第二工作表「Model_Engine」:內建上述 AOV、頻率與毛利率換算公式,並依照消費次數(1次、2次、3次以上)自動進行會員分層。
- 第三工作表「Channel_Cohort」:對接 GA4 匯出的管道數據,計算各通路的單客長期貢獻。
在建構商業分析時,若能透過資料視覺化將複雜的陣列公式轉化為趨勢圖表,能讓非技術背景的管理層更快掌握數據背後代表的營運意涵。
圖表說明:請參考系統自動繪製之「不同客群之客單價與購買頻率模擬分佈」
手動彙整各通路數據往往耗費大量心力。Orova Insight 支援 16 種唯讀資料來源,能整合 GA4 與廣告成效,透過自由拖曳畫布與自訂計算指標,換算各獲客通路的毛利與獲客成本比率。
步驟 4:套用毛利率與折現率換算淨利 LTV
做什麼:嚴格剔除產品銷貨成本(COGS)、運費補助與金流手續費,將「營收型 LTV」校正為「毛利型淨值 LTV」,並針對跨年度收益套用折現率。
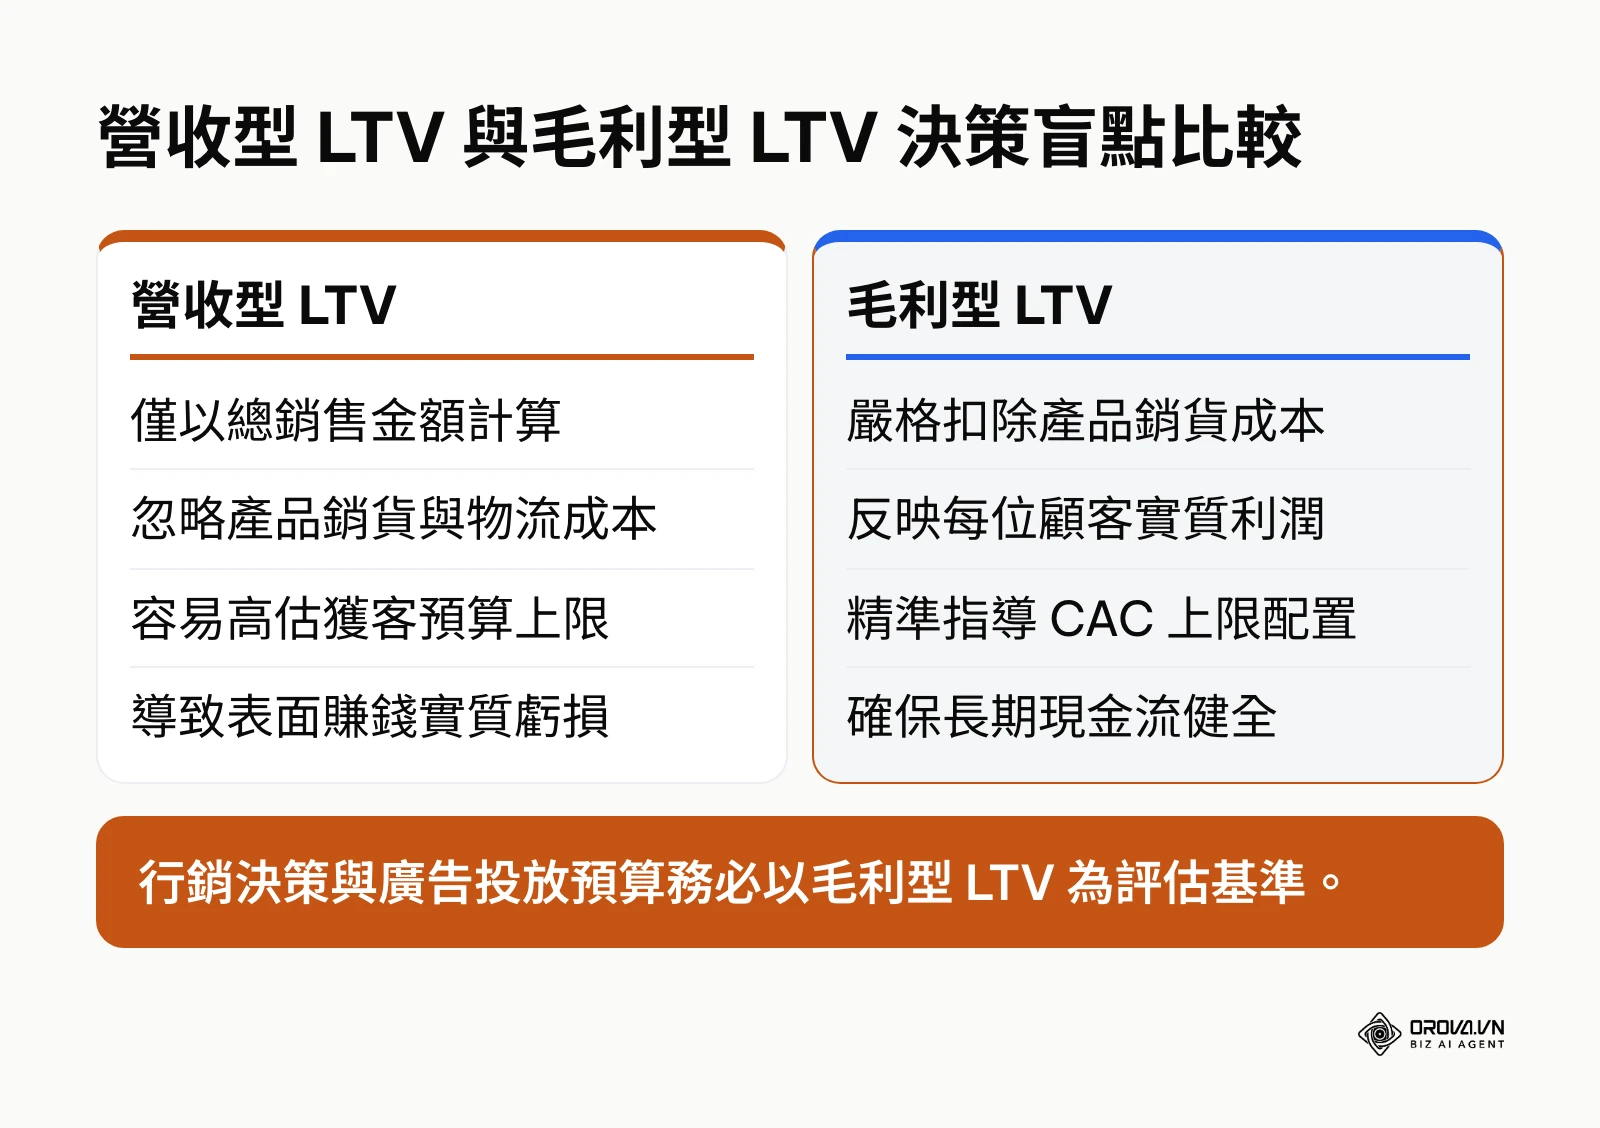
在哪裡、如何操作:在試算表的計算引擎工作表中,設定以下欄位:
| 欄位 | 填法或公式 | 用途 |
|---|---|---|
| 毛利率 | 扣除直接商品成本後的淨比例(例如 45%) | 把營收換算成毛利 |
| 毛利 LTV | =營收LTV儲存格 * 毛利率儲存格 | 得出每位顧客的毛利貢獻 |
| 年折現率 | 依企業自身資金成本設定(例如 8%,假設值) | 生命週期超過 24 個月時才需要 |
| 現值(PV) | PV = 預估期末收益 / (1 + 年折現率)^年數 | 把未來收益折算為今天的價值 |
肉眼可驗證的結果:原本數千元的營收數字經過折算後,得出一個更為精準且保守的「單客實質淨利額」。
常見錯誤與排除:行銷團隊常犯的盲點是在計算時僅扣除商品物料成本,卻忽略了每次交易必須支付給金流服務商的交易手續費,以及寄送物流的固定補貼。若未計入這些變動成本,算出的 LTV 依然會被高估。解決方法是在試算表公式中加入「每筆交易變動成本率」欄位進行統整扣除。
營收型 LTV 與毛利型 LTV 的決策分水嶺
單純以營收型 LTV 進行行銷決策,極易落入「營業額持續創高、銀行存款卻不斷見底」的經營困境。兩者的核心差異如下:
比較說明:請參考系統自動繪製之「營收型 LTV 與毛利型 LTV 決策盲點比較」
範例說明: 某自創保養品品牌在 D2C 官網推廣抗老精華液,每月行銷預算約 30 萬元。
- 行銷人員起初以全站數據計算,得出顧客平均三年消費 6,000 元(營收型 LTV),並以此認定單客獲取成本(CAC)壓在 1,500 元以內即有極高利潤。
- 營運長在檢視報表時發現,該產品瓶器與進口原料成本高昂,扣除包材與發票稅金後的實質毛利率僅為 35%。
- 將 6,000 元乘上 35% 後,每位顧客三年間能帶來的實質毛利上限僅有 2,100 元。
- 團隊立即調降付費廣告的出價策略,避免單客取得成本突破 1,000 元,成功避開現金流短缺的危機。
步驟 5:建立行銷獲客通路同期群分析
做什麼:將顧客依照「初次獲客來源」與「首次購買月份」進行分組(Cohort),長期追蹤各獲客管道在第 30 天、90 天、180 天與 360 天的回購價值走勢。
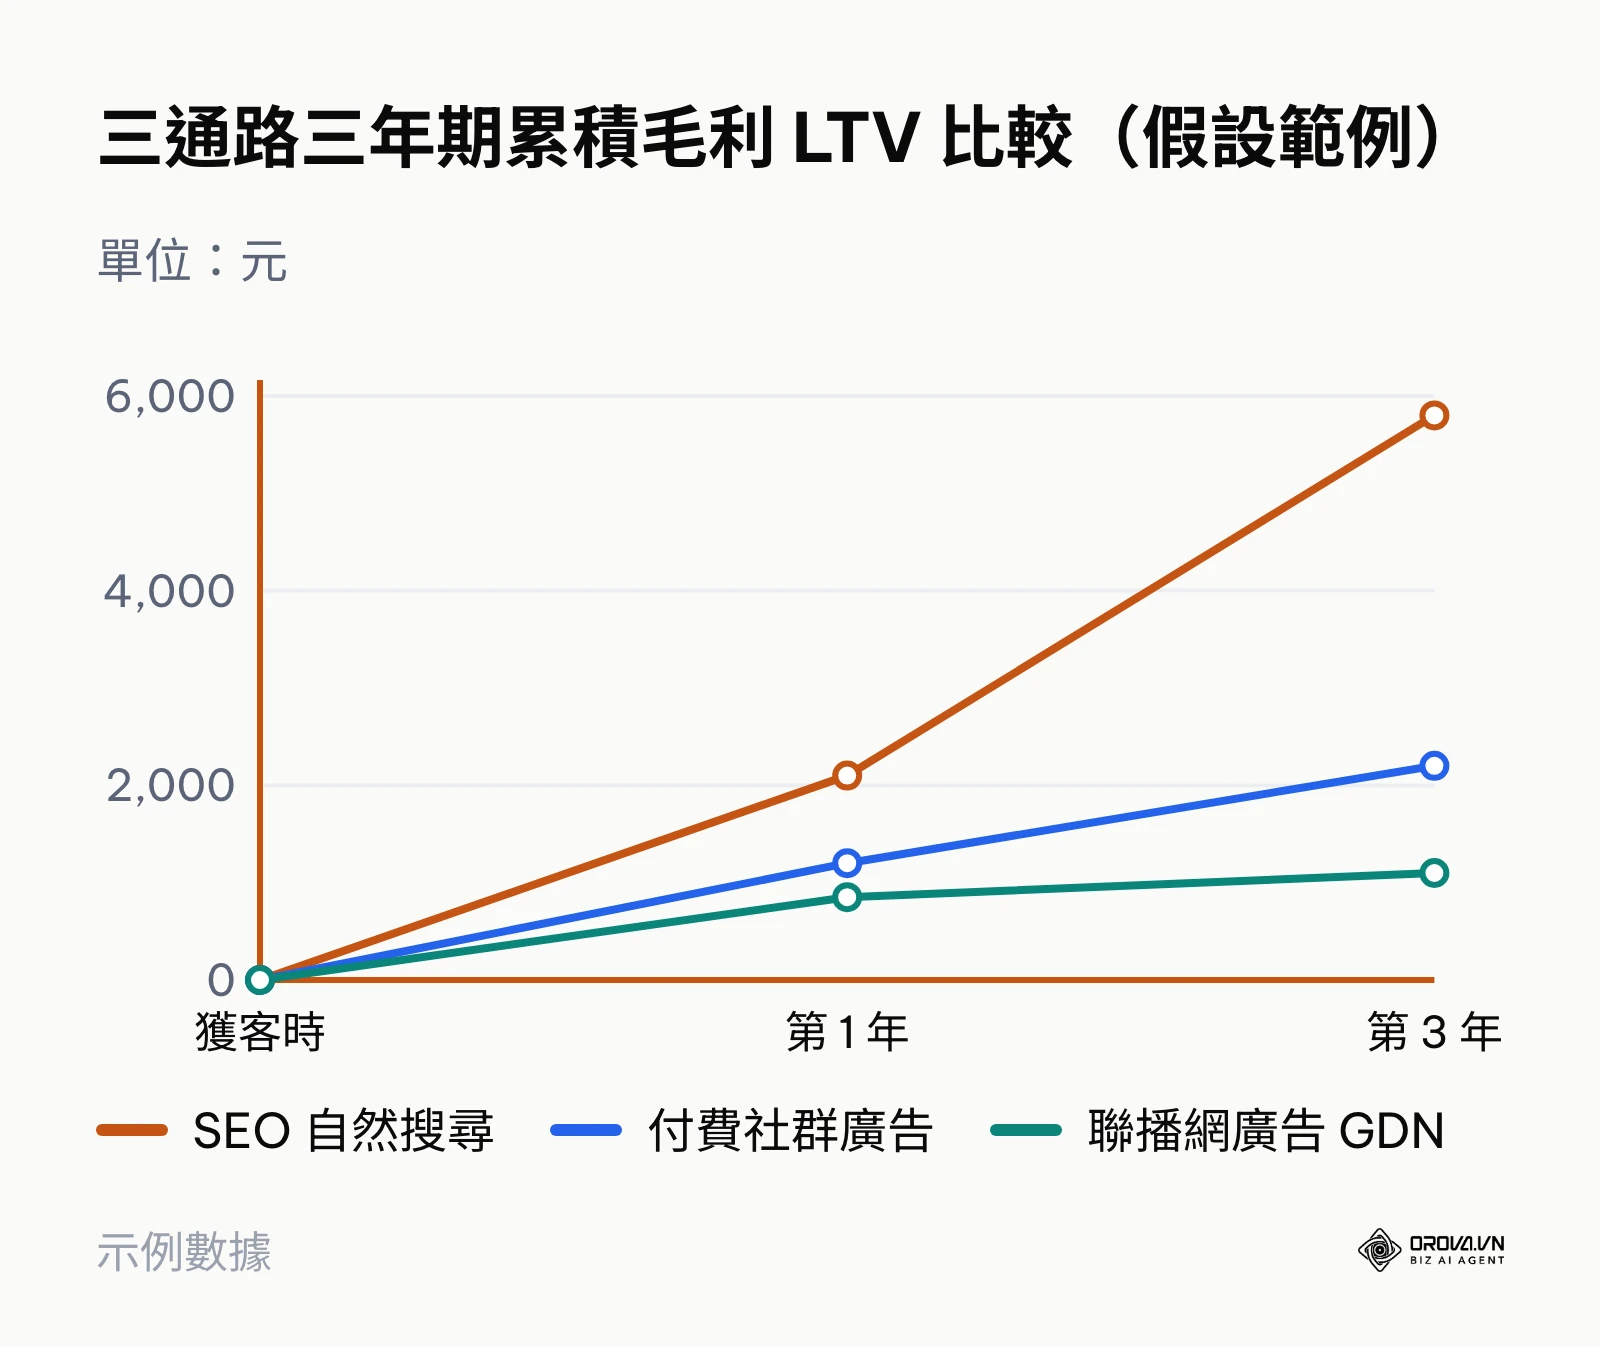
在哪裡、如何操作:在試算表中運用樞紐分析表(Pivot Table)或資料庫查詢功能:
- 資料列設定為「初次獲客管道(First Touch Channel)」,例如自然搜尋、付費廣告、KOL 團購。
- 資料欄設定為「回購經過天數區間(如 0-30 天、31-90 天、91-180 天、181-360 天)」。
- 值設定為「累積人均消費毛利(Cumulative Margin per User)」。
- 針對不同的獲客管道,將該通路投入的總獲客成本除以該期新客總數,得出該通路的獨立 CAC。
肉眼可驗證的結果:產出一張矩陣報表,能清楚辨識出哪些管道雖然首月消費偏低,但在一年後能帶來翻倍的回購利潤。
常見錯誤與排除:許多團隊會以短期單次活動的即時廣告投資報酬率(ROAS)來評斷一切。然而,透過破盤優惠券獲取的社群廣告顧客,其二次回購率往往趨近於零;反之,透過特定搜尋意圖進站的顧客,雖然初次轉換成本稍高,長期累積的 LTV 卻極高。若發現特定通路短期 ROAS 表現優異但長期毛利停滯,應檢視該通路的優惠依賴度。評估初期投入時,可參考 ROAS 損益平衡點 的門檻推導邏輯,避免將短期轉換率誤認為長期留存力。
SEO 自然搜尋與付費廣告通路的三年期價值模擬
為了具體展現同期群分析在預算決策上的威力,我們以 100,000 元新台幣的推廣預算為例,模擬在不同管道獲取顧客後,追蹤 3 年的價值演變(假設範例,數字僅供示意):
| 獲客評估指標 | 付費社群廣告(Meta Ads) | 付費聯播網廣告(GDN) | SEO 自然搜尋管道 |
|---|---|---|---|
| 初次投入推廣預算 | 100,000 元 | 100,000 元 | 100,000 元 |
| 初始獲客數量(人) | 100 人 | 125 人 | 60 人 |
| 單客獲取成本(CAC) | 1,000 元 | 800 元 | 1,667 元 |
| 首年累積毛利 LTV | 1,200 元 | 850 元 | 2,100 元 |
| 第三年度累積毛利 LTV | 2,200 元 | 1,100 元 | 5,800 元 |
| 三年期 LTV : CAC 比例 | 2.2 : 1(勉強打平) | 1.38 : 1(瀕臨虧損) | 3.48 : 1(獲利豐厚) |
| 3 年後顧客留存比例 | 8% | 3% | 24% |
從數據可以明顯看出,雖然付費管道能快速衝高前期的獲客數量,但長期透過高意圖內容與關鍵字優化吸引而來的受眾,其三年期 LTV 展現出極強的抗跌與回購特性。若配合 Google 聯播網廣告 進行再行銷喚醒,能更完整發揮長尾受眾的回購潛力。
趨勢折線圖:請參考系統自動繪製之「跨通路三年期累積 LTV 成長曲線比較」
步驟 6:對照 LTV CAC 比率建立預警機制
做什麼:將換算後的毛利 LTV 除以各通路的單客獲取成本(CAC),計算出整體獲利倍數,並根據產業特性建立預算加碼或縮減的警戒閾值。
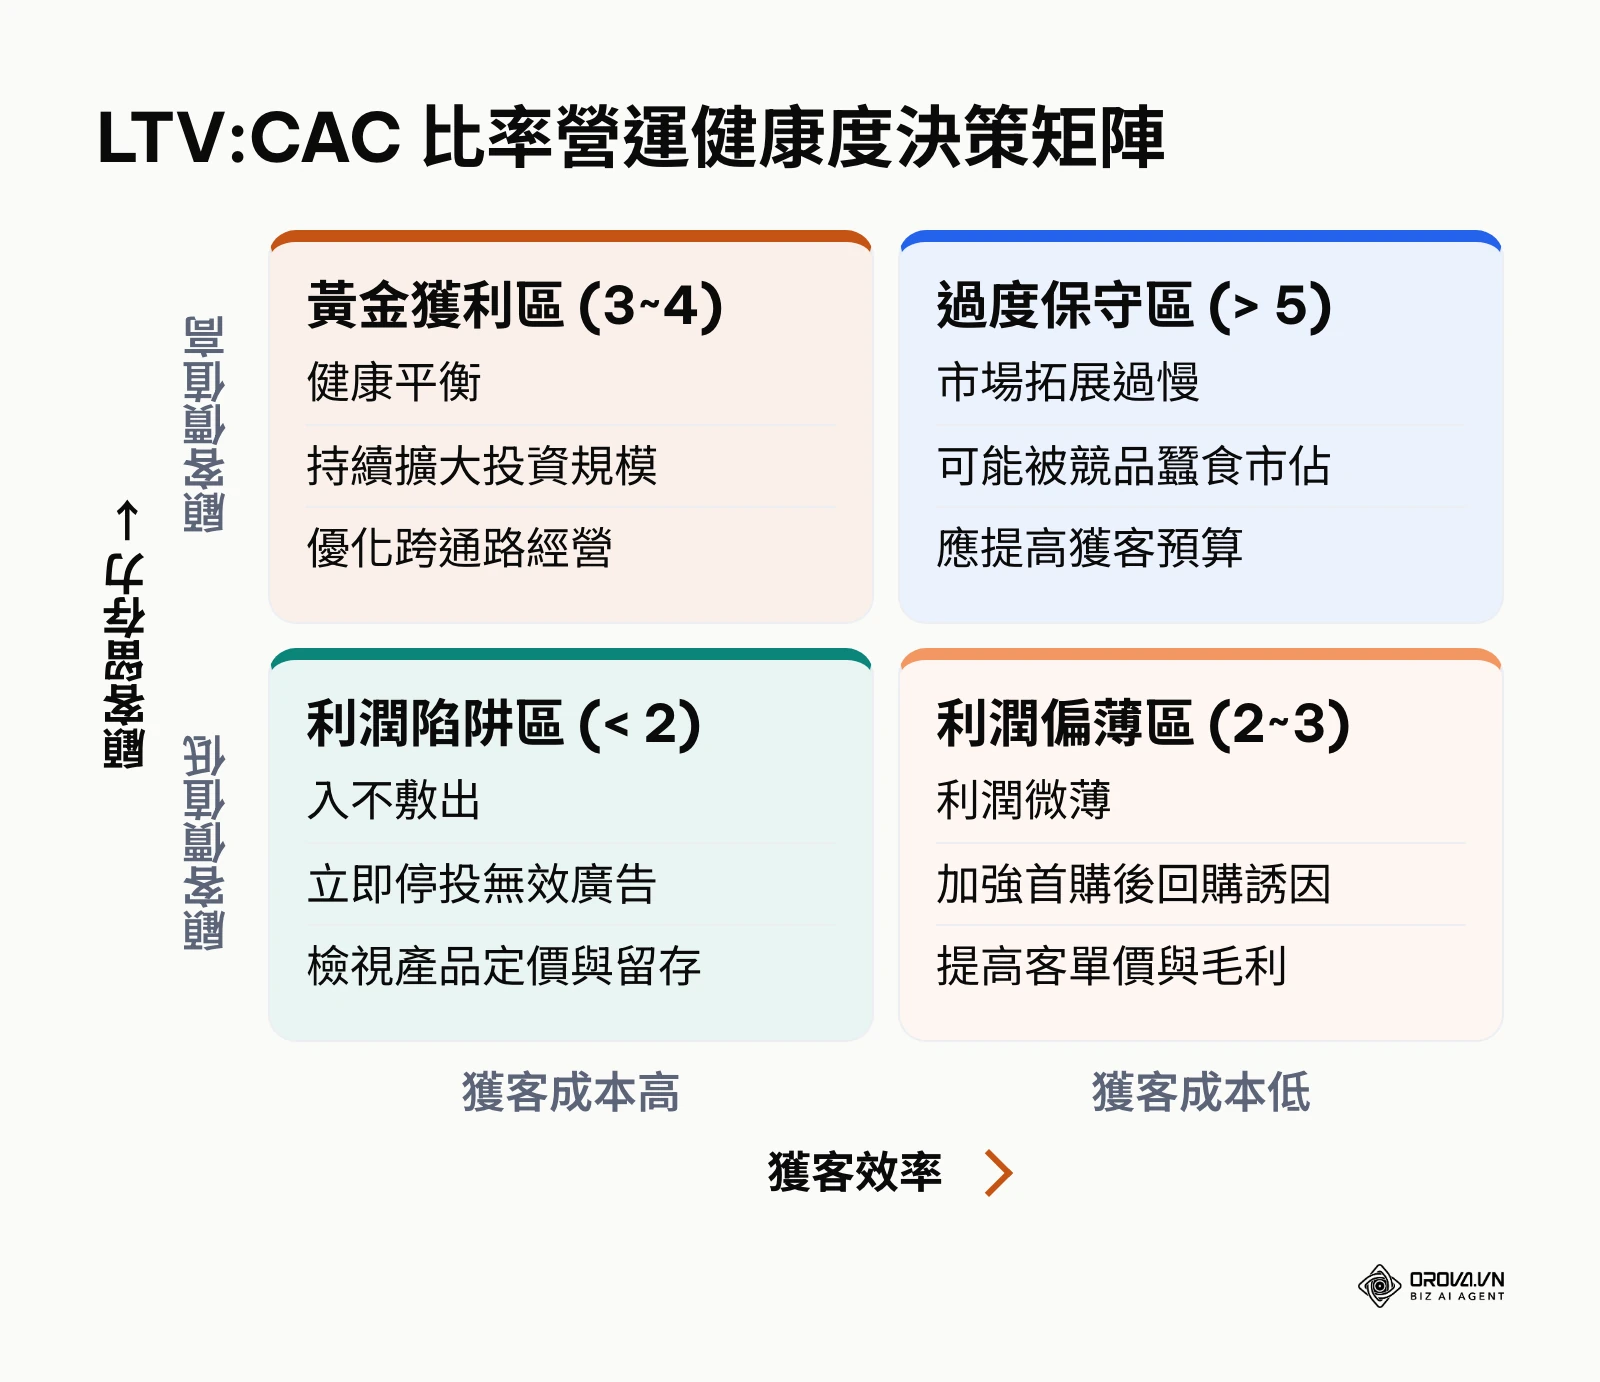
在哪裡、如何操作:在試算表的儀表板工作表中建立指標卡與條件式格式化規則:
- 輸入計算公式:LTV:CAC 比率 = 單客毛利 LTV / 單客獲取成本 CAC。
- 計算 CAC 回收週期(Payback Period):首購毛利 / (總 CAC / 顧客數),單位為月。
- 設定顏色警示:比率小於 2.0 標註為紅色(高風險);介於 3.0 至 4.0 標註為綠色(健康獲利);大於 5.0 標註為黃色(過度保守)。
肉眼可驗證的結果:各通路的 LTV:CAC 數字能隨後台匯入資料即時動態更新,一眼即可辨識目前行銷預算的健康分佈。
常見錯誤與排除:在計算 CAC 時,許多行銷人員僅將「廣告後台扣款金額」除以新客數,完全忽略了行銷團隊薪資、設計素材製作費與 MarTech 軟體訂閱費用。全包式 CAC(Blended CAC)通常明顯高於純廣告帳面 CAC。若未納入這些固定成本,會誤判處於安全區間而持續擴大無效投放。
五大產業 LTV CAC 常模與預警閾值矩陣
各產業的商業結構與毛利差異極大,因此 LTV:CAC 的評估標準不可一概而論。下表是依產業特性設定閾值的假設範例(非產業統計數據),請依自身毛利與現金流結構調整:
| 產業類別 | 建議目標區間(示例) | 警戒上限(過度保守) | 警戒下限(虧損收縮) | 建議回本期上限 |
|---|---|---|---|---|
| B2C 美妝服飾電商 | 3.0 : 1 至 3.5 : 1 | > 4.5 : 1(錯失擴張時機) | < 2.0 : 1(現金流吃緊) | 3 個月內 |
| B2B 雲端軟體(SaaS) | 3.5 : 1 至 5.0 : 1 | > 6.0 : 1(業務編制不足) | < 2.5 : 1(難以支撐研發) | 12 個月內 |
| 線上教育與知識付費 | 2.5 : 1 至 3.0 : 1 | > 4.0 : 1(廣告量能未開) | < 1.8 : 1(師資成本失衡) | 即時首購回本 |
| OMO 實體連鎖零售 | 3.5 : 1 至 4.0 : 1 | > 5.5 : 1(店點展店過慢) | < 2.2 : 1(店面租金沉重) | 6 個月內 |
| 醫療保健與功能保健食品 | 3.8 : 1 至 4.5 : 1 | > 5.5 : 1(未建立品牌壁壘) | < 2.5 : 1(法規與研發虧損) | 4 個月內 |
決策矩陣圖:請參考系統自動繪製之「LTV:CAC 比率營運健康度決策矩陣」
範例說明: 某 B2B 線上專案管理軟體服務商,每月訂閱費用為 1,500 元。
- 產品團隊計算出月流失率為 3%,推導出顧客平均留存壽命約為 33 個月,平均單客營收 LTV 約為 50,000 元。
- 考量工程伺服器與客服人力後,扣除 20% 營運成本,毛利 LTV 確立為 40,000 元。
- 業務團隊原本投入大量外部廣告,計算全包式 CAC 高達 22,000 元,換算 LTV:CAC 比率僅有 1.81:1,瀕臨營運收支邊緣。
- 管理階層決定裁撤轉化率低落的廣泛關鍵字廣告,轉而將資源投入產品引導教學與留存優化,在 6 個月內將流失率降至 2.1%,同時將 CAC 壓低至 11,000 元,成功將比率回升至 3.6:1 的健康區間。
想定期掌握各通路的留存趨勢與投資報酬率,無須再手動維護複雜試算表。立即免費註冊 Orova Insight,直接套用視覺化分析範本,資料可設定最快每 30 分鐘自動同步;服務免費使用至 2027 年 7 月 7 日止,無須信用卡即可開始。
顧客終身價值計算流程檢核表
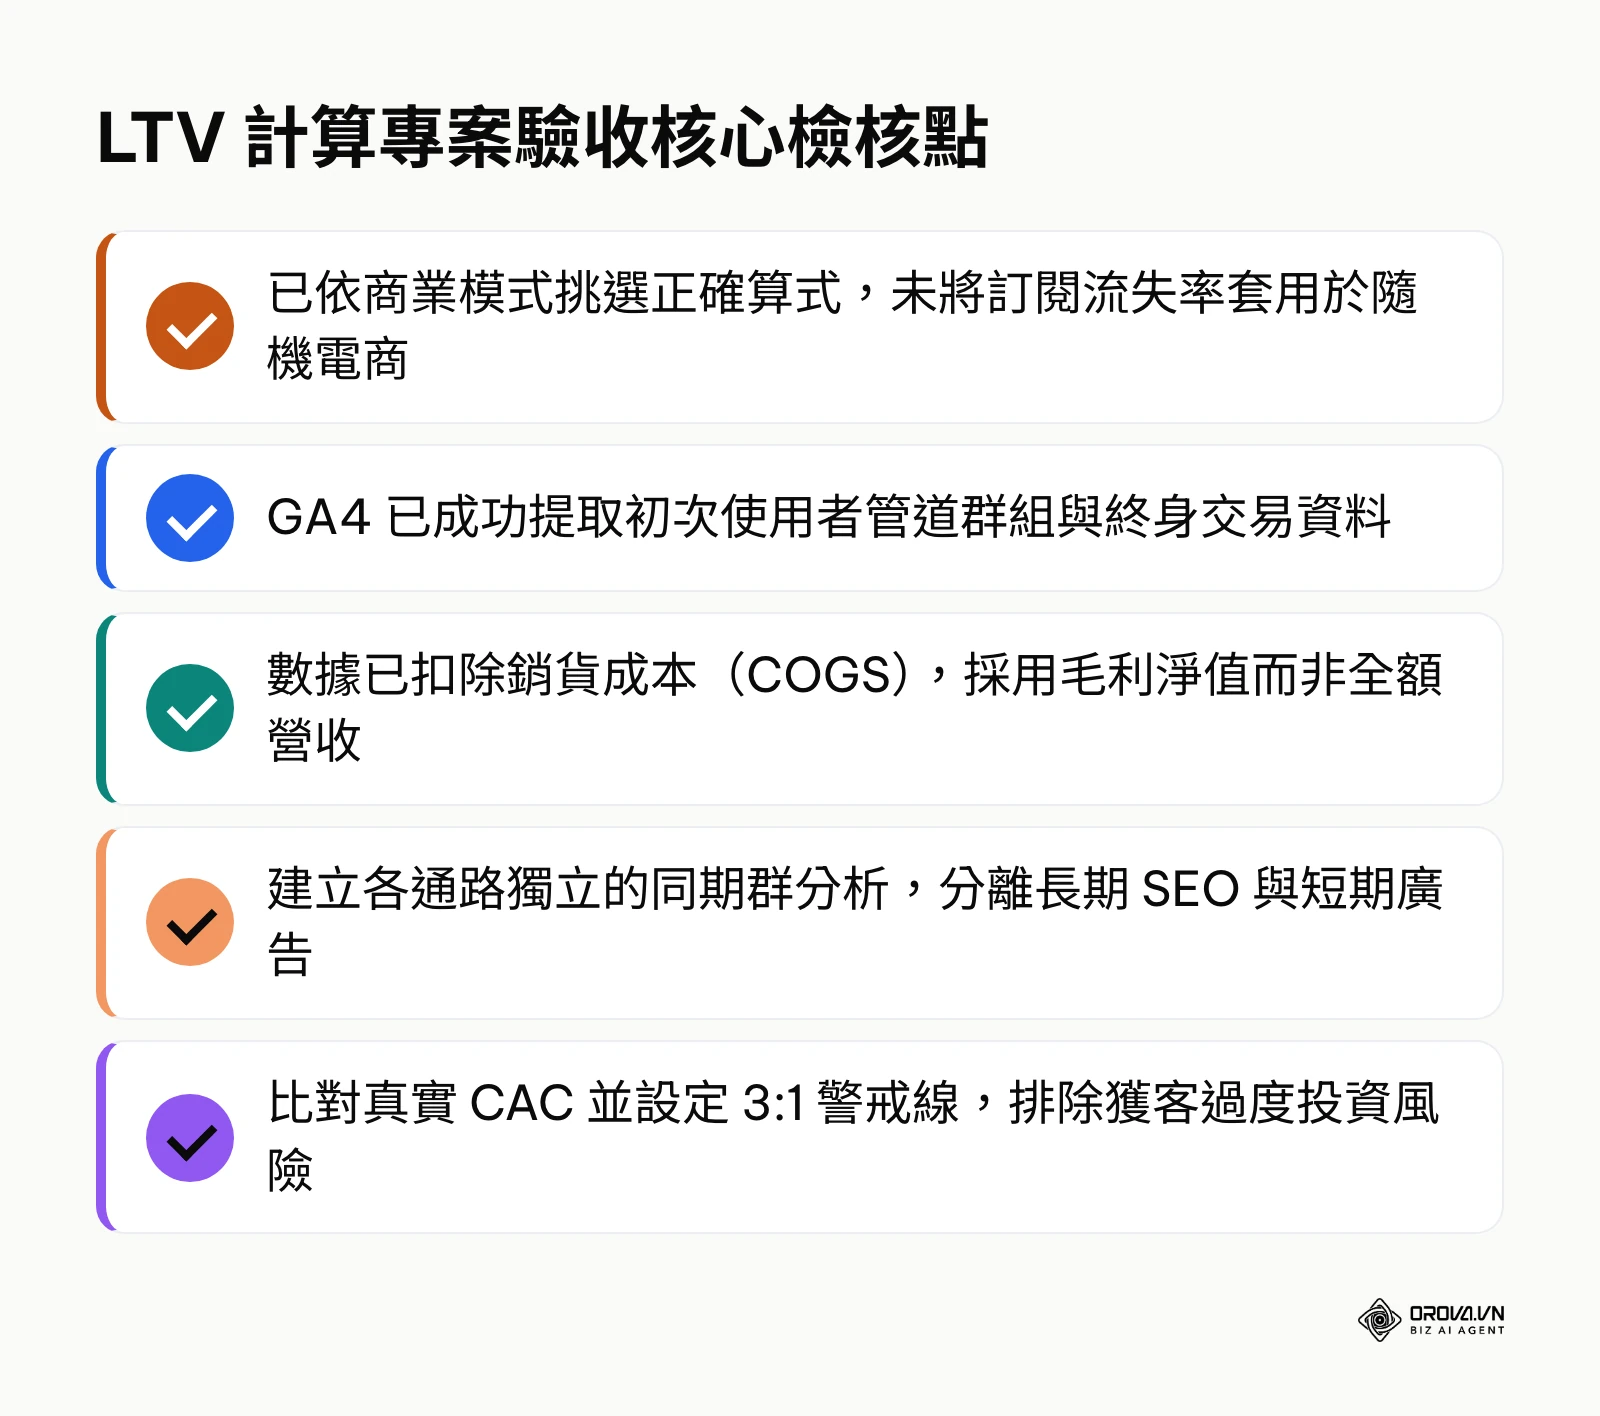
為了便於團隊在專案推動時落實標準作業,下方檢核表彙整了上述 6 大步驟的核心任務、產出物驗證標準與建議配置時程:
| 執行步驟 | 核心任務 | 完成驗收指標 | 建議耗時 |
|---|---|---|---|
| 步驟 1:定義週期與模式 | 確定觀測時限與商業公式 | 產出帶有時間戳記與統一使用者識別碼的基底資料庫 | 5 分鐘 |
| 步驟 2:提取 GA4 數據 | 建立使用者效期探索報表 | 匯出包含初次接觸管道、效期價值與交易數的明細表 | 10 分鐘 |
| 步驟 3:計算 AOV 與頻率 | 運用試算表公式計算基本乘數 | 獲得全站與分群客單價、年均消費次數等量化指標 | 5 分鐘 |
| 步驟 4:換算實質毛利 | 扣除產品進銷存與金物流變動費 | 得出排除貨幣貶值風險之單客淨利潤現值(PV) | 5 分鐘 |
| 步驟 5:建立通路同期群 | 依照首次獲客管道切分價值矩陣 | 產出顯示 30 至 360 天回購成長軌跡的同期群數據 | 5 分鐘 |
| 步驟 6:對照 CAC 建立警戒 | 結合全包成本換算獲利倍數 | 完成標註紅綠警示燈號之 LTV:CAC 儀表板模型 | 5 分鐘 |
檢核清單:請參考系統自動繪製之「LTV 計算專案驗收核心檢核點」
顧客終身價值計算常見錯誤與排除作法
在推動顧客終身價值計算的過程中,企業常因為指標定義不清或資料斷裂而得出錯誤結論。下表整理了實務上最普遍發生的 6 大盲點與對應的排除措施:
| 常見錯誤類型 | 發生根本原因 | 具體排查與排除作法 |
|---|---|---|
| 混淆首購客與回購客價值 | 統計時將全站總額平均分配,忽略 80/20 法則 | 依消費次數分群,分開計算單次購買者與忠誠會員的獨立 LTV |
| 將未扣成本營收當作行銷上限 | 未能將財務報表毛利率連動至分析模型 | 建立動態參數欄位,強制公式將營收乘上產品毛利率扣除運費 |
| 跨裝置下單導致顧客數虛增 | 使用者未登入下單,GA4 依 Cookie 判定為多人 | 在官網部署 User-ID 追蹤機制,並以手機門號或 Email 雜湊去重 |
| 獲客成本(CAC)未計算人力薪資 | 僅抓取媒體平台廣告花費,遺漏間接成本 | 將行銷人事、外包設計與工具軟體開銷等比例攤提至新客總數中 |
| 以短看長誤判顧客流失時機 | 電商淡季下單間隔拉長,系統誤判為已流失 | 取過去兩年回購週期之 95 百分位數作為定義顧客流失的時間天數 |
| 忽視退貨與退款對 LTV 的侵蝕 | 匯出訂單時僅抓取「已成立」未扣除「已取消」 | 於原始資料庫中增加訂單狀態過濾器,僅保留「已完成且無退款」紀錄 |
計算完成後的成效評估與監控指標
完成計算並非終點,真正的價值在於持續追蹤模型推導與實際營運結果的吻合程度。你可以透過以下 3 個核心維度來驗證計算模型是否準確:
- CAC 回本期(Payback Period)的穩定度:觀察新客產生的實質毛利是否能在預估的時間內(例如電商 90 天、SaaS 12 個月)完全打平獲客花費。若實際回本時間比模型預估遞延超過 30%,代表購買頻率或毛利參數遭到高估。
- 留存曲線平原期(Retention Plateau):在同期群圖表中,觀察經過 6 個月後回購率是否趨於穩定水準。若曲線持續向下探底且毫無趨緩跡象,代表模型中設定的顧客壽命年限過長,應適度調低生命週期參數。
- 高價值通路預算佔比:計算完成後的 60 天內,檢視內部行銷預算是否已逐步從「低 LTV、高 CAC」的管道,轉移至「高長期留存」的渠道。若預算配置未隨數據結果調整,代表數據尚未真正落實於商業決策。
顧客終身價值計算的未來幾年趨勢:作者觀點
截至 2026 年,第三方 Cookie 的退場與隱私權規範的收緊,已經徹底顛覆了傳統依賴用戶追蹤代碼的分析方式。許多品牌發現,過去在分析工具中能輕易串接的用戶歷程,現在大多碎裂成無法追蹤的孤島。
我認為在未來 2 至 3 年內,顧客終身價值計算會逐步從「歷史回顧型試算表」轉向以第一方資料庫為核心的「預測型動態模型」。隨著機器學習演算法的平民化,企業將不再需要等待 12 個月的完整歷史數據,而是能在消費者完成初次購買的 7 天內,藉由其瀏覽深度、客服互動頻率與首次下單品類,初步預測該顧客未來 3 年的 LTV。這種從事後統計走向事前預測的轉變,將使行銷出價策略更加即時。
然而,這種高度仰賴演算法的趨勢也存在盲點。若企業過度迷信演算法預測,一旦遭遇總體經濟劇烈波動或產品定價調整,舊有的行為特徵矩陣可能會全面失效,導致行銷團隊依循偏差的模型進行過度激進的廣告競標。因此,我建議讀者從現在開始,第一要務不是追求複雜的 AI 預測工具,而是踏實做好全通路第一方會員資料的整合與清洗,確保電話、Email 與會員識別碼的唯一性,這才是未來支撐所有進階分析的底層基石。
關於顧客終身價值計算的常見問題
營運未滿半年的新創品牌,缺乏歷史數據該如何估算顧客終身價值?
初期可採用「目標客單價 × 保守回購次數 × 產業平均毛利率」的代理變數法進行粗估,或直接參考競品的公開財報與同業常模。切忌在營運初期將顧客壽命設定超過 1 年,建議先以 90 天至 180 天為一個觀測週期,每季根據真實訂單動態校正參數。
計算 LTV 應該採用「總營收」還是「毛利」?
進行行銷預算配置與投資報酬率評估時,必須採用「毛利型 LTV」。營收型 LTV 包含商品採購成本與物流固定開銷,無法反映企業實際落袋的現金,若以營收做為獲客成本的依據,極容易導致訂單量增加但企業實質虧損的後果。
GA4 的 Lifetime value 指標與內部系統數據為何總有落差?
落差主因來自於辨識技術的差異。GA4 預設以裝置 Cookie 作為辨識核心,當使用者更換裝置、開啟無痕模式或阻擋追蹤時,歷程便會中斷;而內部 CRM 系統通常以會員帳號或手機為綁定基準。因此 GA4 適合觀察獲客管道間的相對效能,絕對金額則應以內部系統為準。
顧客流失率在無固定合約的零售電商中該如何精準定義?
電商沒有正式解約流程,通常需透過歷史回購週期進行統計。可計算過去所有回購訂單的時間間隔,若 90% 的顧客會在初次下單後 120 天內完成二次購買,則可將「超過 120 天未再進站購買」的顧客定義為流失客群。
人工智慧(AI)在現今的顧客終身價值計算中扮演什麼角色?
AI 主要應用於特徵工程與早期預測。透過分析顧客在官網前三次造訪的點擊路徑、加購物車反應時間與內容互動偏好,AI 能在新客加入初期自動將其分類為「高潛力客群」或「單次促銷客群」,協助廣告系統在競價階段對高價值族群進行動態加價投放。
應該從哪裡開始?
如果你的團隊目前完全依賴傳統 Excel 人工貼表,且各通路資料四散各地,你的第一步是在今天花 30 分鐘建立一張標準格式的「訂單匯總工作表」,統一欄位名稱並加入去除重複顧客 ID 的公式,先手動算出全店過去一年的基礎客單價與購買頻率。
如果你的事業已有穩定營收且廣告投放量大,但面臨獲利停滯,你的第一步是登入 GA4 建立「使用者效期探索報表」,按照初次獲客管道拆解過去一年的效期總額,將廣告花費與毛利 LTV 進行對照,抓出目前處於 LTV:CAC 小於 2 的賠錢行銷管道並即刻調整預算。
如果你的公司屬於具備多種訂閱方案的企業服務(SaaS)或 OMO 品牌,你的第一步是盤點內部系統的退訂與流失時間戳記,將月流失率精確計算至小數點後兩位,並在既有報表模型中加入產品銷貨成本(COGS)扣除機制,建立真正符合自身型態的顧客終身價值計算。
About the author
Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.