
Vorlage für Zahlungserinnerung: In 7 Schritten zum Geldeingang (2026)
Eine professionelle Vorlage für Zahlungserinnerung hilft Ihnen dabei, überfällige Rechnungen zügig und rechtssicher einzufordern, ohne die Beziehung zu Ihren Geschäftspartnern zu belasten. Nach dem Durcharbeiten dieser Anleitung verfügen Sie über ein einsatzbereites System: Sie wissen genau, wann Zahlungsverzug nach deutschem Recht eintritt, verfügen über drei praxiserprobte Textvorlagen für Ihre geschäftlichen E-Mails und können eingehende Reaktionen strukturiert abwickeln.
Für die Umsetzung benötigen Sie lediglich Ihre offenen Rechnungsunterlagen, Zugriff auf Ihr Bankkonto sowie ein geschäftliches E-Mail-Programm. Rechnen Sie für die Ersteinrichtung und Prüfung mit einem Zeitaufwand von etwa 25 bis 40 Minuten. Unternehmen mit einem vollautomatisierten Mahnwesen oder Inkasso-Schnittstellen benötigen diese Schritt-für-Schritt-Anleitung nicht.
Vorlage für Zahlungserinnerung: Rechtssicherer Ablauf im Überblick
Eine Vorlage für Zahlungserinnerung dient dazu, Kunden höflich an offene Rechnungsbeträge zu erinnern und die Zahlung ohne gerichtliche Schritte herbeizuführen. Der gesamte Prozess umfasst sieben klare Schritte von der Kontoprüfung bis zum Reaktionsmanagement und dauert bei einzelnen Vorgängen weniger als zehn Minuten.
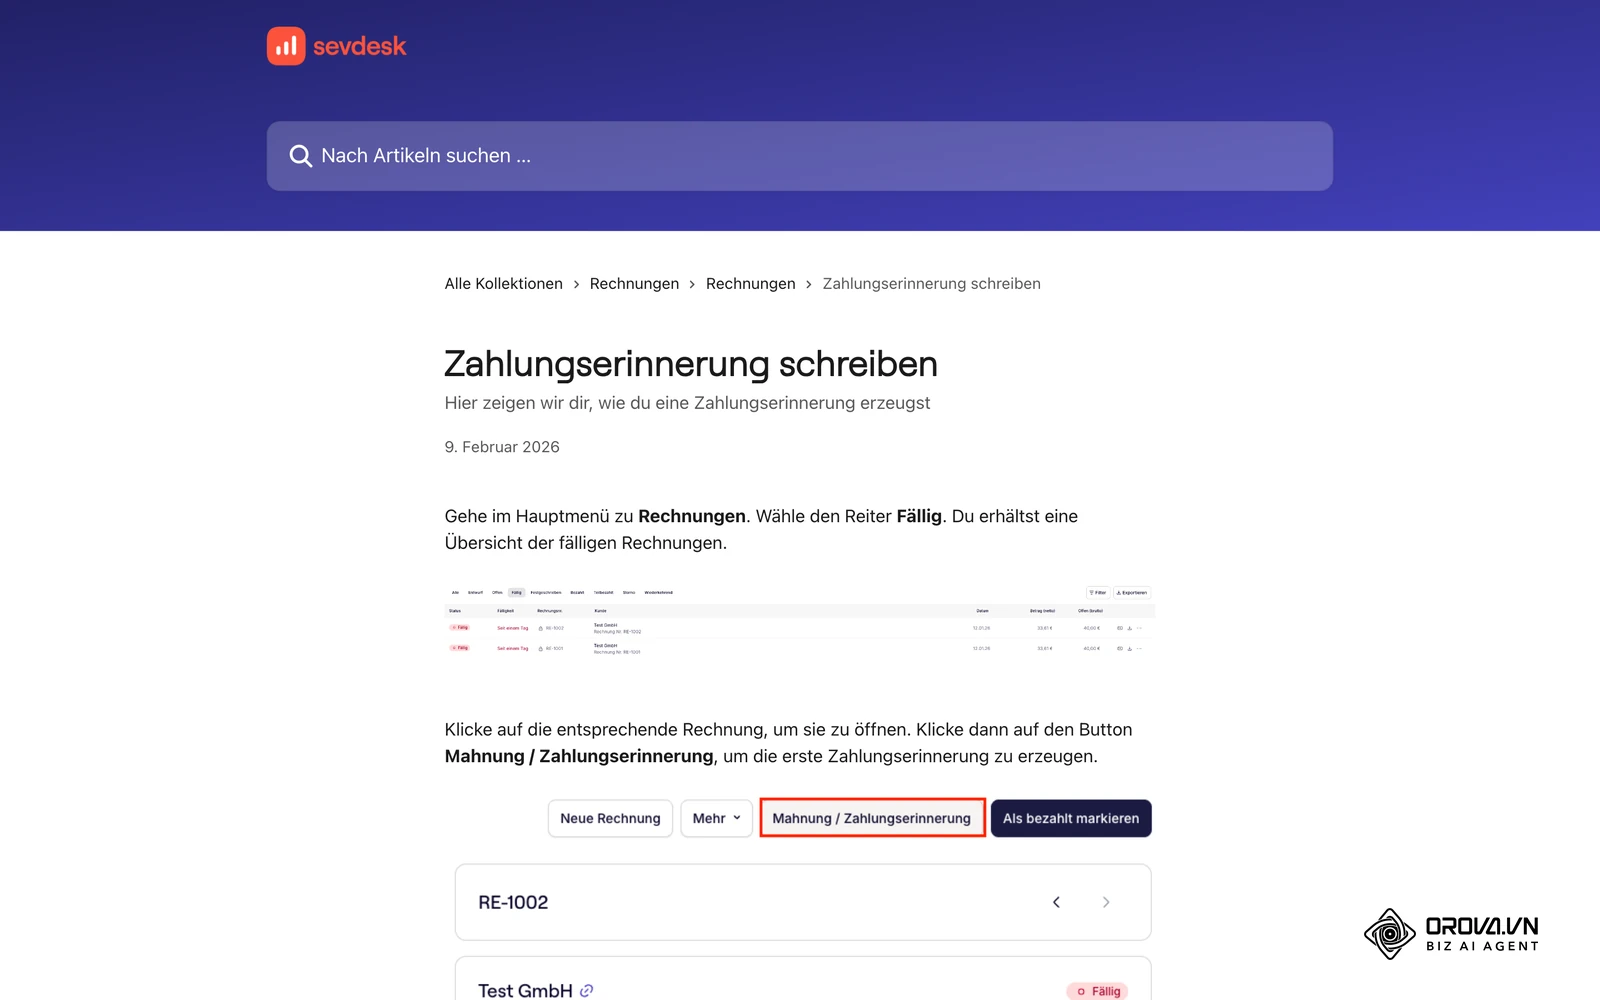
Im deutschen Wirtschaftsrecht ist die Zahlungserinnerung rechtlich mit der ersten Mahnung gleichzusetzen. Während der Begriff der Mahnung oft als formell oder drohend empfunden wird, signalisiert die Zahlungserinnerung Partnerschaftlichkeit und geht von einem einfachen Versehen des Rechnungsempfängers aus.
Vorbereitung: Was Sie vor dem Versand bereitlegen müssen
Bevor Sie eine Zahlungserinnerung aufsetzen, müssen alle relevanten Rechnungsdaten und Vereinbarungen lückenlos vorliegen. Unvollständige Angaben führen zu zeitraubenden Rückfragen und verzögern den Geldeingang weiter. Die folgende Tabelle fasst die notwendigen Dokumente zusammen.
| Benötigte Unterlage | Quelle im Betrieb | Zeitaufwand | Konsequenz bei Fehlen |
|---|---|---|---|
| Ausgangsrechnung | Buchhaltungsordner oder ERP-System | 2 Minuten | Rechnungsnummer und Betrag können nicht belegt werden |
| Bankkontoauszug | Online-Banking der Hausbank | 3 Minuten | Gefahr einer peinlichen Mahnung trotz erfolgter Zahlung |
| Ursprüngliche Vereinbarung | Vertrag, Angebot oder AGB | 5 Minuten | Unsicherheit über vereinbarte Zahlungsziele oder Skonti |
| Kundendaten und Ansprechpartner | Stammdatenverwaltung oder E-Mail-Verlauf | 2 Minuten | Mahnschreiben landet in einer unzuständigen Abteilung |
Schritt 1: Offene Posten und Bankkonto abgleichen
Das primäre Ziel dieses ersten Schritts besteht darin, auszuschließen, dass der Rechnungsbetrag bereits auf Ihrem Geschäftskonto eingegangen ist oder als Gutschrift verbucht wurde.
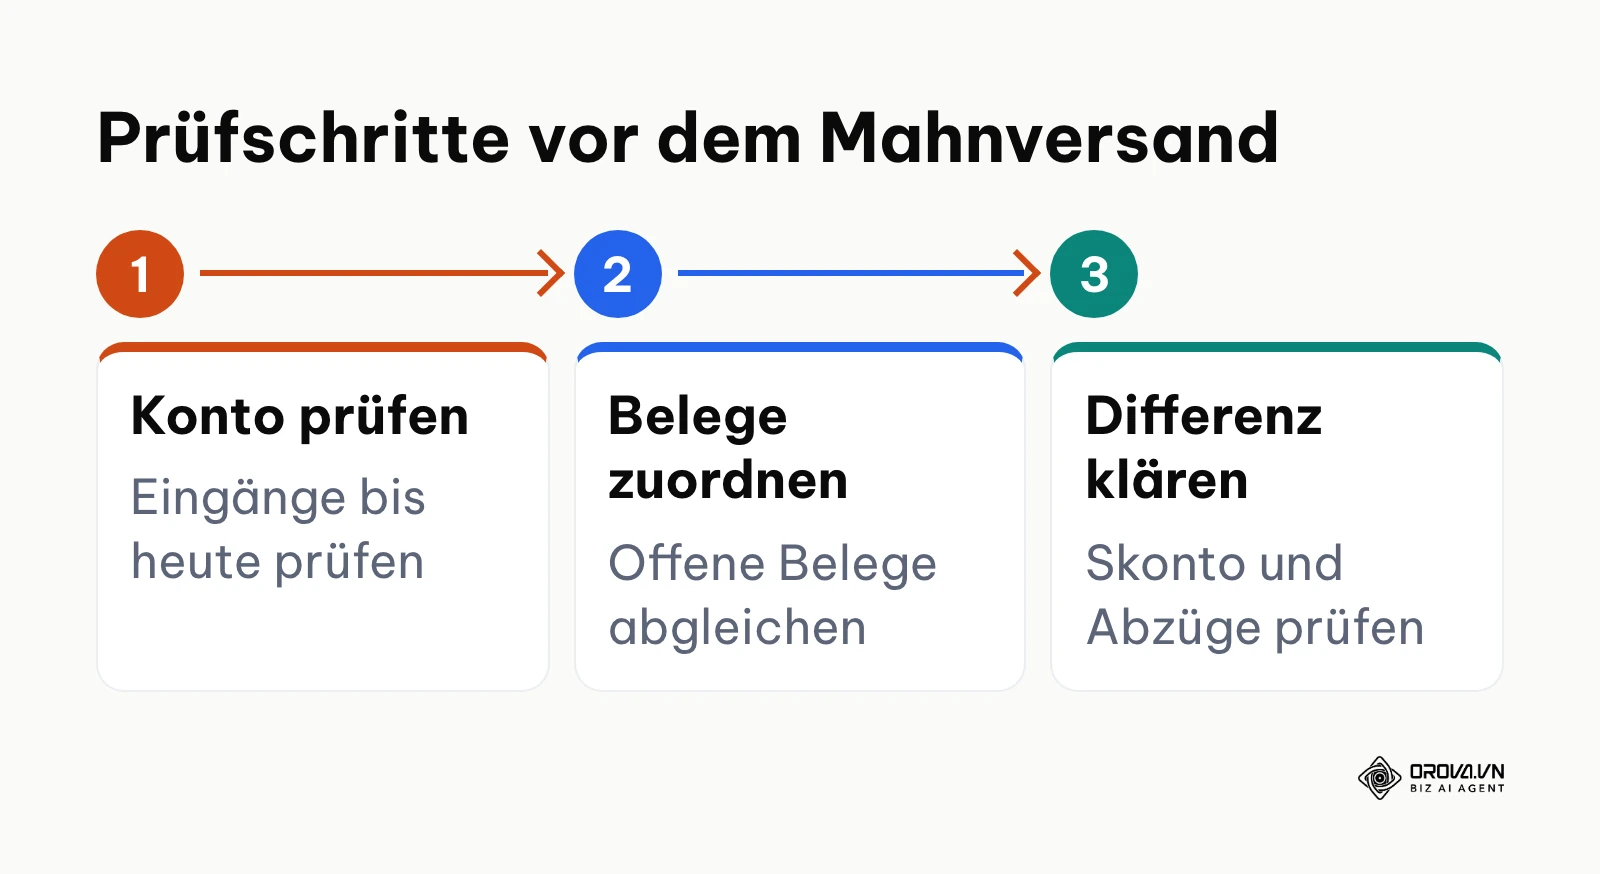
Öffnen Sie Ihr Online-Banking und rufen Sie die Umsatzliste der letzten drei Bankarbeitstage ab. Vergleichen Sie den offenen Rechnungsbetrag, den Namen des Debitors sowie die Rechnungsnummer mit den Zahlungseingängen. Achten Sie besonders auf Zahlungen mit unvollständigem Verwendungszweck, Zahlendrehern im Betrag oder Abzügen von Skonto, die außerhalb der Skontofrist vorgenommen wurden.
Ein korrektes Prüfergebnis liegt vor, wenn die Rechnungsnummer in Ihrer OPOS-Liste (Offene-Posten-Liste) eindeutig als unbezahlt markiert ist und auf keinem Ihrer Geschäftskonten ein passender Geldeingang verbucht wurde.
Typischer Fehler: Ein Kunde überweist von einem privaten Nebenkonto oder unter Angabe einer Kundennummer statt der Rechnungsnummer, wodurch die Buchung im System unbemerkt bleibt. Prüfen Sie bei unklaren Gutschriften stets den Namen des Kontoinhabers, bevor Sie eine Erinnerung auslösen.
Praxisbeispiel: Ein selbstständiger IT-Dienstleister mit fünf Mitarbeitern stellt am Monatsende fest, dass eine Projektrechnung über 3.400 Euro seit fünf Tagen fällig ist. Er prüft das Geschäftskonto, stellt aber keinen Eingang fest und ruft daraufhin die offenen Posten im Buchhaltungsprogramm auf. Dort fällt ihm eine ungeklärte Sammelüberweisung über 4.200 Euro auf, die ein Auftraggeber unter einem abweichenden Firmennamen getätigt hatte. Nach einem kurzen Blick auf die Firmenmutter ordnet er den Teilbetrag zu und verhindert so den unberechtigten Versand einer Mahnung an einen wichtigen Stammkunden.
Schritt 2: Gesetzliche Verzugsvoraussetzungen nach § 286 BGB prüfen
In diesem Schritt stellen Sie fest, ob sich Ihr Kunde bereits in Verzug befindet oder ob die Zahlungserinnerung diesen Verzug erst begründen muss.
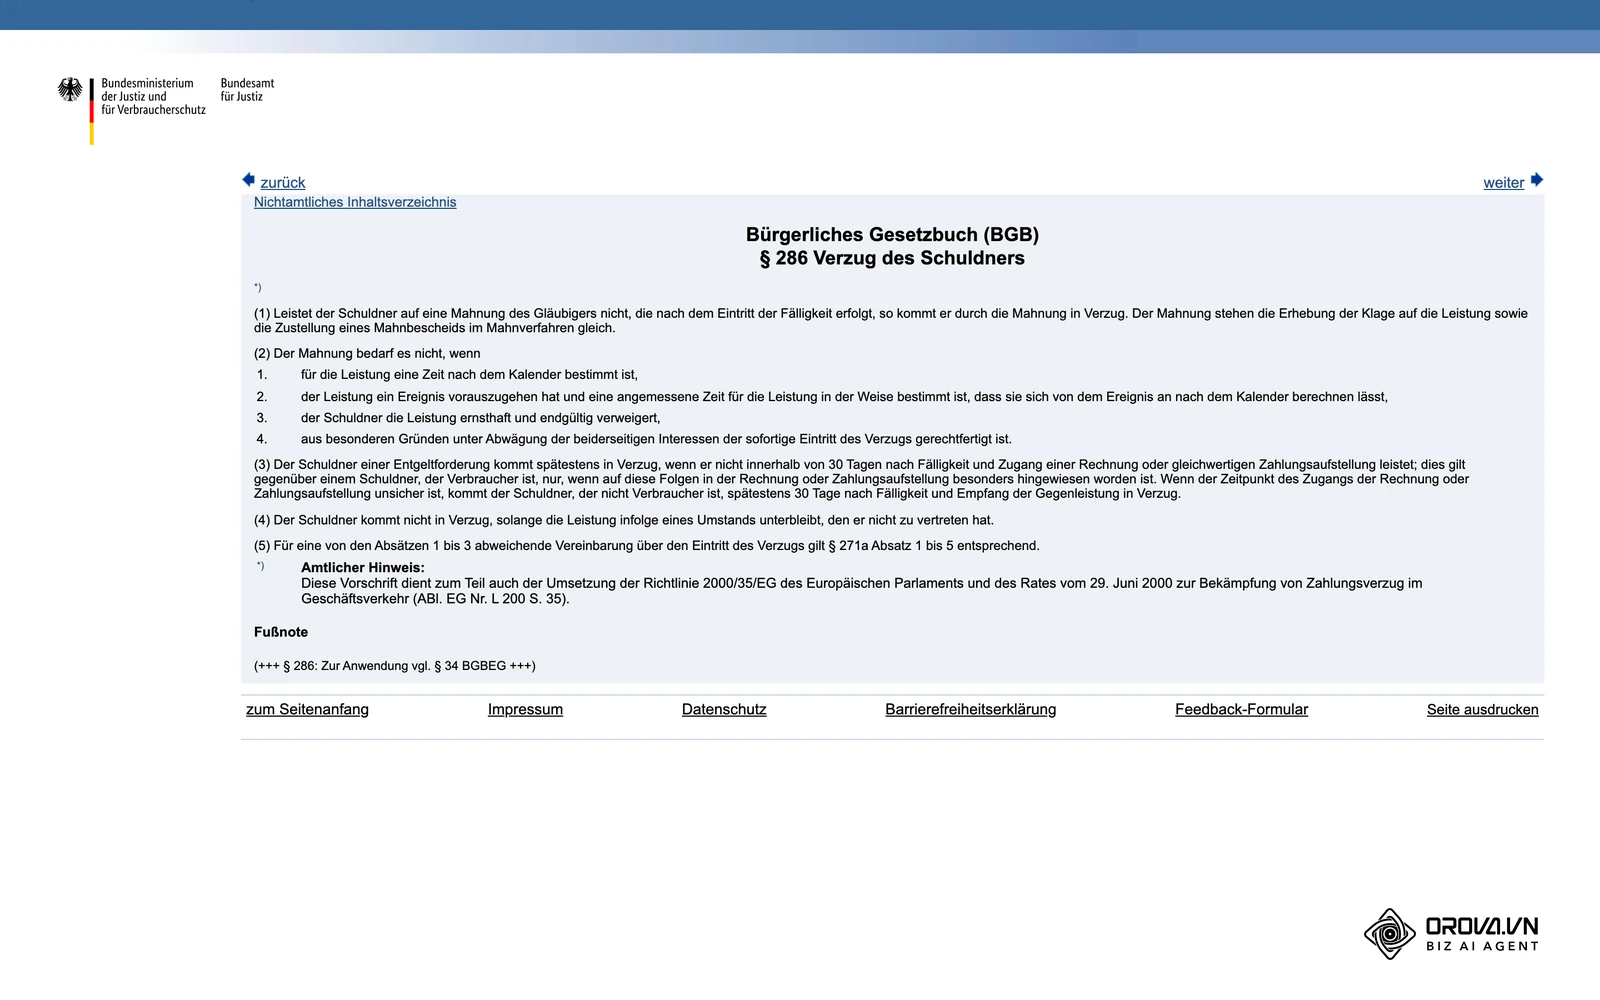
Rufen Sie den ursprünglichen Vertrag oder die Rechnung auf und prüfen Sie das angegebene Zahlungsziel. Das Bundesministerium der Justiz definiert in der amtlichen Fassung des 'Bürgerliches Gesetzbuch (BGB)' (2024) unter § 286 präzise, unter welchen Bedingungen ein Schuldner auch ohne gesonderte Mahnung automatisch in Verzug gerät. Entscheidend ist hierbei die Unterscheidung zwischen gewerblichen Kunden (B2B) und privaten Endverbrauchern (B2C).
Ein rechtssicheres Prüfergebnis liegt vor, wenn Sie anhand Ihrer Unterlagen zweifelsfrei belegen können, ob Verzug durch Zeitablauf bereits eingetreten ist oder erst mit Zugang dieser Erinnerung ausgelöst wird.
Typischer Fehler: Viele Unternehmer drohen Verbrauchern sofort mit Verzugszinsen, obwohl auf der Rechnung der gesetzlich vorgeschriebene Hinweis auf die 30-Tage-Regelung fehlte. Bei Verbrauchern tritt Verzug nach 30 Tagen nur ein, wenn in der Rechnung ausdrücklich darauf hingewiesen wurde.
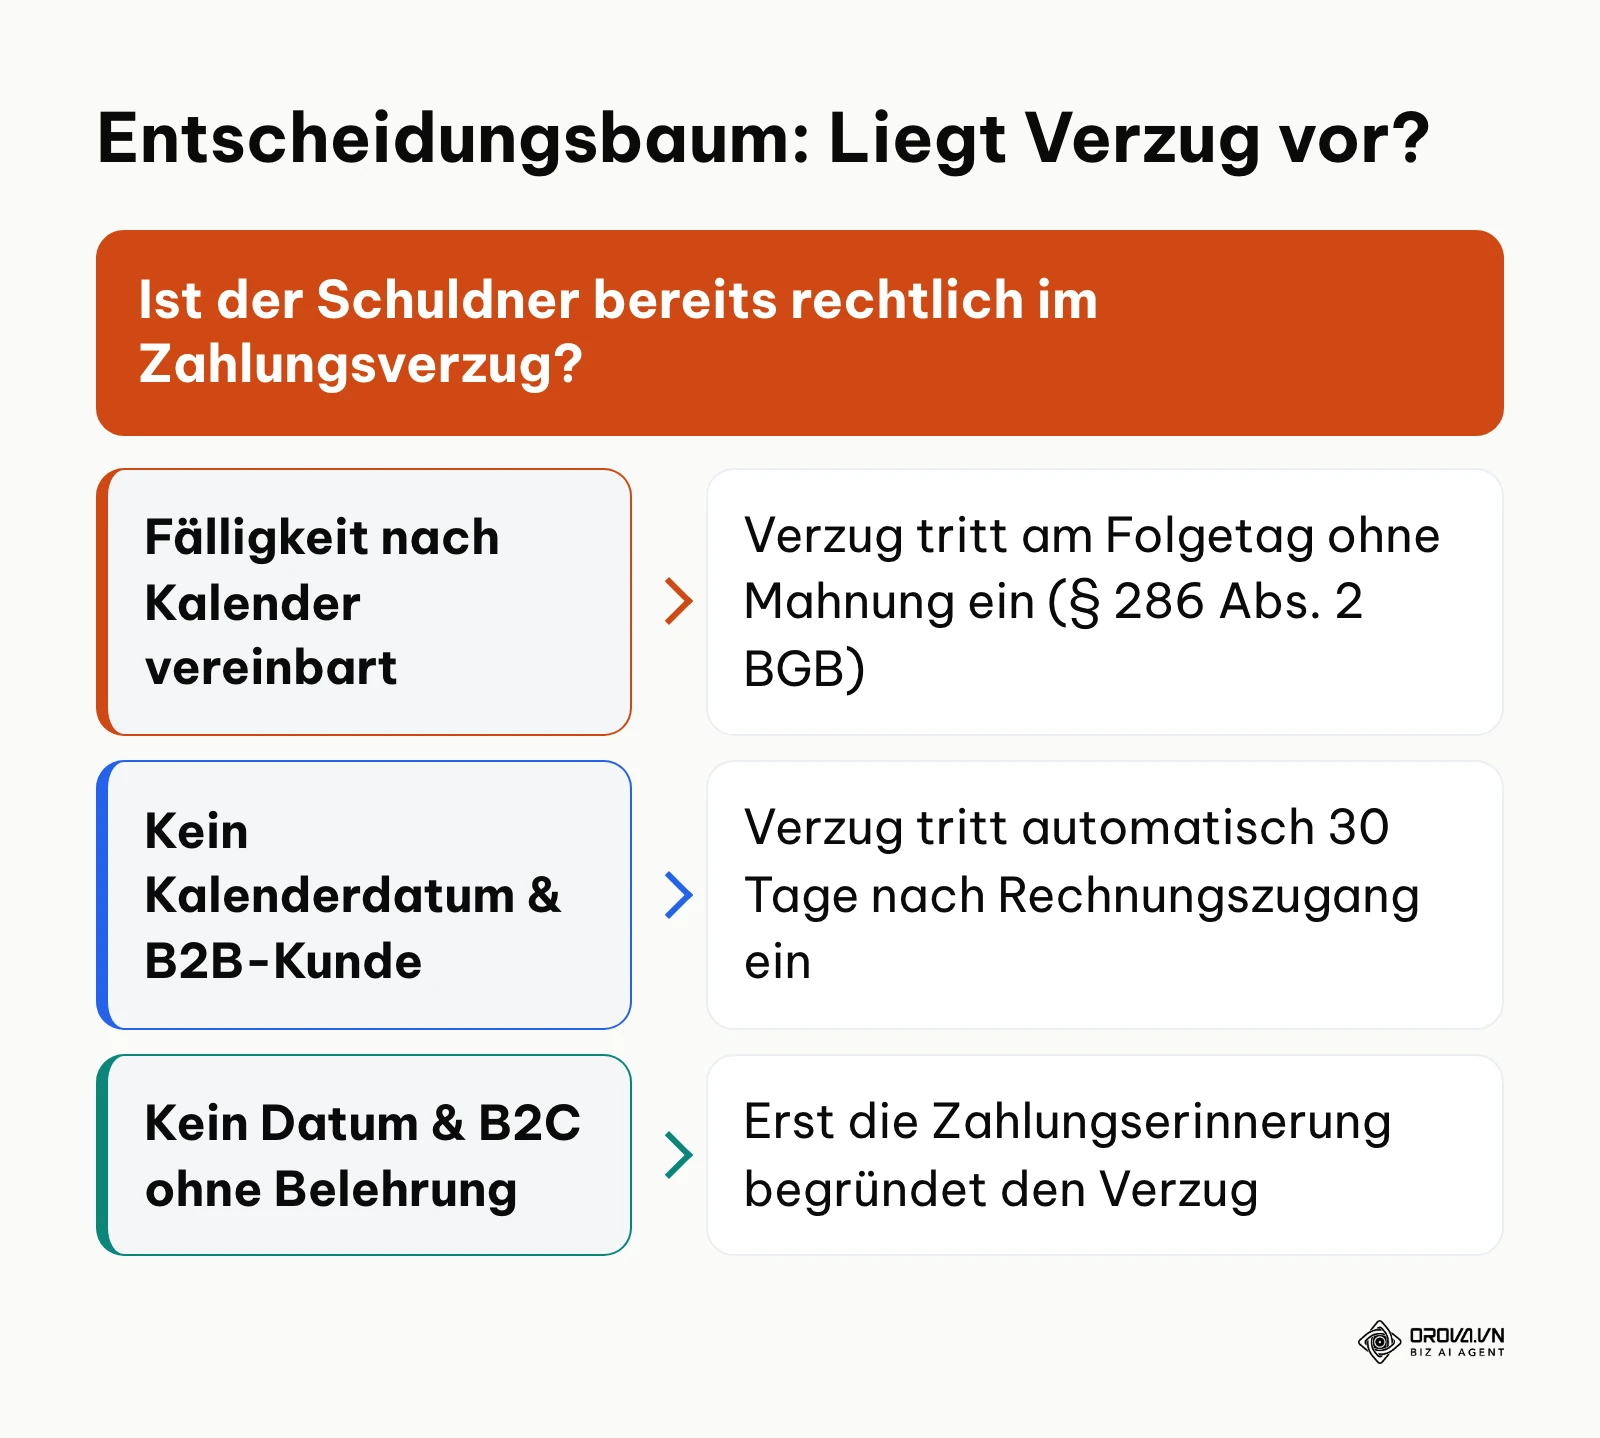
| Prüfkriterium | Gesetzliche Grundlage | Verzugsmerkmale | Erforderliche Handlung vor dem Versand |
|---|---|---|---|
| Kalendermäßige Bestimmung | § 286 Abs. 2 Nr. 1 BGB | Fälligkeit nach dem Kalender fixiert (z. B. "zahlbar bis 15.03.2026") | Tag nach Fristablauf prüfen; Verzug besteht bereits automatisch |
| Ereignisbezogene Frist | § 286 Abs. 2 Nr. 2 BGB | Frist knüpft an Ereignis an (z. B. "14 Tage nach Lieferung") | Liefernachweis ablegen; Frist ab Ereigniseintritt berechnen |
| B2B-30-Tage-Automatik | § 286 Abs. 3 Satz 1 BGB | Geschäftskunde zahlt nicht innerhalb von 30 Tagen nach Rechnungszugang | Zugang der Originalrechnung dokumentieren; Verzug besteht |
| B2C-30-Tage-Klausel | § 286 Abs. 3 Satz 2 BGB | Verbraucher gerät nur bei Belehrung auf der Rechnung nach 30 Tagen in Verzug | Rechnung auf Belehrung prüfen; fehlt diese, begründet erst die Mahnung Verzug |
| Vorleistungspflicht | § 320 BGB | Eigene Leistung wurde noch nicht vollständig erbracht | Eigene Leistungspflicht prüfen; bei Mängeln zunächst Leistung erbringen |
Schritt 3: Zahlungsfrist und Verzugszinsen berechnen
Ziel dieses Schritts ist die Festlegung eines realistischen neuen Zahlungsziels sowie die Klärung, ob und in welcher Höhe Zinsen oder Pauschalen geltend gemacht werden.
Setzen Sie in der Zahlungserinnerung eine konkrete Frist mit einem festen Datum im Format "TT.MM.JJJJ". Üblich und gerichtlich anerkannt sind Fristen von 7 bis 10 Kalendertagen. Formulierungen wie "sofort", "umgehend" oder "binnen 7 Tagen" sind unpräzise und erschweren die Nachverfolgung. Bei einer ersten freundlichen Zahlungserinnerung empfiehlt es sich im Sinne der Kundenbindung, auf Mahngebühren und Zinsen vollständig zu verzichten.
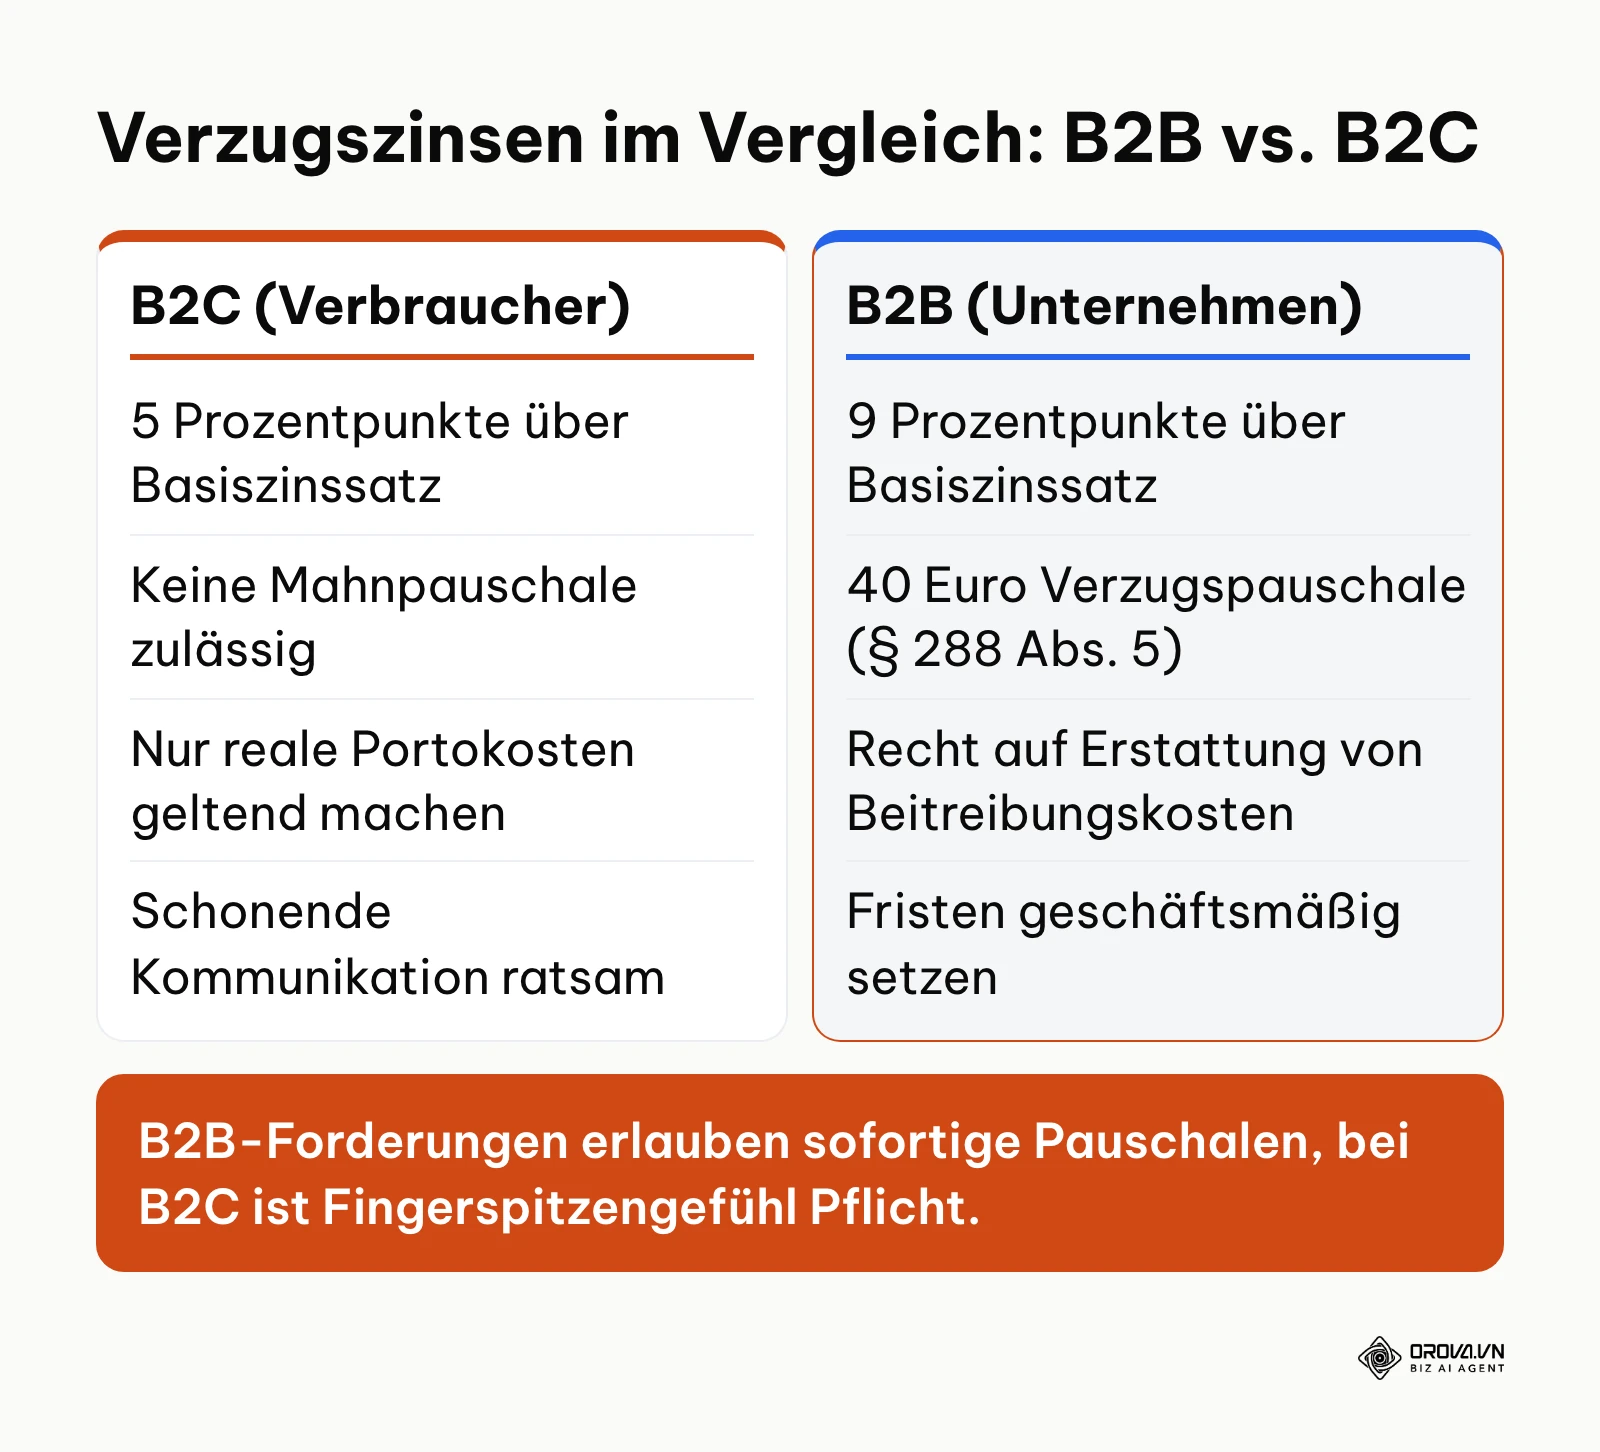
Befindet sich ein Schuldner jedoch bereits rechtlich im Verzug, dürfen Sie Verzugszinsen nach § 288 BGB verlangen. Nach offizieller Bekanntmachung der Deutschen Bundesbank im Dokument 'Basiszinssatz nach § 247 BGB' (2024) dient der halbjährlich angepasste Basiswert als gesetzliche Berechnungsgrundlage für Verzugszinsen im deutschen Zivilrecht. Liegt der Basiszinssatz beispielsweise bei 3,37 Prozent, beträgt der Verzugszins für B2C-Geschäfte 8,37 Prozent (5 Prozentpunkte über dem Basiswert) und für B2B-Geschäfte 12,37 Prozent (9 Prozentpunkte über dem Basiswert). Im B2B-Bereich steht Gläubigern zudem eine gesetzliche Pauschale von 40 Euro gemäß § 288 Abs. 5 BGB zu.
Die folgende Beispielrechnung verdeutlicht die Zinsberechnung für eine Forderung von 2.000 Euro, die sich seit 30 Tagen im Verzug befindet (bei einem angenommenen Basiszinssatz von 3,37 Prozent):
| Parameter | Geschäftskunde (B2B) | Privatkunde (B2C) |
|---|---|---|
| Rechnungsbetrag | 2.000,00 € | 2.000,00 € |
| Gesetzlicher Zinssatz | 12,37 % (Basis + 9 %) | 8,37 % (Basis + 5 %) |
| Verzugstage | 30 Tage | 30 Tage |
| Zinsformel | (2.000 € × 12,37 × 30) ÷ (360 × 100) | (2.000 € × 8,37 × 30) ÷ (360 × 100) |
| Zinsbetrag | 20,62 € | 13,95 € |
| Gesetzliche Mahnpauschale | 40,00 € (§ 288 Abs. 5 BGB) | 0,00 € (nicht zulässig) |
| Gesamte Nebenforderung | 60,62 € | 13,95 € |
Ein korrektes Ergebnis liegt vor, wenn Sie ein festes Enddatum im Kalender eingetragen haben und wissen, ob Sie auf Nebenforderungen verzichten, um die Geschäftsbeziehung zu schonen.
Typischer Fehler: Eigenmächtiges Festlegen pauschaler Bearbeitungsgebühren von 10 oder 15 Euro bei der ersten Erinnerung. Gerichte erkennen in ständiger Rechtsprechung bei Mahnungen lediglich tatsächliche Material- und Portokosten von rund 1,00 bis 2,50 Euro pro Brief an; interne Personalkosten dürfen nicht umgelegt werden. Beim E-Mail-Versand fallen diese Kosten ohnehin weg.
Wenn Sie Rechnungen und Zahlungserinnerungen nicht mehr manuell abtippen möchten, unterstützt Sie Orova Connect. Das System stellt 35 fertige Systemvorlagen bereit, befüllt Kunden- und Rechnungsdaten automatisch über Variablen und verschickt Ihre Zahlungserinnerung direkt über Ihr angebundenes Firmenpostfach per IMAP oder SMTP.
Schritt 4: Den passenden Mustertext mit Variablen wählen
Wählen Sie nun den Textbaustein aus, der exakt zum Verhältnis zwischen Ihnen und Ihrem Kunden passt.
Übertragen Sie den Text in Ihr E-Mail-Programm und ersetzen Sie die Platzhalter in den geschweiften Klammern durch Ihre realen Auftragsdaten. Wenn Sie Ihre Kundendaten strukturiert verwalten, können Sie die Angaben direkt aus Ihrem CRM-System übernehmen, um Tippfehler bei Kundennummern und Beträgen von vornherein auszuschließen.
Nach dem Einfügen sehen Sie eine vollständig ausgefüllte E-Mail, in der Name, Rechnungsnummer, Betrag, Bankverbindung und das neue Datum lückenlos eingetragen sind.
Typischer Fehler: Das versehentliche Stehenlassen von Platzhaltern wie {{due_date}} oder die Nennung eines falschen Bruttobetrags. Prüfen Sie jede Zahl vor dem Absenden anhand der Originalrechnung.
Muster 1: Freundliche Zahlungserinnerung für Stammkunden
Dieser Text eignet sich für langjährige Geschäftspartner und Kunden, bei denen Sie von einem simplen Versehen ausgehen.
Betreff: Zahlungserinnerung zu Rechnung {{invoice_no}} vom {{invoice_date}}

Guten Tag {{customer_name}},

sicherlich ist Ihnen bei den täglichen Aufgaben lediglich etwas durchgerutscht: Bei der Durchsicht unserer Buchhaltung haben wir festgestellt, dass der Betrag für die Rechnung {{invoice_no}} vom {{invoice_date}} in Höhe von {{open_amount}} EUR bisher noch nicht bei uns eingegangen ist.

Die ursprüngliche Fälligkeit war der {{original_due_date}}. Eine Kopie der Rechnung haben wir dieser E-Mail als PDF-Datei beigefügt.

Bitte überweisen Sie den offenen Betrag von {{open_amount}} EUR bis zum {{new_deadline}} auf unser folgendes Geschäftskonto:

Empfänger: {{company_name}}
IBAN: {{iban}}
BIC: {{bic}}
Verwendungszweck: {{invoice_no}}

Sollte sich Ihre Zahlung bereits mit dieser Nachricht überschnitten haben, betrachten Sie diese E-Mail bitte als gegenstandslos. Vielen Dank für Ihre Kooperation.

Mit freundlichen Grüßen
{{sender_name}}
{{company_name}}
Muster 2: Standardisierte B2B-Zahlungserinnerung
Verwenden Sie diesen Text für geschäftliche Standardbeziehungen, bei denen eine sachliche und formelle Ansprache erwartet wird.
Betreff: Offener Posten: Zahlungserinnerung zur Rechnung {{invoice_no}}

Sehr geehrte(r) {{customer_name}},

für unsere erbrachten Lieferungen und Leistungen erlauben wir uns, an die Begleichung der Rechnung {{invoice_no}} vom {{invoice_date}} zu erinnern.

Trotz Fälligkeit zum {{original_due_date}} konnten wir bis zum heutigen Tag keinen Zahlungseingang auf unserem Bankkonto verbuchen. Der noch ausstehende Gesamtbetrag beläuft sich auf {{open_amount}} EUR.

Wir bitten Sie höflich, die Zahlung bis spätestens zum {{new_deadline}} anzuweisen:

Bankverbindung:
Institut: {{bank_name}}
IBAN: {{iban}}
BIC: {{bic}}
Zahlungsgrund: {{invoice_no}}

Haben Sie Fragen zur Rechnung oder zur Abrechnung unserer Leistungen? Bitte wenden Sie sich direkt an uns, damit wir Ihr Anliegen klären können.

Freundliche Grüße
{{sender_name}}
{{company_name}}
Muster 3: Bestimmte Zahlungserinnerung mit Nachfrist
Dieser Textbaustein kommt zum Einsatz, wenn ein Kunde wiederholt Fristen verstreichen lässt oder eine vorherige mündliche Zusage nicht eingehalten hat.
Betreff: Dringend: Zahlungserinnerung und Fristsetzung zu Rechnung {{invoice_no}}

Sehr geehrte(r) {{customer_name}},

bislang konnten wir für unsere Rechnung {{invoice_no}} vom {{invoice_date}} über {{open_amount}} EUR keinen Zahlungseingang auf unserem Konto feststellen. Die Forderung ist seit dem {{original_due_date}} fällig.

Um die Angelegenheit unkompliziert abzuschließen, setzen wir Ihnen hiermit eine letzte Frist zur Zahlung bis zum {{new_deadline}}.

Bitte überweisen Sie den Betrag von {{open_amount}} EUR unter Angabe der Rechnungsnummer {{invoice_no}} an:

IBAN: {{iban}}
BIC: {{bic}}
Kontoinhaber: {{company_name}}

Sollte der Betrag bis zum Ablauf der genannten Frist nicht auf unserem Konto gutgeschrieben sein, sehen wir uns gezwungen, das formelle Mahnverfahren mit Berechnung von Verzugszinsen und Mahnkosten einzuleiten.

Mit verbindlichen Grüßen
{{sender_name}}
{{company_name}}
Praxisbeispiel: Eine freiberufliche Webdesignerin wartet auf das Honorar für einen Relaunch in Höhe von 1.850 Euro, das seit acht Tagen fällig ist. Sie kopiert Muster 1 in ihr Mailprogramm, trägt die individuellen Variablen ein und hängt die PDF-Rechnung direkt an. Vor dem Absenden kontrolliert sie den Betreff und merkt, dass sie im Text noch das Datum der vorherigen Woche stehen hatte; sie korrigiert die Frist auf ein Datum in acht Werktagen. Der Kunde überweist den Betrag zwei Tage später und bedankt sich kurz für den freundlichen Hinweis, da die Rechnung im Spamfilter der Buchhaltung gelandet war.
Schritt 5: Spam-Kriterien und Zustellbarkeit vorab testen
Bevor Sie die E-Mail absenden, stellen Sie sicher, dass Ihre Nachricht nicht im Junk-Mail-Ordner des Empfängers verschwindet.
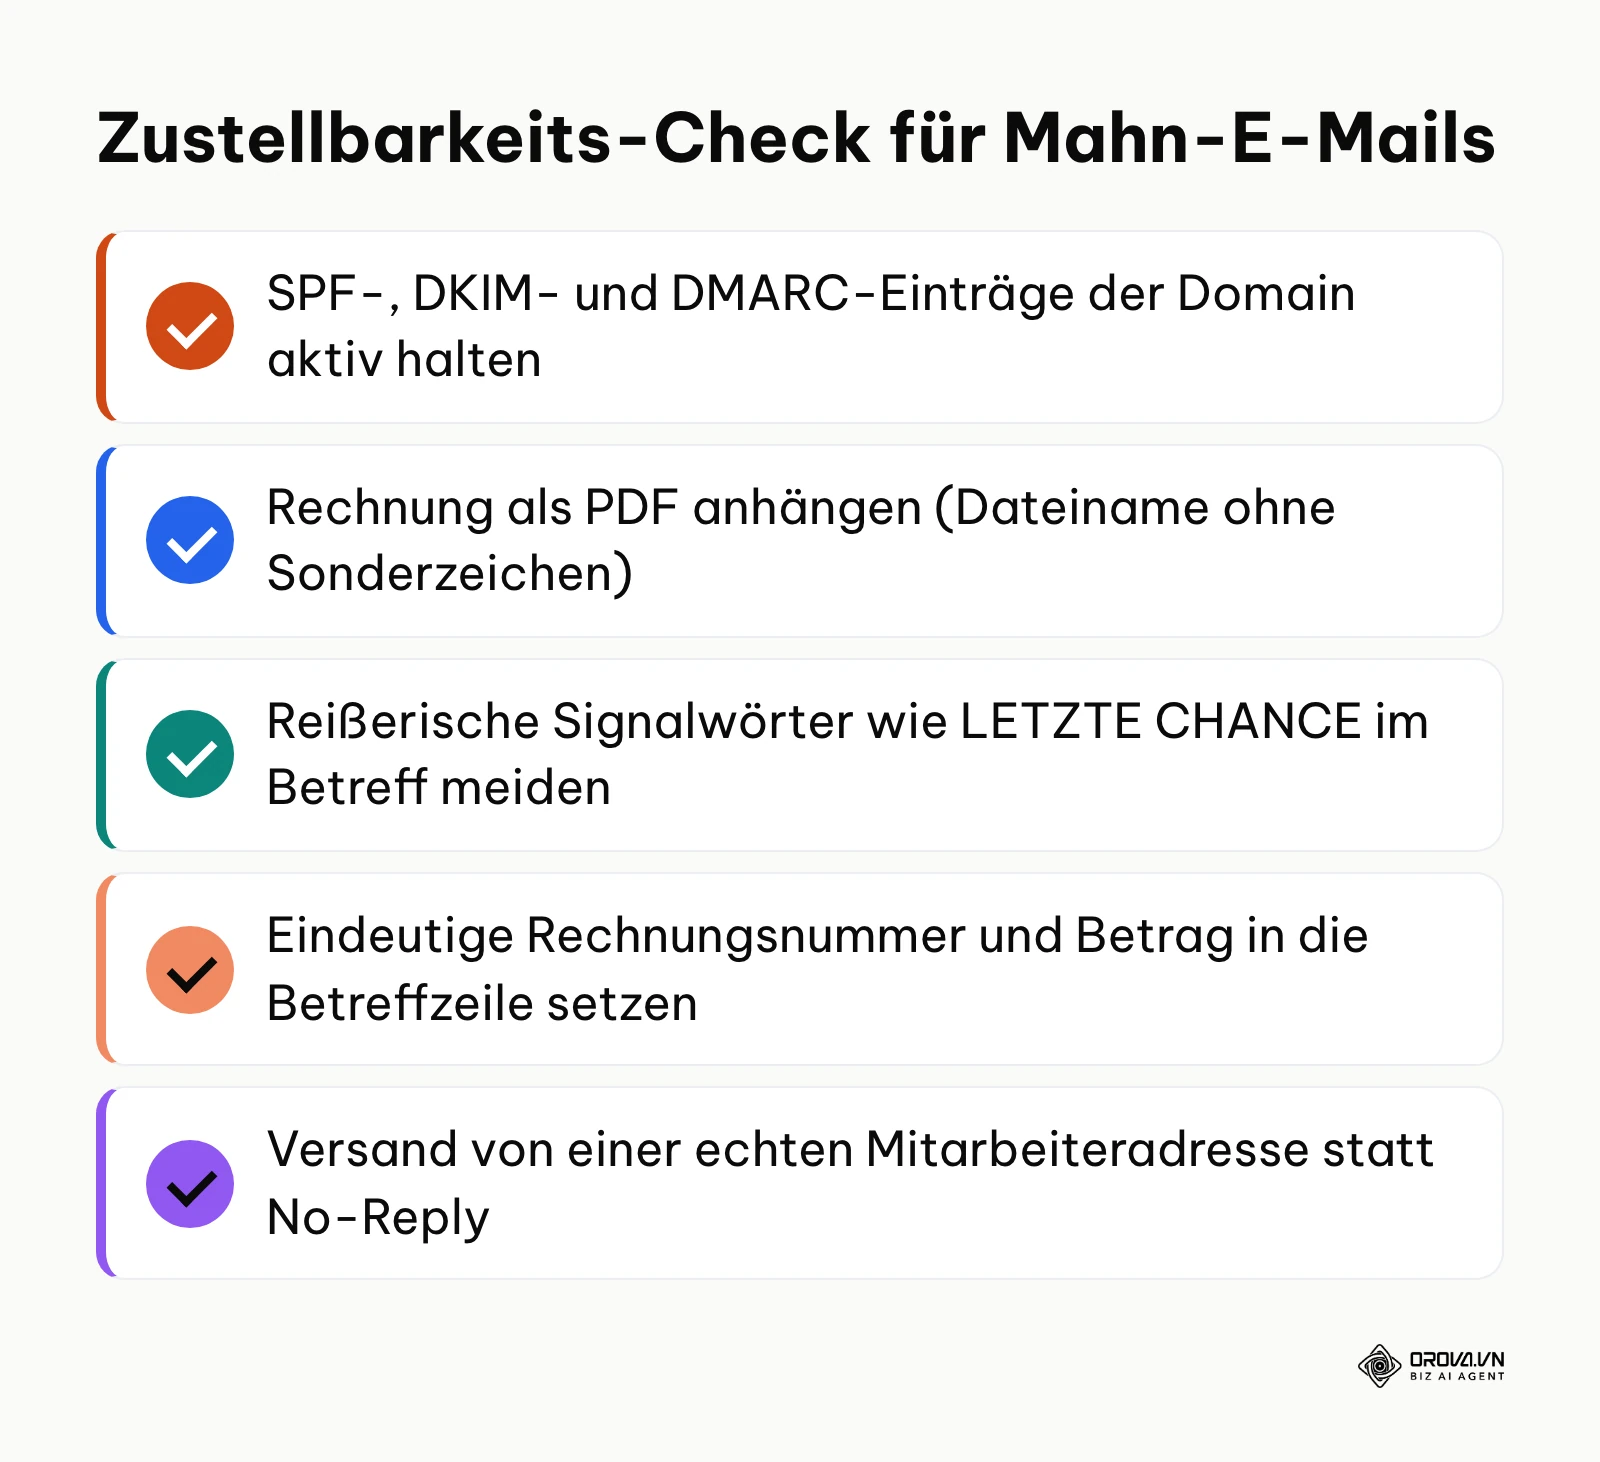
Überprüfen Sie die Betreffzeile und den Textkörper auf typische Trigger-Begriffe von E-Mail-Filtern. Vermeiden Sie durchgehende Großschreibung, mehrere Ausrufezeichen hintereinander und aggressive Wörter wie "LETZTE MAHNUNG", "INKASSO" oder "SOFORT ZAHLEN". Der Betreff sollte sachlich die Rechnungsnummer und den Begriff Zahlungserinnerung enthalten. Stellen Sie zudem sicher, dass Ihre Rechnungsdatei als reguläres PDF angehängt ist und keine ausführbaren Dateien oder Zip-Archive enthält.
Ein sichtbares Prüfergebnis erzielen Sie, indem Sie die E-Mail probehalber an eine eigene externe Adresse senden und prüfen, ob die Nachricht im primären Posteingang ankommt und die Anhänge fehlerfrei öffnen.
Typischer Fehler: Das Versenden von einer anonymen No-Reply-Adresse (no-reply@firma.de). Empfänger können darauf nicht antworten, und automatisierte Filter stufen solche Nachrichten häufiger als Spam ein. Versenden Sie Mahnungen stets von einer personengebundenen oder offiziellen Buchhaltungsadresse (buchhaltung@firma.de).
Laut dem Deutschen Industrie- und Handelskammertag (DIHK) im 'Leitfaden für das betriebliche Mahnwesen' (2023) beruhen über 75 Prozent aller Zahlungsverzögerungen im Mittelstand nicht auf böser Absicht, sondern auf internen Prüfschleifen oder schlichten Ablagefehlern. Eine sachliche Ansprache stellt sicher, dass die E-Mail von Sachbearbeitern geöffnet und umgehend an die Zahlungsfreigabe weitergeleitet wird.
Schritt 6: Zahlungserinnerung über das Firmenpostfach versenden
In diesem Schritt führen Sie den eigentlichen Versand über Ihre reguläre Unternehmensinfrastruktur durch und dokumentieren den Vorgang.
Öffnen Sie Ihr Firmenpostfach und adressieren Sie die E-Mail an den zuständigen Ansprechpartner. Falls Ihnen die direkte Durchwahl oder E-Mail-Adresse der Buchhaltung des Kunden bekannt ist, setzen Sie diese ins CC. Nutzen Sie für den Versand Ihre Standard-E-Mail-Konfiguration über IMAP oder SMTP. Dies gelingt besonders reibungslos, wenn Sie ein geeignetes CRM für kleine Unternehmen nutzen, um Zahlungsziele und Kundenhistorien zentral zu pflegen.
Nach dem Versand sehen Sie die Nachricht im Ordner "Gesendete Elemente" Ihres E-Mail-Clients. Tragen Sie das Datum des Versands und das gesetzte Zahlungsziel in Ihren Terminkalender oder Ihre OPOS-Liste ein.
Typischer Fehler: Fehlende Ablage des Mahndatums. Wenn Sie sich keine Wiedervorlage für den Tag nach Ablauf des Zahlungsziels einrichten, gerät der Vorgang erneut in Vergessenheit, wodurch sich der Liquiditätsverlust vergrößert.
Schritt 7: Kundenreaktionen strukturiert nachverfolgen
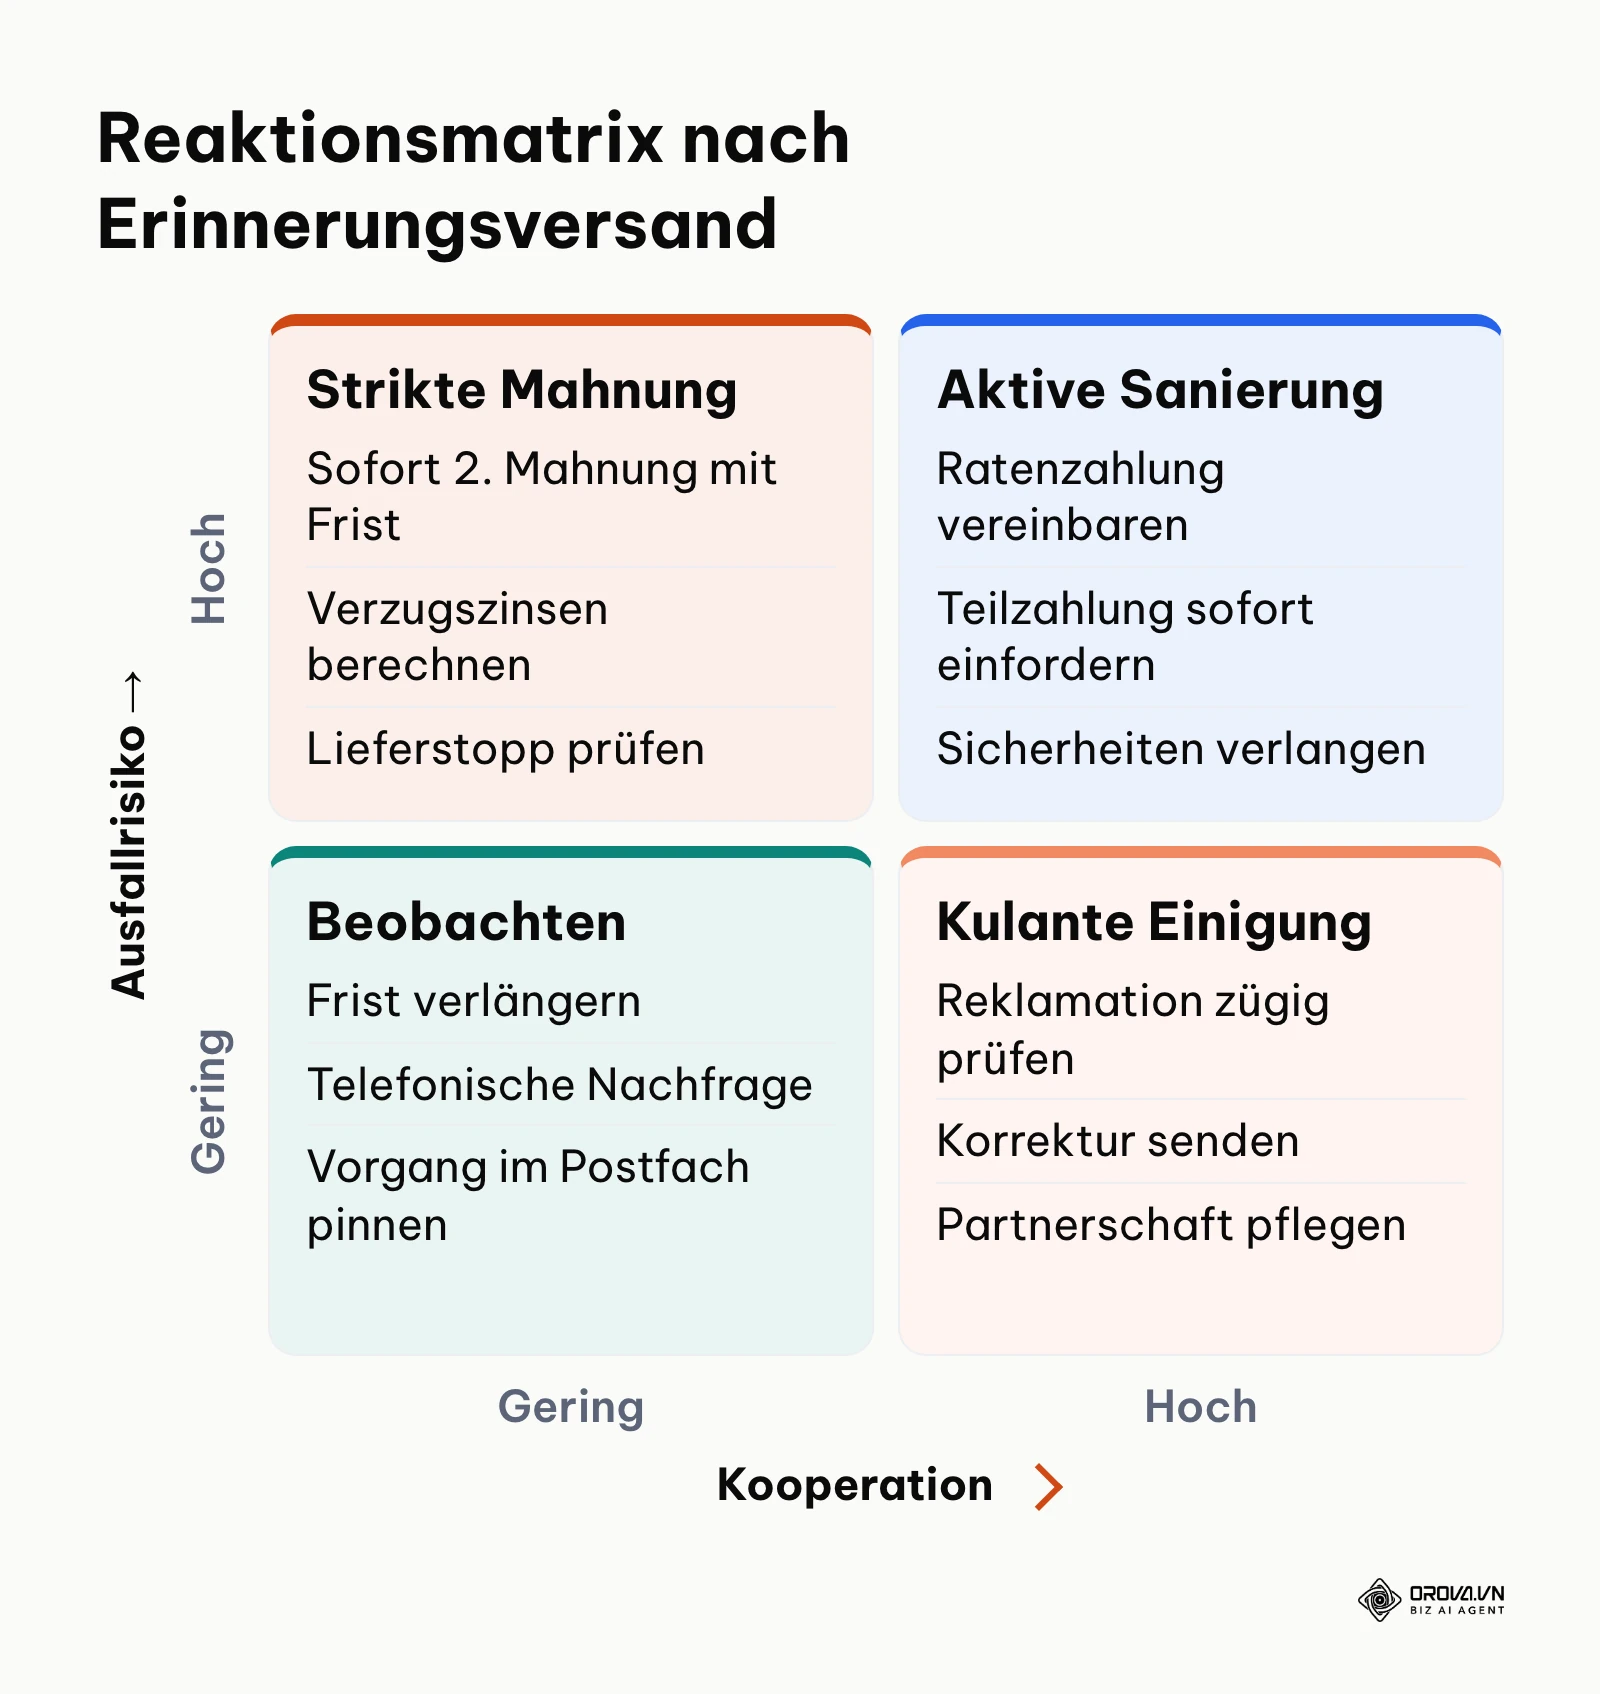
Nach dem Versand der Zahlungserinnerung treten in der Praxis vier typische Szenarien auf, auf die Sie vorbereitet sein müssen:
Erstens: Der Kunde zahlt innerhalb der Frist. Haken Sie den offenen Posten in Ihrer Buchhaltung ab und archivieren Sie den Vorgang. Eine gesonderte Bestätigung an den Kunden ist in der Regel nicht erforderlich.
Zweitens: Der Kunde meldet eine Stundungsbitte oder Ratenzahlung an. Wenn ein Geschäftspartner vorübergehend liquide Mittel schonen muss, vereinbaren Sie schriftlich einen verbindlichen Ratenplan. Verlangen Sie eine sofortige Anzahlung (z. B. 30 Prozent der Gesamtsumme), um die Ernsthaftigkeit der Zusage zu prüfen.
Drittens: Der Kunde erhebt eine Reklamation. Behauptet der Kunde, die Leistung sei mangelhaft oder die Rechnung weise Fehler auf, trennen Sie den unstrittigen vom strittigen Teil der Forderung. Fordern Sie den Kunden auf, den unstrittigen Betrag sofort zu begleichen, während Sie die Beanstandung prüfen.
Viertens: Der Kunde schweigt vollständig. Verstreicht die gesetzte Nachfrist ohne Zahlungseingang oder Rückmeldung, leiten Sie unmittelbar am Folgetag die 2. Mahnung ein. In dieser Mahnung fordern Sie nun verbindlich Verzugszinsen und bei Geschäftskunden die gesetzliche Pauschale von 40 Euro ein.
Praxisbeispiel: Ein Handwerksbetrieb für Sanitärinstallationen erinnert einen gewerblichen Kunden an eine ausstehende Werklohnrechnung über 5.200 Euro. Vier Tage nach Versand der E-Mail meldet sich die Geschäftsführung des Kunden und bittet um eine Aufteilung in zwei Monatsraten, da ein eigener Großauftrag verzögert abgerechnet wurde. Der Handwerker stimmt per E-Mail zu, verlangt jedoch die Überweisung der ersten Rate von 2.600 Euro binnen 48 Stunden als Voraussetzung für den Zahlungsaufschub. Die erste Teilzahlung geht am nächsten Tag auf dem Geschäftskonto ein, und der Vorgang bleibt transparent dokumentiert.
Gesamt-Checkliste: Der Mahnprozess auf einen Blick
Nutzen Sie die folgende Übersicht als Arbeitsvorlage für Ihr tägliches Debitorenmanagement. Drucken Sie die Checkliste aus oder binden Sie sie in Ihre internen Prozessabläufe ein.
| Schritt | Hauptaufgabe | Kriterium für Fertigstellung | Geschätzter Zeitaufwand |
|---|---|---|---|
| 1. Kontenabgleich | Umsätze mit OPOS-Liste abgleichen | Keine unklare Buchung zum Debitor vorhanden | 5 Minuten |
| 2. Rechtsprüfung | Verzugsvoraussetzungen nach § 286 BGB prüfen | Rechtlicher Status (Verzug ja/nein) steht fest | 3 Minuten |
| 3. Frist & Zinsen | Konkretes Zieldatum und Zinsanspruch ermitteln | Kalenderdatum für Wiedervorlage festgelegt | 3 Minuten |
| 4. Textauswahl | Muster auswählen und Variablen einsetzen | E-Mail-Entwurf vollständig ausgefüllt | 5 Minuten |
| 5. Zustellbarkeits-Test | Betreffzeile und PDF-Anhang prüfen | E-Mail enthält keine Spam-Trigger | 2 Minuten |
| 6. Versand | Versand über geschäftliches Postfach | Nachricht liegt im "Gesendet"-Ordner | 2 Minuten |
| 7. Nachverfolgung | Reaktion prüfen und Folgeschritt einleiten | Geldeingang verbucht oder 2. Mahnung gestartet | 5 Minuten |
Verschwenden Sie keine Arbeitszeit mit unübersichtlichen Mahnlisten. Mit Orova Connect verbinden Sie Ihr geschäftliches Postfach in wenigen Minuten, nutzen rechtssichere Vorlagen und behalten den Überblick über Kundenrückmeldungen. Das Modul ist im Rahmen des aktuellen Angebots kostenlos bis zum 7. Juli 2027 nutzbar.
Typische Fehler beim Mahnen und wie Sie diese vermeiden
Im Umgang mit offenen Forderungen unterlaufen selbst erfahrenen Unternehmern immer wieder formale und strategische Fehler. Die nachstehende Tabelle zeigt die häufigsten Fallstricke und deren Behebung.
| Fehler | Häufige Ursache | Richtige Vorgehensweise |
|---|---|---|
| Drohender Tonfall bei Erstkontakt | Verärgerung über Zahlungsverzug | Sachlich und partnerschaftlich formulieren; Versehen unterstellen |
| Fristangabe ohne fixes Datum | Floskeln wie "binnen 7 Tagen" | Stets ein konkretes Enddatum nennen (z. B. "bis zum 24. März 2026") |
| Versand ohne Rechnungsduplikat | Annahme, Kunde habe die Rechnung vorliegen | Rechnungskopie immer als PDF beifügen, um Nachfragen abzufangen |
| Überhöhte Mahnspesen bei Stufe 1 | Willkürliche Pauschalen von 10–20 € | Bei erster E-Mail-Erinnerung 0,00 € ansetzen; Gerichte streichen Pauschalen |
| Zu langes Warten mit der Erinnerung | Falsche Scheu vor Konflikten | Erinnerung exakt 5 bis 7 Tage nach Fälligkeit absenden |
| Mangelnde Dokumentation | Mahnungen nur telefonisch aussprechen | Mindestens per E-Mail mahnen, um Fristen schriftlich nachzuweisen |
Erfolgskontrolle: Kennzahlen für ein gesundes Forderungsmanagement
Ein erfolgreiches Mahnwesen zeigt sich nicht erst vor Gericht, sondern in stabilen Finanzkennzahlen. Die wichtigste Steuerungsgröße ist die Kennzahl Days Sales Outstanding (DSO), welche die durchschnittliche Forderungslaufzeit bis zum tatsächlichen Geldeingang abbildet.
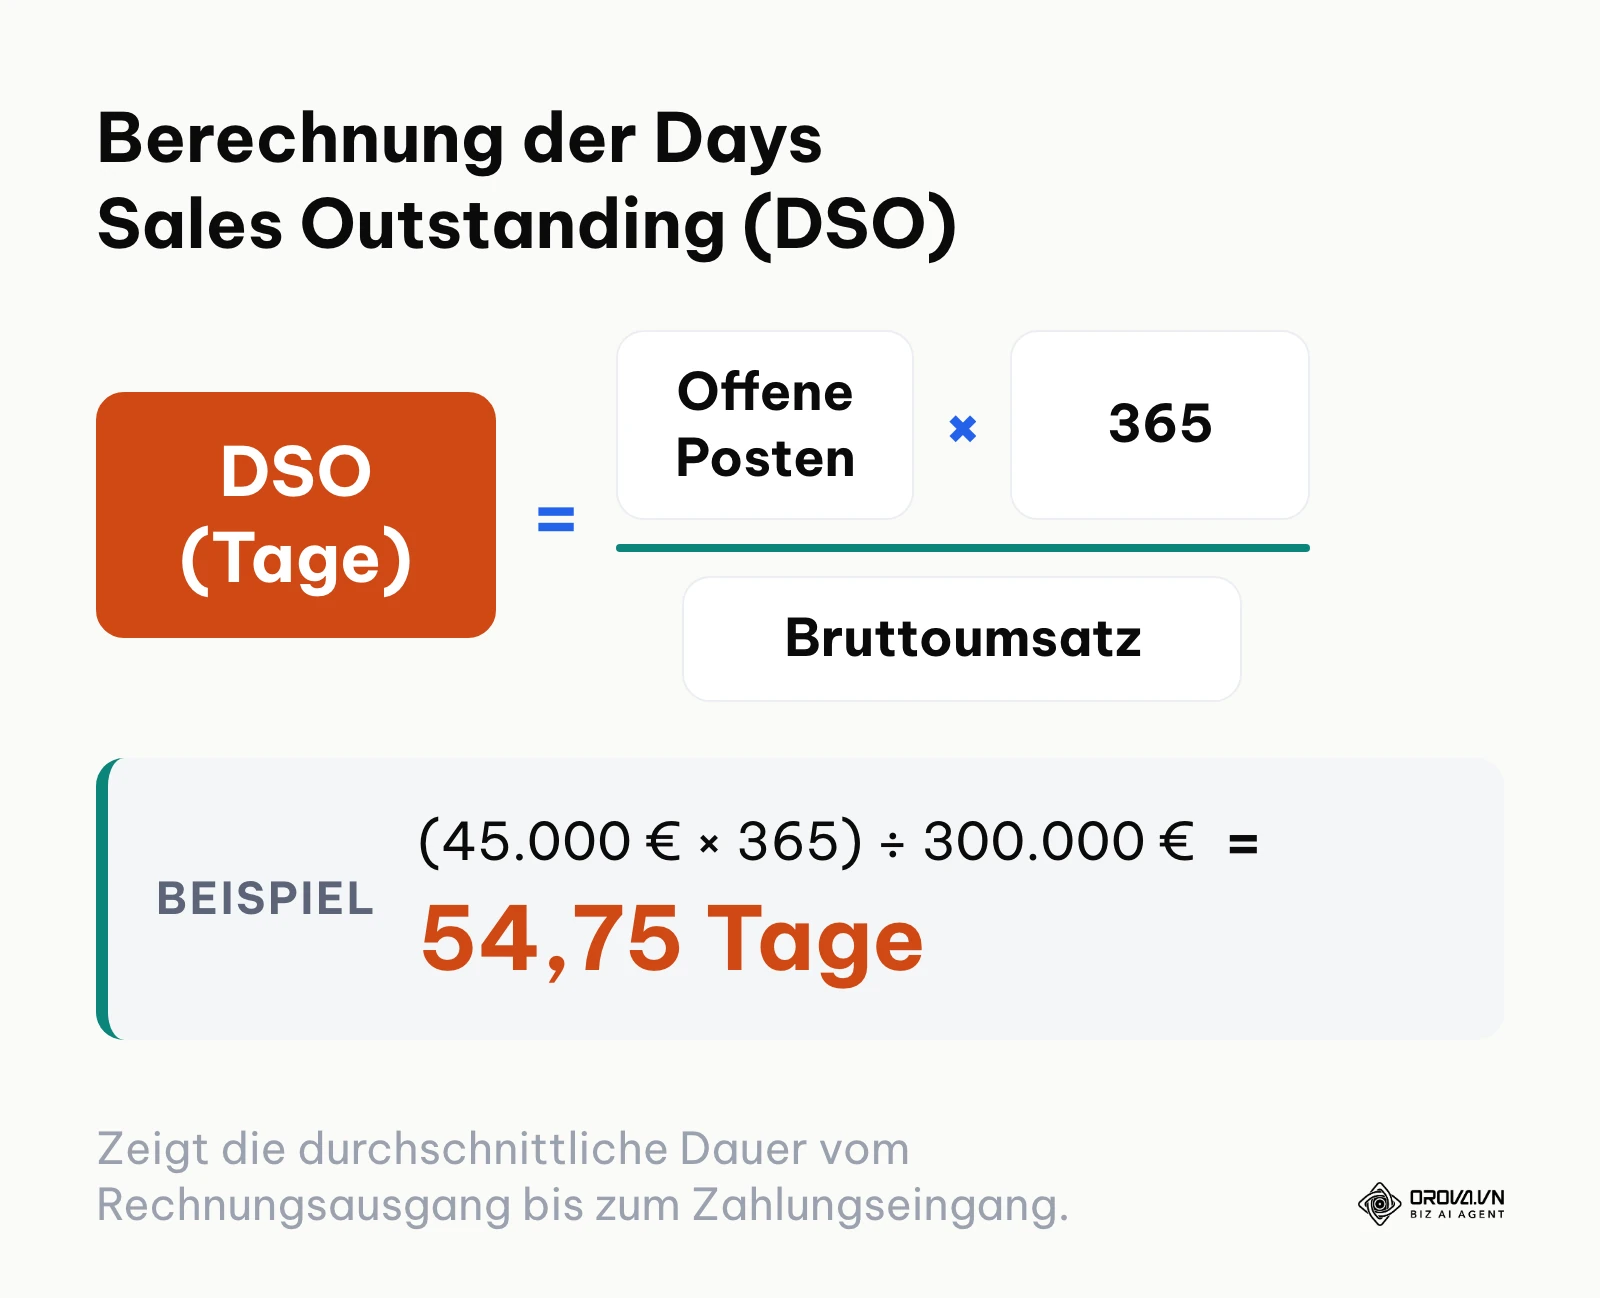
Ergänzend zur DSO-Berechnung sollten Sie monatlich zwei weitere zentrale Indikatoren in Ihrer Debitorenbuchhaltung beobachten.
| Kennzahl | Zielwert im Mittelstand | Steuerungsmaßnahme bei Abweichung |
|---|---|---|
| Days Sales Outstanding (DSO) | Unter 40 Tagen | Zahlungsziele verkürzen und Skontoanreize für Schnellzahler prüfen |
| Rücklaufquote nach Zahlungserinnerung | Über 70 Prozent | E-Mail-Zustellbarkeit testen und Telefonnachfassungen nach 5 Tagen etablieren |
| Quote überfälliger Forderungen | Unter 10 Prozent | Bonitätsprüfung vor Auftragserteilung verschärfen und Debitorenrisiken minimieren |
Zudem lohnt es sich, im Vertrieb das Debitorenmanagement bereits bei der Definition Ihres Ideal Customer Profile gezielt auf solvente Geschäftskunden auszurichten.
Trends beim Mahnwesen in den nächsten Jahren: Einschätzung des Autors
Stand 2026 lässt sich in der betrieblichen Praxis beobachten, dass klassische Mahnschreiben auf Papier im B2B-Umfeld rasant an Bedeutung verlieren. Nahezu alle vorgerichtlichen Zahlungserinnerungen werden heute elektronisch versandt. Gleichzeitig steigen jedoch die Sicherheitsanforderungen der empfangenden E-Mail-Server dramatisch an, wodurch unzureichend konfigurierte Mahn-Mails häufiger gefiltert werden.
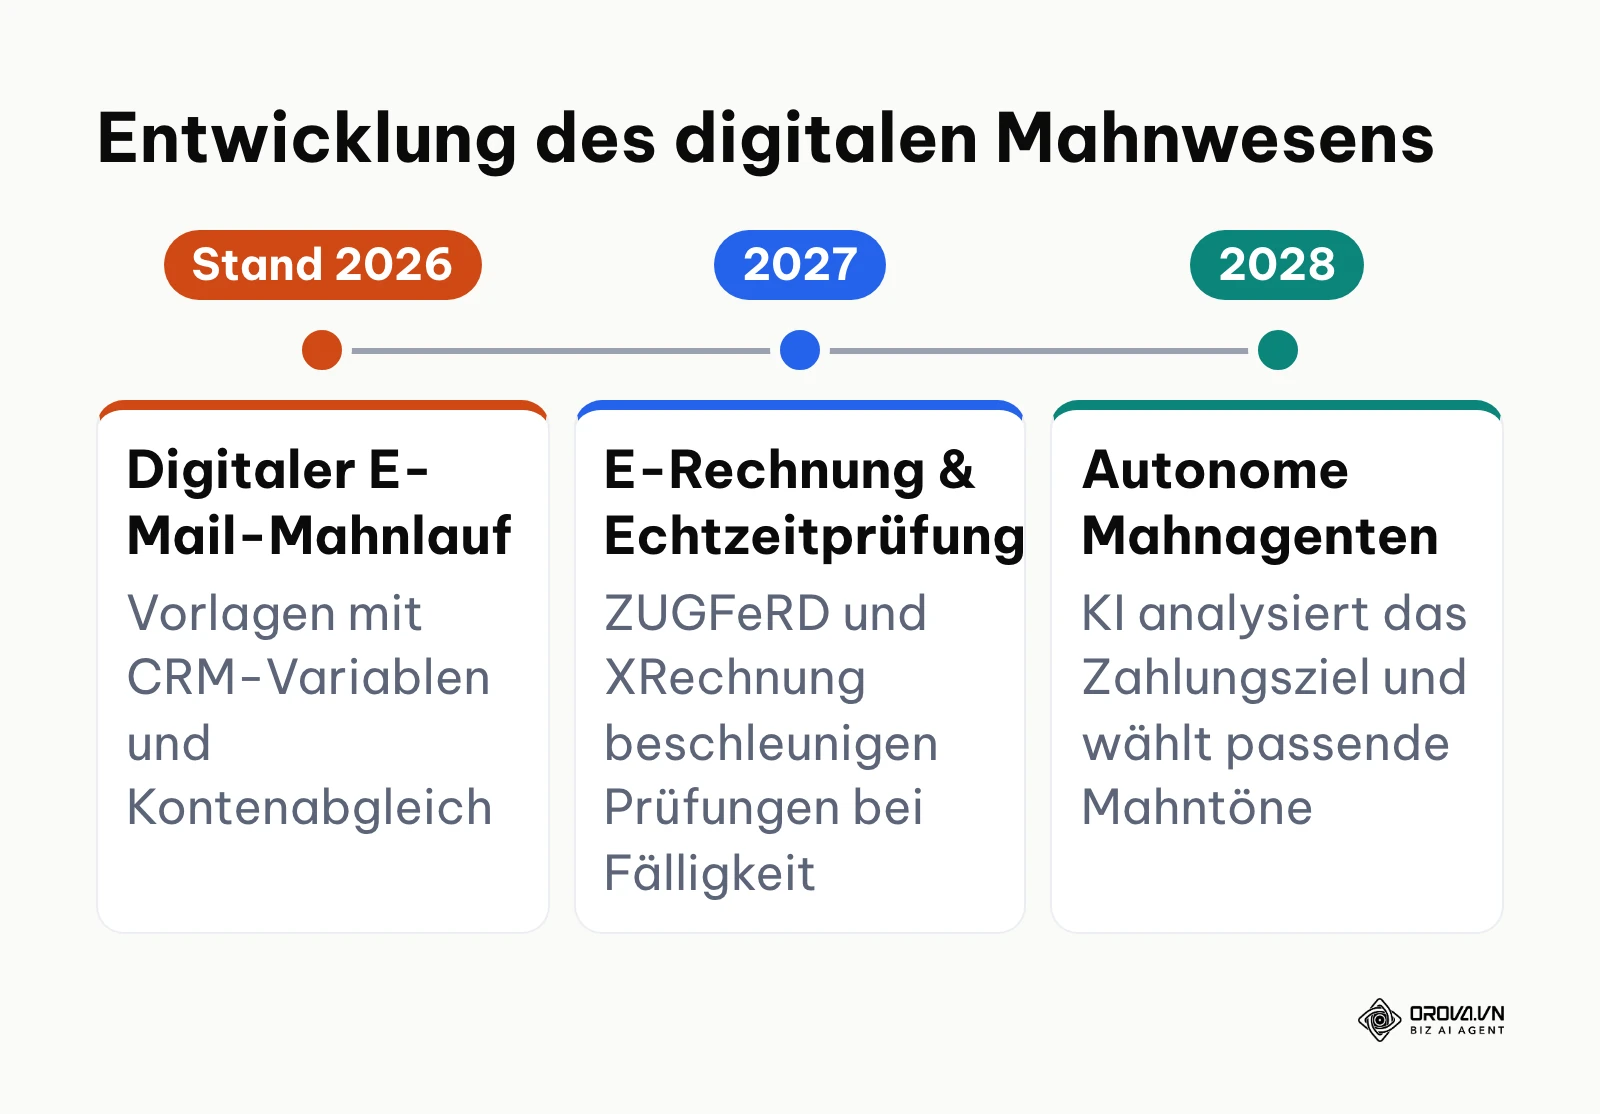
Ich gehe davon aus, dass in den kommenden zwei bis drei Jahren die verbindliche Einführung der elektronischen Rechnung (E-Rechnung) im B2B-Sektor das Mahnwesen grundlegend umkrempeln wird. Da strukturierte Datenformate wie ZUGFeRD und XRechnung keinen Spielraum mehr für manuelle Tippfehler bei Rechnungsnummern oder Beträgen lassen, entfällt die häufigste Ausrede von Schuldnern ("Rechnung lag nicht vor"). Nach meiner Einschätzung werden KI-gestützte Systeme künftig das Zahlungsverhalten einzelner Kundenhistorien analysieren und den Mahntonfall automatisch zwischen sanfter Erinnerung und sofortiger juristischer Fristsetzung kalibrieren.
Diese Entwicklung könnte sich allerdings verlangsamen, wenn kleinere Betriebe bei der Softwareumstellung auf offene E-Rechnungsstandards ins Hintertreffen geraten oder bürokratische Ausnahmeregelungen den Übergang verwässern.
Leser sollten sich bereits heute darauf vorbereiten, indem sie ihre Kundendatenbanken bereinigen, feste Zahlungsziele in allen Angeboten vereinbaren und ihre E-Mail-Infrastruktur konsequent auf moderne Authentifizierungsstandards umstellen.
Häufig gestellte Fragen zur Vorlage für Zahlungserinnerung
Was ist der rechtliche Unterschied zwischen einer Zahlungserinnerung und einer Mahnung?
Rechtlich existiert im deutschen Bürgerlichen Gesetzbuch kein Unterschied: Eine Zahlungserinnerung ist eine Mahnung im Sinne des § 286 BGB, sofern sie eine eindeutige Aufforderung zur Zahlung einer fälligen Leistung enthält. Der Begriff Zahlungserinnerung wird gewählt, um dem Kunden gegenüber höflicher aufzutreten und ein simples Versehen zu unterstellen.
Dürfen bereits bei der ersten Zahlungserinnerung Mahngebühren verlangt werden?
In der Regel dürfen Sie bei der ersten Erinnerung keine Mahngebühren verlangen. Gerichte erkennen Mahnkosten nur an, wenn der Schuldner sich bereits vor dem Mahnschreiben nachweisbar in Verzug befand und tatsächliche Portokosten entstanden sind. Beim E-Mail-Versand entstehen keine Portokosten, und pauschale Verwaltungskosten für eigenes Personal sind nicht erstattungsfähig.
Wie viele Tage sollte die neue Zahlungsfrist genau betragen?
Eine Zahlungsfrist von 7 bis 10 Kalendertagen gilt im geschäftlichen Verkehr als angemessen. Wichtig ist die Angabe eines konkreten Datums nach dem Kalender, damit für beide Seiten unmissverständlich feststeht, an welchem Tag die Nachfrist abläuft.
Hat eine Zahlungserinnerung per E-Mail vor Gericht Beweiskraft?
Eine einfache E-Mail belegt im Streitfall nicht zweifelsfrei den Zugang beim Empfänger nach § 130 BGB, falls dieser den Erhalt bestreitet. In der Praxis reicht eine E-Mail-Erinnerung für die überwiegende Mehrheit aller Fälle jedoch völlig aus; erst bei gerichtlichen Mahnbescheiden oder bei hohen Beträgen empfiehlt sich für spätere Mahnstufen die Zustellung per Einschreiben.
Welche Rolle spielt künstliche Intelligenz bei der Erstellung von Zahlungserinnerungen?
Künstliche Intelligenz kann Zahlungserinnerungen sprachlich verfeinern, den Tonfall an die bisherige Kundenbeziehung anpassen und offene Positionen mit Zahlungseingängen im System abgleichen. Wichtig bleibt, dass die rechtlichen Eckdaten wie Rechnungsnummer, Fälligkeit und Betrag unverändert aus der Buchhaltung übernommen werden.
Ab welchem Zeitpunkt geraten B2B-Kunden ohne Mahnung in Verzug?
Geschäftskunden geraten gemäß § 286 Abs. 3 BGB spätestens 30 Tage nach Fälligkeit und Zugang einer Rechnung automatisch in Verzug, ohne dass es einer Mahnung bedarf. Wurde auf der Rechnung ein kalendermäßiges Zahlungsziel vereinbart, tritt der Verzug bereits am Tag nach diesem Zieldatum ein.
Wo sollten Sie anfangen?
Je nachdem, wie Ihr Rechnungswesen aktuell organisiert ist, wählen Sie den passenden Einstieg:
Wenn Sie derzeit einzelne unbezahlte Rechnungen auf dem Schreibtisch liegen haben, greifen Sie zu Muster 1, tragen Sie die Rechnungsdaten ein und senden Sie die E-Mail mit angehängtem Rechnungs-PDF heute noch an Ihren Kunden.
Wenn Sie regelmäßig mehr als zehn Rechnungen pro Monat schreiben, prüfen Sie Ihre Rechnungsmasken und stellen Sie sicher, dass ab sofort auf jeder Rechnung ein kalendermäßiges Zahlungsziel und bei Privatkunden die Belehrung über die 30-Tage-Regelung aufgedruckt sind.
Wenn Sie Mahnungen bisher unregelmäßig oder auf Zuruf versenden, richten Sie sich einen festen wöchentlichen Termin im Kalender ein, an dem Sie Ihr Bankkonto mit den offenen Rechnungen abgleichen und säumige Kunden strukturiert erfassen.
Mit einer strukturierten Vorlage für Zahlungserinnerung sichern Sie Ihre Liquidität, ohne gewachsene Geschäftsbeziehungen aufs Spiel zu setzen.
Über den Autor

Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.
Führen Sie Ihr Unternehmen mit AI Agents
Orova ist der stets aktive Biz AI Agent — er plant, erledigt und optimiert die Arbeit für Sie.
Zeit sparen, Produktivität freisetzen.