
Comment calculer le ROAS réel : formule, seuil breakeven et méthode POAS
Savoir comment calculer le roas avec une précision comptable absolue est devenu le défi quotidien des annonceurs et directeurs financiers en e-commerce. Vous observez peut-être un gestionnaire de publicités affichant fièrement un ratio de 400 %, alors que le solde bancaire de votre entreprise stagne ou recule à la fin du mois. Cette distorsion provient d'une approche théorique et superficielle du calcul publicitaire, qui prend en compte des chiffres d'affaires bruts sans déduire la fiscalité, les coûts des marchandises vendues ni les dépenses d'exploitation. Les formules simplistes présentées sur le web ne suffisent plus face aux complexités actuelles du commerce numérique. Ce dossier décortique la mécanique financière intégrale de la rentabilité publicitaire, de la détermination de votre seuil d'équilibre jusqu'au pilotage par le profit réel. En bref : le ROAS se calcule en divisant les revenus hors taxes attribués aux annonces par les dépenses publicitaires, et une campagne ne devient rentable qu'au-dessus du seuil égal à 1 divisé par votre taux de marge brute réelle.
Comment calculer le ROAS : définition, utilité et périmètre stratégique
Calculer le ROAS consiste à diviser les revenus générés par les annonces par le montant total dépensé pour diffuser ces campagnes. Cet indicateur mesure l'efficacité immédiate de vos investissements médias afin de guider vos arbitrages budgétaires quotidiens et d'identifier les leviers de vente performants. Le schéma ci-dessous résume la formule fondamentale du ratio.
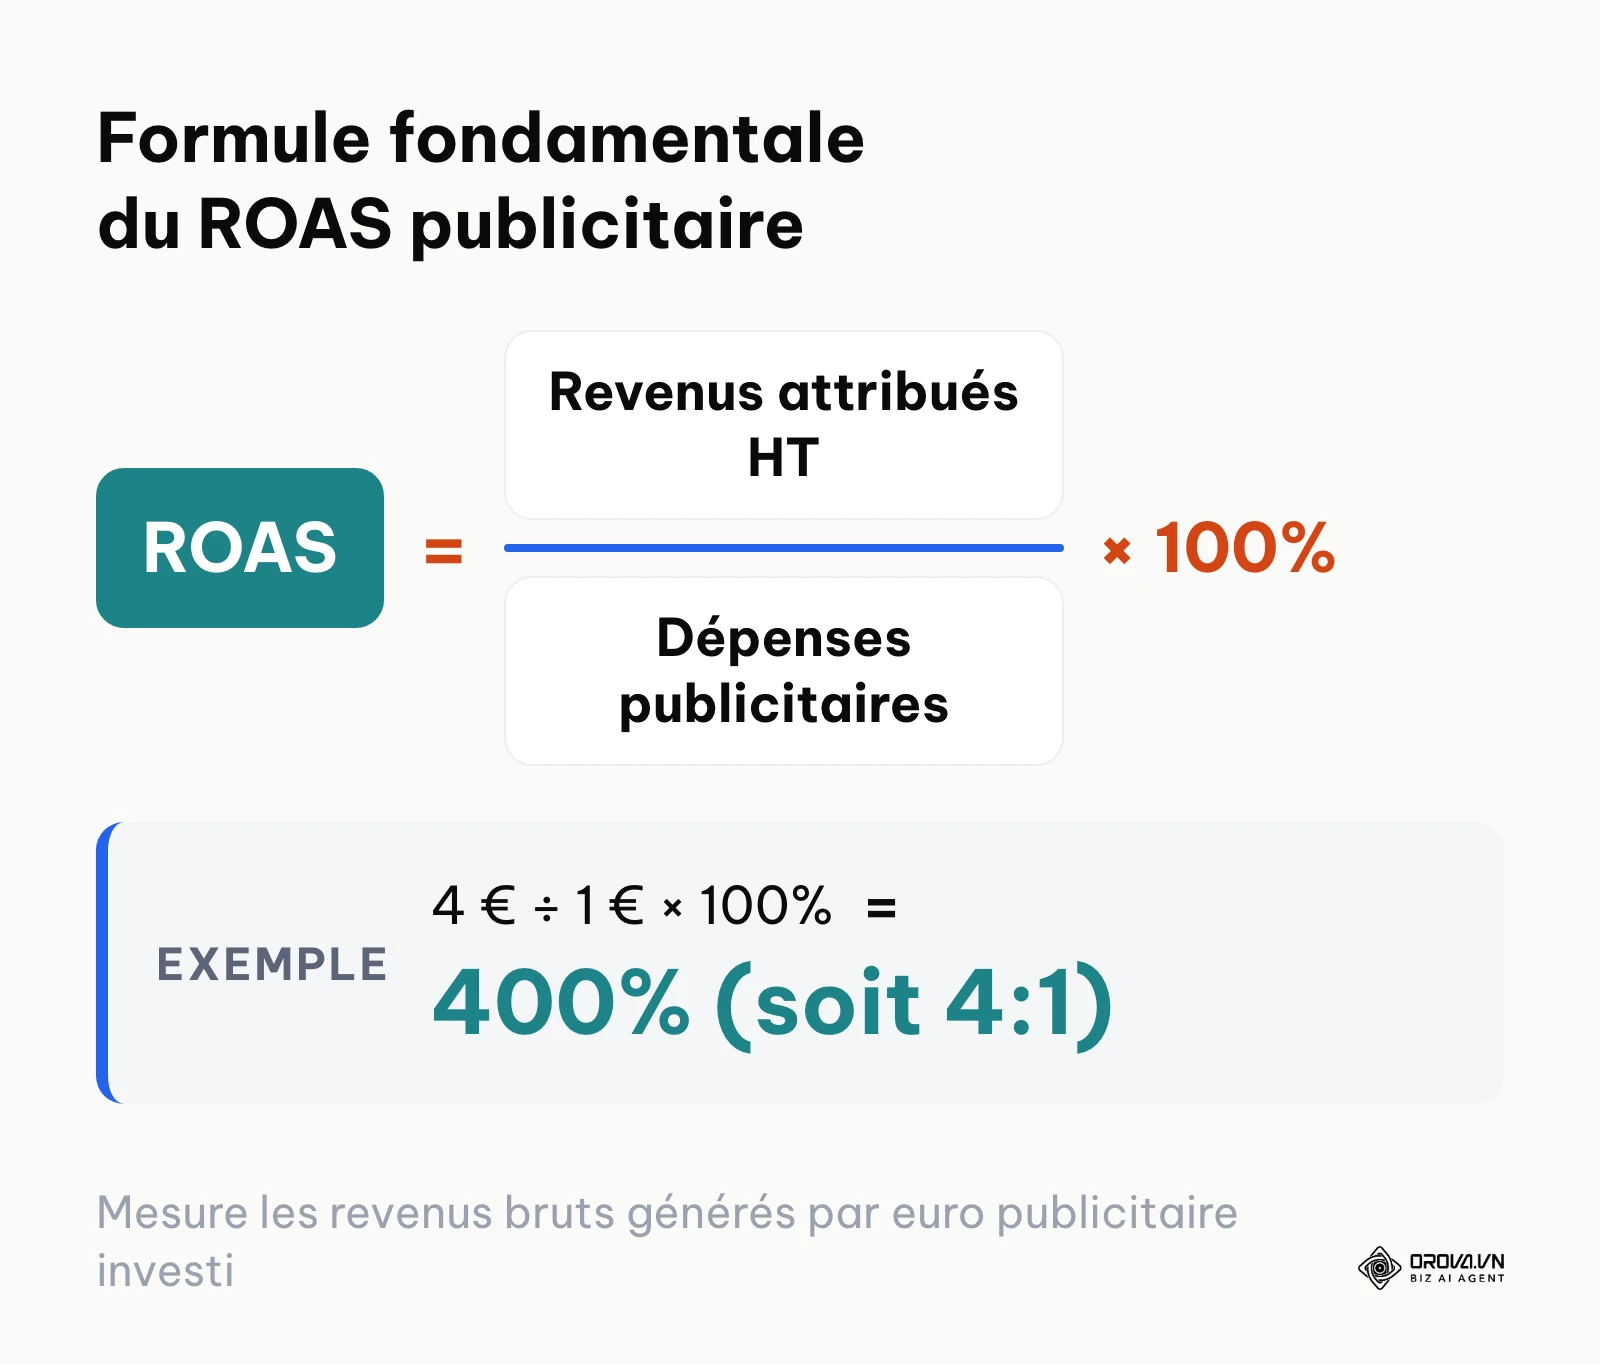
Le terme ROAS signifie Return On Ad Spend, couramment traduit en français par retour sur les dépenses publicitaires. Il s'exprime soit sous forme de ratio (par exemple 4:1, signifiant que chaque euro investi rapporte quatre euros de chiffre d'affaires), soit sous forme de pourcentage (400 %).
Cet indicateur s'adresse en priorité aux media buyers, aux responsables de l'acquisition payante et aux gérants de boutiques en ligne qui doivent piloter des campagnes à la performance sur Meta Ads, Google Ads ou TikTok. Il permet d'évaluer la traction d'une création publicitaire, d'orienter la distribution de votre budget publicitaire entre plusieurs canaux et d'ajuster les enchères automatiques des régies publicitaires.
Néanmoins, vous ne devez pas utiliser le ROAS comme boussole unique de santé financière globale. Lorsque vos produits présentent des marges très hétérogènes, ou que vous menez des campagnes de notoriété pure axées sur la portée sans conversion directe, le ROAS devient trompeur. Se focaliser exclusivement sur cet indicateur sans regarder les coûts fixes et la valeur client à long terme pousse souvent à privilégier des produits faciles à vendre mais financièrement destructeurs de valeur.
Les éléments indispensables pour préparer le calcul du ROAS
Avant d'exécuter la moindre opération mathématique, vous devez rassembler des données éparpillées entre votre plateforme e-commerce, vos régies publicitaires et votre système bancaire. Un calcul faussé dès l'origine par des données incomplètes génère des décisions de coupure ou d'amplification budgétaire totalement erronées.
Le tableau ci-dessous récapitule les données indispensables à colliger, leur localisation et un temps indicatif pour les extraire correctement.
| Élément à préparer | Source de la donnée | Temps indicatif d'extraction |
|---|---|---|
| Dépenses publicitaires nettes | Gestionnaires de publicités (Meta, Google, TikTok) | 10 à 15 minutes |
| Chiffre d'affaires HT facturé | CMS e-commerce (Shopify, WooCommerce, Magento) | 15 minutes |
| Coût d'achat des marchandises (COGS) | ERP ou logiciel de gestion des stocks | 30 minutes |
| Frais d'encaissement et passerelles de paiement | Relevés Stripe, PayPal, Alma | 15 minutes |
| Frais de logistique unitaire (port et emballage) | Factures des transporteurs et prestataires 3PL | 30 minutes |
| Taux de retours et remboursements | Rapports du service après-vente et CMS | 20 minutes |
| Honoraires agence et prestataires créatifs | Factures de comptabilité générale | 15 minutes |
La collecte de ces données exige une attention rigoureuse. Vous devez impérativement extraire les revenus hors taxes, car la taxe sur la valeur ajoutée collectée pour l'État ne constitue en aucun cas une ressource financière pour votre entreprise. De même, assurez-vous que les périodes d'analyse soient strictement synchronisées entre vos régies et vos outils comptables afin d'éviter tout décalage temporel lié aux fenêtres de conversion.
Les étapes pas à pas pour calculer le ROAS réel et ses variantes avancées
Pour obtenir une vision financière exploitable, le calcul ne se résume pas à une division basique lue sur un tableau de bord. Il convient d'adopter une méthode rigoureuse en sept étapes successives qui intègre la réalité opérationnelle de votre activité e-commerce.
Étape 1 : Isoler les revenus bruts attribués et corriger les retours
La première étape consiste à extraire les ventes générées par vos campagnes publicitaires depuis votre système e-commerce ou votre outil d'analyse d'audience, et non en vous fiant aveuglément au gestionnaire de publicités. Vous devez systématiquement déduire la taxe sur la valeur ajoutée et anticiper les annulations de commandes ainsi que les retours de marchandises.
Pour réaliser cette étape, exportez les commandes associées à vos balises de suivi publicitaire. Calculez le montant hors taxes total. Appliquez ensuite le taux moyen de retour constaté sur votre catalogue. Si vos ventes brutes attribuées s'élèvent à 12 000 € toutes taxes comprises et que votre taux de taxe s'élève à 20 %, votre base hors taxes réelle est de 10 000 €. Si votre taux de retour historique dans le prêt-à-porter atteint 15 %, vos revenus nets ajustés s'établissent en réalité à 8 500 €.
Le signe d'une étape réussie réside dans l'alignement entre le volume de commandes analysé et les encaissements bancaires effectifs enregistrés sur la même période. L'erreur la plus répandue à ce stade consiste à inclure les frais de port payés par les acheteurs dans les revenus attribués tout en oubliant de comptabiliser le coût réel de l'expédition dans les charges.
Étape 2 : Agréger le coût publicitaire total et réintégrer les frais cachés
Le dénominateur de votre calcul ne doit pas se limiter au montant de la facture prélevée par les plateformes publicitaires. Il doit refléter le coût publicitaire total réel, désigné sous le terme de True Ad Cost. La création de vidéos générées par les utilisateurs, couramment appelées UGC (User Generated Content), la rémunération de vos monteurs vidéo, les commissions des freelances ou agences de gestion et les licences de vos logiciels de tracking constituent des charges directement rattachées à la diffusion de vos annonces. Le schéma ci-dessous résume la décomposition type des dépenses globales d'acquisition.
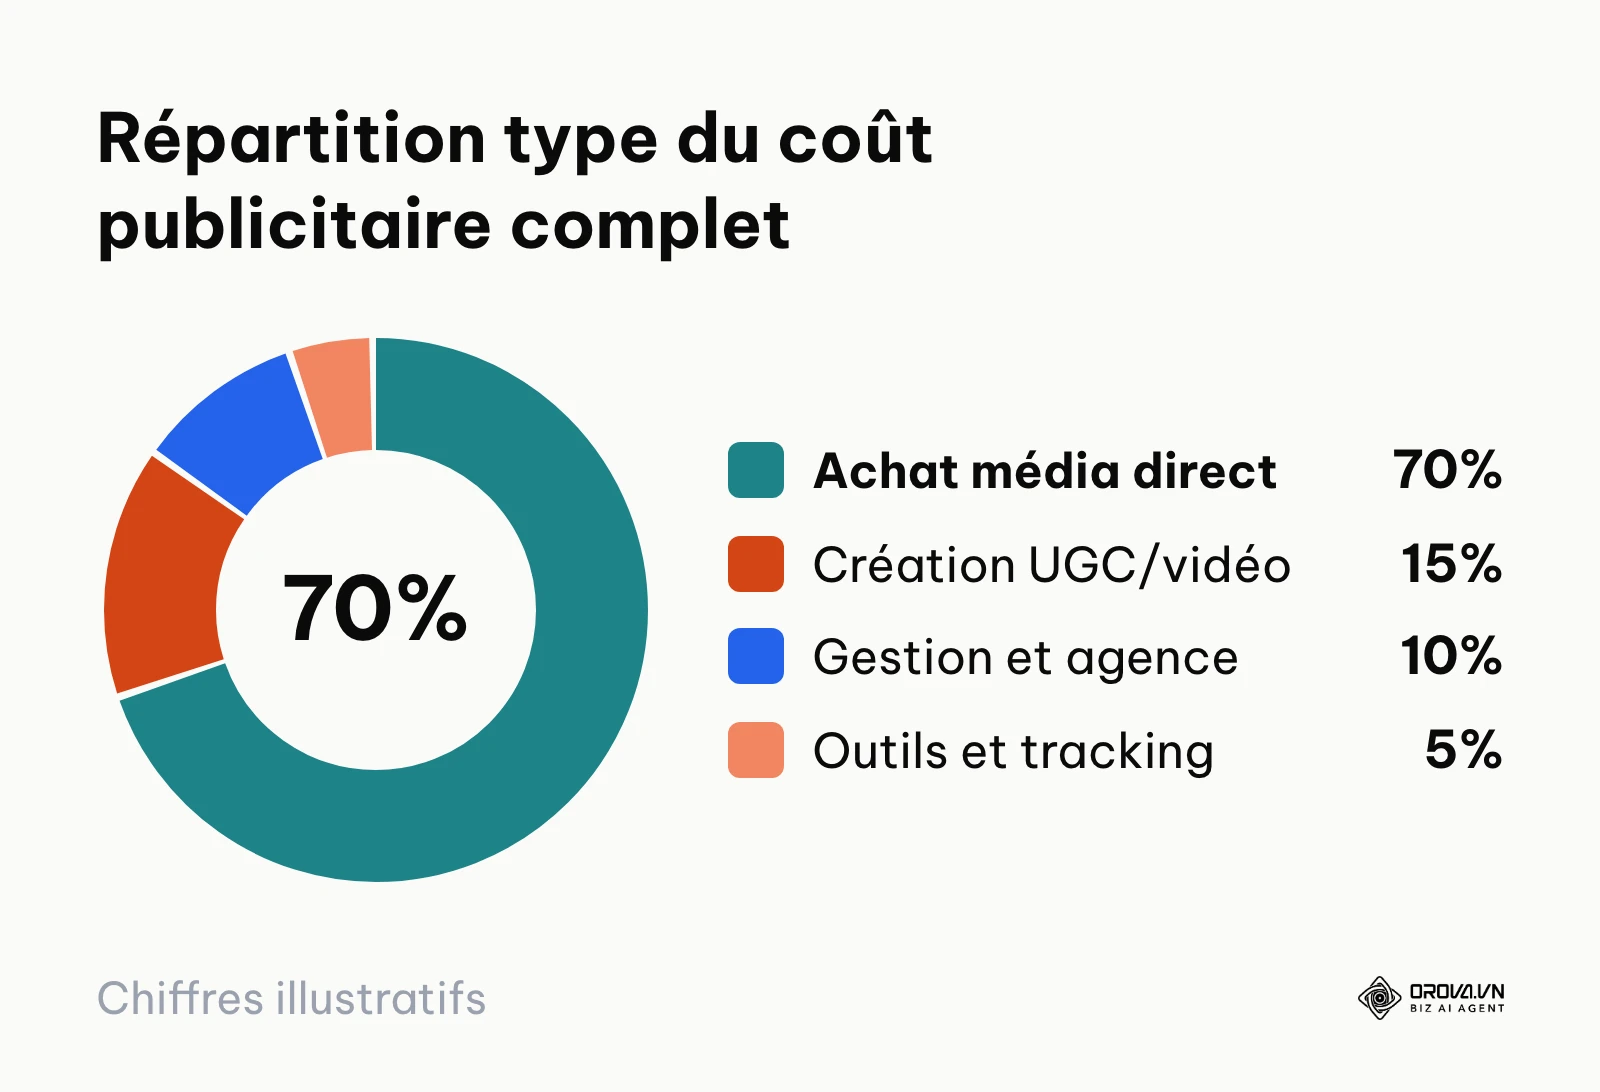
Pour calculer ce montant complet, additionnez vos dépenses médias directes, la quote-part des honoraires de gestion de votre agence au prorata du canal concerné, le budget de production créative amorti sur la durée de diffusion des visuels, et le coût mensuel de vos outils d'analyse d'attribution. Par exemple, si vous dépensez 7 000 € de budget média sur Meta, auxquels s'ajoutent 1 000 € d'honoraires de gestion de campagne, 1 500 € de tournage et montage de vidéos créatives et 500 € d'abonnements logiciels de tracking, votre dépense publicitaire consolidée n'est pas de 7 000 €, mais de 10 000 €.
Vous validez cette étape lorsque chaque ligne budgétaire marketing de votre compte de résultat trouve son imputation dans l'enveloppe publicitaire globale. L'erreur classique est de traiter les dépenses créatives comme des frais généraux distincts, ce qui conduit à surévaluer nettement la performance de vos canaux d'acquisition.
Étape 3 : Appliquer la formule du ROAS nominal et du Blended ROAS
Une fois les données épurées, vous pouvez calculer le ROAS nominal propre à chaque canal, ainsi que le ROAS global mixé, communément appelé Blended ROAS. Le ROAS nominal évalue un canal de manière isolée, tandis que le Blended ROAS rapporte la totalité des revenus e-commerce de la marque à l'ensemble des dépenses publicitaires tous leviers confondus.
Pour le calcul nominal d'un levier spécifique, divisez les revenus nets attribués par la dépense média du levier. Pour le Blended ROAS, prenez le chiffre d'affaires hors taxes total de la boutique sur la période, puis divisez-le par la somme des investissements publicitaires de toutes les plateformes. Si votre boutique réalise 60 000 € de chiffre d'affaires hors taxes global avec un investissement cumulé de 15 000 € réparti entre Google, Meta et TikTok, votre Blended ROAS s'établit à 4,0 (ou 400 %).
Cette étape est validée quand le Blended ROAS vous offre une vision macroscopique stable, insensible aux frictions d'attribution individuelles des régies. L'erreur consiste à tenter de faire coïncider la somme des revenus attribués par chaque canal avec le chiffre d'affaires global du magasin, ce qui est impossible en raison du chevauchement inhérent aux parcours d'achat multi-touchpoints.
Étape 4 : Déterminer le ROAS seuil de rentabilité financière
Connaître son ROAS actuel n'a aucune utilité pratique si vous ignorez le seuil précis en deçà duquel vos campagnes vous font perdre de l'argent. Ce seuil critique se nomme le ROAS Breakeven, ou seuil de rentabilité publicitaire. Il dépend mathématiquement et exclusivement de votre marge brute unitaire réelle. Le schéma ci-dessous détaille la formule mathématique de ce seuil.
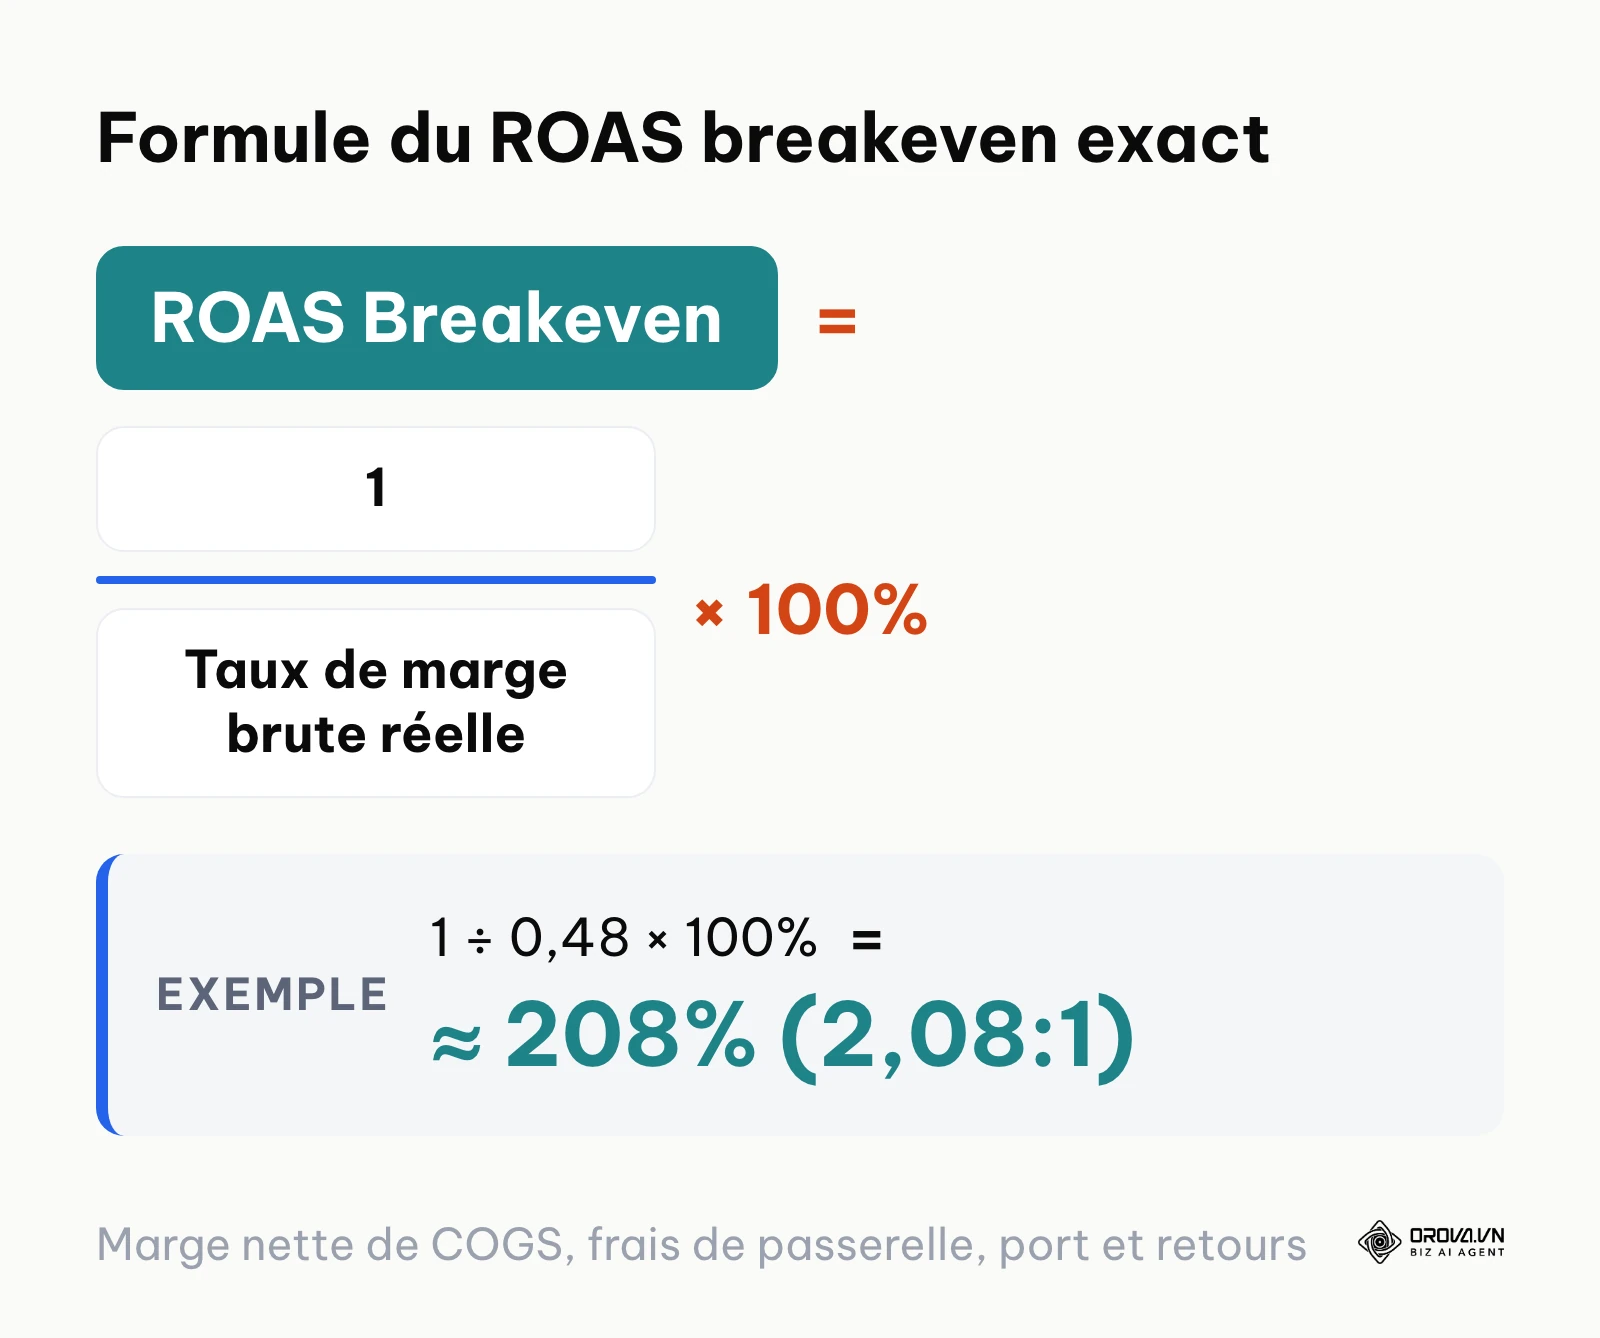
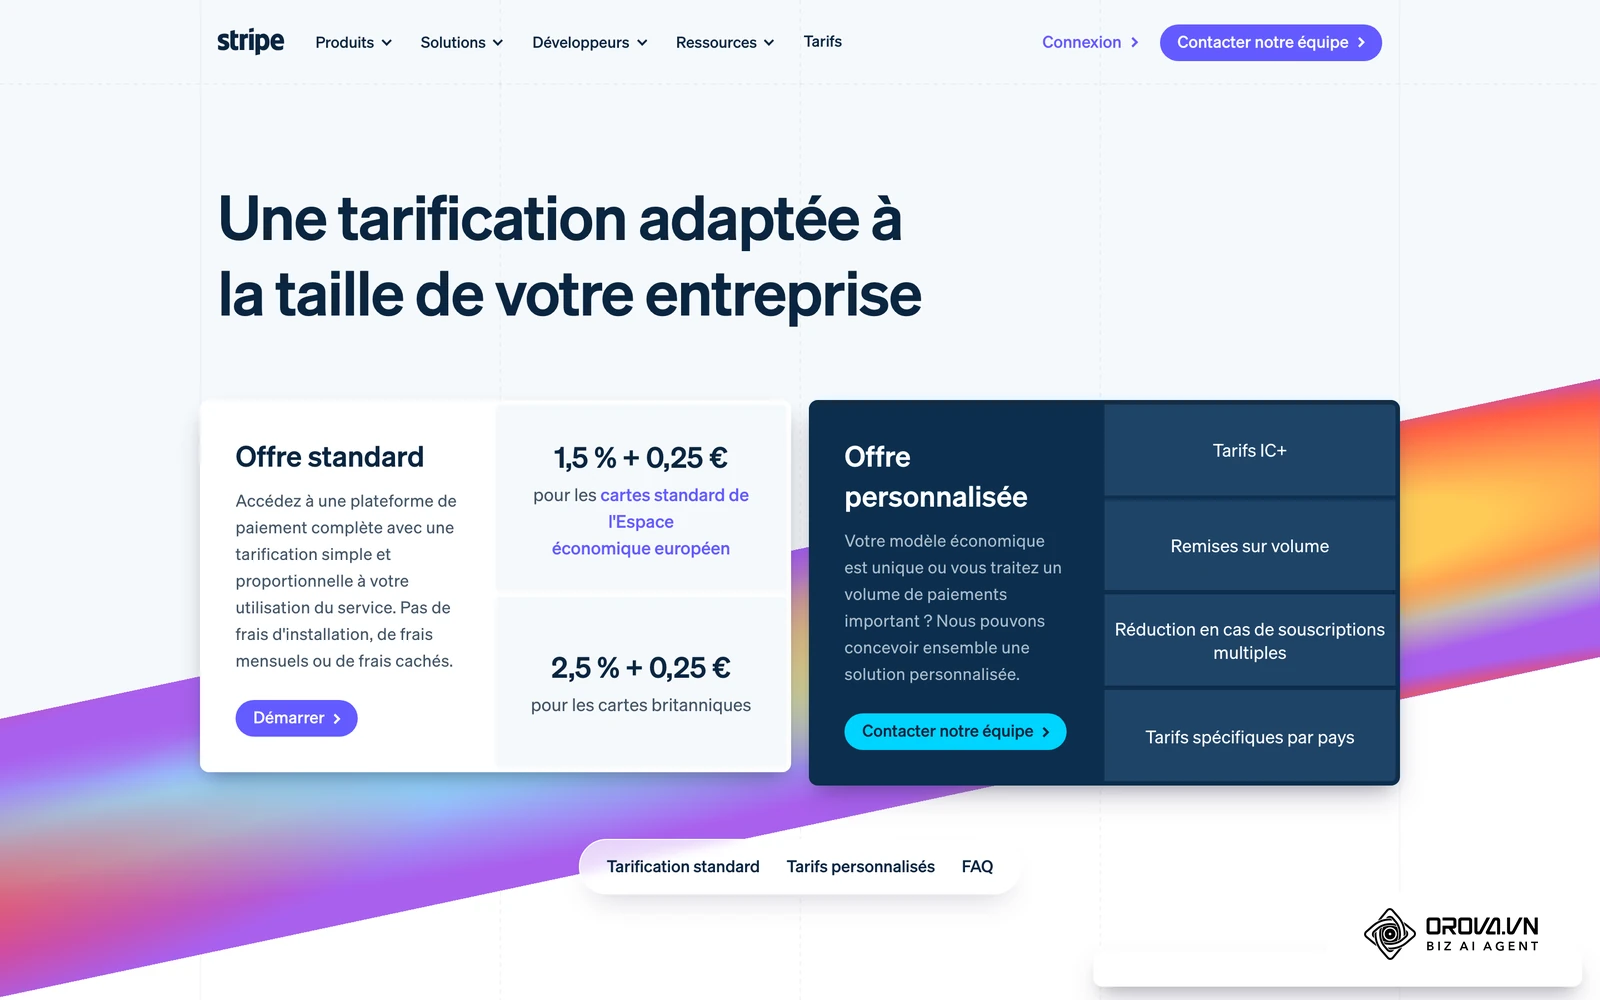
Pour déterminer ce point mort publicitaire, commencez par calculer votre taux de marge brute réelle en pourcentage. Déduisez du prix de vente hors taxes : le coût d'achat du produit (COGS), les frais d'emballage et d'expédition nette restant à votre charge, ainsi que la commission de la passerelle de paiement (par exemple 1,5 % plus 0,25 € par transaction pour une carte européenne standard selon la grille publique de Stripe). La formule du seuil s'énonce ainsi :
ROAS Breakeven = 1 ÷ Taux de marge brute réelle
Prenons un exemple chiffré. Si vous commercialisez un article à 100 € hors taxes, dont le coût de fabrication s'élève à 40 €, l'expédition nette et l'emballage à 10 €, et les frais de passerelle bancaire à 2 €, votre marge brute restante s'établit à :
100 € − 40 € − 10 € − 2 € = 48 €
Votre taux de marge brute réelle est donc de 48 % (soit 0,48). Votre seuil de rentabilité publicitaire s'obtient par le calcul :
ROAS Breakeven = 1 ÷ 0,48 ≈ 2,08 (208 %)
Si votre campagne affiche un ratio inférieur à 2,08 sur ce produit, chaque vente détruit de la valeur nette.
Le test de conformité de cette étape est simple : à un ratio exactement égal au seuil calculé, votre bénéfice net d'exploitation après déduction des coûts variables doit être rigoureusement égal à zéro. L'erreur critique consiste à utiliser le taux de marque théorique fourni par les fournisseurs sans déduire les frais logistiques et bancaires réels.
Étape 5 : Adopter le calcul du POAS pour piloter par le profit net
Le POAS, signifiant Profit On Ad Spend (ou profit sur les dépenses publicitaires), remplace le chiffre d'affaires par la marge brute générée au numérateur de la fraction. Cet indicateur résout l'angle mort majeur du ROAS traditionnel : deux produits générant chacun 100 € de chiffre d'affaires pour 25 € de publicité affichent le même ratio de 400 %, mais si le premier dégage 60 % de marge et le second seulement 15 %, l'un finance votre croissance tandis que l'autre creuse votre découvert bancaire. Le comparatif ci-dessous illustre cette différence de paradigme.
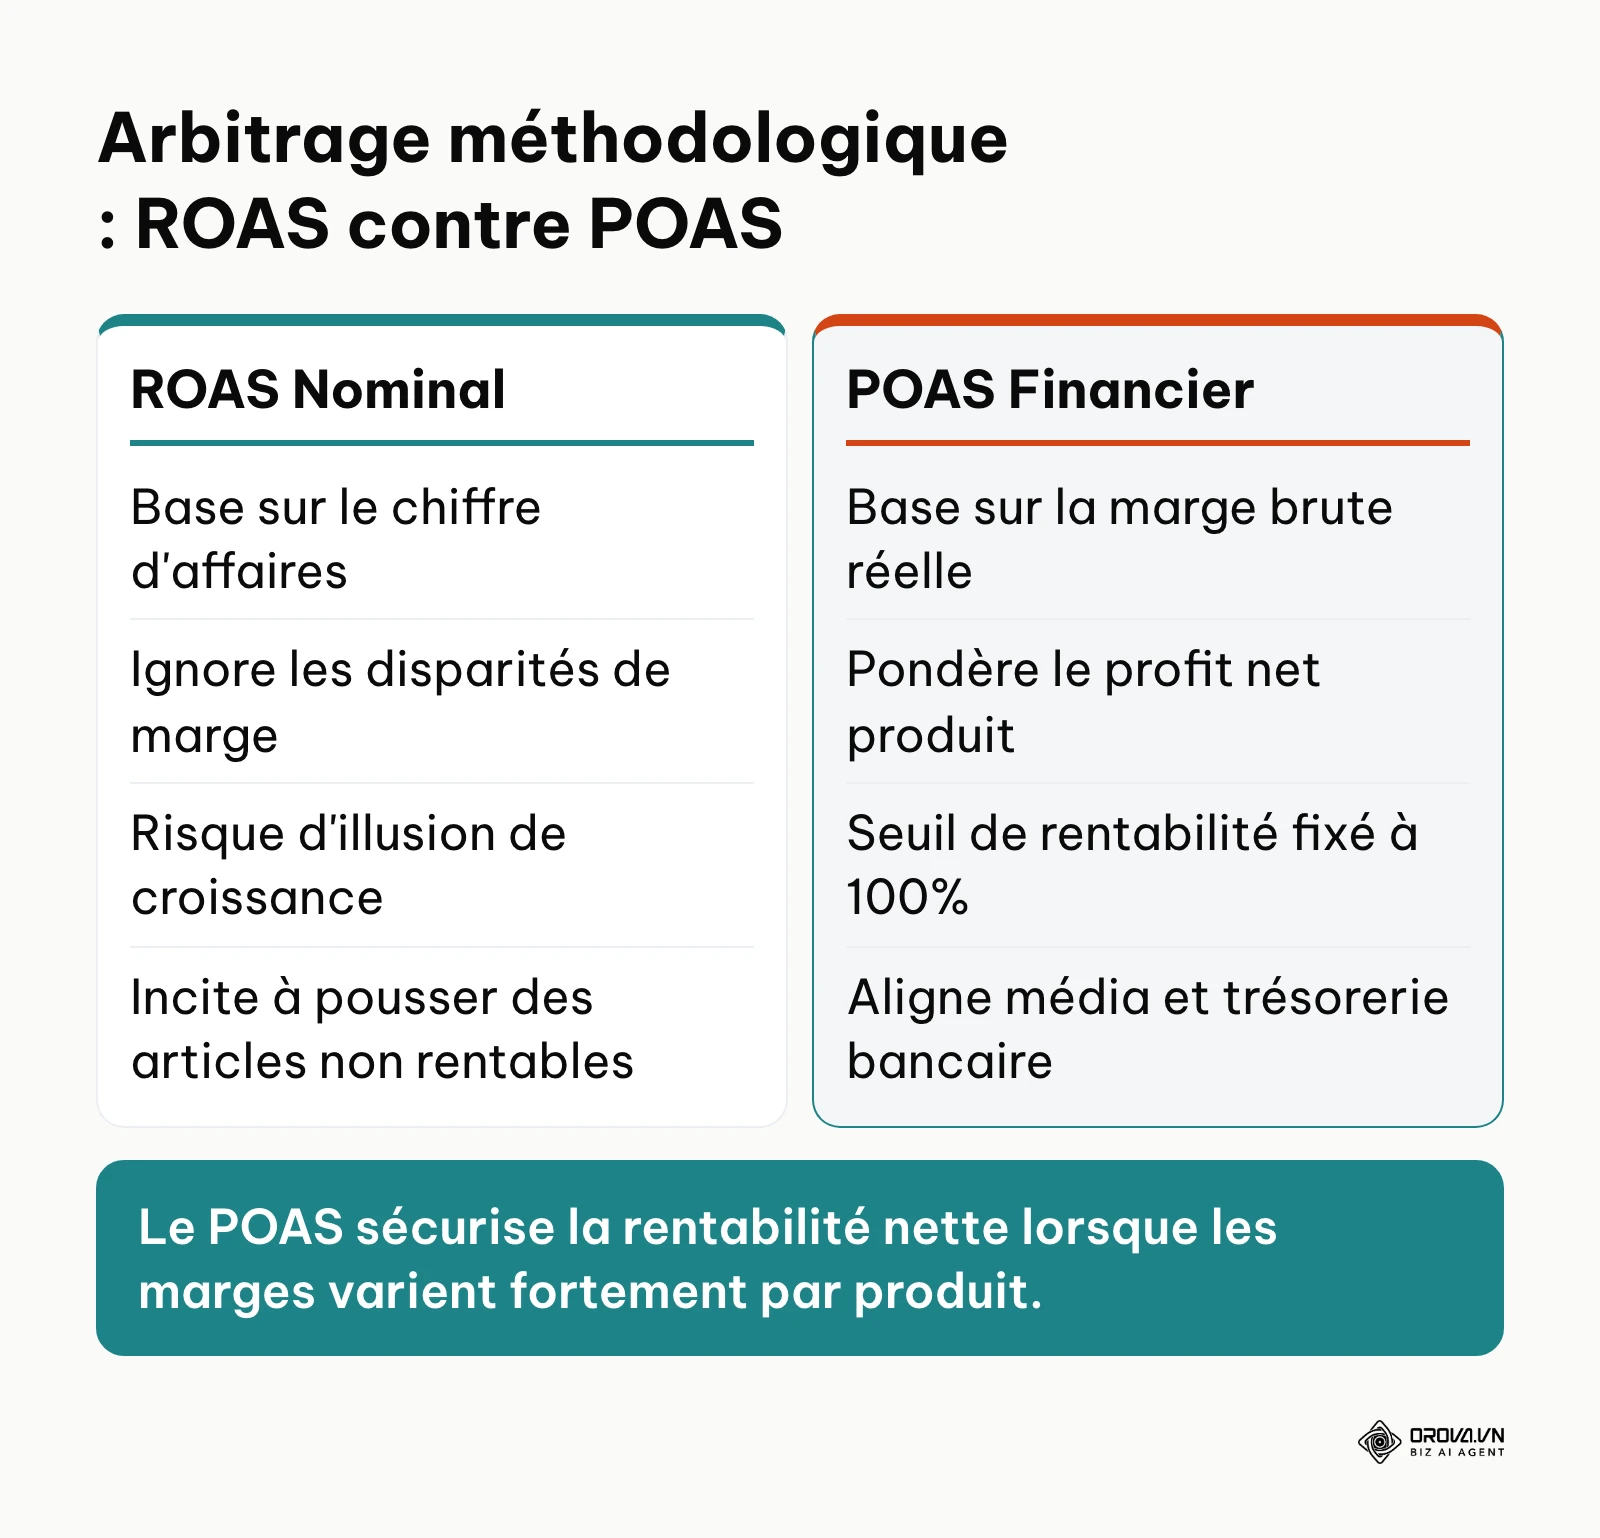
La formule du POAS s'établit comme suit :
POAS = Marge brute totale générée par les annonces ÷ Dépenses publicitaires
Pour calculer votre POAS, associez à chaque commande le coût d'achat réel des articles vendus grâce aux identifiants SKU (Stock Keeping Unit). Soustrayez ces coûts de revient du montant de la commande pour obtenir la marge brute en euros, puis divisez cette marge consolidée par le coût publicitaire engagé. Un POAS supérieur à 1,0 (ou 100 %) signifie que vous dégagez une marge nette positive après paiement de la publicité. Un POAS de 1,5 indique que pour chaque euro dépensé en acquisition, vous encaissez 1,50 € de marge brute, générant ainsi 0,50 € de bénéfice d'exploitation avant coûts de structure fixes.
Cette étape est validée dès lors que vos décisions de coupure de campagnes reposent sur le profit résiduel en euros plutôt que sur le volume brut de facturation. L'erreur habituelle consiste à moyenner le taux de marge sur l'ensemble du catalogue au lieu de calculer la marge exacte générée par le panier d'achat précis de chaque client.
Pour vous permettre d'automatiser ces calculs sans friction, le tableau ci-dessous modélise la structure exacte d'un simulateur de rentabilité que vous pouvez transposer directement dans un tableur comme Google Sheets.
| Colonne | Intitulé de la métrique | Formule ou méthode de saisie | Exemple de valeur |
|---|---|---|---|
| A | Prix de vente public HT | Saisie manuelle | 80,00 € |
| B | Coût d'achat unitaire (COGS) | Saisie manuelle | 24,00 € |
| C | Frais de port et emballage nets | Saisie manuelle | 6,50 € |
| D | Commission passerelle de paiement | Saisie : =(A*0,015)+0,25 | 1,45 € |
| E | Provision sur retours | Saisie : =(A*0,08) (pour 8% de retours) | 6,40 € |
| F | Marge brute unitaire (€) | Formule : =A-(B+C+D+E) | 41,65 € |
| G | Taux de marge brute (%) | Formule : =F/A | 52,06 % |
| H | ROAS Breakeven minimum | Formule : =1/G | 1,92 (192 %) |
| I | Dépense publicitaire par vente | Saisie manuelle (CPA constaté) | 28,00 € |
| J | ROAS Nominal constaté | Formule : =A/I | 2,86 (286 %) |
| K | POAS Financier réel | Formule : =F/I | 1,49 (149 %) |
| L | Profit net par conversion (€) | Formule : =F-I | + 13,65 € |
Ce simulateur permet d'identifier immédiatement si vos campagnes se situent en zone de rentabilité saine (POAS > 1,2), au point mort (POAS = 1,0) ou en zone de destruction de marge (POAS < 1,0).
Étape 6 : Réconcilier les données publicitaires avec le MER et les encaissements bancaires
Les modifications imposées par le règlement général sur la protection des données (RGPD), les exigences strictes de la CNIL en matière de consentement et les restrictions techniques des navigateurs rendent les données des plateformes intrinsèquement partielles. Vous devez réconcilier les données à l'aide du MER, ou Marketing Efficiency Ratio.
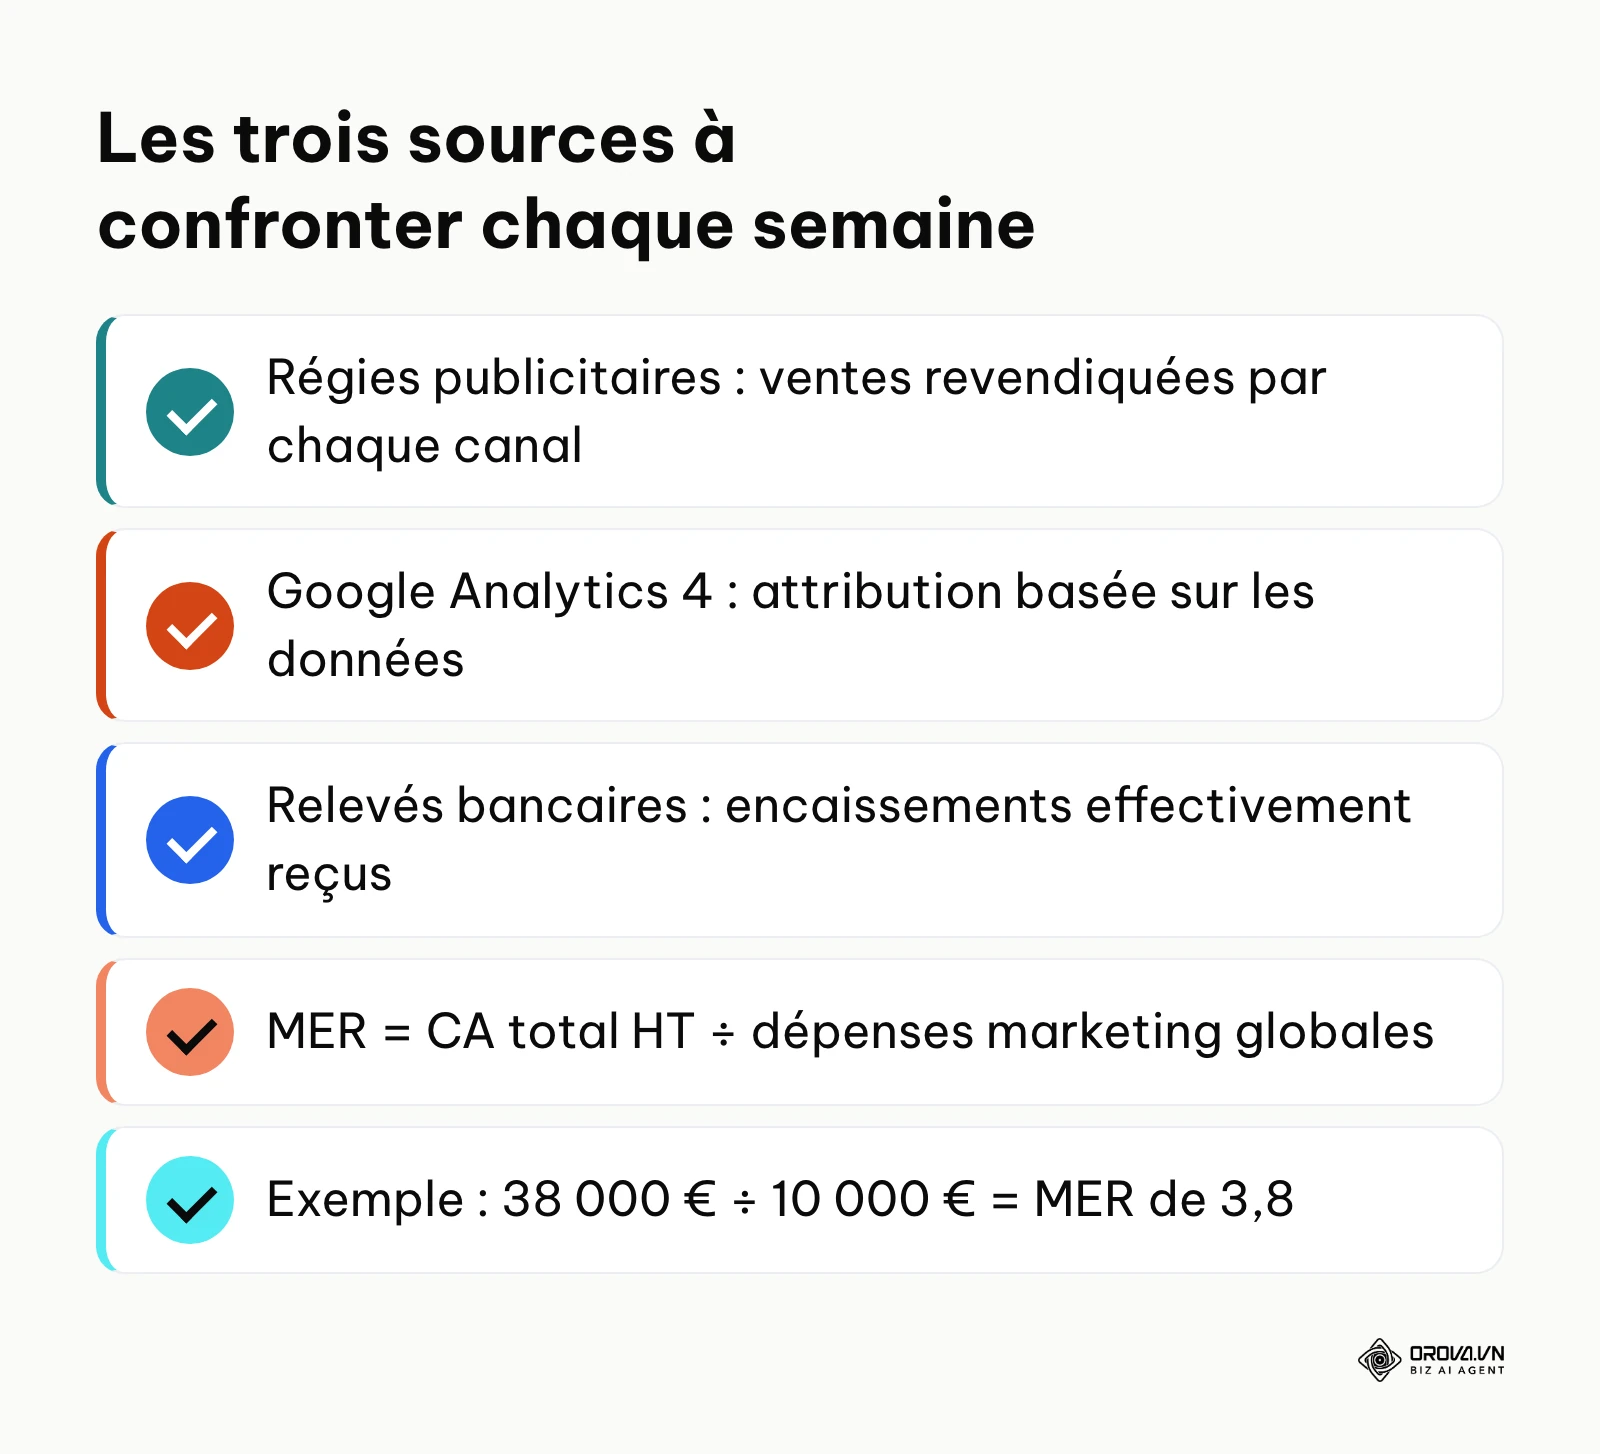
Le MER, parfois appelé Blended ROAS global du compte d'exploitation, se calcule simplement :
MER = Chiffre d'affaires total du magasin HT ÷ Dépenses marketing globales
Pour réaliser cette réconciliation, comparez hebdomadairement trois sources : les données des régies publicitaires, les données de Google Analytics 4 (qui utilise des modèles d'attribution basés sur les données) et les relevés bancaires réels de votre compte e-commerce. Si Meta et Google revendiquent ensemble 50 000 € de ventes alors que votre compte bancaire n'enregistre que 38 000 € d'encaissements effectifs, vous faites face à un chevauchement d'attribution (double counting). Calculez votre MER sur la base des 38 000 € réels. Si votre dépense marketing totale s'élève à 10 000 €, votre MER s'établit à 3,8, reflétant la véritable dynamique d'apport d'affaires de votre entreprise.
L'étape est validée quand le montant des ventes utilisé dans votre reporting mensuel concorde au centime près avec la comptabilité générale de l'entreprise. L'erreur consiste à tenter de trouver quel canal a converti chaque client individuel, au lieu d'utiliser le MER comme baromètre de productivité globale du mix média.
Étape 7 : Intégrer la valeur vie client pour évaluer le ROAS d'acquisition
Si vous limitez votre analyse au retour sur dépenses publicitaires lors de la première commande, vous risquez d'interrompre des campagnes d'acquisition stratégiques qui recrutent des clients fidèles. Pour les marques opérant sur des marchés à fort réachat comme les cosmétiques, les compléments alimentaires ou la mode, vous devez calculer le ROAS basé sur la valeur vie client, couramment désignée sous le terme de LTV-based ROAS.
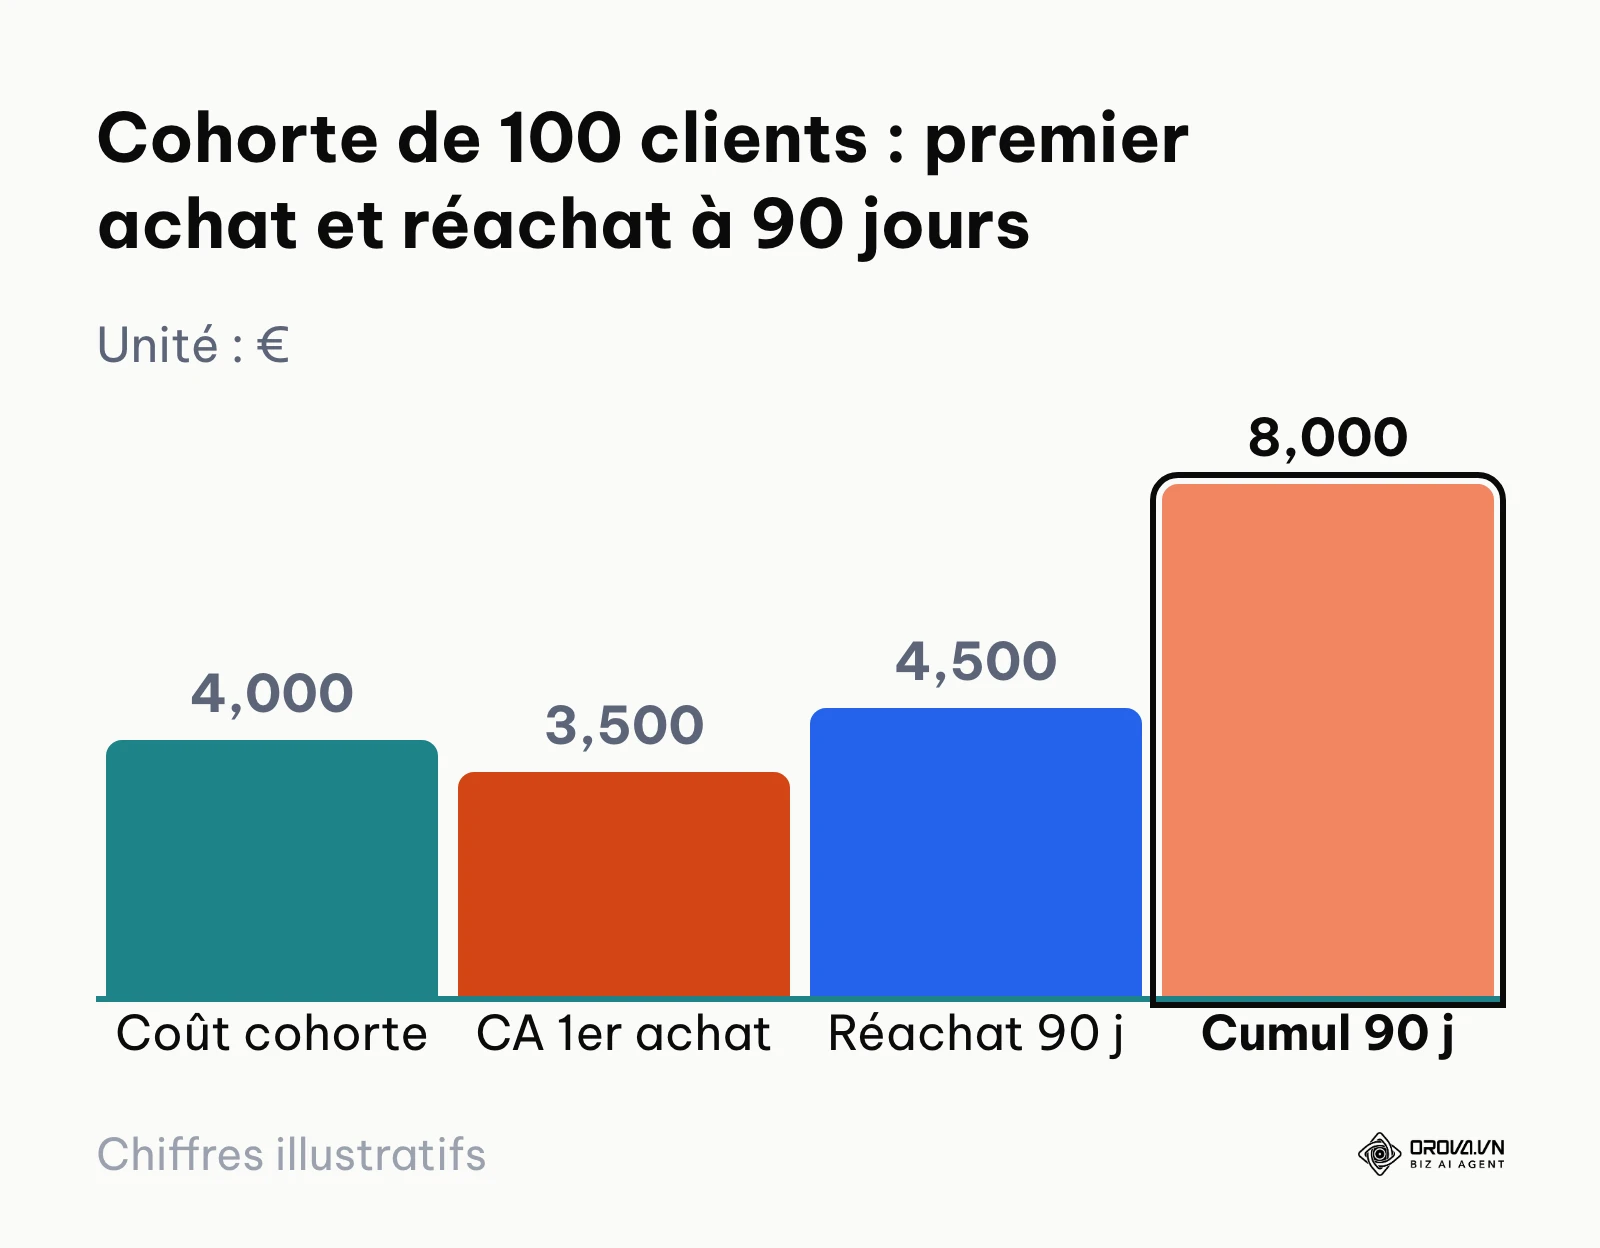
Pour appliquer cette méthode, isolez les cohortes de nouveaux acheteurs acquis par vos campagnes d'acquisition de haut de tunnel (Top-of-Funnel). Calculez le chiffre d'affaires cumulé hors taxes généré par cette cohorte à 60, 90 et 180 jours. Appliquez ensuite la formule :
ROAS LTV à 90 jours = Revenu cumulé HT de la cohorte à 90 jours ÷ Coût publicitaire initial d'acquisition de la cohorte
Si l'acquisition d'une cohorte de 100 clients coûte 4 000 € de budget média et génère 3 500 € de chiffre d'affaires immédiat lors du premier achat, votre ROAS de premier ordre n'est que de 0,875 (inférieur au seuil de rentabilité). Toutefois, si cette même cohorte génère 4 500 € supplémentaires de commandes récurrentes sans dépense publicitaire additionnelle dans les 90 jours grâce aux séquences d'e-mails, le revenu total grimpe à 8 000 €. Votre ratio réel à 90 jours atteint alors 2,0, rendant la campagne initiale profitable.
La validation de cette étape intervient lorsque vous fixez deux seuils de rentabilité distincts au sein de votre plan média : un ROAS d'acquisition toléré plus bas pour recruter des profils à forte valeur vie client, et un ROAS de conversion immédiate plus exigeant pour vos opérations de reciblage ou de déstockage. L'erreur classique est d'appliquer cette tolérance à des boutiques vendant des produits d'équipement à achat unique où le réachat est quasi inexistant.
Exemple illustratif :
- Contexte : Une marque française de cosmétiques naturels vendant en direct au consommateur (15 salariés, 1,8 million d'euros de chiffre d'affaires annuel) observait une dégradation constante de son ROAS affiché sur Meta Ads, passant de 3,2 à 1,9.
- Actions menées : L'équipe a d'abord extrait les données de cohortes sur Shopify pour cartographier le réachat à 90 jours. Elle a ensuite recalculé le coût complet d'acquisition en y intégrant la production des vidéos créatives et le coût des échantillons offerts. Enfin, elle a dissocié les campagnes d'acquisition pure des campagnes de réactivation sur Google Ads Performance Max.
- Obstacle rencontré et résolution : Le gestionnaire de compte voulait couper les campagnes de prospection affichant un ratio de 1,4, jugé non rentable. L'analyse financière a démontré que 42 % de ces nouveaux clientes passaient une seconde commande sous 60 jours sans coût publicitaire additionnel, portant le ratio réel de la cohorte à 2,6. Les budgets de prospection ont été maintenus en ajustant les objectifs vers un ROAS à 60 jours.
- Résultat : L'entreprise a continué d'augmenter son volume d'affaires sans tension de trésorerie, observant une hausse régulière de ses nouveaux clients actifs mensuels et un alignement strict entre son reporting d'acquisition et ses comptes bancaires.
Pour appliquer ces calculs sans passer vos journées sur des feuilles de calcul, Orova Ads centralise vos campagnes Google Ads, Meta et TikTok au sein d'une interface unique. La plateforme synchronise vos métriques selon votre calendrier et s'appuie sur une intelligence artificielle qui surveille vos performances 24 h/24 et vous propose plus de 200 actions d'optimisation prêtes à l'emploi (budgets, enchères, audiences) ; par défaut elle conseille, et n'agit sur votre compte que si vous activez l'automatisation.
Analyse approfondie : ROAS nominal contre ROAS financier et arbitrages stratégiques
L'écart grandissant entre les métriques de façade des plateformes et la profitabilité réelle oblige les dirigeants à faire des choix d'arbitrage méthodologiques clairs. Suivre aveuglément les données brutes des régies conduit invariablement à des distorsions d'allocation budgétaire.
Le tableau ci-dessous met en lumière les compromis inhérents aux différentes méthodes d'évaluation de la rentabilité publicitaire.
| Méthode de calcul | Contexte d'application recommandé | Points faibles et risques opérationnels |
|---|---|---|
| ROAS Nominal de plateforme | Pilotage micro-opérationnel des créations et audiences | Surestimation des conversions par double comptage et absence de prise en compte des marges |
| ROAS Breakeven par produit | Fixation des garde-fous pour les media buyers | Calcul fastidieux sur les catalogues étendus et sensibilité aux variations de coûts de transport |
| POAS (Profit On Ad Spend) | Catalogues à marges très variables et entreprises matures | Nécessite une intégration technique des coûts d'achat (COGS) dans les flux de données |
| MER (Blended ROAS) | Pilotage macro-budgétaire par la direction financière | Ne permet pas d'identifier directement quelle campagne ou publicité individuelle sous-performe |
| LTV-based ROAS | Marques par abonnement ou produits consommables récurrents | Risque de tension sur le besoin en fonds de roulement si le délai de rentabilisation est trop long |
L'impact du cadre RGPD et du Consent Mode v2 sur la mesure en France
Sur le marché français, les réglementations de protection de la vie privée ont profondément modifié la précision des tableaux de bord. En application des Lignes directrices modificatives relatives aux cookies et autres traceurs adoptées par la CNIL en 2020, les internautes doivent pouvoir refuser le traçage aussi facilement que l'accepter. Dans la pratique, une part importante des visiteurs des sites marchands français refuse les cookies publicitaires.
Pour pallier cette perte de visibilité, les plateformes publicitaires déploient des solutions de modélisation statistique. Notamment, selon la documentation technique sur les Spécifications techniques du Consent Mode v2 et modélisation des conversions publiée par Google en 2024, les annonceurs doivent obligatoirement transmettre les signaux de consentement pour préserver les fonctionnalités de mesure et de reciblage dans l'Espace économique européen. Lorsque l'internaute refuse les traceurs, Google utilise l'apprentissage automatique pour modéliser les conversions manquantes.
Cette modélisation crée une distorsion majeure dans l'interprétation du calcul. Une partie des conversions affichées sur vos tableaux de bord ne correspond plus à des ventes observées de manière déterministe, mais à des estimations probabilistes. Dès lors, si vous divisez des revenus partiellement extrapolés par vos dépenses réelles, votre ratio calculé intègre une marge d'incertitude notable. La seule parade technique consiste à implémenter des API de conversion côté serveur (Server-Side) reliées directement à votre base de données transactionnelle, tout en confrontant systématiquement les conversions modélisées aux commandes effectivement livrées et payées.
Le phénomène du double comptage entre Google Ads et Meta Ads
Le chevauchement d'attribution (Attribution Overlap) représente le piège le plus coûteux pour les équipes marketing. Un consommateur clique sur une vidéo sponsorisée sur Instagram le matin, réfléchit pendant sa journée de travail, puis recherche le nom de votre marque sur Google le soir avant d'acheter un produit pour 100 €.
Par défaut, Meta Ads s'attribue une conversion post-clic de 100 €. Simultanément, Google Ads revendique une conversion sur le réseau de recherche pour 100 €. Si vous additionnez les chiffres d'affaires déclarés par vos deux comptes publicitaires, vous enregistrez 200 € de chiffre d'affaires attribué. Pourtant, votre passerelle bancaire n'a encaissé que 100 €.
Si vos dépenses globales sur cette journée étaient de 50 € (25 € sur chaque plateforme), chaque régie prétendra individuellement afficher un ratio spectaculaire de 400 % (100 € de ventes pour 25 € de dépenses). En réalité, votre ratio effectif consolidé est de 200 % (100 € de ventes réelles pour 50 € de dépenses totales). Si votre seuil de rentabilité breakeven se situe à 250 %, vous célébrez une fausse réussite alors que votre trésorerie subit une perte financière.
Arbitrage des cibles d'enchères : tROAS contre ROAS Breakeven
Dans les stratégies d'enchères automatisées comme le tROAS (Target ROAS ou ROAS cible) de Google Ads ou l'objectif de ROAS proposé par Meta, le paramétrage de votre objectif détermine le volume de diffusion que l'algorithme vous accorde. Le schéma ci-dessous résume les quatre zones d'arbitrage lors de la configuration de votre cible.
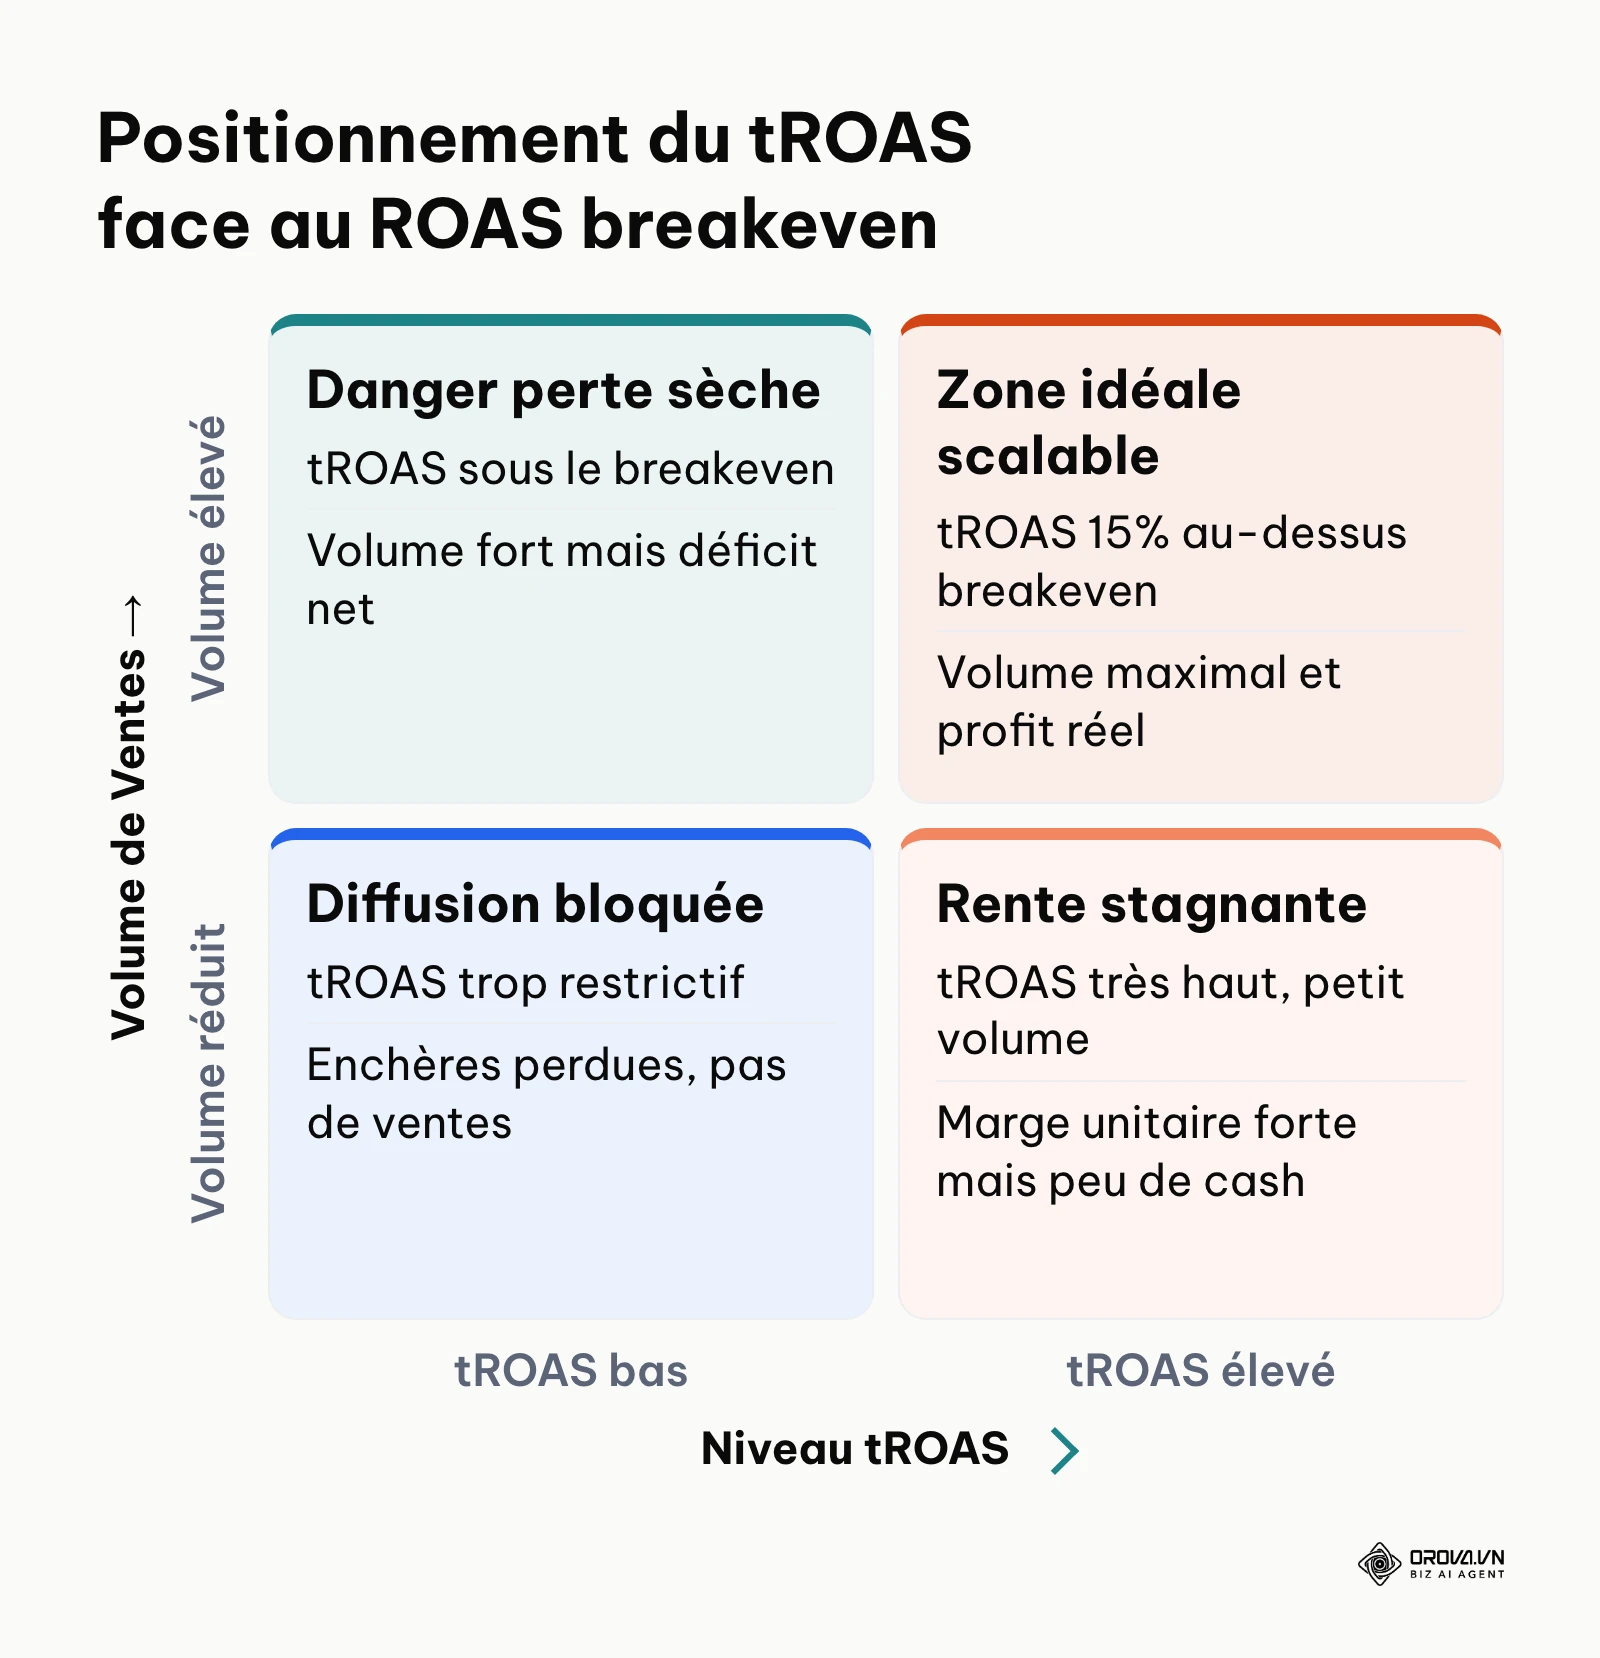
Une incompréhension fréquente consiste à régler son tROAS exactement au niveau de son seuil de rentabilité breakeven. Si votre seuil se situe à 250 %, configurer un tROAS cible à 250 % incite l'algorithme à explorer des inventaires marginaux et des audiences froides à faible intention. Dès que les coûts par clic augmentent ou que le taux de conversion fléchit légèrement, la campagne bascule instantanément sous la ligne de flottaison financière.
À l'inverse, si vous fixez un tROAS excessivement protecteur (par exemple 500 % alors que votre breakeven est à 200 %), l'algorithme restreindra drastiquement la diffusion de vos annonces. Ne trouvant pas suffisamment d'enchères garantissant une telle rentabilité, la régie publicitaire réduira la diffusion de vos campagnes, contractant votre chiffre d'affaires global.
La stratégie optimale consiste à fixer un tROAS cible supérieur de 15 % à 25 % à votre ROAS Breakeven réel. Cette marge de sécurité compense les déperditions de suivi liées aux refus de cookies, absorbe les fluctuations saisonnières du coût par mille impressions (CPM) et permet aux enchères automatiques de maximiser le volume de transactions tout en garantissant un bénéfice d'exploitation positif.
Exemple illustratif :
- Contexte : Un marchand de mobilier et décoration d'intérieur (catalogue de 800 références, 3 millions d'euros de volume d'affaires annuel) constatait que ses campagnes d'acquisition PMax sur Google s'arrêtaient de diffuser dès qu'il augmentait son budget.
- Actions menées : L'équipe a audité les marges par catégorie de produits au lieu d'utiliser une moyenne générale. Elle a ensuite segmenté ses flux marchands en trois groupes selon leur marge brute unitaire : haute (65 %), moyenne (45 %) et basse (25 %).
- Obstacle rencontré et résolution : En appliquant un tROAS unique de 350 % sur l'ensemble du compte, l'algorithme surdiffusait les articles d'ameublement lourd à faible marge (car faciles à vendre) et bloquait la diffusion des luminaires et objets décoratifs à très forte marge. L'équipe a créé trois campagnes dédiées avec des cibles d'enchères différenciées : un tROAS de 200 % pour la haute marge, 280 % pour la moyenne et 450 % pour la basse.
- Résultat : La diffusion globale a repris immédiatement sur le catalogue rentable, augmentant le volume d'expéditions hebdomadaire tout en faisant progresser le profit d'exploitation net de la société sur le canal de recherche.
Mesurer et interpréter le ROAS : indicateurs de contrôle et seuils par niveau de marge
Pour piloter la rentabilité de vos investissements sans vous perdre dans des micro-fluctuations journalières, vous devez structurer un tableau de bord équilibré. L'analyse des résultats publicitaires doit s'effectuer selon une temporalité adaptée à la maturation des parcours d'achat.
Le tableau ci-dessous recense les indicateurs de contrôle essentiels pour superviser la performance financière de vos investissements médias.
| Indicateur | Définition et utilité | Seuil d'alerte opérationnel |
|---|---|---|
| ROAS Nominal de campagne | Ratio direct entre chiffre d'affaires déclaré et dépense par levier | Inférieur au ROAS Breakeven de la catégorie de produit |
| POAS (Profit On Ad Spend) | Marge brute générée divisée par le coût publicitaire | Inférieur à 1,00 (zone de perte financière nette) |
| MER (Marketing Efficiency Ratio) | Chiffre d'affaires total de la boutique divisé par les dépenses totales | Chute de plus de 15 % par rapport à la moyenne mobile sur 30 jours |
| NC-CPA (New Customer CPA) | Coût d'acquisition publicitaire d'un client inédit | Dépasse la marge brute encaissée lors de la première transaction |
| Part des ventes attribuées | Pourcentage des ventes globales issues de canaux payants | Dépasse 75 % (indique une dépendance dangereuse aux annonces payantes) |
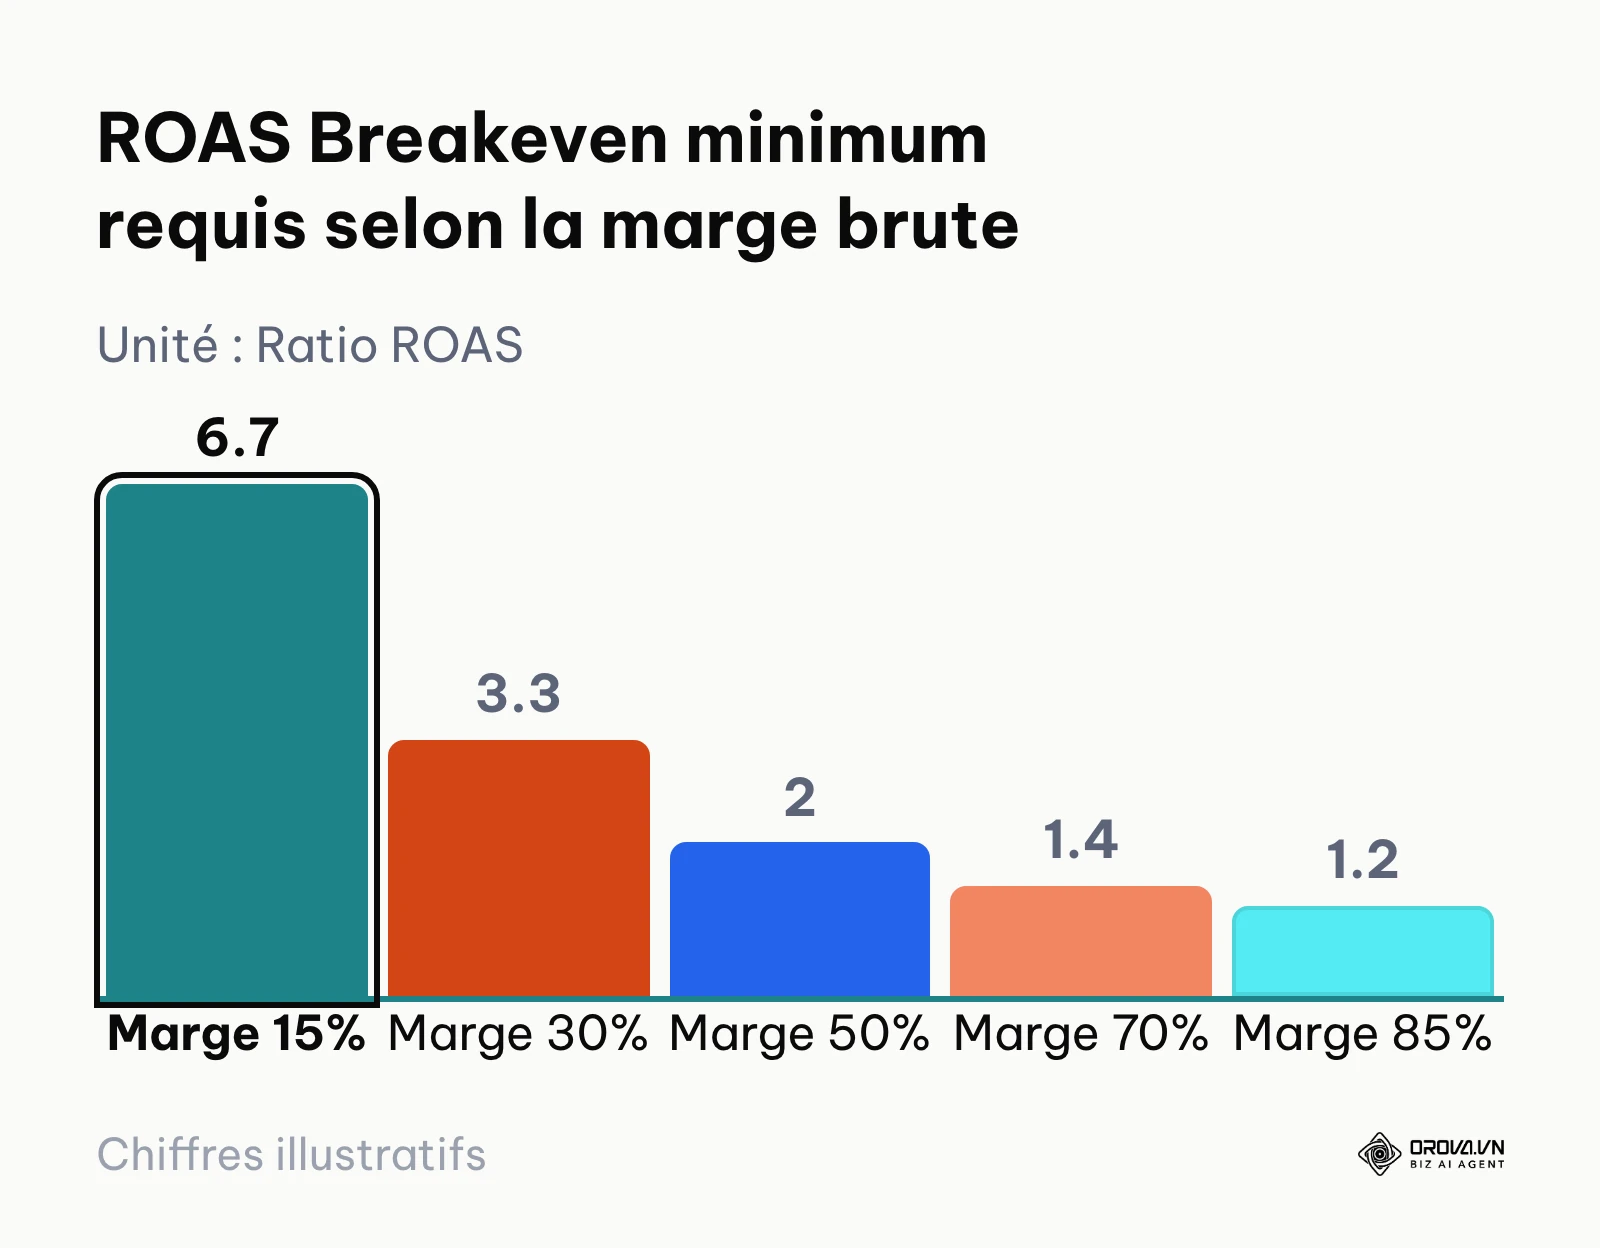
Le graphique ci-dessous met en évidence comment le seuil minimum de rentabilité publicitaire explose de façon exponentielle lorsque la marge brute d'un catalogue se contracte.
Pour situer votre performance, comparez votre ratio non pas à une moyenne de marché, mais au seuil imposé par votre propre structure de marge. Le tableau ci-dessous applique simplement la formule du ROAS Breakeven (1 ÷ taux de marge brute réelle) à plusieurs niveaux de marge.
| Taux de marge brute réelle | ROAS Breakeven minimum requis | Lecture opérationnelle |
|---|---|---|
| 15 % | 6,67 (667 %) | Catalogue à faible marge : la publicité payante n'est rentable qu'avec un ratio très élevé |
| 30 % | 3,33 (333 %) | Marge serrée : surveillez de près les retours et les frais logistiques |
| 50 % | 2,00 (200 %) | Chaque euro publicitaire doit rapporter au moins deux euros HT |
| 70 % | 1,43 (143 %) | Marge confortable : un ROAS d'acquisition modéré peut rester rentable |
| 85 % | 1,18 (118 %) | Marge très élevée : la marge de manœuvre sur les enchères est large |
Cette grille met en lumière des réalités financières contrastées. Un catalogue dégageant 15 % de marge brute peut être déficitaire avec un ratio de 450 %, tandis qu'un catalogue à 70 % de marge reste rentable avec un modeste ratio de 180 %. Vos propres taux de retour, qui varient fortement d'une filière à l'autre, doivent être intégrés avant de lire cette grille.
Exemple illustratif :
- Contexte : Un créateur d'accessoires de mode et maroquinerie (boutique en ligne générant 850 000 € de chiffre d'affaires annuel, équipe de 4 personnes) constatait une marge nette annuelle décevante malgré un ROAS moyen sur ses réseaux sociaux annoncé à 3,8 par son prestataire média.
- Actions menées : Le responsable des opérations a comparé les métriques internes au tableau des seuils par niveau de marge. Il a découvert que les retours produits (18 % des commandes dans cet exemple) n'étaient déduits d'aucun calcul et que les frais d'expédition des échanges de taille étaient absorbés par la marque.
- Obstacle rencontré et résolution : En intégrant le coût réel des retours et les commissions bancaires, le seuil de rentabilité breakeven réel de la boutique s'est révélé être de 3,6 au lieu du seuil théorique de 2,2 utilisé jusqu'alors. La marge de sécurité était presque nulle. La marque a réagi en introduisant une participation forfaitaire aux frais de retour pour les échanges et en coupant immédiatement les publicités sur ses modèles de sacs à faible marge brute.
- Résultat : Grâce à la participation aux frais de retour, le seuil breakeven recalculé est redescendu sous 3,0. Le ratio affiché, ramené à 3,2, se situe désormais au-dessus de ce seuil, et le bénéfice net disponible sur le compte de l'entreprise s'est redressé dès le trimestre suivant.
Ne laissez plus des données publicitaires erronées ronger vos marges nettes. Avec Orova Ads, vous connectez vos conversions réelles par API et automatisez vos règles d'enchères sur Google, Meta et TikTok grâce à des agents intelligents personnalisés. Testez la solution en libre-service sans carte bancaire, avec un accès complet gratuit jusqu'au 7/7/2027.
Erreurs courantes lors du calcul du ROAS et corrections opérationnelles
L'évaluation de l'efficacité publicitaire est jalonnée de pièges méthodologiques qui induisent en erreur les équipes de gestion. Le schéma ci-dessous récapitule les points de contrôle indispensables pour assainir vos pratiques d'analyse.
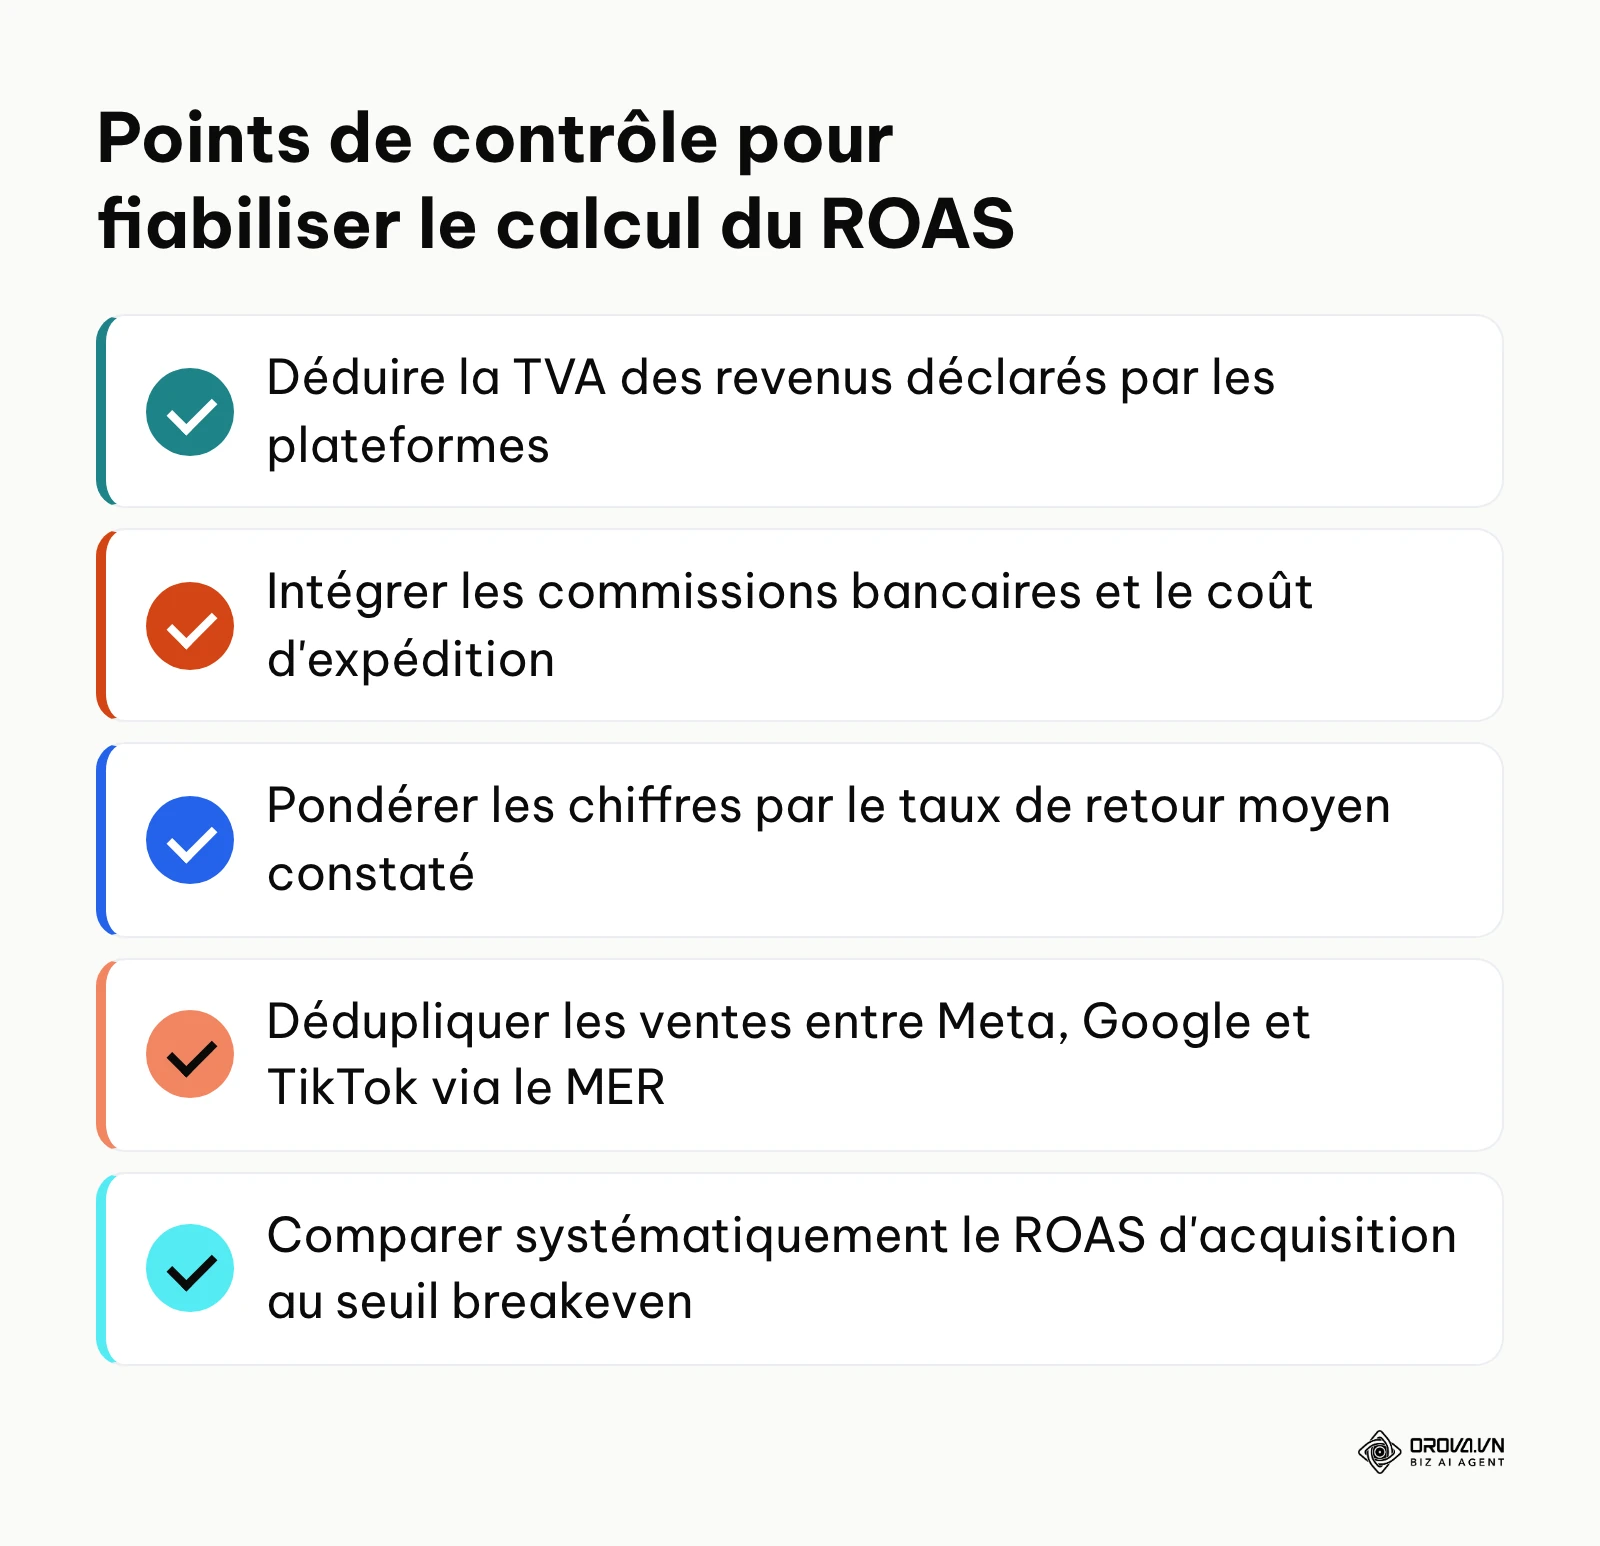
Voici les six erreurs les plus fréquemment rencontrées lors du calcul, leurs conséquences directes et la manière précise de les rectifier.
Erreur 1 : Inclure la taxe sur la valeur ajoutée dans les revenus publicitaires
Prendre en compte les montants toutes taxes comprises (TTC) déclarés par certaines régies publicitaires fausse l'intégralité du calcul. En France, avec un taux normal de TVA à 20 %, inclure la taxe gonfle artificiellement votre chiffre d'affaires de 20 %. Si vous divisez ce chiffre artificiel par des dépenses publicitaires nettes de taxe, votre ratio se trouve surévalué d'un cinquième.
Conséquence : Vous croyez opérer au-dessus de votre seuil de rentabilité alors que vous financez les impôts de l'État sur vos fonds propres. Correction : Paramétrez systématiquement vos balises de suivi et vos flux de catalogue pour transmettre des valeurs de transaction hors taxes. Si une régie ne permet pas cette distinction, appliquez un coefficient correcteur immédiat de 0,833 sur les revenus déclarés avant de procéder à l'analyse.
Erreur 2 : Confondre le ROAS de premier ordre et la rentabilité globale
Évaluer une stratégie d'acquisition uniquement à l'aune des ventes immédiates sans tenir compte de la récurrence d'achat détruit votre potentiel de croissance. Cette erreur conduit à couper les canaux de prospection qui découvrent de nouvelles audiences pour ne conserver que des campagnes de reciblage sur TikTok ou sur le réseau de recherche de Google, qui ne font que convertir des acheteurs déjà convaincus.
Conséquence : Le chiffre d'affaires global plafonne et finit par s'effondrer dès que le bassin d'acheteurs existants est épuisé. Correction : Séparez formellement vos budgets et vos exigences de rentabilité : appliquez une tolérance basée sur la valeur vie client à 90 jours pour le haut de tunnel, et exigez un POAS supérieur à 1,5 pour vos campagnes de reciblage et de fidélisation.
Erreur 3 : Utiliser un taux de marge unique pour tout le catalogue
Appliquer un taux de marge brute moyen sur une boutique vendant des dizaines ou des centaines de références hétérogènes constitue une approximation dangereuse. Si votre marge moyenne est de 40 %, mais que vos annonces génèrent principalement des ventes sur un produit d'appel margé à 18 %, votre calcul théorique de rentabilité est entièrement faussé.
Conséquence : Les campagnes intensifient la promotion des articles dont la marge est la plus faible, provoquant une crise de liquidités malgré une hausse apparente de l'activité. Correction : Importez la marge brute exacte au niveau de chaque référence dans votre outil de suivi ou regroupez vos articles par tranches de marge homogènes (Custom Labels) dans vos flux produits pour piloter des campagnes aux objectifs d'enchères adaptés.
Erreur 4 : Ignorer les fenêtres d'attribution et le délai de conversion
Comparer les dépenses engagées aujourd'hui avec les ventes enregistrées le jour même ignore le temps de réflexion naturel des consommateurs, particulièrement sur les paniers moyens supérieurs à 100 €. Les régies publicitaires attribuent rétroactivement les ventes au jour du clic initial pendant toute la fenêtre d'attribution configurée (par défaut 7 jours après le clic chez Meta, et généralement 30 jours pour les conversions Google Ads).
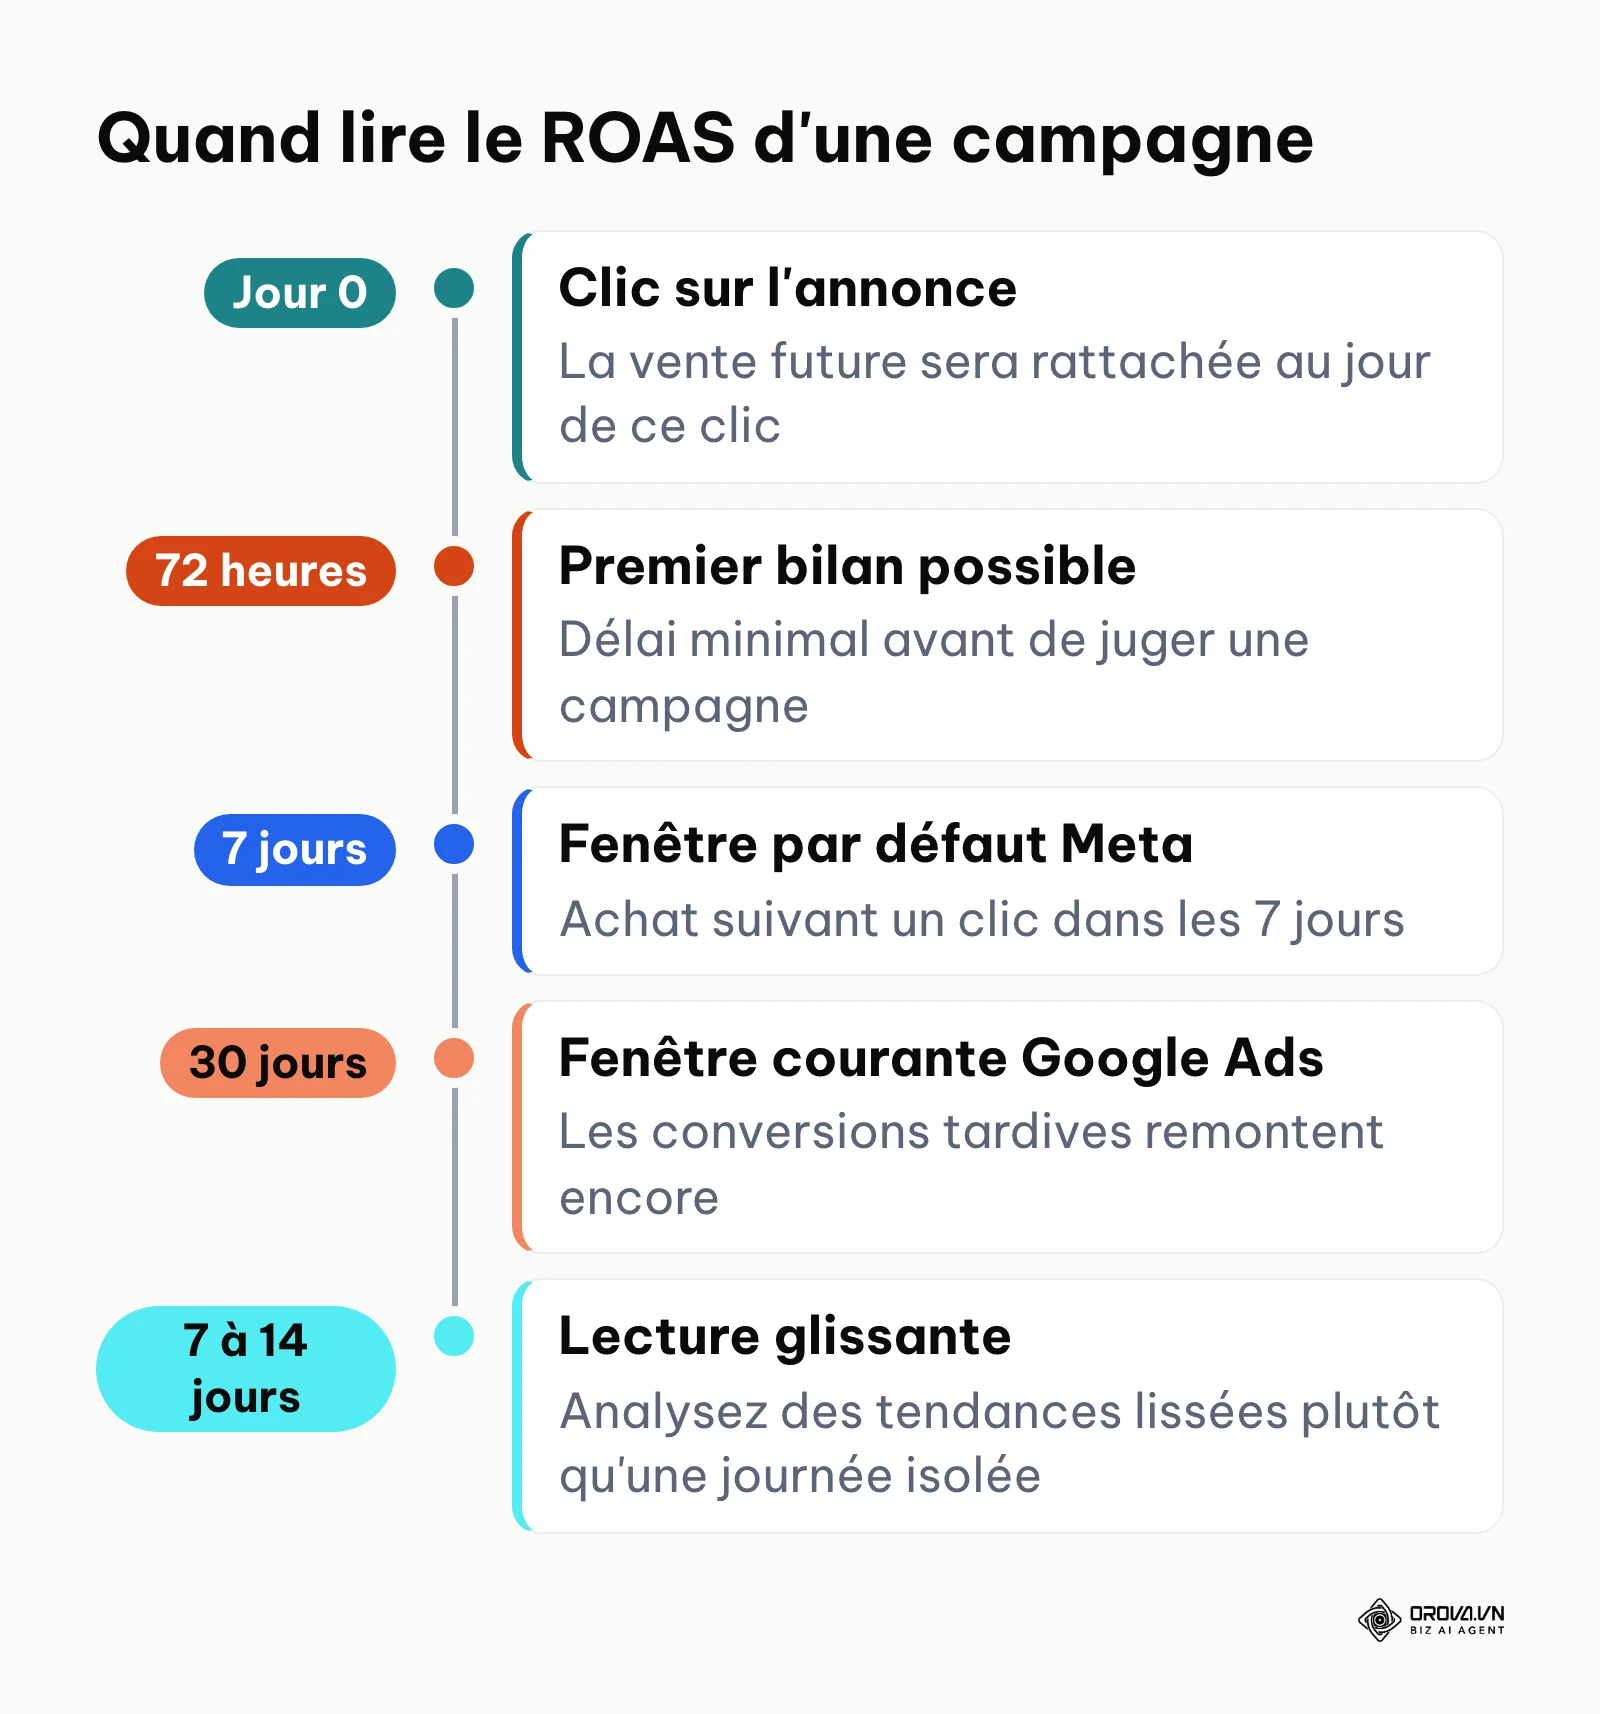
Conséquence : Vous coupez prématurément des campagnes prometteuses le soir même parce qu'elles affichent un ratio temporaire décevant, sans attendre la consolidation des données. Correction : Évaluez toujours vos performances avec un décalage temporel d'au moins 72 heures pour laisser le temps aux conversions de remonter, et analysez vos tendances sur des périodes lissées de 7 ou 14 jours glissants.
Erreur 5 : Oublier les annulations, fraudes et rejets de paiement
Les commandes enregistrées sur votre boutique en ligne ne se transforment pas toutes en encaissements bancaires effectifs. Les erreurs d'autorisation de carte bancaire, les tentatives de fraude bloquées a posteriori et les annulations de commande volontaires avant expédition représentent une part non négligeable des transactions.
Conséquence : Vos rapports de performance intègrent des ventes fantômes qui ne génèrent aucune trésorerie réelle. Correction : Réconciliez mensuellement les identifiants de transactions de vos plateformes publicitaires avec les commandes effectivement passées au statut « Traitée et payée » dans votre ERP ou votre passerelle de règlement.
Erreur 6 : Additionner naïvement les ratios de plusieurs plateformes
Calculer la moyenne arithmétique des ratios de Meta Ads, Google Ads et TikTok Ads pour évaluer la rentabilité globale de votre mix média est une hérésie mathématique. Chaque canal dispose d'un volume de dépenses et de méthodes d'attribution radicalement différents.
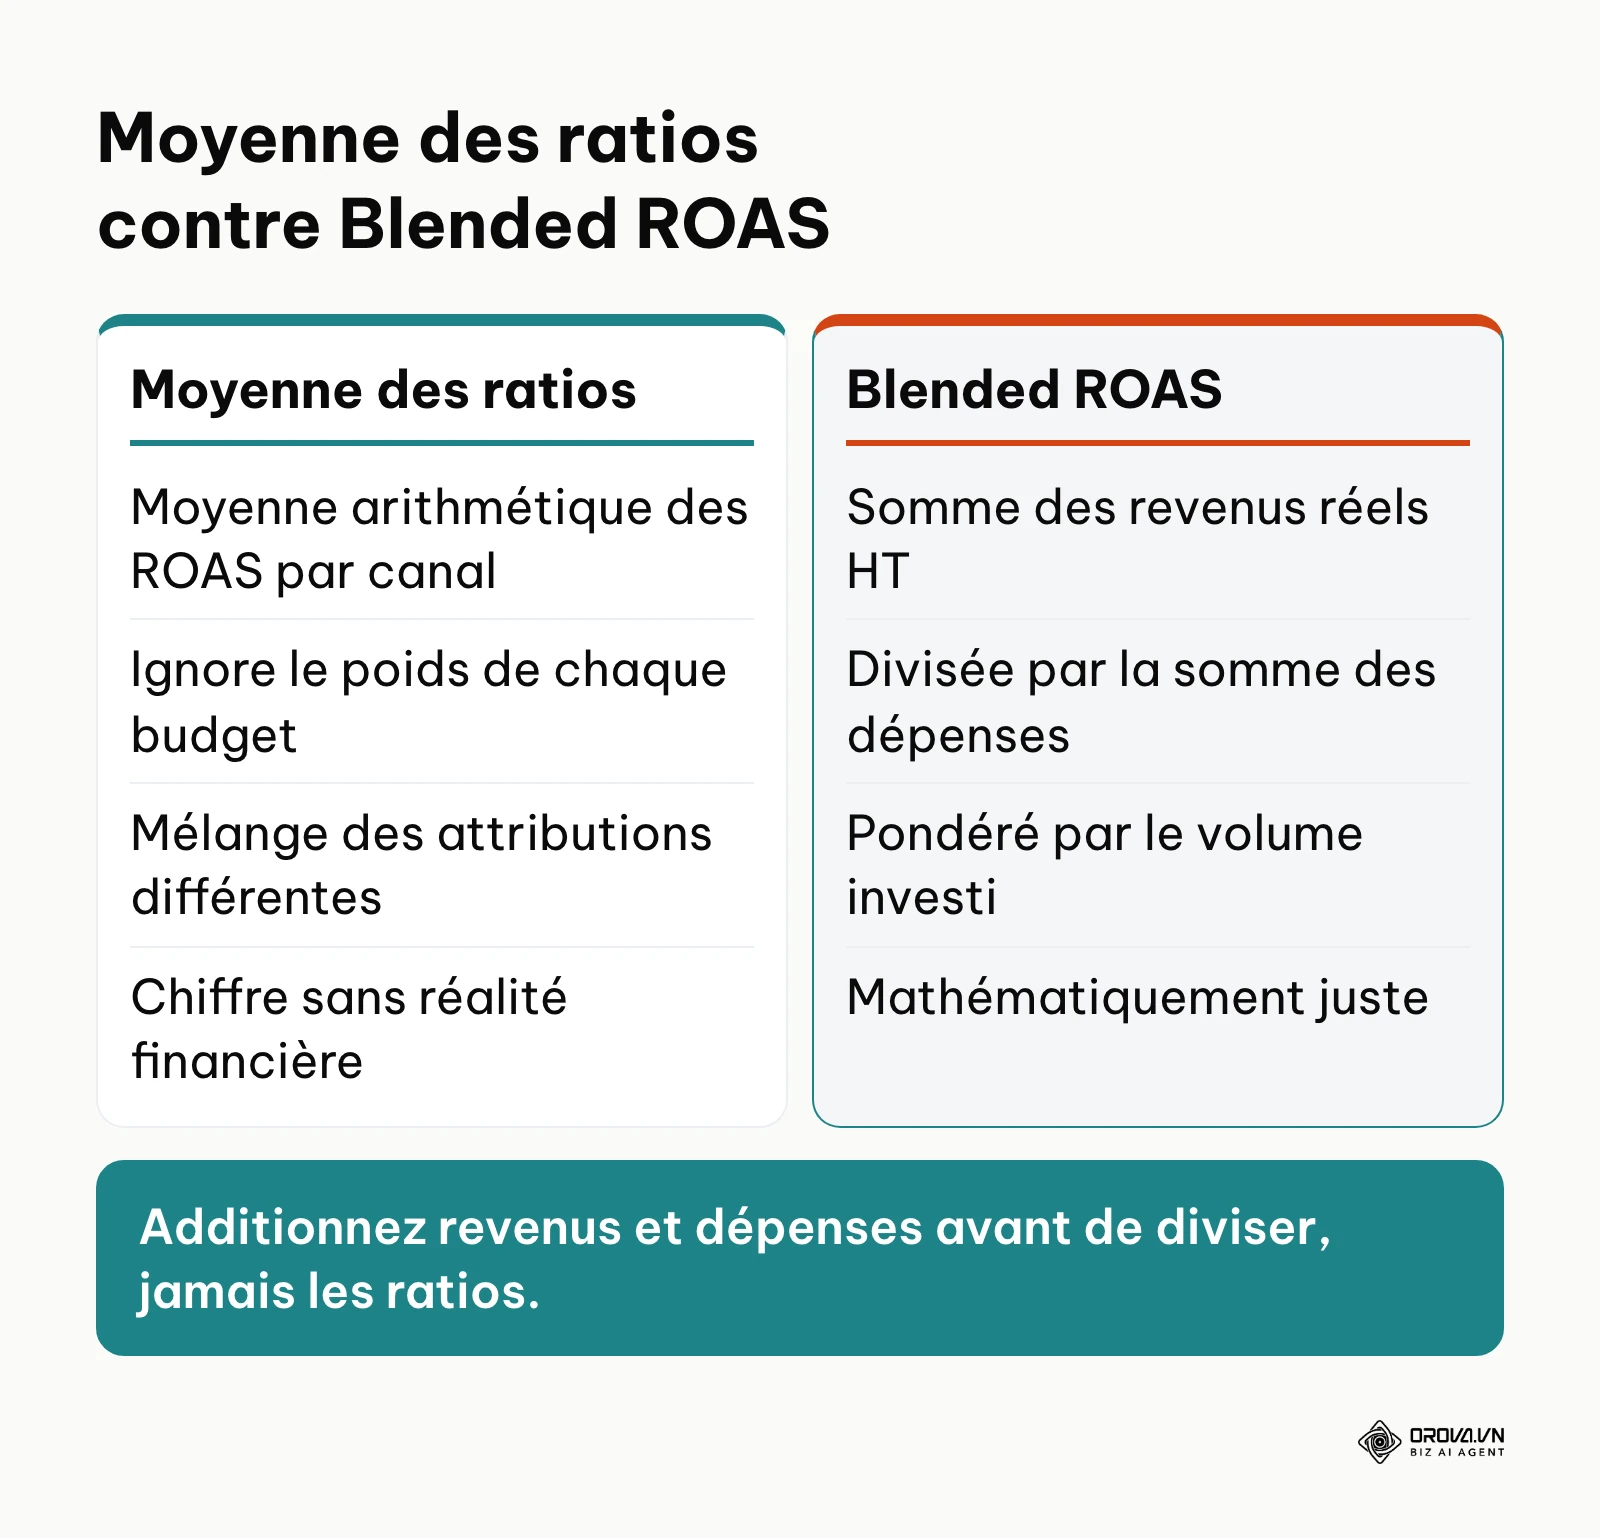
Conséquence : Vous obtenez un chiffre abstrait qui ne correspond à aucune réalité financière et fausse vos arbitrages budgétaires trimestriels. Correction : Proscrivez les moyennes de ratios. Additionnez l'ensemble des revenus réels hors taxes, additionnez l'ensemble des dépenses publicitaires complètes, et divisez la première somme par la seconde pour obtenir un Blended ROAS mathématiquement juste.
Tendances du ROAS et du pilotage publicitaire dans les prochaines années : l'avis de l'auteur
En observant les mutations du marché publicitaire en 2026, je constate que le ROAS classique basé sur le chiffre d'affaires perd rapidement sa légitimité auprès des directions financières au profit de métriques centrées sur le cash flow réel. Voici mes trois convictions sur l'évolution de ce pilotage pour les années à venir.
Le basculement vers l'optimisation algorithmique au profit net (POAS natif) Aujourd'hui, l'optimisation des campagnes repose encore majoritairement sur la valeur brute de conversion transmise aux régies publicitaires. Selon moi, à moyen terme, l'intégration des flux de marge brute deviendra le standard incontournable de toutes les plateformes publicitaires majeures. Les régies intègrent progressivement des signaux de rentabilité unitaire pour nourrir leurs algorithmes d'apprentissage automatique. Les marques qui continueront d'alimenter les systèmes d'enchères avec un chiffre d'affaires indifférencié verront leurs budgets s'épuiser sur des produits non rentables. Pour vous y préparer dès maintenant, vous devriez structurer vos bases de données pour être en mesure d'associer un coût de revient exact à chaque référence dans vos catalogues connectés. Il faut toutefois noter que cette transition pourrait être freinée si les éditeurs de CMS e-commerce tardent à standardiser la transmission sécurisée des données de marge vers les régies.
L'hégémonie des agents d'intelligence artificielle dans l'arbitrage budgétaire autonome Nous observons aujourd'hui des fonctionnalités d'enchères automatiques de plus en plus opaques, où le contrôle manuel des mots-clés et des ciblages s'efface devant des systèmes globaux. J'estime que dans les prochaines années, le rôle du media buyer humain passera définitivement de la manipulation de leviers opérationnels à la supervision stratégique d'agents d'intelligence artificielle autonomes. Ces agents analyseront simultanément les stocks disponibles en entrepôt, les prévisions météorologiques, les marges unitaires et la trésorerie bancaire pour réallouer les budgets d'acquisition en continu entre les plateformes. Les équipes marketing doivent dès aujourd'hui développer des compétences en gouvernance de règles métier et en structuration de données plutôt qu'en paramétrage technique de campagnes. Néanmoins, cette automatisation pourrait rencontrer des limites si des réglementations antitrust venaient restreindre l'interopérabilité des données entre écosystèmes technologiques concurrents.
Le retour en grâce de la modélisation économétrique du mix marketing (MMM) La dégradation continue du suivi déterministe causée par le durcissement des règles de confidentialité et les restrictions techniques des systèmes d'exploitation pousse aujourd'hui les outils d'attribution traditionnels vers leurs limites. Selon moi, l'évaluation de la rentabilité publicitaire délaissera l'attribution au dernier clic pour adopter massivement des modèles de Marketing Mix Modeling (MMM) assistés par l'intelligence artificielle, y compris chez les entreprises de taille intermédiaire. Plutôt que de chercher désespérément à tracer chaque internaute individuel, les marques évalueront l'élasticité de leurs ventes globales en fonction des variations de pression budgétaire sur chaque canal. Pour anticiper ce tournant, vous devez vous habituer dès à présent à piloter vos investissements via le MER et à documenter précisément l'historique de vos variations budgétaires et de vos actions promotionnelles. Ce scénario pourrait cependant perdre en pertinence si de nouveaux standards d'identification décentralisés et respectueux de la vie privée parvenaient à s'imposer à l'échelle mondiale.
Questions fréquentes sur le ROAS
Comment calculer le ROAS breakeven avec précision ?
Pour calculer votre ROAS breakeven, déterminez d'abord votre marge brute unitaire en soustrayant du prix de vente hors taxes : le coût d'achat du produit, les frais d'expédition restant à votre charge et la commission bancaire. Divisez ensuite ce montant par le prix de vente pour obtenir votre taux de marge brute en pourcentage. Le ratio seuil s'obtient en divisant 1 par ce taux de marge. Si votre marge brute réelle est de 40 %, votre seuil s'établit à 1 divisé par 0,40, soit 2,5 (ou 250 %).
Quelle est la différence fondamentale entre le ROAS et le ROI ?
Le ROAS mesure uniquement l'efficacité directe des dépenses d'achat d'espace publicitaire par rapport au chiffre d'affaires généré par les annonces. Le ROI (Return On Investment, ou retour sur investissement) prend en compte l'ensemble des dépenses de l'entreprise, y compris la masse salariale, les loyers, la production des produits et les frais généraux. Le ROAS est un indicateur tactique de performance média, tandis que le ROI est un indicateur comptable de rentabilité financière globale.
Comment réconcilier le ROAS après le refus des cookies lié au RGPD ?
Pour obtenir une mesure fiable malgré les refus de consentement fréquents en France, vous devez déployer une architecture de suivi côté serveur (Server-Side) associée aux protocoles de conversions avancées des régies. Confrontez systématiquement les conversions modélisées par les plateformes aux données de Google Analytics 4 et aux encaissements effectifs de votre compte bancaire en utilisant le ratio d'efficacité marketing global (MER).
Faut-il inclure les frais d'agence et de création dans le ROAS ?
Pour piloter les enchères quotidiennes d'une campagne spécifique, les annonceurs utilisent généralement le ROAS média direct. Cependant, pour évaluer la rentabilité réelle de votre pôle d'acquisition, vous devez impérativement calculer un ROAS complet (True Ad Spend) qui intègre la rémunération de vos prestataires, le coût de production des vidéos publicitaires et les abonnements aux logiciels de mesure.
Pourquoi mes plateformes rapportent-elles plus de ventes que mon compte bancaire ?
Cet écart provient principalement du chevauchement d'attribution entre régies publicitaires concurrentes. Lorsqu'un acheteur interagit avec une annonce Meta puis clique sur un lien sponsorisé Google avant d'acheter, les deux régies s'attribuent l'intégralité de la conversion. Pour corriger cette illusion d'optique, appuyez-vous sur le MER pour mesurer le chiffre d'affaires net réel généré par l'ensemble de votre enveloppe marketing.
Quel est le rôle de l'intelligence artificielle dans l'optimisation du ROAS ?
L'intelligence artificielle des régies analyse de très nombreux signaux contextuels au moment de chaque enchère pour ajuster dynamiquement les enchères publicitaires selon la probabilité d'achat de chaque internaute. Elle permet également d'automatiser la détection des créations publicitaires sous-performantes, d'optimiser la distribution budgétaire entre canaux et d'aligner les investissements sur des objectifs de marge réelle plutôt que sur des volumes de vente superficiels.
Par où commencer pour fiabiliser votre calcul du ROAS ?
La démarche pour assainir le pilotage de votre rentabilité publicitaire dépend directement du niveau de maturité opérationnelle de votre entreprise.
Si vous débutez dans la vente en ligne avec un budget d'acquisition modeste et une poignée de produits phares, commencez par calculer le coût de revient unitaire complet de vos trois meilleures ventes en y intégrant les frais de transport et les commissions bancaires. Déterminez le ROAS Breakeven de ces références à l'aide de notre tableau méthodologique. Cette seule action, réalisable en une matinée, vous évitera d'investir sur des campagnes dont les marges sont insuffisantes pour absorber vos coûts opérationnels.
Si votre marque dispose d'une activité établie mais constate une distorsion croissante entre les chiffres de ses régies publicitaires et ses résultats bancaires, concentrez votre effort initial sur la mise en place du MER hebdomadaire. Extrayez votre chiffre d'affaires hors taxes effectif sur les trente derniers jours et divisez-le par la totalité de vos dépenses marketing réelles, frais de création compris. Vous disposerez immédiatement d'une référence financière tangible pour juger de la rentabilité de votre entreprise sans vous perdre dans les débats d'attribution de plateformes.
Si vous pilotez une structure d'envergure distribuant un vaste catalogue multi-catégories avec des budgets partagés entre Google, Meta et TikTok, lancez dès aujourd'hui un chantier d'intégration des coûts de marchandises vendues au sein de vos flux produits. En configurant la transmission de vos marges réelles vers vos outils d'analyse publicitaire, vous permettrez à vos équipes d'abandonner définitivement le pilotage par le chiffre d'affaires brut pour basculer vers la maximisation du POAS. Cette étape structurelle constitue la méthode la plus sûre pour savoir exactement comment calculer le roas.
About the author

Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.
Pilotez votre activité avec des AI Agents
Orova est le Biz AI Agent qui ne s'arrête jamais : il planifie, exécute et optimise le travail à votre place.
Gagnez du temps, gagnez en efficacité.