
Paiement par QR code : définition, fonctionnement et mise en place
Imaginez la scène : c'est un samedi après-midi, votre boutique est bondée. Une file d'attente s'allonge jusqu'à la porte. Soudain, votre unique terminal de carte bancaire perd sa connexion réseau. La panique monte. Vos clients, habitués à la rapidité, n'ont pas d'espèces sur eux. Quelques-uns reposent leurs articles et quittent le magasin. Cette situation, familière et douloureuse pour de nombreux gérants, met en lumière la fragilité des systèmes d'encaissement traditionnels. C'est ici qu'intervient une solution élégante et résiliente : le paiement par qr code.
Historiquement perçue comme une technologie de niche asiatique ou un simple outil de redirection web, cette technologie s'impose désormais en Europe comme un pilier de la transaction financière. Elle répond à une urgence simple : encaisser de l'argent de manière sécurisée, sans dépendre d'un boîtier matériel coûteux et capricieux. Dans cet article approfondi, nous allons décortiquer cette méthode. Vous découvrirez son fonctionnement intime, les avantages cachés pour votre trésorerie, et surtout, les étapes techniques précises pour la déployer sereinement dans votre point de vente.
Qu'est-ce que le paiement par QR code ?
Le paiement par qr code est une méthode de transaction sans contact. Le client scanne un code-barres bidimensionnel avec son smartphone pour déclencher un transfert de fonds immédiat. Il sert à encaisser rapidement sans terminal physique coûteux. Il diffère de la carte bancaire car il ne nécessite aucune puce physique ni lecteur matériel dédié côté commerçant.
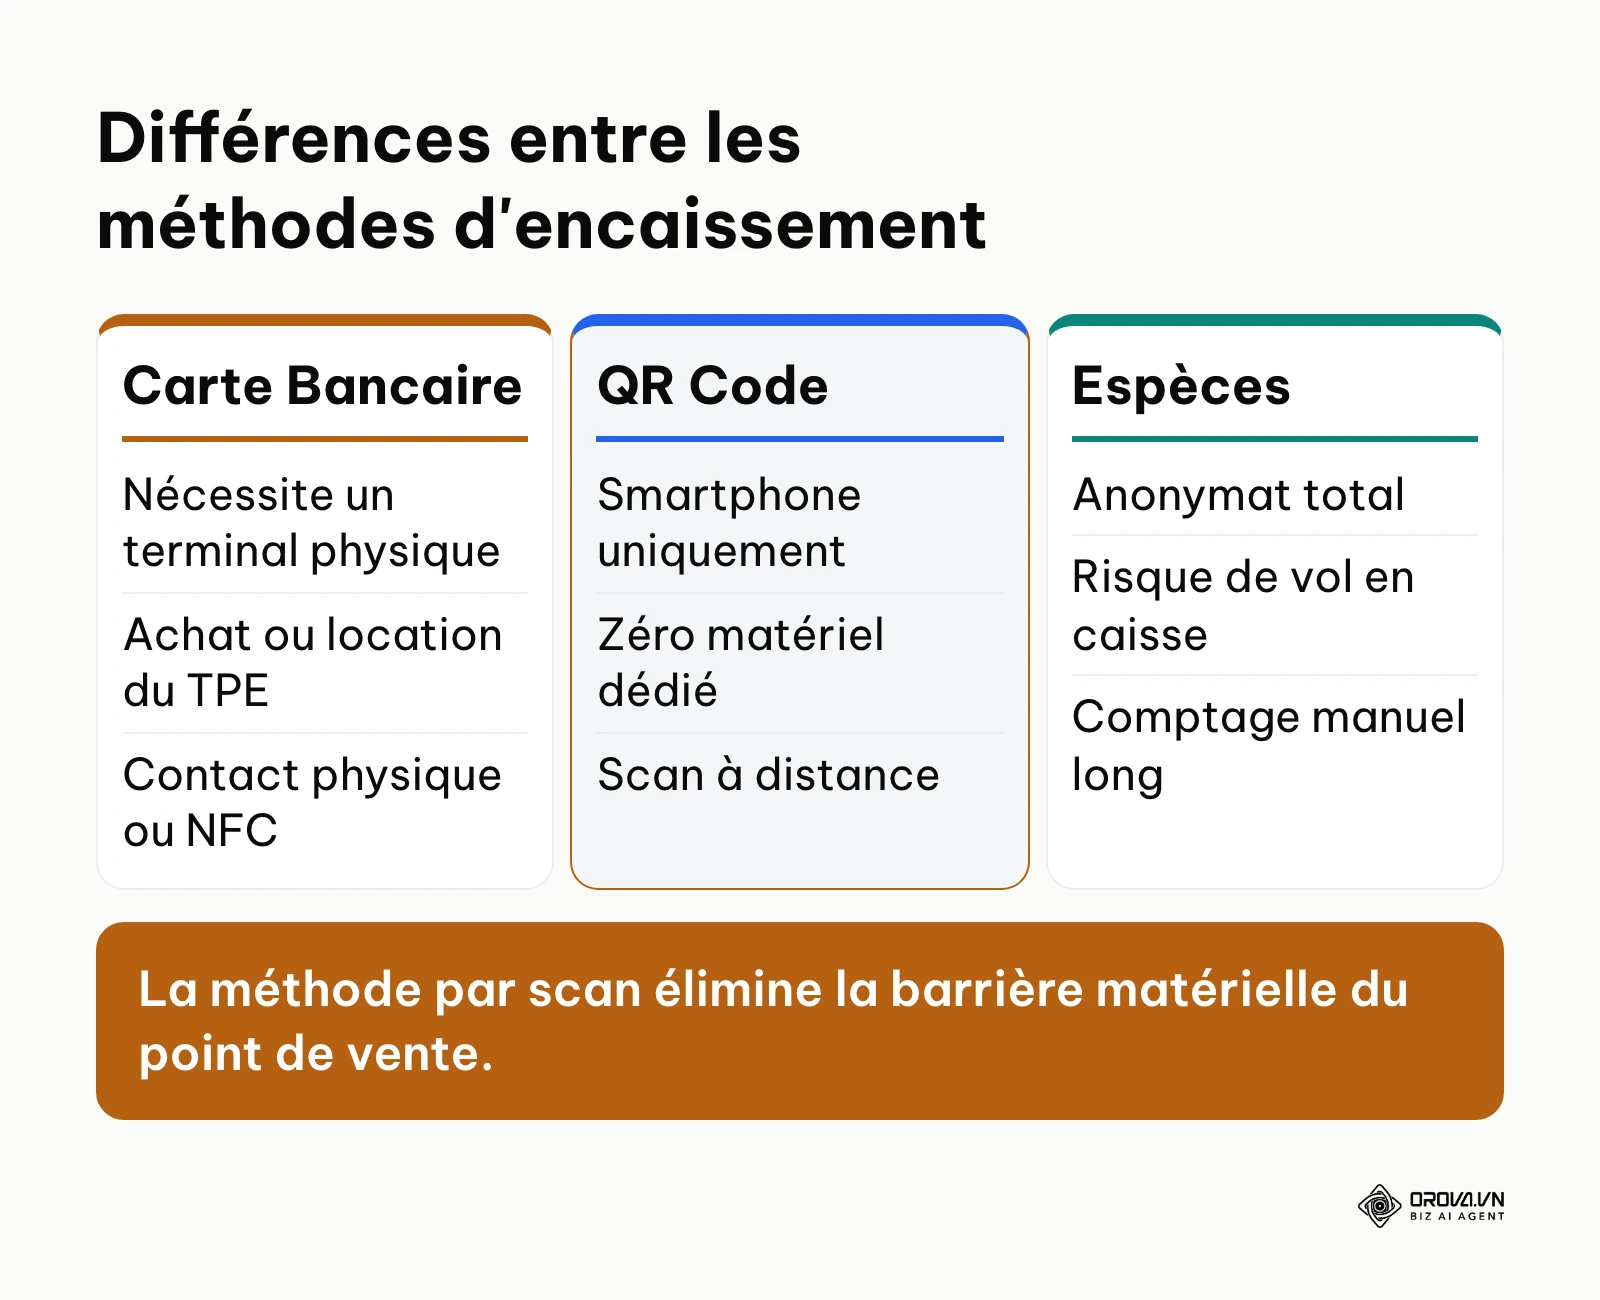
Inventé en 1994 au Japon par l'entreprise Denso Wave pour tracer les pièces automobiles, le "Quick Response Code" a largement dépassé sa fonction initiale. Sa capacité à stocker horizontalement et verticalement une grande quantité de données le rend idéal pour encapsuler des instructions bancaires complexes dans un simple carré graphique.
Il est crucial de différencier cette méthode des autres protocoles sans contact.
| Concept | Différence principale | Exemple d'usage |
|---|---|---|
| QR Code | Utilise l'appareil photo, fonctionne à distance (plusieurs mètres possibles). | Payer l'addition depuis sa table au restaurant. |
| NFC (Sans contact) | Utilise les ondes radio courtes, nécessite de frôler le terminal (quelques centimètres). | Payer son titre de transport à la borne. |
| Virement bancaire | Nécessite la saisie manuelle d'un long numéro IBAN et des délais de compensation. | Payer une grosse facture de travaux. |
Exemple illustratif : Dans un marché en plein air, un vendeur de légumes ne possède pas de connexion électrique. Il place un simple carton imprimé avec son motif. Le client, après avoir choisi ses produits, ouvre son application bancaire, vise le carton, confirme le montant de 15 euros sur son écran, et la transaction est finalisée instantanément. Le vendeur n'a eu besoin d'aucune technologie matérielle, et le client n'a touché aucun terminal.
Pourquoi le paiement par QR code est-il indispensable ?
L'encaissement est le goulot d'étranglement de toute activité commerciale. Historiquement, accepter de l'argent électronique signifiait signer des contrats contraignants avec des banques traditionnelles, louer des appareils électroniques (les TPE), payer des frais de maintenance et espérer que la ligne téléphonique ou internet ne saute pas. Le paiement par qr code existe pour résoudre ce problème matériel. Il déplace l'intelligence technologique du comptoir du magasin vers la poche du client.
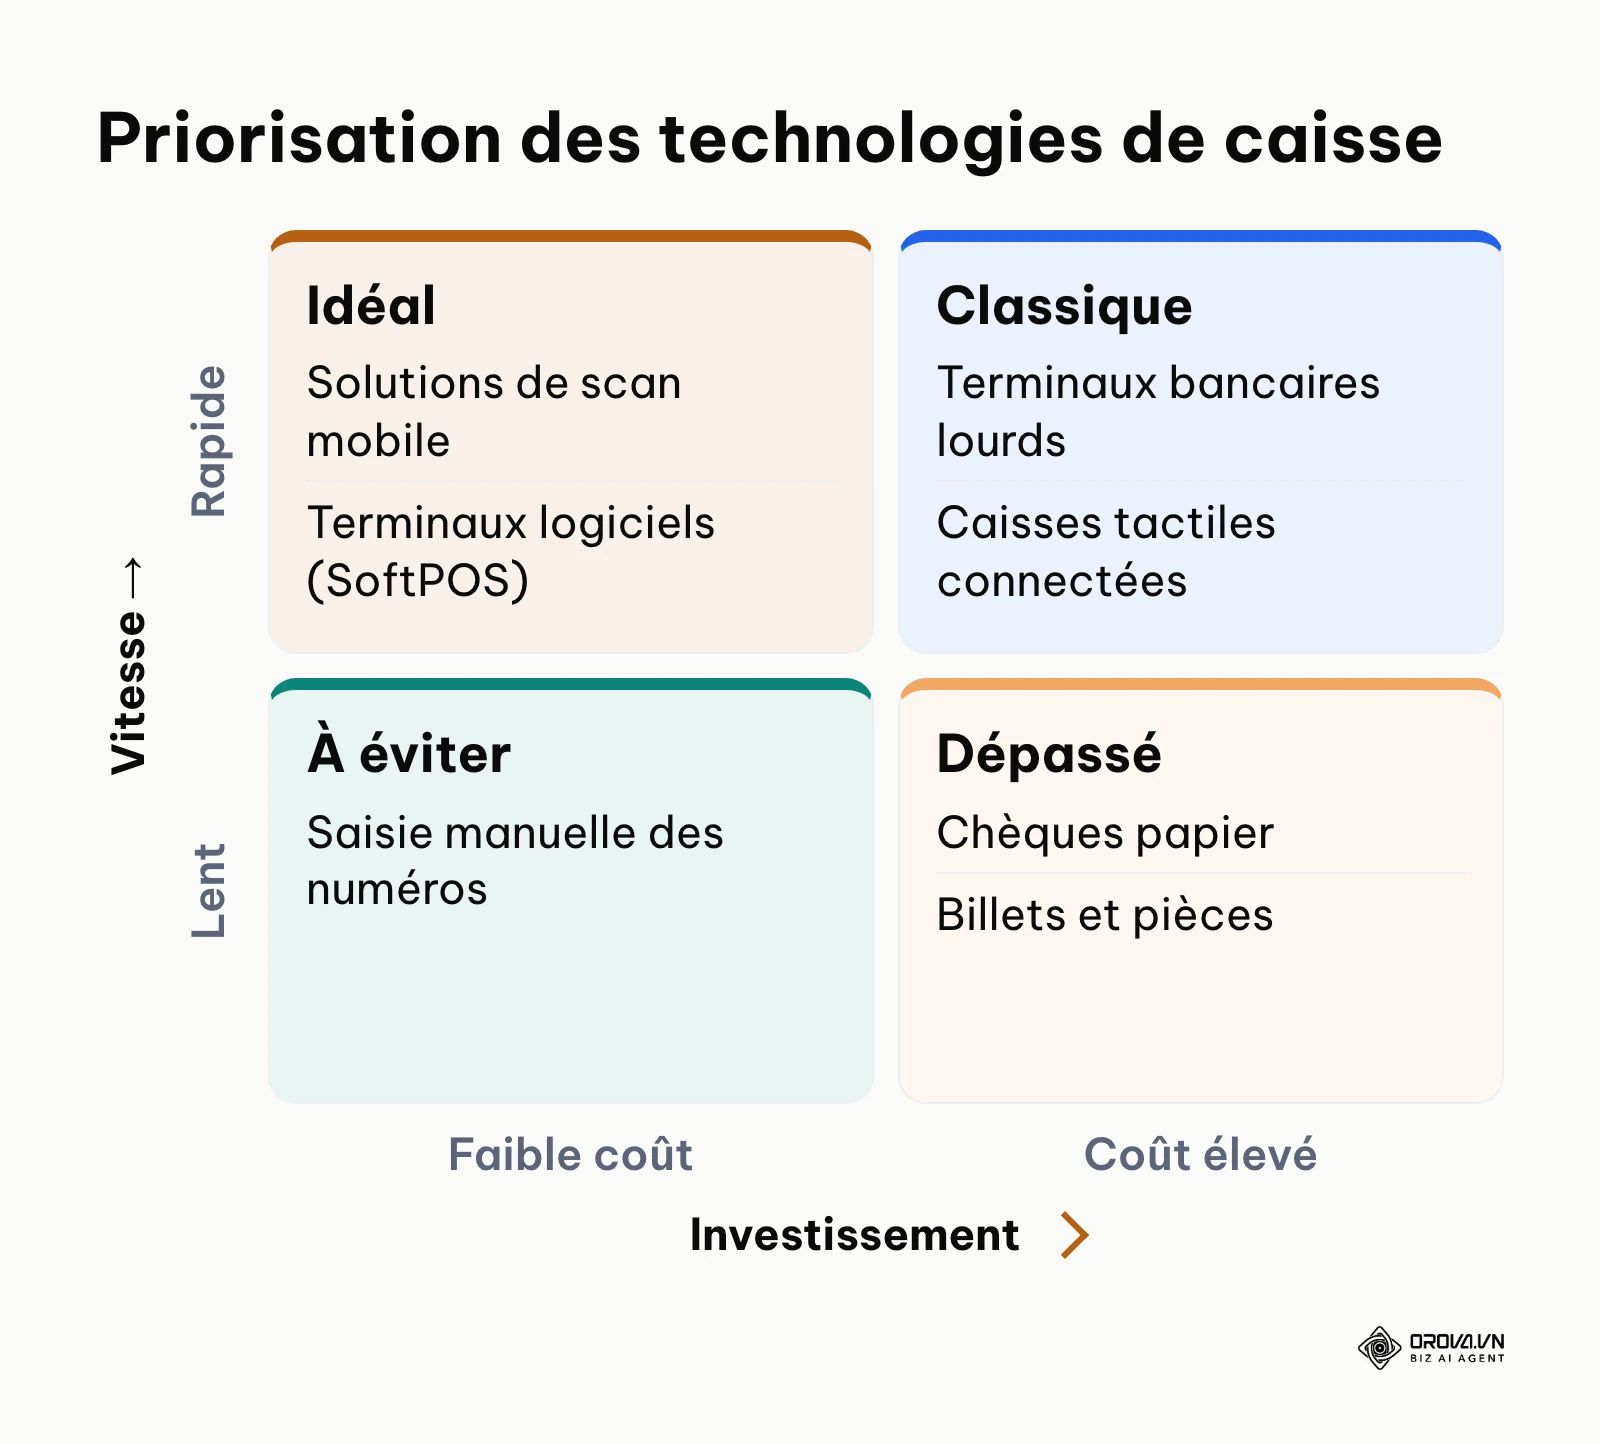
Cette technologie s'insère à la toute fin du parcours d'achat. Après la découverte du produit et la décision d'achat, vient l'acte de paiement. C'est un moment de haute friction. Si le processus est lent ou échoue, l'expérience globale est ruinée. En adoptant le paiement par qr code, vous fluidifiez cette dernière étape. Vous supprimez l'attente liée à la manipulation des pièces de monnaie ou à l'insertion fastidieuse de la carte et la saisie du code secret.
Si vous choisissez d'ignorer cette évolution, vous risquez de perdre une part croissante de la population, particulièrement les jeunes générations qui sortent souvent sans portefeuille physique. Vous perdez également des achats d'impulsion. De plus, vous continuez de subir des frais fixes élevés pour la location de votre matériel d'encaissement, pesant lourdement sur vos marges.
Cependant, il existe des situations où cette technologie n'est pas encore nécessaire. Premièrement, pour les transactions interentreprises (B2B) impliquant des montants très élevés, le virement bancaire classique, accompagné d'une facture détaillée, reste la norme juridique et comptable la plus solide. Deuxièmement, si votre clientèle est exclusivement composée de personnes très âgées ou peu familières avec l'usage des smartphones, imposer ce système créera de l'angoisse et de la frustration. Enfin, dans les zones géographiques isolées souffrant de pannes de réseau mobile récurrentes, dépendre d'une connexion internet pour valider l'achat côté client est risqué. Dans ces cas précis, il vaut mieux conserver un terminal hors ligne classique ou accepter les espèces.
Valeur et avantages du paiement par QR code
L'adoption de cette méthode d'encaissement transforme radicalement le fonctionnement d'un commerce. Les bénéfices se ressentent à deux niveaux distincts : la gestion globale de l'entreprise et le confort des équipes sur le terrain.
La valeur stratégique pour l'entreprise
Pour le dirigeant, le principal argument est financier. Les modèles économiques des fournisseurs de cette technologie reposent généralement sur des commissions par transaction, sans frais fixes mensuels de location de matériel. Vous ne payez que lorsque vous vendez. Ensuite, l'avantage réside dans la vitesse de rotation. Plus la file d'attente avance vite, plus vous pouvez traiter de clients lors des pics d'affluence. Si vous avez investi dans le référencement local pour attirer du monde en boutique, en soignant par exemple votre fiche d'établissement Google, il faut pouvoir les encaisser sans les faire fuir. Enfin, la sécurité est renforcée : moins d'espèces en caisse signifie moins de risques de vols, d'erreurs de rendu de monnaie et de temps perdu à compter la caisse le soir.
L'amélioration des conditions pour le personnel
Pour l'employé au comptoir ou le serveur, la technologie réduit drastiquement le stress. Finis les allers-retours pour chercher le terminal de paiement qui est utilisé par un collègue. Finie la manipulation d'argent liquide potentiellement porteur de bactéries, un argument devenu central ces dernières années. Le collaborateur peut se concentrer sur l'interaction humaine, le conseil et la fidélisation, laissant l'aspect transactionnel au smartphone du client.
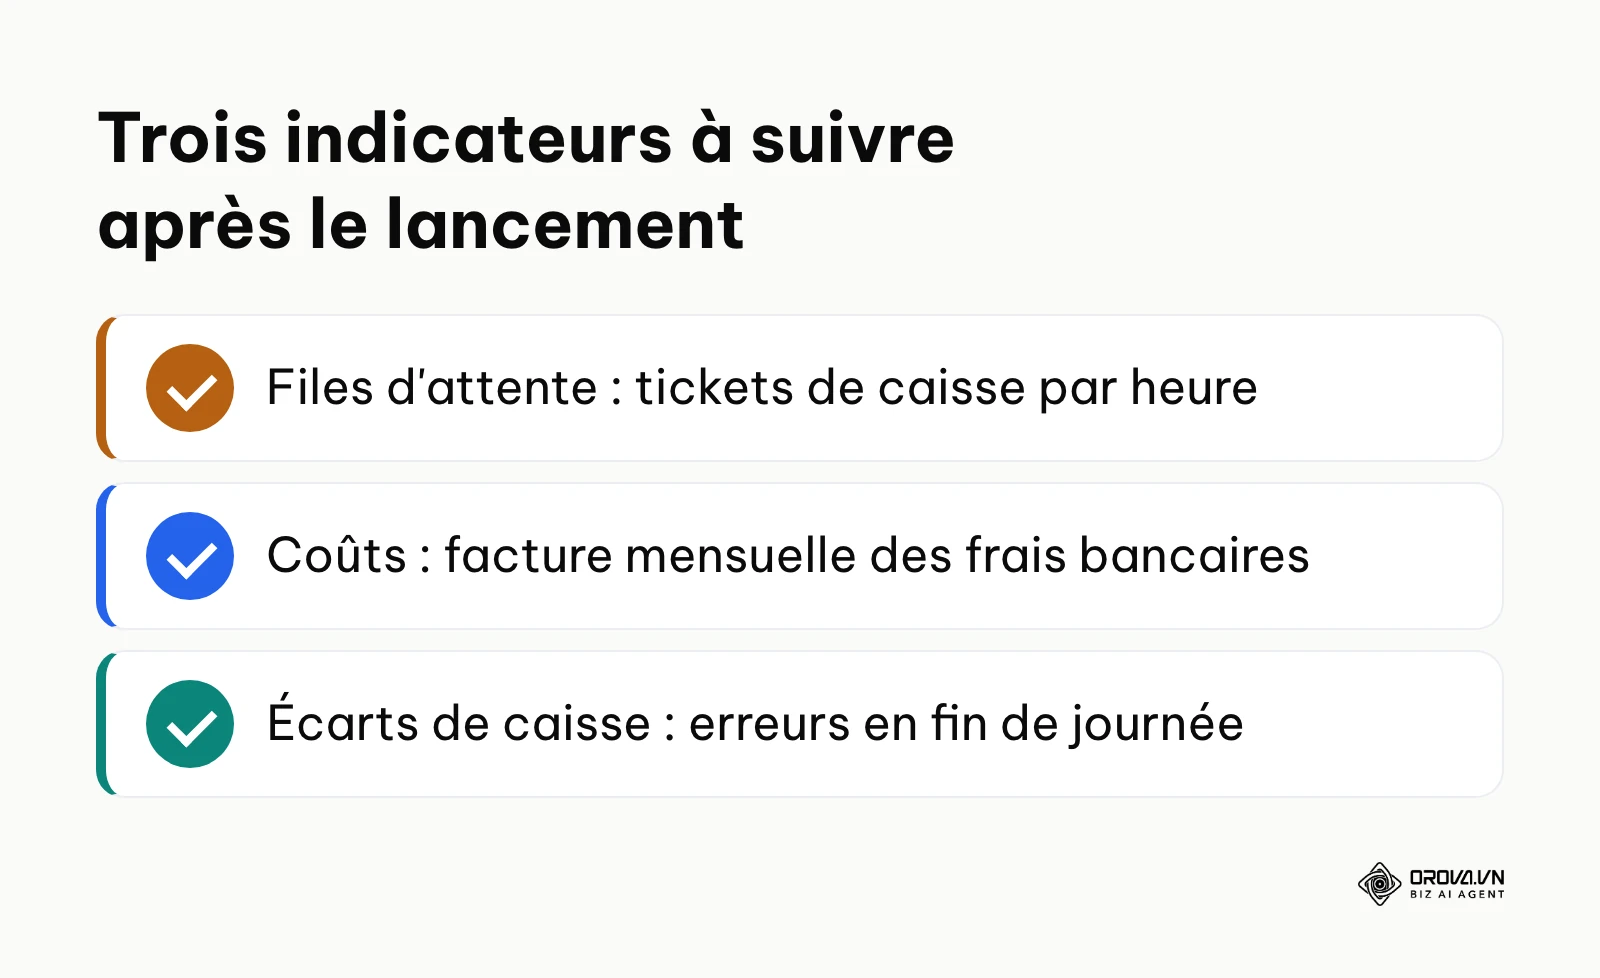
| Avantage attendu | Indicateur de mesure clé (KPI) | Délai de constatation |
|---|---|---|
| Réduction des files d'attente | Nombre de tickets de caisse par heure | Immédiat (dès le premier jour) |
| Baisse des coûts opérationnels | Facture mensuelle des frais bancaires | Fin du premier mois |
| Diminution des écarts de caisse | Montant des erreurs comptables en fin de journée | Première semaine |
Exemple illustratif : Un propriétaire de food-truck lors d'un festival est débordé.
- Il imprime son motif d'encaissement en grand format et le colle sur la façade du camion.
- Il demande aux clients dans la file de préparer leur scan avant de passer commande.
- Il sert les plats tandis que les clients valident le transfert sur leur écran.
La file avance nettement plus vite qu'avec son ancien boîtier de carte bancaire, et il n'a plus à rendre la monnaie dans l'agitation.
Vous affichez un QR code en caisse ou sur vos supports ? Avec Orova Link & QR, vous créez vos codes (dont des formats dédiés au paiement), vous les personnalisez avec vos couleurs et votre logo, puis vous suivez les scans par jour et par appareil. Orova ne traite pas les paiements : l'encaissement reste chez votre banque ou votre prestataire.
Comment fonctionne le paiement par QR code ?
Pour maîtriser le paiement par qr code, il faut comprendre ce qui se passe sous le capot. Bien qu'invisible pour l'utilisateur, un ballet d'échanges de données ultra-rapides se produit entre plusieurs serveurs.
L'architecture technique d'une transaction
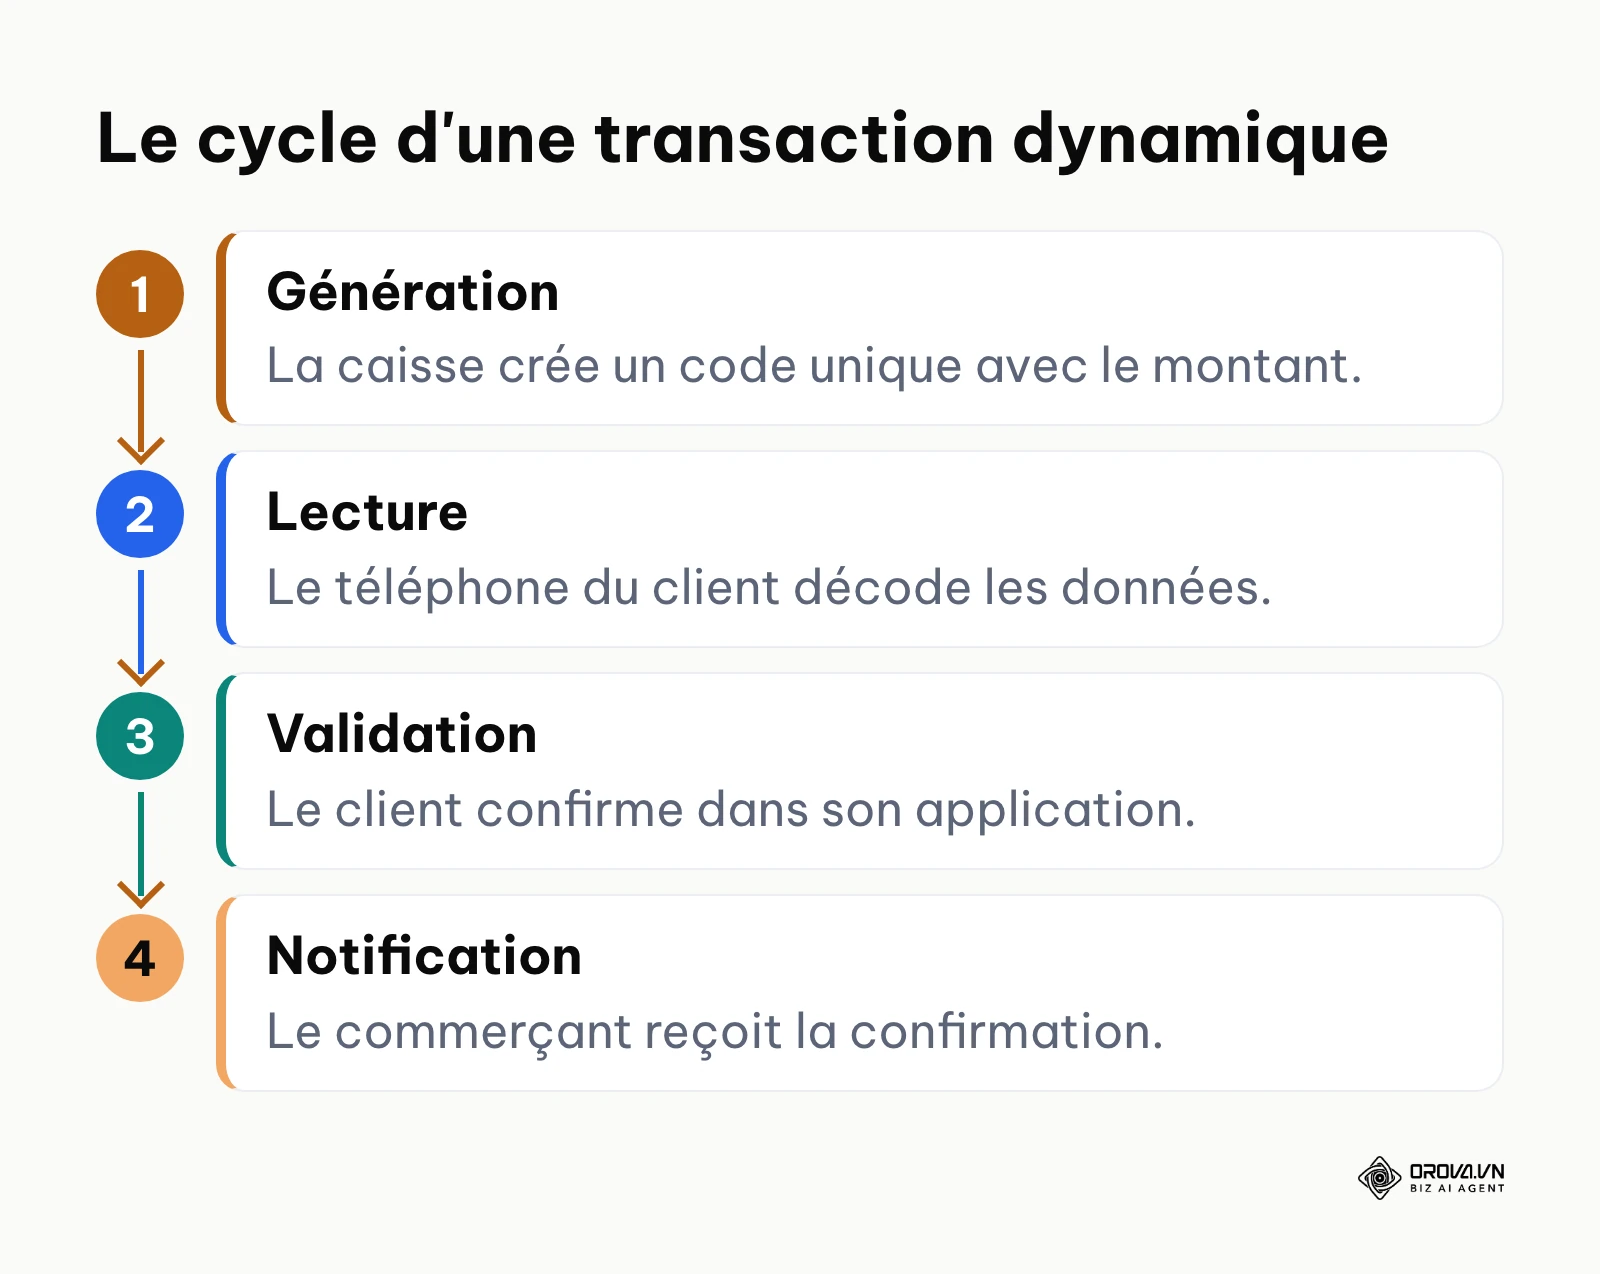
La transaction implique trois acteurs fondamentaux : l'application du client, la passerelle de traitement (le prestataire de services) et la banque du commerçant. Lorsque le client dirige son objectif vers le motif, son appareil ne prend pas une photo. Il lit une structure de données encodée. Les spécifications QR Code publiées par l'organisation EMVCo servent de référence pour normaliser ces champs de données et permettre l'interopérabilité. Le motif contient des informations encodées (et non chiffrées) : l'identifiant unique du vendeur, la devise utilisée et, parfois, le montant exact.
Le flux typique se déroule ainsi : le téléphone décode l'identifiant. L'application du client contacte son propre serveur bancaire. Ce serveur interroge la passerelle de paiement pour s'assurer que le commerçant existe. Le client valide par biométrie (empreinte digitale ou reconnaissance faciale). L'authentification forte exigée en Europe (biométrie ou code personnel dans l'application) limite les risques d'usage frauduleux du téléphone. Une fois validé, un jeton numérique de confirmation est envoyé au système de caisse du magasin.
Codes statiques contre codes dynamiques
Il existe deux grandes familles de présentation du motif, chacune adaptée à des besoins différents.
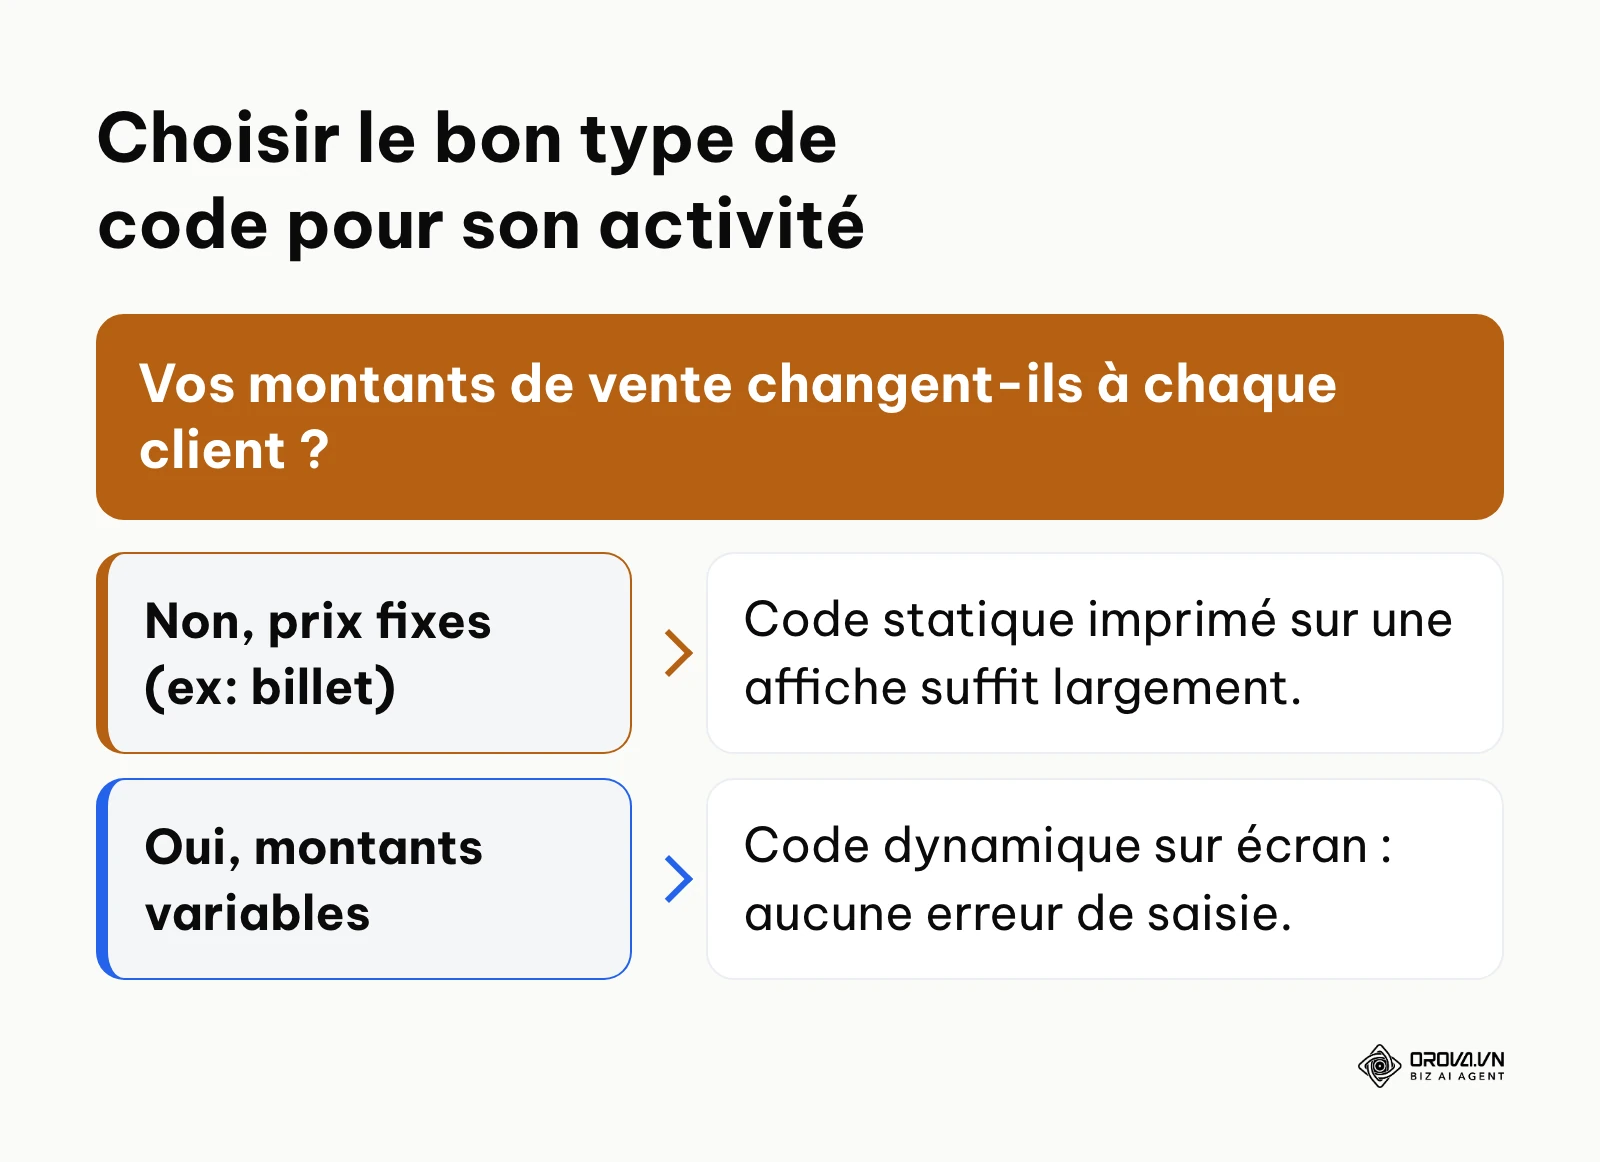
- Le format statique : C'est une image figée, souvent imprimée sur un autocollant ou un chevalet. Elle contient uniquement l'adresse du compte du vendeur. C'est au client de saisir manuellement le montant de son achat sur son téléphone avant de valider. C'est parfait pour les associations, les travailleurs indépendants ou les très petits marchands. Le coût d'installation est nul.
- Le format dynamique : Le motif est généré en temps réel sur un écran (tablette, terminal de caisse). Il est unique pour chaque transaction et contient déjà le montant exact. Le client scanne et valide simplement, sans rien taper. Cela élimine totalement les erreurs de saisie (un client qui taperait 1,50 au lieu de 15,00).
L'intégration avec les systèmes de caisse (POS)
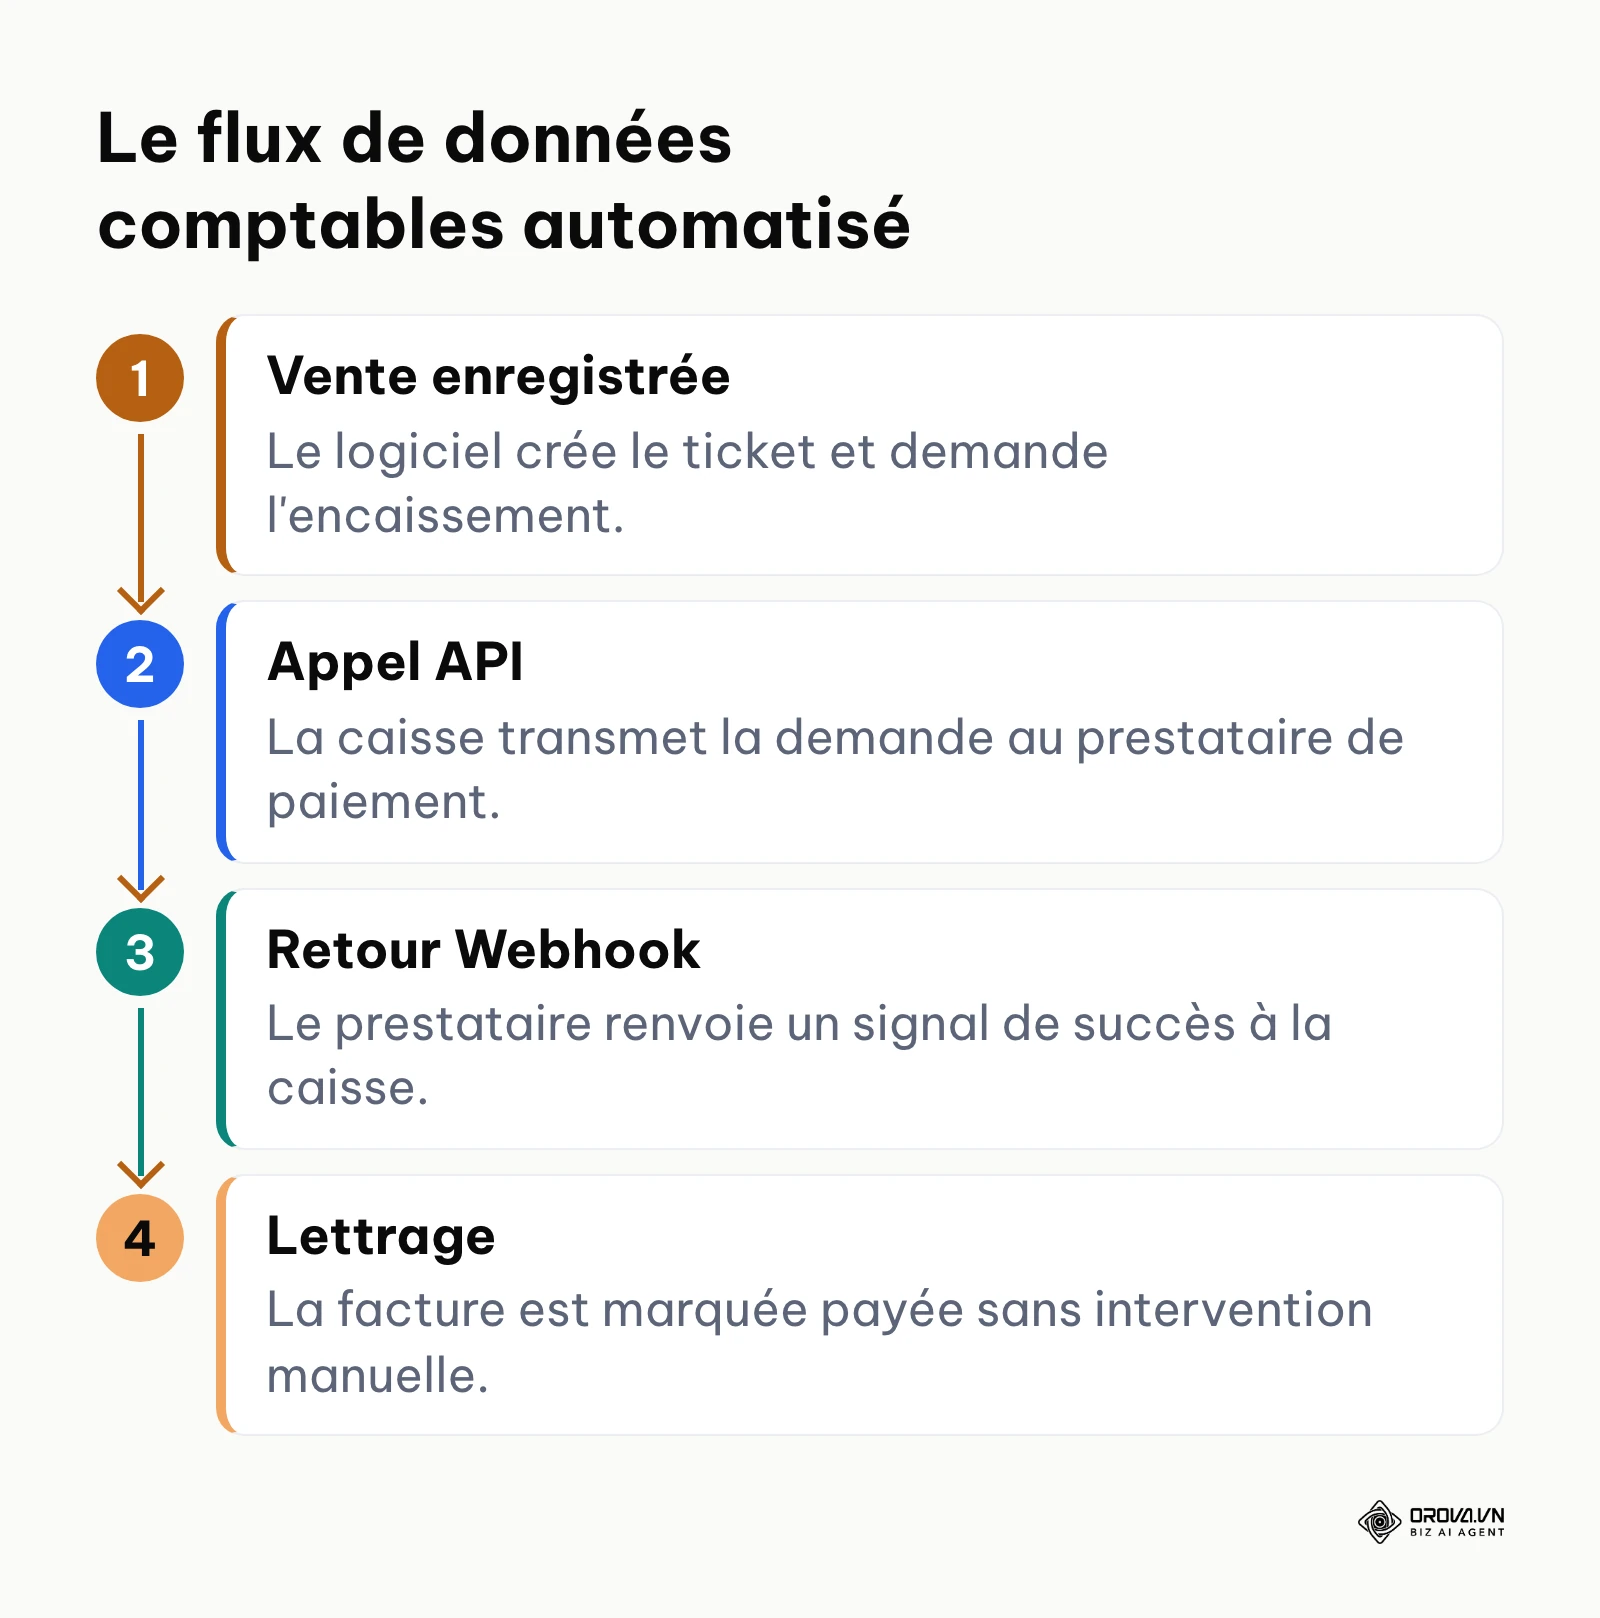
L'une des grandes questions des professionnels concerne l'intégration. Comment la caisse sait-elle que l'argent est bien arrivé ? Dans un système moderne, le logiciel de caisse (POS) communique avec le fournisseur de service via des API (Interfaces de Programmation d'Applications). Lorsque la caisse génère le motif dynamique, elle ouvre un "canal d'écoute" appelé Webhook. Dès que l'application du client a transféré les fonds avec succès, le serveur distant envoie un signal par ce Webhook à votre caisse. L'écran de la caisse affiche instantanément "Paiement validé" et imprime le reçu. Ce processus automatise entièrement la réconciliation comptable. Vous n'avez plus besoin de pointer manuellement les reçus avec votre relevé bancaire.
Parfois, le sens de la transaction est inversé. Au lieu que le client scanne le comptoir, c'est le client qui génère un motif sur son écran, et c'est le commerçant qui le lit avec son équipement. Si vous êtes dans cette configuration, le choix de votre scanner code barre optique est crucial, car il doit être capable de lire les écrans de smartphones brillants, ce que les vieux lecteurs laser infrarouges ne font pas.
La gestion des pannes de réseau et des remboursements
Que se passe-t-il si la connexion internet du point de vente coupe à la seconde où le client valide ? C'est une angoisse légitime. Dans la majorité des architectures modernes, la transaction est "asynchrone". Même si votre caisse est déconnectée et ne reçoit pas le Webhook de confirmation, l'argent est bien transféré du côté des serveurs bancaires. Dès que votre caisse retrouve internet, elle synchronise les données. En attendant, pour rassurer le commerçant, le client peut simplement montrer l'écran de confirmation vert sur sa propre application.
Concernant les remboursements (refunds), ils ne s'effectuent pas en redonnant de l'argent liquide. Le commerçant se connecte à son tableau de bord de gestion (sur ordinateur ou tablette), retrouve la transaction exacte grâce à l'heure ou au numéro de suivi, et clique sur un bouton de remboursement. Les fonds font alors le chemin inverse numériquement, garantissant la traçabilité comptable.
Exemple illustratif : Le gérant d'une boutique de vêtements intègre une solution dynamique à sa caisse tactile.
- L'employé scanne les articles de vêtements classiquement.
- Il sélectionne "Paiement Mobile" sur l'écran. Un gros carré graphique apparaît sur l'écran tourné vers le client.
- Le client scanne et valide. Le réseau de la boutique connaît une micro-coupure de quelques secondes.
- L'employé, voyant l'écran de validation vert sur le téléphone du client, lui remet ses articles. Cinq minutes plus tard, la connexion revient, et la caisse imprime automatiquement le ticket de confirmation, évitant tout blocage de la file.
Comment mettre en place le paiement par QR code ?
L'adoption de cette technologie nécessite une approche méthodique. Voici les actions précises à entreprendre selon votre profil professionnel.
Pour le petit commerçant : le guide d'installation étape par étape
Si vous gérez une boulangerie, un salon de coiffure ou un petit restaurant, la rapidité de mise en œuvre est votre priorité. Voici un processus en 5 étapes pour installer un système fonctionnel en quelques heures, sans aucune compétence en codage.
- Choisissez votre partenaire financier : Vous devez ouvrir un compte professionnel auprès d'un fournisseur spécialisé (comme SumUp, Zettle ou Stripe), via l'offre professionnelle de votre banque, ou via Wero lorsque votre banque le propose aux commerçants.
- Validez votre identité (KYC) : Les réglementations exigent de prouver l'existence de votre entreprise. Fournissez votre numéro SIRET, une pièce d'identité et un RIB. Le délai de validation dépend du prestataire.
- Générez votre premier motif statique : Depuis le tableau de bord de votre fournisseur, créez votre point d'encaissement. Le système générera une image haute définition (souvent au format PDF ou PNG).
- Imprimez et positionnez stratégiquement : N'imprimez pas sur du papier brouillon. Imprimez sur un support rigide, plastifié, ou achetez un chevalet en acrylique. Placez-le à hauteur des yeux ou sur le comptoir, dans une zone bien éclairée pour faciliter la mise au point des appareils photo des clients.
- Testez avec une transaction réelle : Avant d'accueillir le public, transférez 1 euro depuis votre propre compte personnel vers votre compte professionnel en scannant votre présentoir. Vérifiez que la notification sonore ou visuelle s'affiche sur votre outil de gestion.
Comparatif transparent des frais de transaction
L'argument principal des fournisseurs est l'absence d'abonnement. Cependant, ils prélèvent une commission sur chaque vente. Il est vital de comparer ces taux avant de vous engager. Contrairement à des campagnes publicitaires où vous calculez le coût par clic, ici, vous calculez un coût par vente réussie.
Note : les tarifs changent souvent et dépendent de votre volume et de votre contrat. Ce tableau compare des structures de frais, pas des prix : relevez toujours la grille à jour sur le site officiel de chaque prestataire avant de signer.
| Famille de solution | Ce que vous payez en général | Ce qu'il faut vérifier | Profil adapté |
|---|---|---|---|
| Offre de votre banque (ou Wero si elle le propose aux commerçants) | Souvent inclus dans le forfait du compte pro, parfois une commission par encaissement | Conditions du forfait pro, plafonds, disponibilité en magasin | Commerce déjà client d'une banque qui propose l'offre |
| Solutions fintech (SumUp, Zettle) | Commission en pourcentage par vente, sans abonnement dans la plupart des offres d'entrée | Taux exact par type de paiement, délai de versement | Petit commerce, marchés, food-trucks |
| Portefeuilles internationaux (PayPal) | Commission en pourcentage plus une part fixe par transaction | Frais de conversion pour les clients étrangers | Clientèle touristique ou internationale |
| Plateformes techniques (Stripe, via une application tierce) | Commission en pourcentage plus une part fixe, frais éventuels de l'application tierce | Coût d'intégration et de développement | Commerce avec logiciel de caisse ou site connecté |
Sécurité : La liste de contrôle contre le Quishing
Le "Quishing" (mot-valise entre QR et Phishing) est la menace principale. Un fraudeur colle discrètement son propre autocollant par-dessus le vôtre. L'argent de vos clients part alors sur le compte du voleur. Voici comment blinder votre point de vente.
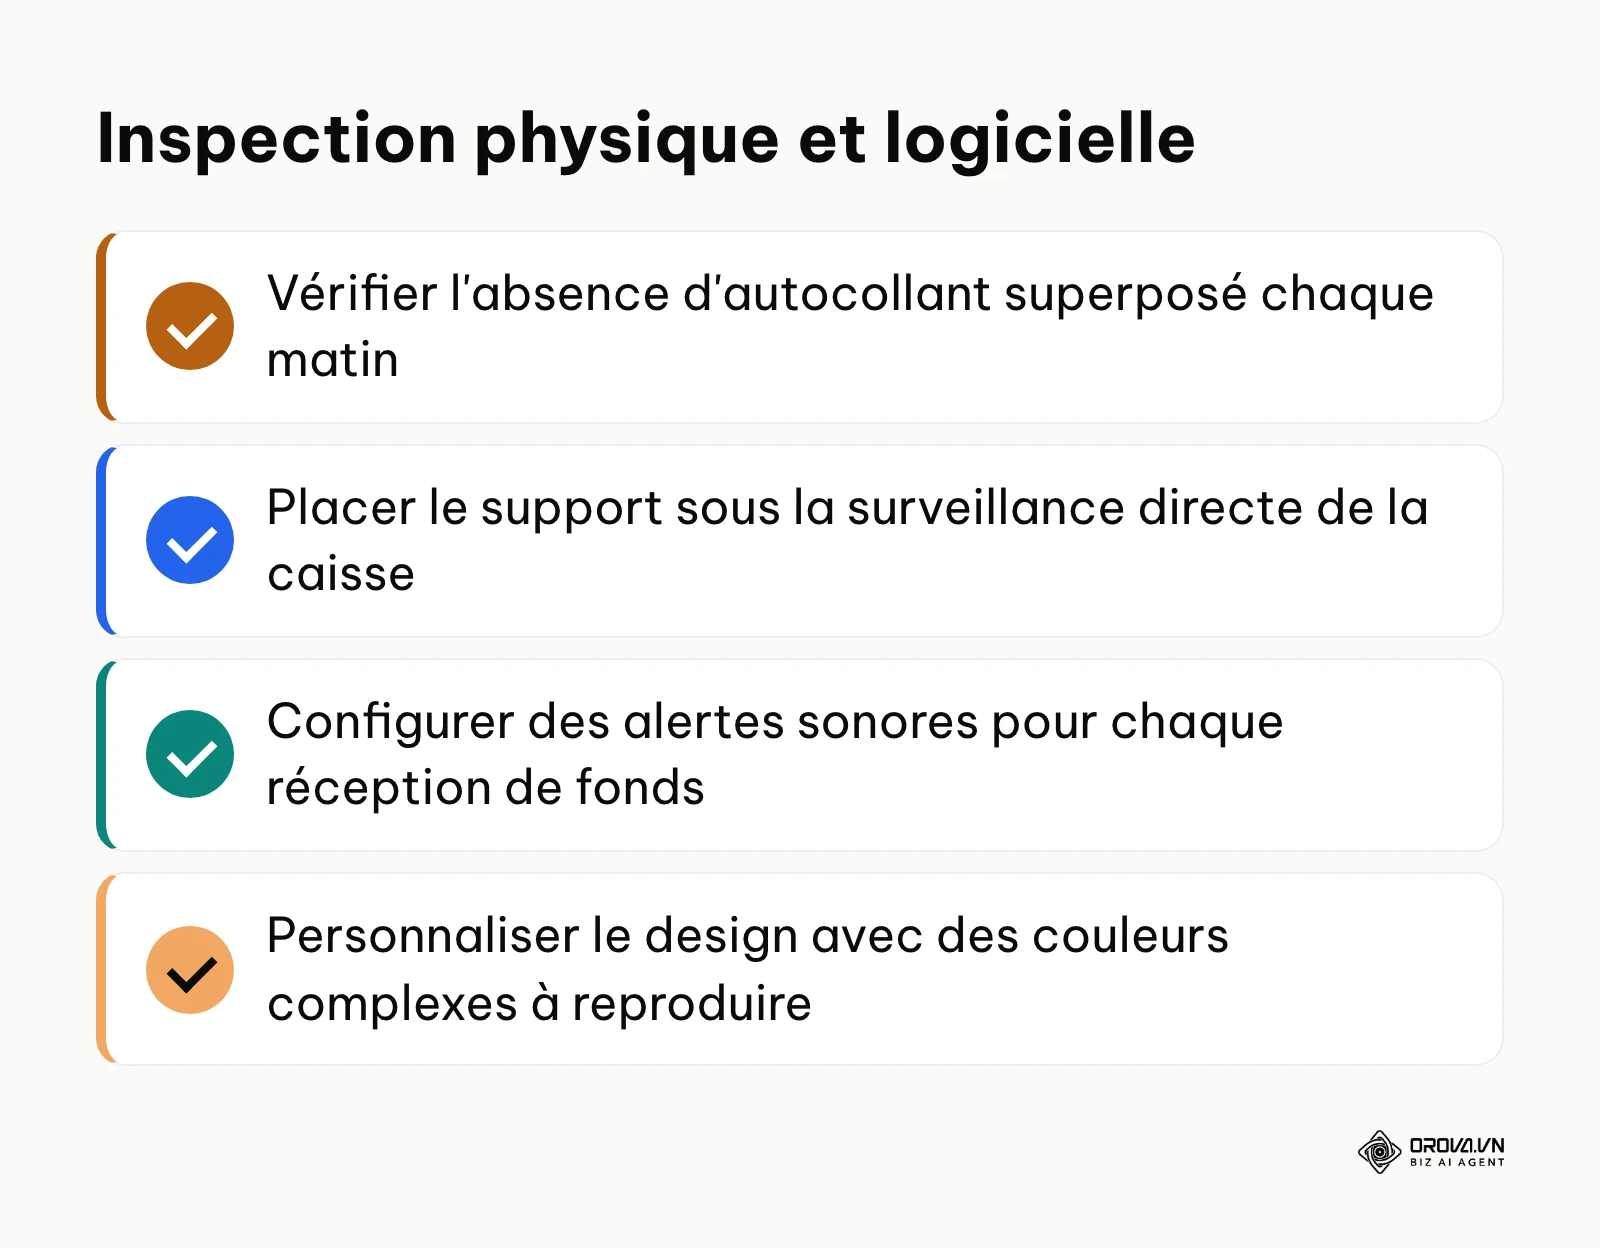
- Vérifiez l'intégrité physique de votre présentoir chaque matin à l'ouverture. Passez le doigt dessus pour détecter un autocollant superposé.
- Ne placez jamais le support à l'extérieur de votre vitrine ou dans une zone hors de la vue du personnel.
- Optez pour des chevalets en acrylique épais où l'image est glissée à l'intérieur, rendant le collage par-dessus très visible.
- Intégrez votre logo et les couleurs complexes de votre marque au centre du motif. Un fraudeur aura du mal à reproduire exactement ce design rapidement.
- Gardez votre tablette ou téléphone de gestion allumé avec le son activé. Exigez de voir la notification de succès sur VOTRE appareil, pas seulement sur l'écran du client, avant de laisser partir la marchandise.
Pour le responsable financier : automatisation comptable
Dans une entreprise de taille moyenne, l'enjeu n'est pas le carton sur le comptoir, mais la donnée.
- Vous devez interroger les éditeurs de votre logiciel ERP ou de caisse (comme Lightspeed, Zelty ou Clyo) sur leurs modules d'intégration existants.
- Exigez une solution dynamique. Les vendeurs ne doivent jamais saisir les montants.
- Configurez l'export automatique des rapports de transactions vers votre logiciel de comptabilité (export CSV ou intégration directe API) pour simplifier le rapprochement bancaire de fin de mois.
Pour le travailleur indépendant ou l'agence
Si vous vendez des services immatériels, l'usage est différent mais tout aussi puissant.
- Ne l'utilisez pas sur un comptoir, mais intégrez-le directement au bas de vos factures PDF.
- Lorsque votre client reçoit la facture par email, il lui suffit de scanner l'écran de son ordinateur avec son téléphone pour payer instantanément, sans devoir ajouter votre IBAN longuement dans son interface bancaire. Cela peut raccourcir vos délais de paiement.
| Erreur fréquente | Conséquence directe | Comment l'éviter |
|---|---|---|
| Imprimer sur du papier brillant non traité | Les reflets de la lumière du magasin empêchent l'appareil photo de faire la mise au point. | Utiliser du papier mat ou un écran avec une luminosité bien réglée. |
| Ne pas former le personnel | Face à un échec technique, le vendeur panique et fait mauvaise impression. | Créer une procédure simple affichée en caisse (ex: "Si échec réseau, faire ceci"). |
| Cacher le motif dans un coin sombre | Le client doit utiliser le flash, ce qui allonge le temps d'encaissement. | Placer le support sous un spot lumineux direct. |
Besoin de changer la destination d'un code déjà imprimé ? Les QR codes dynamiques, les liens courts traçables et le générateur de liens UTM d'Orova Link & QR vous aident à mesurer ce que vos supports rapportent en scans. Gratuit jusqu'au 7/7/2027 inclus, sans carte bancaire.
Tendances du paiement par QR code : l'avis de l'auteur
En observant l'évolution rapide des technologies d'encaissement, je suis convaincu que nous ne sommes qu'au début d'une mutation profonde. Voici trois tendances majeures que j'anticipe pour les prochaines années.
La fusion de la fidélité et du paiement en un seul geste
Je constate aujourd'hui que les clients doivent souvent scanner un premier code pour leur carte de fidélité, puis utiliser une autre méthode pour payer. Je pense que cette friction va reculer dans les prochaines années. Les normes pourraient évoluer pour permettre à un seul motif de transmettre l'identifiant du client au logiciel de caisse, d'appliquer les réductions, puis de déclencher la transaction financière. Les commerçants doivent commencer à unifier leurs bases de données clients avec leurs systèmes d'encaissement pour être prêts à offrir cette expérience sans couture.
L'intelligence artificielle comme bouclier anti-fraude en temps réel
Actuellement, la détection des fraudes repose beaucoup sur des règles figées (bloquer au-delà d'un certain montant). À mon avis, l'IA va peser de plus en plus dans la sécurité des transactions mobiles. L'analyse comportementale algorithmique pourra déterminer, en millisecondes, si la personne qui scanne le motif a des habitudes compatibles avec cet achat. Si l'IA détecte une anomalie (localisation inhabituelle combinée à un achat atypique), elle pourra demander une double authentification biométrique immédiate. Les entreprises devraient s'assurer que leurs partenaires de traitement intègrent déjà des couches d'apprentissage automatique dans leurs systèmes de validation.
La domination des portefeuilles universels (Super-Apps)
Je penche pour une standardisation progressive du marché. Aujourd'hui, on voit encore une multitude d'applications bancaires spécifiques. Je pense que quelques grandes "Super-Apps" pourraient regrouper une large part des moyens de paiement. Le paiement par qr code sera le langage universel permettant à ces applications de communiquer avec n'importe quel commerce physique, indépendamment de la banque du vendeur. Il est crucial que les décideurs évitent de s'enfermer dans des solutions techniques trop propriétaires et privilégient des systèmes ouverts et interopérables. Bien sûr, une fragmentation réglementaire sévère entre les continents pourrait ralentir cette harmonisation.
Foire aux questions sur le paiement par QR code
Face à cette transition technologique, de nombreuses interrogations légitimes subsistent, tant sur le plan technique que légal.
Comment gérer un remboursement si un client s'est trompé ?
Le remboursement n'est jamais géré en scannant à l'envers. Vous devez vous connecter à l'interface d'administration de votre fournisseur de paiement (sur ordinateur ou via l'application pro de votre téléphone). Vous identifiez la transaction dans l'historique et vous cliquez sur l'option d'annulation ou de remboursement total/partiel. Les fonds sont renvoyés numériquement sur le compte du client en quelques jours ouvrés. Vous ne devez pas lui rendre d'espèces, sous peine de fausser votre comptabilité.
L'usage d'un compte personnel est-il taxé pour une activité professionnelle ?
C'est une erreur commune. Si vous utilisez une solution grand public (comme des virements entre amis via des codes statiques) pour encaisser les revenus de votre micro-entreprise, vous mélangez vos flux financiers. Bien que la transaction elle-même ne soit pas "taxée" au moment du scan, l'administration fiscale exige une séparation stricte des comptes pour les professionnels. De plus, les conditions générales des banques interdisent souvent l'usage de comptes de particuliers pour des volumes commerciaux intensifs. Ouvrez un compte professionnel dédié.
Le paiement par QR code est-il encore pertinent avec l'arrivée de l'IA et de la reconnaissance faciale pure ?
Oui, fondamentalement. L'IA et la reconnaissance faciale (comme les magasins Amazon Go où l'on sort sans passer en caisse) nécessitent un investissement colossal en caméras et en puissance de calcul pour le commerçant. Le motif scannable, lui, ne coûte rien à déployer. L'IA viendra optimiser la détection de fraude en arrière-plan, mais le carré imprimé restera l'interface physique la plus économique et universelle pour initier la transaction dans les petits et moyens commerces pour de nombreuses années.
Que faire si l'appareil photo du client est cassé ou trop ancien ?
C'est la limite physique du système. Si l'objectif du téléphone est brisé, le décodage est impossible. C'est pourquoi cette technologie ne doit pas être votre unique moyen d'encaissement, mais une solution complémentaire. Gardez toujours la possibilité d'encaisser en espèces ou via une saisie manuelle de carte sur un terminal de secours pour ne jamais bloquer une vente.
Par où commencer votre transition vers le paiement par QR code ?
La théorie est acquise, l'enjeu est maintenant de passer à l'action. Votre point de départ dépend de l'équipement actuel de votre commerce. Un passage en caisse rapide compte beaucoup dans l'expérience en boutique : ne retardez pas cette évolution.
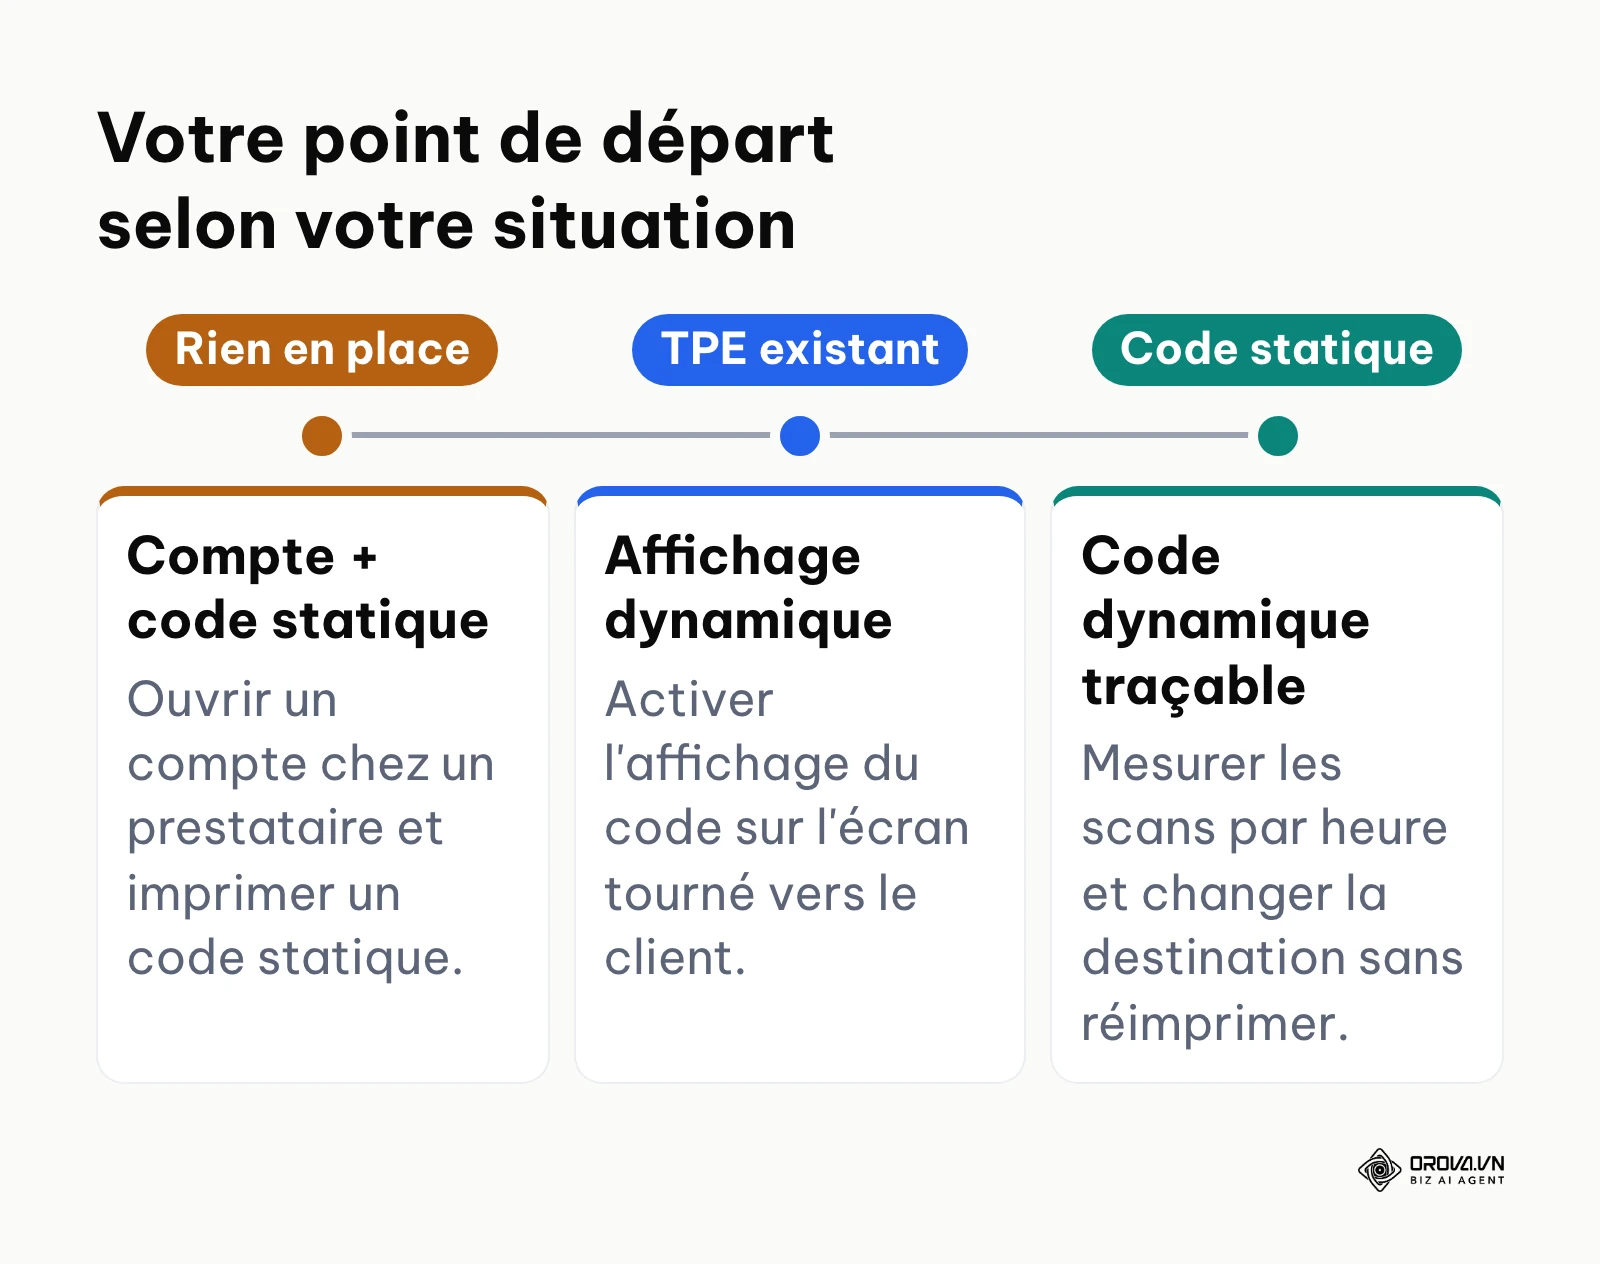
Si vous n'avez rien en place (nouvelle boutique ou commerce ambulant) : Votre priorité absolue est d'ouvrir un compte auprès d'un agrégateur de paiement moderne (type SumUp ou équivalent). Dès la validation de votre profil, générez immédiatement votre motif statique, imprimez-le proprement, et placez-le sur votre lieu de vente. C'est le chemin le plus court pour accepter de l'argent dématérialisé sans investir dans du matériel. Vous pourrez complexifier plus tard.
Si vous avez déjà un terminal de carte classique, mais que vous voulez accélérer : Ne jetez pas votre matériel. Contactez votre fournisseur actuel de logiciel de caisse. Demandez-lui spécifiquement comment activer le module d'affichage dynamique sur l'écran tourné vers le client. Votre objectif est de proposer l'option "Scan Mobile" juste à côté de l'option "Carte Bancaire" sur votre interface, pour laisser le choix au consommateur et réduire les temps de manipulation.
Si vous utilisez déjà des motifs statiques, mais sans analyse précise : Vous perdez de la donnée précieuse. Si votre encaissement passe par un lien de paiement (une page web de votre prestataire), vous pouvez placer devant ce lien un code dynamique traçable. Vous saurez alors à quelle heure vos clients scannent le plus et pourrez changer la destination sans réimprimer le support. Les montants encaissés, eux, restent à suivre dans le tableau de bord de votre prestataire : c'est en croisant les deux que vous optimisez votre paiement par qr code.
About the author

Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.
Pilotez votre activité avec des AI Agents
Orova est le Biz AI Agent qui ne s'arrête jamais : il planifie, exécute et optimise le travail à votre place.
Gagnez du temps, gagnez en efficacité.