
QR de pago: qué es, costes y cómo cobrar en tu negocio
Implementar un qr de pago en el mostrador parece, a simple vista, una simple cuestión de imprimir una pegatina para que los clientes no dependan del efectivo. Sin embargo, muchos propietarios descubren enseguida que colgar un código estático sin planificación genera confusiones con los importes, retrasos en la verificación de transferencias y el riesgo constante de aceptar capturas de pantalla falsificadas durante las horas punta. La idea tradicional de que este sistema solo sirve como un parche informal para pequeños puestos callejeros ha quedado completamente obsoleta. Hoy en día, esta tecnología constituye una infraestructura financiera regulada y de bajo coste capaz de transformar la operativa de tiendas minoristas, cafeterías y profesionales independientes. En esta guía técnica y operativa examinamos cómo funciona exactamente esta herramienta, qué comisiones reales cobran las principales pasarelas, cómo blindar tu caja frente a fraudes y qué pasos exactos debes dar para cobrar con un único código interoperable.
¿Qué es un qr de pago y cómo transforma el cobro comercial?
Un qr de pago es una matriz gráfica bidimensional diseñada para transmitir credenciales financieras y órdenes de cobro inmediatas entre compradores y comercios. Sirve para transferir fondos sin contacto físico ni datáfonos convencionales. A diferencia de un código de barras lineal o un enlace simple, cifra parámetros bancarios estructurados que activan pasarelas de pago de forma bidireccional.
El término QR proviene del inglés Quick Response (respuesta rápida), creado en 1994 por Masahiro Hara en la compañía japonesa Denso Wave para rastrear piezas automotrices con alta tolerancia a daños. Décadas más tarde, la industria financiera adoptó este estándar para sustituir la lectura magnética y los chips físicos por una lectura óptica instantánea compatible con cualquier teléfono inteligente.
A menudo se confunde el qr de pago con otros instrumentos transaccionales habituales en el comercio digital. Para clarificar su papel en el mostrador, la siguiente tabla desglosa sus diferencias frente a herramientas cercanas. El siguiente esquema resume la comparativa entre ambas alternativas operativas.
| Concepto | En qué se diferencia | Ejemplo cotidiano |
|---|---|---|
| QR de pago | Codifica datos bancarios e importe para procesar una orden directa en pasarela | Escaneo de una peana en panadería que abre la app del banco con el importe exacto |
| Enlace de pago (payment link) | URL de navegación que redirige a una pasarela web para teclear datos de tarjeta | Mensaje de WhatsApp enviado a un cliente con un enlace para pagar un pedido a distancia |
| Transferencia manual por IBAN o CLABE | Envío de dinero diferido que exige teclear números de cuenta extensos a mano | Cliente que anota veinte dígitos bancarios en su teléfono para pagar un servicio técnico |
| Código de barras de facturación | Código óptico unidimensional que solo almacena números de referencia de inventario | Código impreso en el pie de un recibo de luz que se escanea en ventanilla bancaria |
En la práctica, imagina que gestionas una cafetería de especialidad con alta afluencia matutina. Un cliente pide un café con leche y una tostada por un total de 4,20 euros. En lugar de encender el datáfono, esperar a que conecte a la red móvil y pedirle que acerque su tarjeta plástica, el cliente simplemente abre la cámara de su teléfono, enfoca el código colocado frente a la caja y autoriza el cargo biométricamente en unos instantes. El dinero se descuenta de su saldo y la pasarela confirma el abono en tu sistema sin requerir papel térmico ni contacto manual.
Por qué el qr de pago resuelve la fricción en el punto de cobro
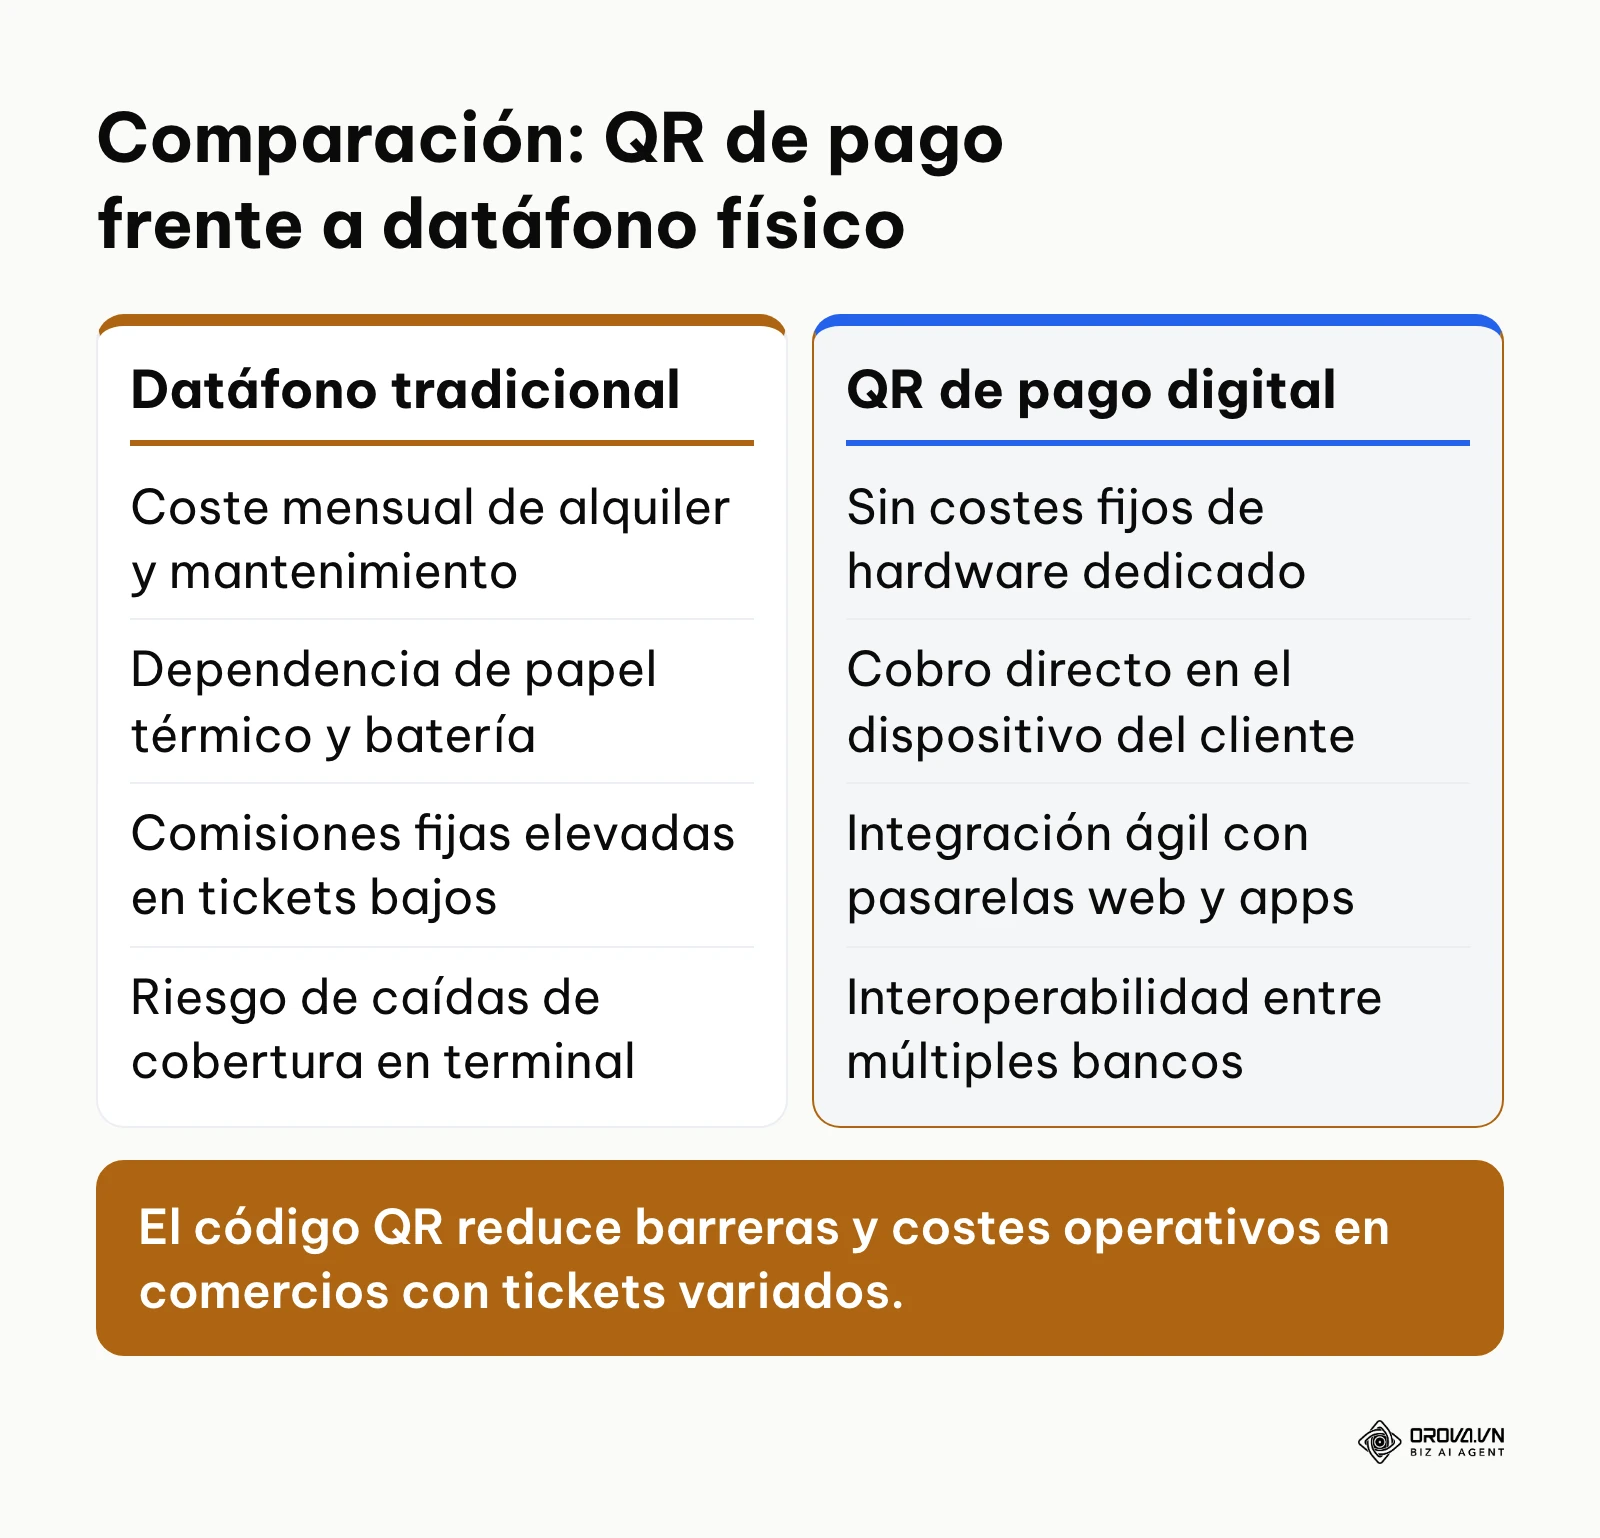
En cualquier negocio abierto al público, el momento del cobro suele ser el punto más crítico de toda la experiencia de compra. Cobrar en metálico exige mantener cambio fraccionario en caja, contar billetes, detectar falsificaciones y realizar cuadres manuales que consumen horas al cierre de la jornada. Por su parte, el datáfono tradicional, también denominado TPV físico (Terminal Punto de Venta), implica cuotas mensuales de mantenimiento, comisiones mínimas por operación que erosionan el margen en importes reducidos y fallos de conectividad que detienen la fila.
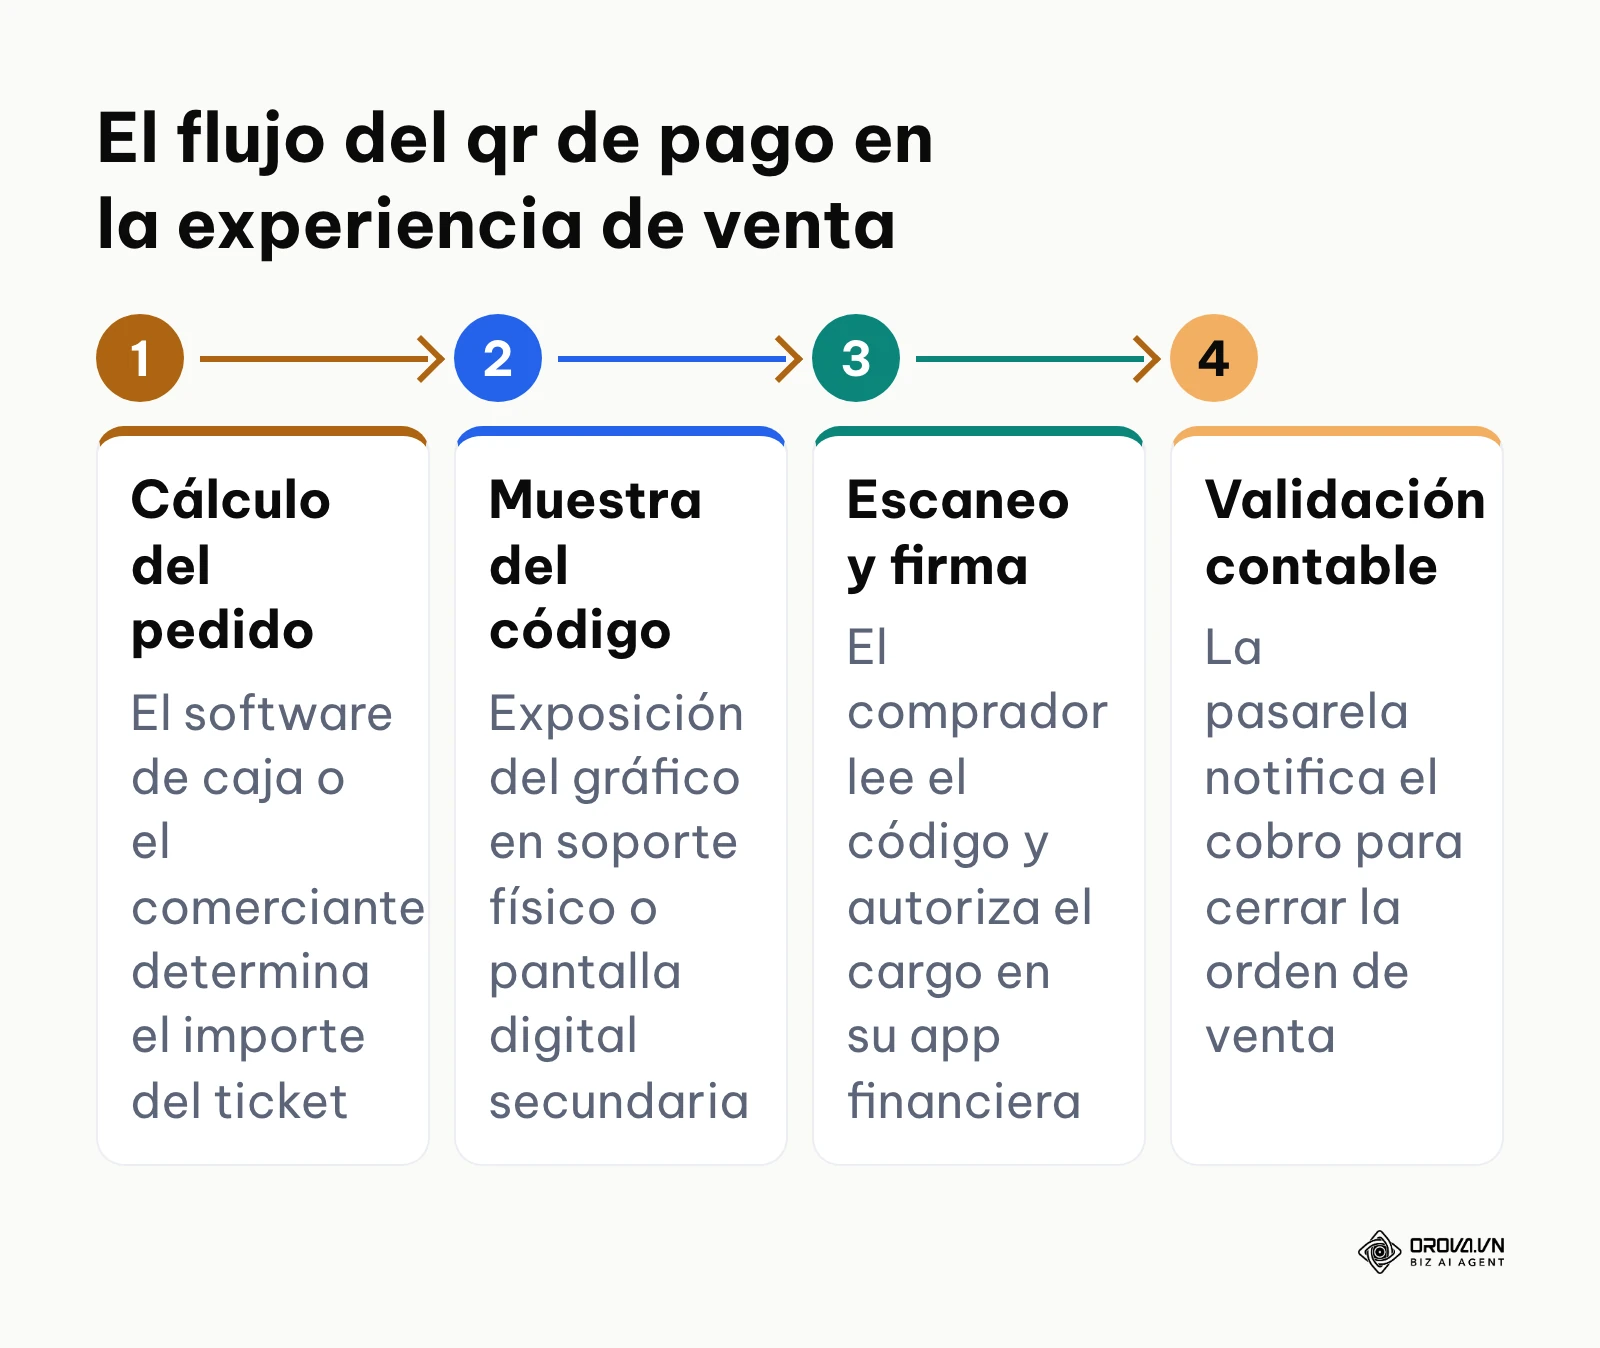
El qr de pago existe para resolver este cuello de botella conectando de forma directa la intención de compra del cliente con la cuenta bancaria del negocio a través de la infraestructura que cada usuario ya lleva en el bolsillo: su propio teléfono móvil. Dentro del ecosistema transaccional, este mecanismo se sitúa justo en la frontera entre la creación de la comanda y la conciliación contable. El siguiente esquema resume la secuencia de etapas que componen esta interacción comercial.
Antes del código, el sistema de venta genera un ticket con los artículos y los impuestos correspondientes. Después del código, la pasarela de pagos emite una confirmación digital que liquida la operación, actualiza el inventario y genera el comprobante fiscal correspondiente. En el comercio minorista, los pagos electrónicos instantáneos ganan peso frente al efectivo, por lo que este canal ya forma parte de los hábitos de muchos compradores.
Si un negocio decide ignorar este canal de cobro, asume pérdidas directas en tres frentes. En primer lugar, pierde ventas impulsivas de consumidores jóvenes que ya no llevan cartera física ni tarjetas de plástico encima. En segundo lugar, soporta tiempos de atención por cliente sensiblemente más lentos, lo que en horas de alta afluencia satura el mostrador y ahuyenta a compradores con prisa. En tercer lugar, asume mayores costes fijos por el alquiler de terminales de cobro bancarios que podrían sustituirse por identificadores visuales de coste prácticamente nulo.
Cuándo todavía no necesitas un qr de pago: Existen situaciones donde esta herramienta resulta prematura o ineficiente. En contratos mayoristas entre empresas con plazos de crédito a sesenta días, la transferencia bancaria tradicional sigue siendo el canal adecuado. Asimismo, en comercios rurales sin cobertura móvil estable, depender de la lectura de códigos provoca bloqueos innecesarios en la cola, siendo preferible operar temporalmente con efectivo. Por último, si tu volumen comercial no supera tres ventas semanales, una libreta de cobro y transferencias manuales bastan antes de configurar pasarelas digitales.
Valor financiero y operativo del qr de pago para tu negocio
La adopción de este sistema genera dos capas de impacto complementarias: ventajas directas para el rendimiento financiero de la empresa y mejoras operativas sustanciales para el personal que atiende al público en el día a día. El siguiente esquema resume los principales impactos observables en el rendimiento del negocio.
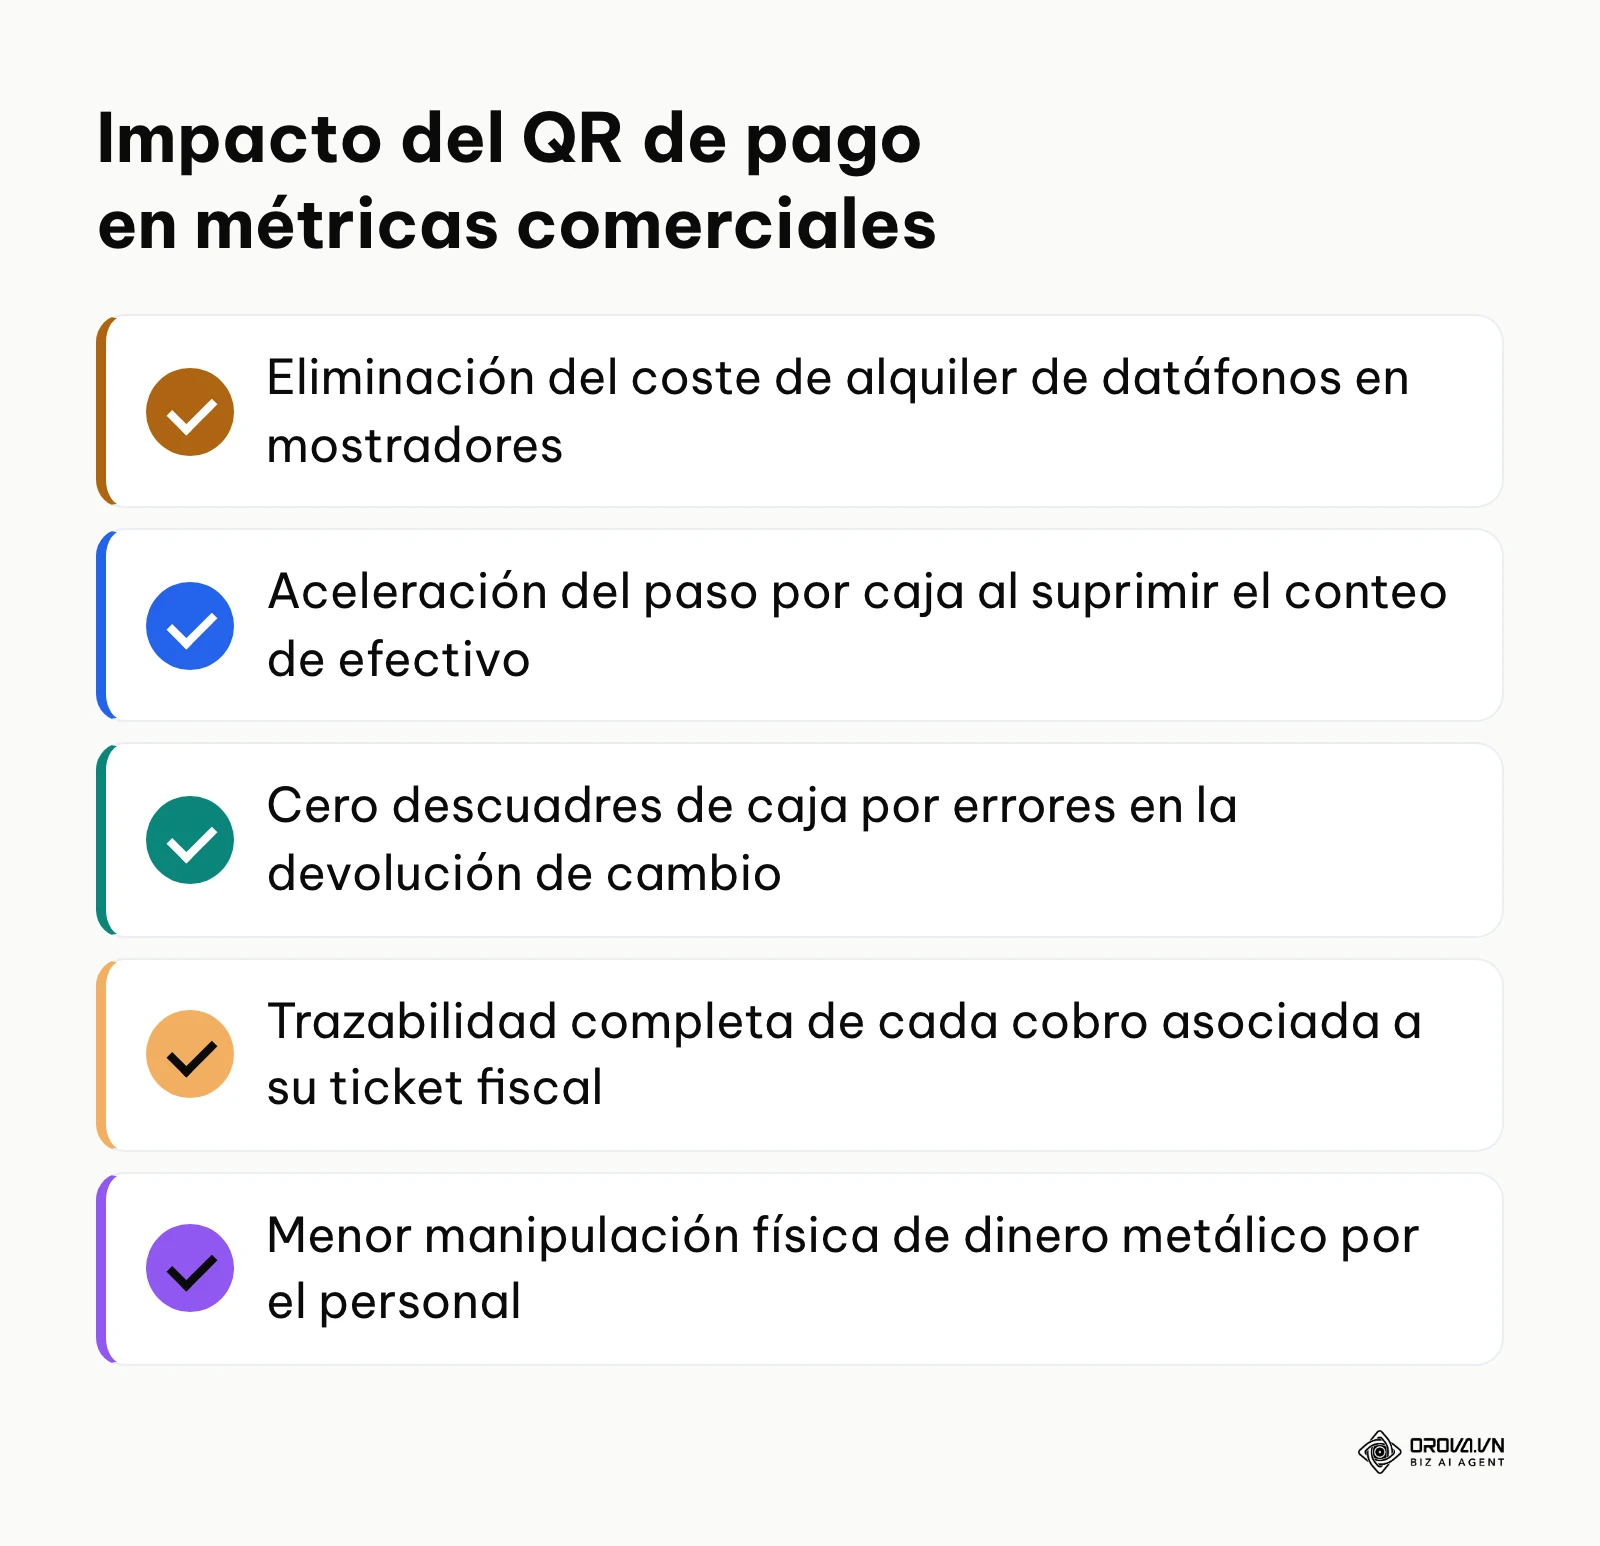
Reducción drástica de costes fijos de intermediación y mantenimiento
Para la empresa, un datáfono tradicional representa un gasto fijo mensual recurrente en concepto de alquiler, mantenimiento de hardware y comunicaciones móviles, al que se añaden comisiones porcentuales y costes mínimos por transacción. Cuando un establecimiento procesa cientos de tickets pequeños, las comisiones fijas mínimas pesan proporcionalmente mucho más en cada venta de bajo importe.
Con una solución basada en código bidimensional, el soporte físico puede ser una simple lámina de metacrilato o la propia pantalla de un dispositivo existente. Esto elimina los costes de alquiler de terminales y reduce las comisiones transaccionales, especialmente en esquemas interbancarios directos como Bizum o transferencias instantáneas, donde no intervienen las redes internacionales de tarjetas de crédito.
Aceleración de la velocidad en caja y eliminación de colas
En comercios con picos de alta demanda, como panaderías, cafeterías o quioscos, cada segundo ganado en el mostrador incrementa la capacidad de atención por hora. El cobro tradicional en efectivo consume un tiempo apreciable por cliente mientras se calculan vueltas y se entregan monedas.
La lectura de un código gráfico dinámico acorta este proceso de forma notable. El cliente no necesita manipular monedas, introducir su código PIN en un teclado ajeno ni esperar a que la impresora térmica expida un resguardo físico. Esta fluidez descongestiona el local y mejora la rotación de mesas o la capacidad de despacho del mostrador.
Blindaje contra descuadres de caja y sustracciones internas
El manejo de dinero físico siempre conlleva un margen de error humano en la devolución del cambio y expone al negocio a pérdidas por extravío o pequeños hurtos en el mostrador. Al digitalizar el cobro mediante transferencias y pasarelas directas, cada céntimo queda registrado de forma nominal en el balance de la cuenta comercial.
Al finalizar la jornada, el responsable del cierre no tiene que dedicar media hora a contar monedas ni ajustar discrepancias entre el libro diario y el cajón portamonedas. La correspondencia entre el total facturado y el total liquidado en la cuenta bancaria es exacta por diseño.
Disminución del estrés operativo y la carga física para el dependiente
Desde la perspectiva del trabajador que está frente al cliente, manipular monedas y billetes durante una jornada completa representa una carga física constante, además de una fuente recurrente de estrés por el miedo a equivocarse en el cambio durante momentos de prisa.
Al delegar la autorización del pago en el propio teléfono del cliente, el empleado mantiene las manos libres para continuar preparando pedidos, sirviendo comandas o empaquetando productos. El personal trabaja con mayor tranquilidad, sabiendo que el importe solicitado es exactamente el que se procesa sin posibilidad de equivocación en el teclado numérico.
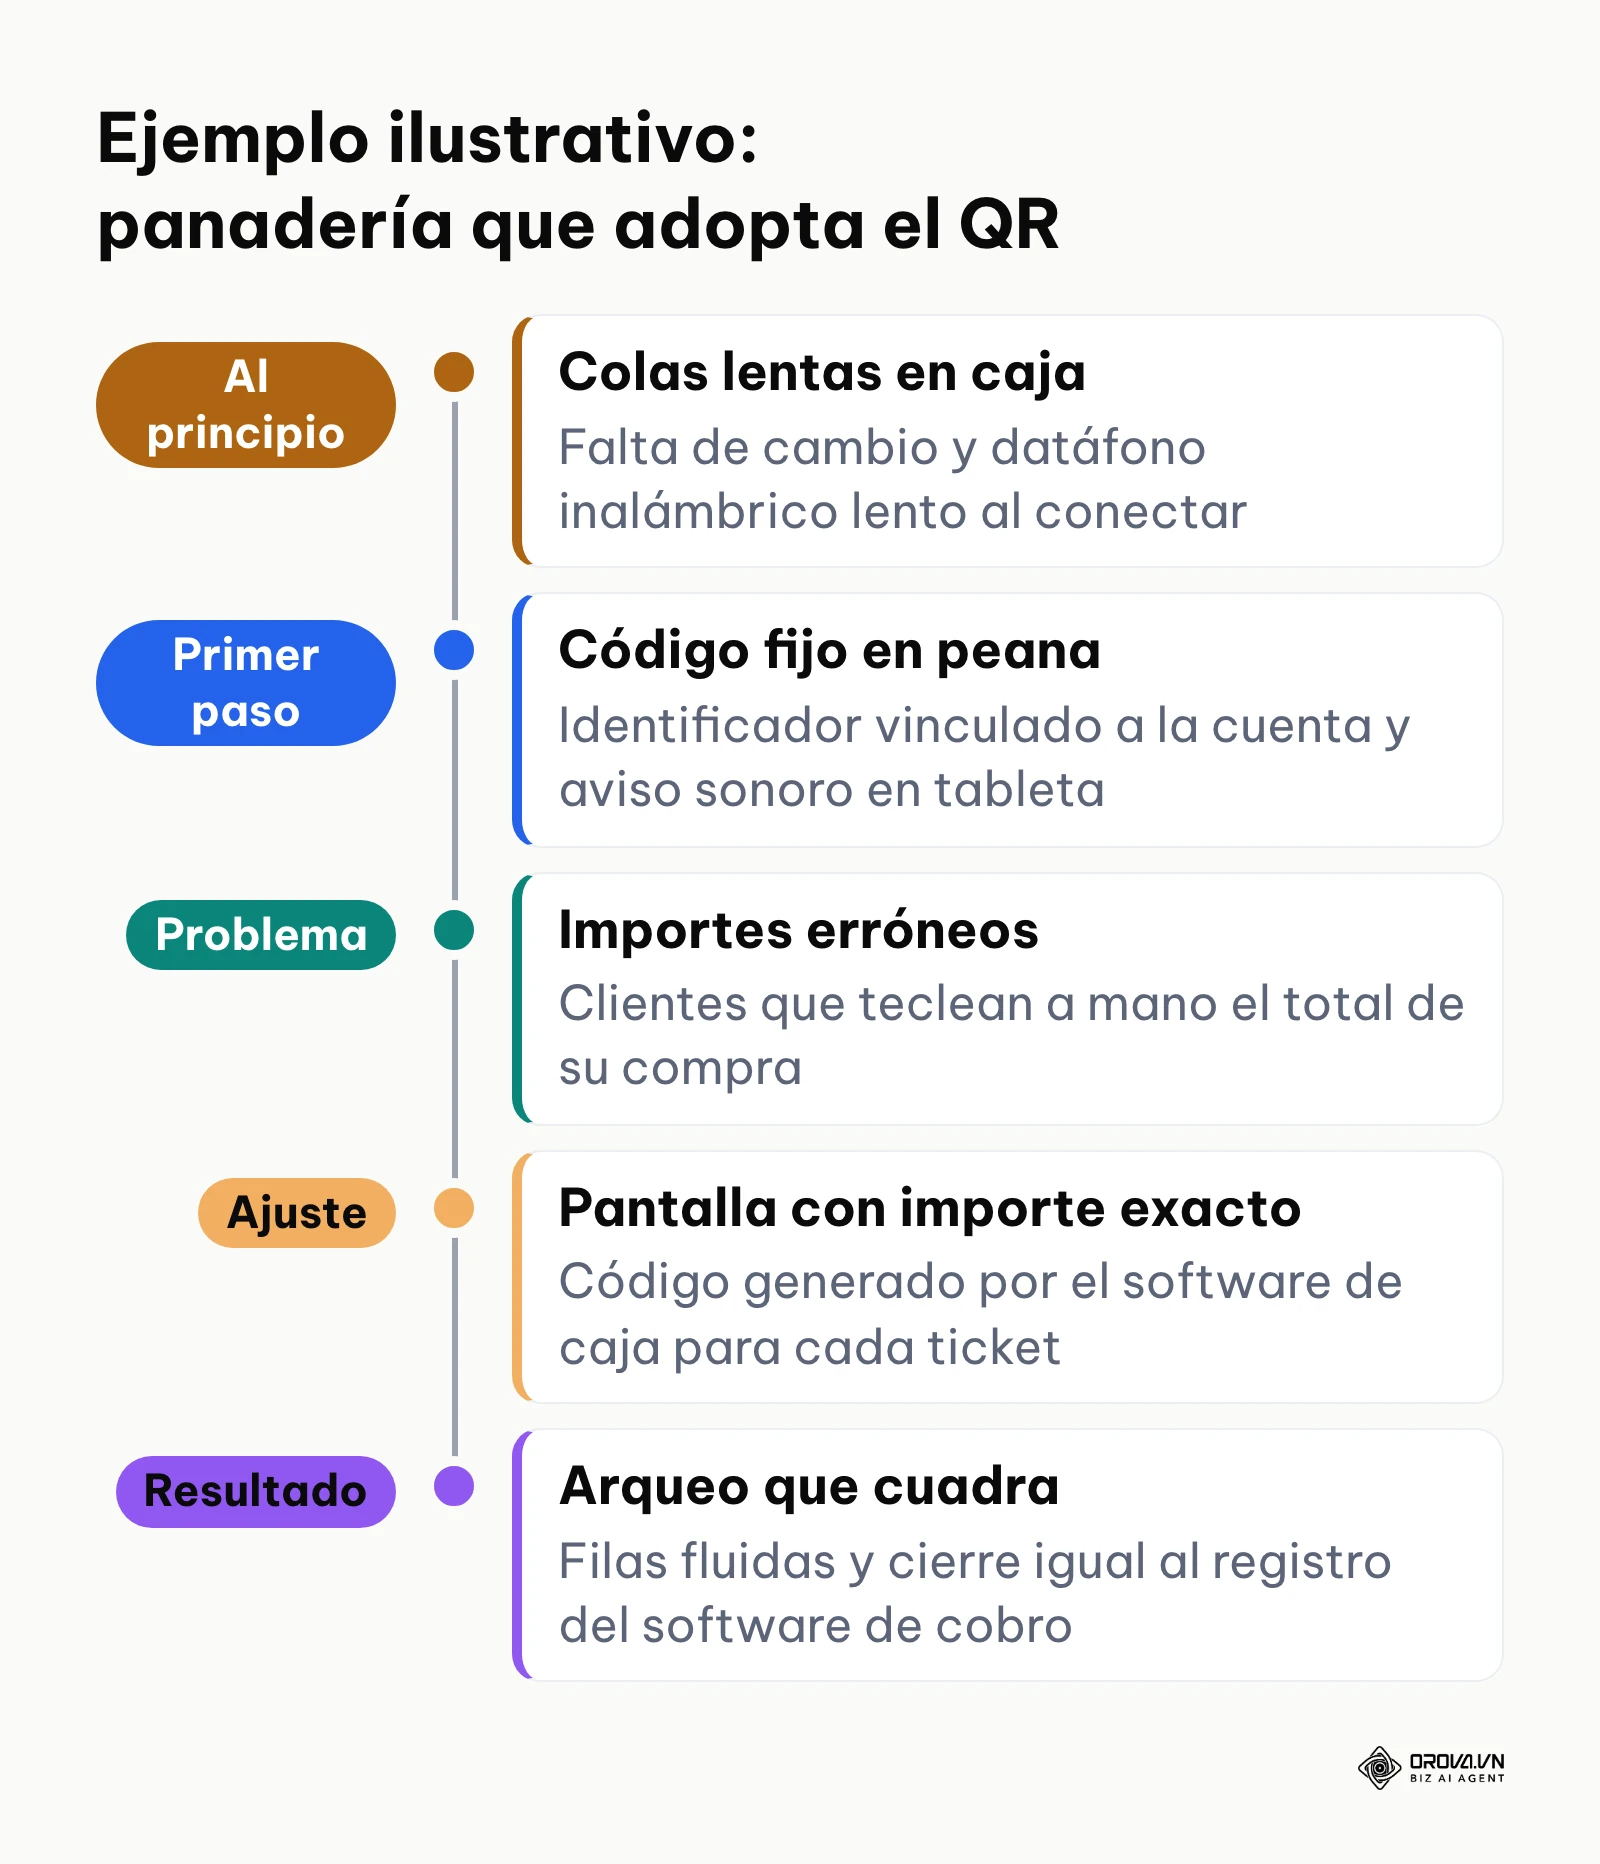
Ejemplo ilustrativo: En una panadería artesanal de barrio con dos dependientes en el turno de mañana, el negocio recibía continuas quejas por colas lentas debido a la falta de cambio en monedas y al tiempo que requería encender y conectar el datáfono inalámbrico. El responsable del establecimiento imprimió un identificador gráfico vinculado a su cuenta comercial en el mostrador, configuró un aviso sonoro en una tableta compartida y colocó una pequeña peana visible para los clientes. Al principio, varios compradores transferían importes erróneos al tener que teclear manualmente el total de su compra, por lo que el encargado sustituyó la lámina fija por una pantalla secundaria conectada al software de caja que muestra el importe exacto generado para cada ticket. Como resultado observable, las filas matutinas comenzaron a fluir sin pausas para contar monedas, los dos dependientes despacharon pedidos consecutivos sin tocar dinero en efectivo y el arqueo final de la jornada coincidió exactamente con el registro del software de cobro.
| Beneficio | Métrica de impacto | Plazo para observar resultados |
|---|---|---|
| Ahorro en alquiler de terminales | Coste de mantenimiento de hardware mensual | Inmediato tras la baja del datáfono |
| Reducción del tiempo de transacción | Segundos medios transcurridos por ticket en caja | Primera semana de uso continuo |
| Supresión de descuadres de caja | Discrepancia entre libro diario y saldo bancario | Primer arqueo al cierre de turno |
| Tasa de abandono de cola | Porcentaje de clientes que desisten en hora punta | Dos a tres semanas tras la adopción |
| Seguridad en mostrador | Pérdidas por billetes falsos o errores de cambio | Primer mes de cobro digitalizado |
Además de la agilidad operativa, mostrar distintivos de pago claros junto a elementos de prueba social en el mostrador transmite una imagen moderna que genera confianza inmediata en los clientes habituales.
Si necesitas crear el código que tus clientes escanearán en el mostrador, Orova Link & QR te permite generar códigos QR, incluidos los que contienen el enlace de pago que te da tu banco o pasarela, personalizarlos con tus colores y logotipo, descargarlos en PNG o SVG y medir las lecturas por fecha, dispositivo, país y origen.
Anatomía técnica y operativa: cómo funciona un qr de pago
Para comprender la fiabilidad y las limitaciones de este canal de cobro, es necesario diseccionar la tecnología que opera detrás de la imagen bidimensional. Una transacción mediante código gráfico no es un evento aislado, sino una conversación sincronizada entre el punto de venta, el teléfono del usuario y las entidades financieras liquidadoras. El siguiente esquema resume el recorrido técnico de los datos durante la transacción.
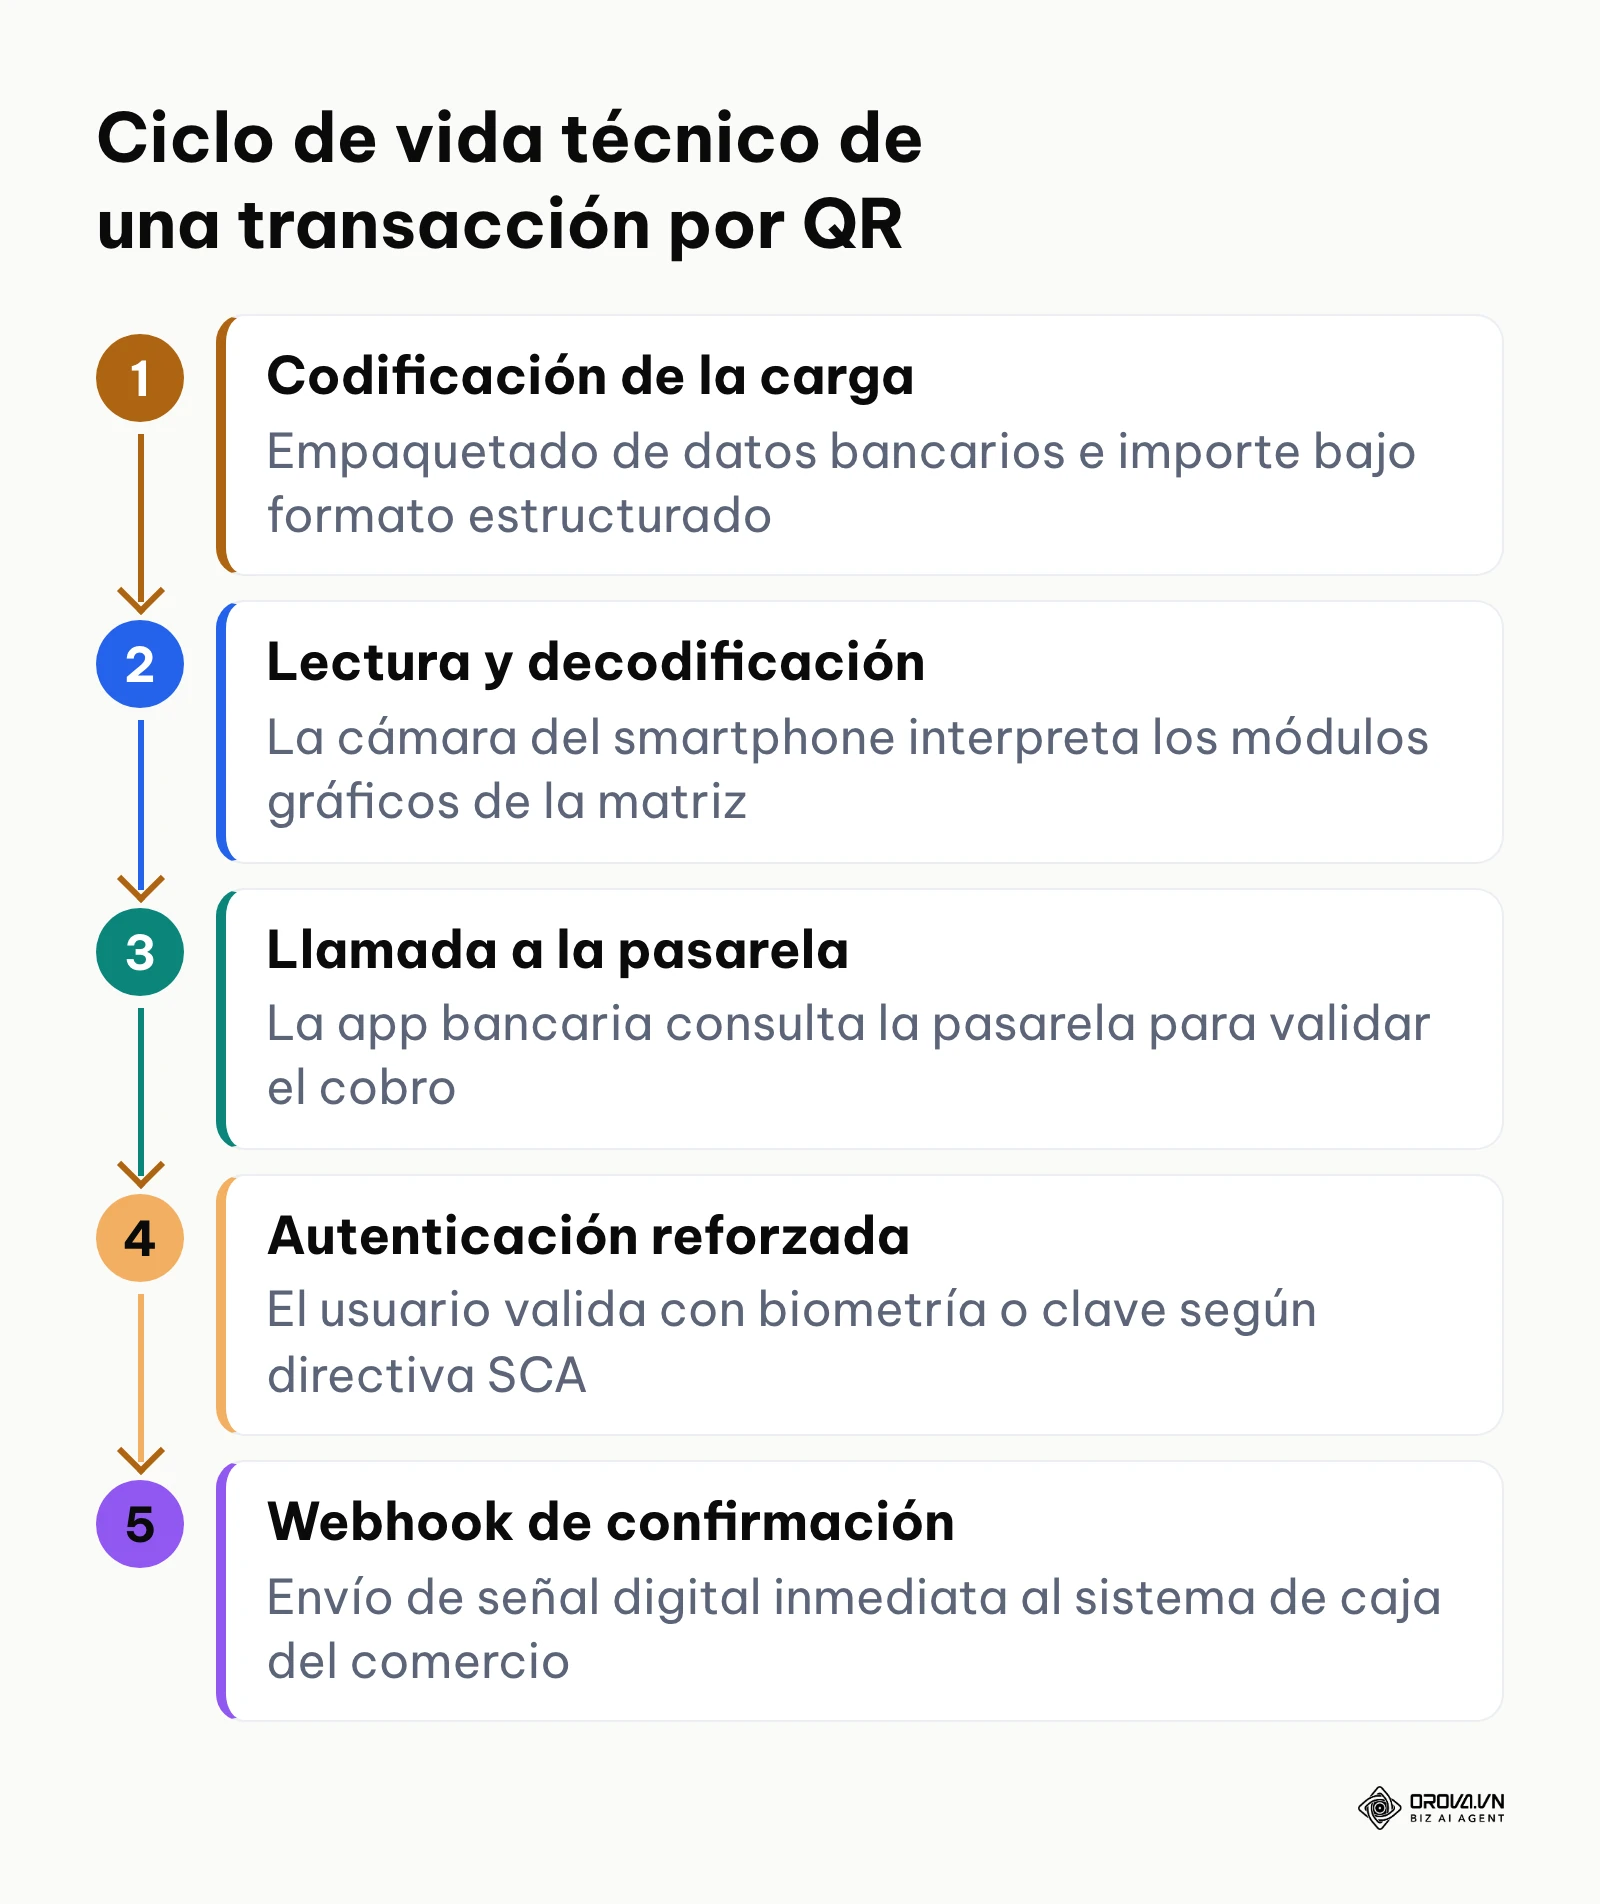
Generación de la orden: entrada, salida y puntos de fallo
En la primera etapa de la transacción, el comercio debe preparar los parámetros que identifican la venta. El sistema requiere definir si el cobro se realizará mediante una modalidad estática o dinámica.
- Qué hace: Estructura los datos del receptor comercial, el importe monetario, el identificador único de ticket y la divisa en una cadena de texto comprimida que luego se transforma en una cuadrícula de módulos binarios.
- Entrada (Input): Identificador bancario del comercio (como un número de cuenta, identificador de comercio Redsys o cuenta de pasarela), divisa de cobro, importe total de la orden y número de referencia de la factura.
- Salida (Output): Imagen bidimensional renderizada en una matriz de píxeles, expuesta en papel impreso, pantalla LED secundaria o en el propio teléfono del dependiente.
- Puntos habituales de fallo: Si se utiliza un código estático, el importe no viene fijado, lo que obliga al cliente a teclear la cifra en su móvil con riesgo de error tipográfico. En códigos dinámicos generados por software, un fallo en la conexión a internet local puede impedir que la pantalla renderice la imagen a tiempo.
Escaneo y resolución de la pasarela: entrada, salida y puntos de fallo
Una vez expuesto el código frente al comprador, este utiliza la cámara nativa de su smartphone o una aplicación bancaria específica para interpretar los datos.
- Qué hace: La lente captura la geometría del gráfico, localiza los tres patrones de posición situados en las esquinas de la matriz y decodifica la cadena alfanumérica para abrir la pasarela de pagos correspondiente.
- Entrada (Input): Enfoque óptico de la cámara sobre los módulos oscuros y claros del gráfico impreso o digital.
- Salida (Output): Despliegue automático de la pantalla de pago en la aplicación bancaria o billetera digital del comprador con los datos precargados.
- Puntos habituales de fallo: Iluminación ambiental deficiente en el local, reflejos intensos sobre peanas de metacrilato desgastadas, suciedad en la lente del teléfono o códigos impresos con una resolución excesivamente baja que impiden el contraste necesario.
Autorización y liquidación bancaria: entrada, salida y puntos de fallo
Esta es la fase crítica donde el dinero cambia formalmente de titularidad en el sistema financiero.
- Qué hace: El cliente verifica el nombre del comercio y el importe en su pantalla, confirmando la operación mediante autenticación biométrica (huella dactilar o reconocimiento facial) o introducción de clave de seguridad conforme a los requisitos de autenticación reforzada de clientes (Strong Customer Authentication o SCA).
- Entrada (Input): Firma biométrica o clave criptográfica del comprador en el entorno seguro de su aplicación bancaria.
- Salida (Output): Emisión de un apunte contable en el sistema de compensación bancaria y generación de un webhook (notificación automática entre servidores) hacia la pasarela del comerciante.
- Puntos habituales de fallo: Saldo insuficiente en la cuenta del pagador, bloqueos temporales por límites de transferencias diarias en su entidad o demoras en la red de mensajería interbancaria durante picos de tráfico nacional.
Para clasificar las distintas modalidades que un negocio puede desplegar en su mostrador, la siguiente tabla detalla sus características operativas y técnicas.
| Tipo | Características técnicas y operativas | A quién le conviene |
|---|---|---|
| QR estático impreso | Contiene únicamente el identificador del comercio; el cliente debe introducir el importe a mano en su teléfono; no cambia en el tiempo | Microcomercios, puestos de artesanía, servicios técnicos a domicilio y cobro de propinas |
| QR dinámico en pantalla | Se genera de forma individual para cada ticket con el importe exacto precargado; caduca a los pocos minutos de emitirse | Restaurantes, supermercados, tiendas de moda y negocios con software de caja integrado |
| QR interoperable EMVCo | Cumple normas internacionales para ser leído indistintamente por múltiples bancos y billeteras financieras | Establecimientos con clientela variada que evitan colocar múltiples carteles en caja |
| QR presentado por el cliente | El comprador muestra un código en su app con su tarjeta tokenizada y el comercio lo escanea con un lector láser | Grandes cadenas minoristas, estaciones de servicio y aplicaciones de fidelización masiva |
Si deseas profundizar en la arquitectura y las ventajas de modificar el destino de un enlace impreso sin necesidad de volver a colocar cartelería física, puedes consultar nuestra guía sobre código QR dinámico.
Interoperabilidad EMVCo: cobrar con un único código multicanal
Uno de los problemas más frustrantes para los clientes es llegar a una caja y encontrar cinco pegatinas diferentes: una para Bizum, otra para una billetera específica, otra para transferencias directas y otra para pagos con tarjeta. Este desorden visual ralentiza la atención y genera dudas sobre qué aplicación utilizar.
La solución internacional a este caos es el estándar desarrollado por el consorcio EMVCo (entidad formada por las principales redes de pago internacionales). De acuerdo con la especificación técnica EMV QR Code Specification for Payment Systems: Merchant-Presented Mode de EMVCo, la estructura de datos codifica la identidad del comercio, la divisa y los canales de procesamiento mediante etiquetas normalizadas bajo el esquema TLV (Tag-Length-Value, o Etiqueta-Longitud-Valor).
En esta arquitectura, el código no contiene una simple dirección web, sino un bloque estandarizado que cualquier aplicación financiera homologada puede interpretar. Por ejemplo:
- La etiqueta 00 define la versión del formato de datos (normalmente valor "01").
- La etiqueta 01 determina si el código es estático (valor "11") o dinámico (valor "12").
- Las etiquetas de la 26 a la 51 identifican los métodos de cuenta del comercio (Merchant Account Information), permitiendo incluir múltiples redes en un solo código.
- La etiqueta 53 codifica la divisa (código 978 para euros, según norma ISO 4217).
- La etiqueta 54 almacena el importe exacto si la orden es dinámica.
- La etiqueta 63 contiene una suma de verificación CRC16 que detecta lecturas corruptas.
Gracias a esta estandarización, esquemas nacionales como PIX en Brasil o Transferencias 3.0 en Argentina, que se apoyan en formatos derivados de este estándar, permiten que un comercio coloque un único código frente al cliente y reciba fondos de las entidades adheridas al sistema.
Comparativa de comisiones reales: QR vs datáfono vs transferencia
El coste financiero es el criterio fundamental para decidir qué tecnología de cobro implementar. Muchos proveedores anuncian soluciones sin coste de alta pero aplican comisiones porcentuales elevadas o retienen los fondos durante días.
La siguiente tabla recoge las tarifas publicadas por cada proveedor en sus páginas oficiales de precios, consultadas en octubre de 2026 (Stripe España, PayPal España y Banco de México para CoDi). Donde el proveedor no publica una tarifa única, indicamos cómo obtener la cifra que te corresponde.
| Pasarela / Método | Comisión publicada | Hardware dedicado | Fuente / cómo obtener la cifra |
|---|---|---|---|
| PayPal, cobro con código QR (España), ticket de 10,01 € o más | 0,90 % + 0,10 € por cobro | No requiere terminal | Página oficial «Tarifas de PayPal para empresas» (España) |
| PayPal, cobro con código QR (España), ticket de hasta 10,00 € | 1,40 % + 0,05 € por cobro | No requiere terminal | Misma página oficial de tarifas de PayPal España |
| PayPal, cobro con código QR en pesos mexicanos | Fija de 2,00 MXN (más de 10,01 €) o 0,55 MXN (hasta 10 €), más el porcentaje anterior | No requiere terminal | Tabla de tarifas fijas por divisa de la misma página de PayPal |
| Stripe, tarjetas estándar del Espacio Económico Europeo | 1,5 % + 0,25 € por cobro | No requiere terminal | Página oficial «Tarifas» de Stripe España |
| CoDi (Cobro Digital) de Banco de México | Sin coste para comercio ni cliente | No requiere terminal | Página «Información sobre CoDi» de Banco de México |
| Bizum para comercios (España) | La fija cada banco; Bizum no publica una tarifa única | No requiere terminal | Condiciones del contrato de Bizum comercio de tu banco |
| Mercado Pago con QR en mostrador (México) | Varía según el plazo elegido para disponer del dinero | Peana QR o terminal Point opcional | Sección «Comisiones y MSI» de tu cuenta de Mercado Pago |
| Datáfono bancario tradicional | Según contrato: porcentaje, mínimo por operación y alquiler mensual | Alquiler o compra del terminal | Contrato de TPV de tu banco (pide la tarifa por escrito) |
Con estas cifras, un cobro con QR de PayPal de 25 € cuesta 0,90 % × 25 + 0,10 = 0,33 €, mientras que un café de 4,20 € pagado por el mismo canal cuesta 1,40 % × 4,20 + 0,05 = 0,11 €, es decir, un 2,6 % del ticket. Por tarjeta a través de Stripe, esos mismos 4,20 € costarían 1,5 % × 4,20 + 0,25 = 0,31 €, más del 7 % del importe. La comisión fija pesa mucho en tickets pequeños; por eso, para cafeterías y kioscos, los esquemas interbancarios (CoDi sin coste en México, Bizum según tu banco en España) suelen salir más baratos que una pasarela de tarjetas.
El problema del comprobante falso y cómo blindar la verificación en caja
El riesgo de seguridad más extendido al cobrar mediante códigos estáticos no es que un atacante informático hackee la cuenta bancaria, sino la estafa del comprobante falso (fake receipt). Durante las horas punta, clientes malintencionados aprovechan las prisas del dependiente para mostrar una captura de pantalla en su teléfono que simula una transferencia completada con éxito. Existen aplicaciones fraudulentas que imitan con exactitud los colores corporativos, logotipos, importes e incluso las animaciones de confirmación de los principales bancos.
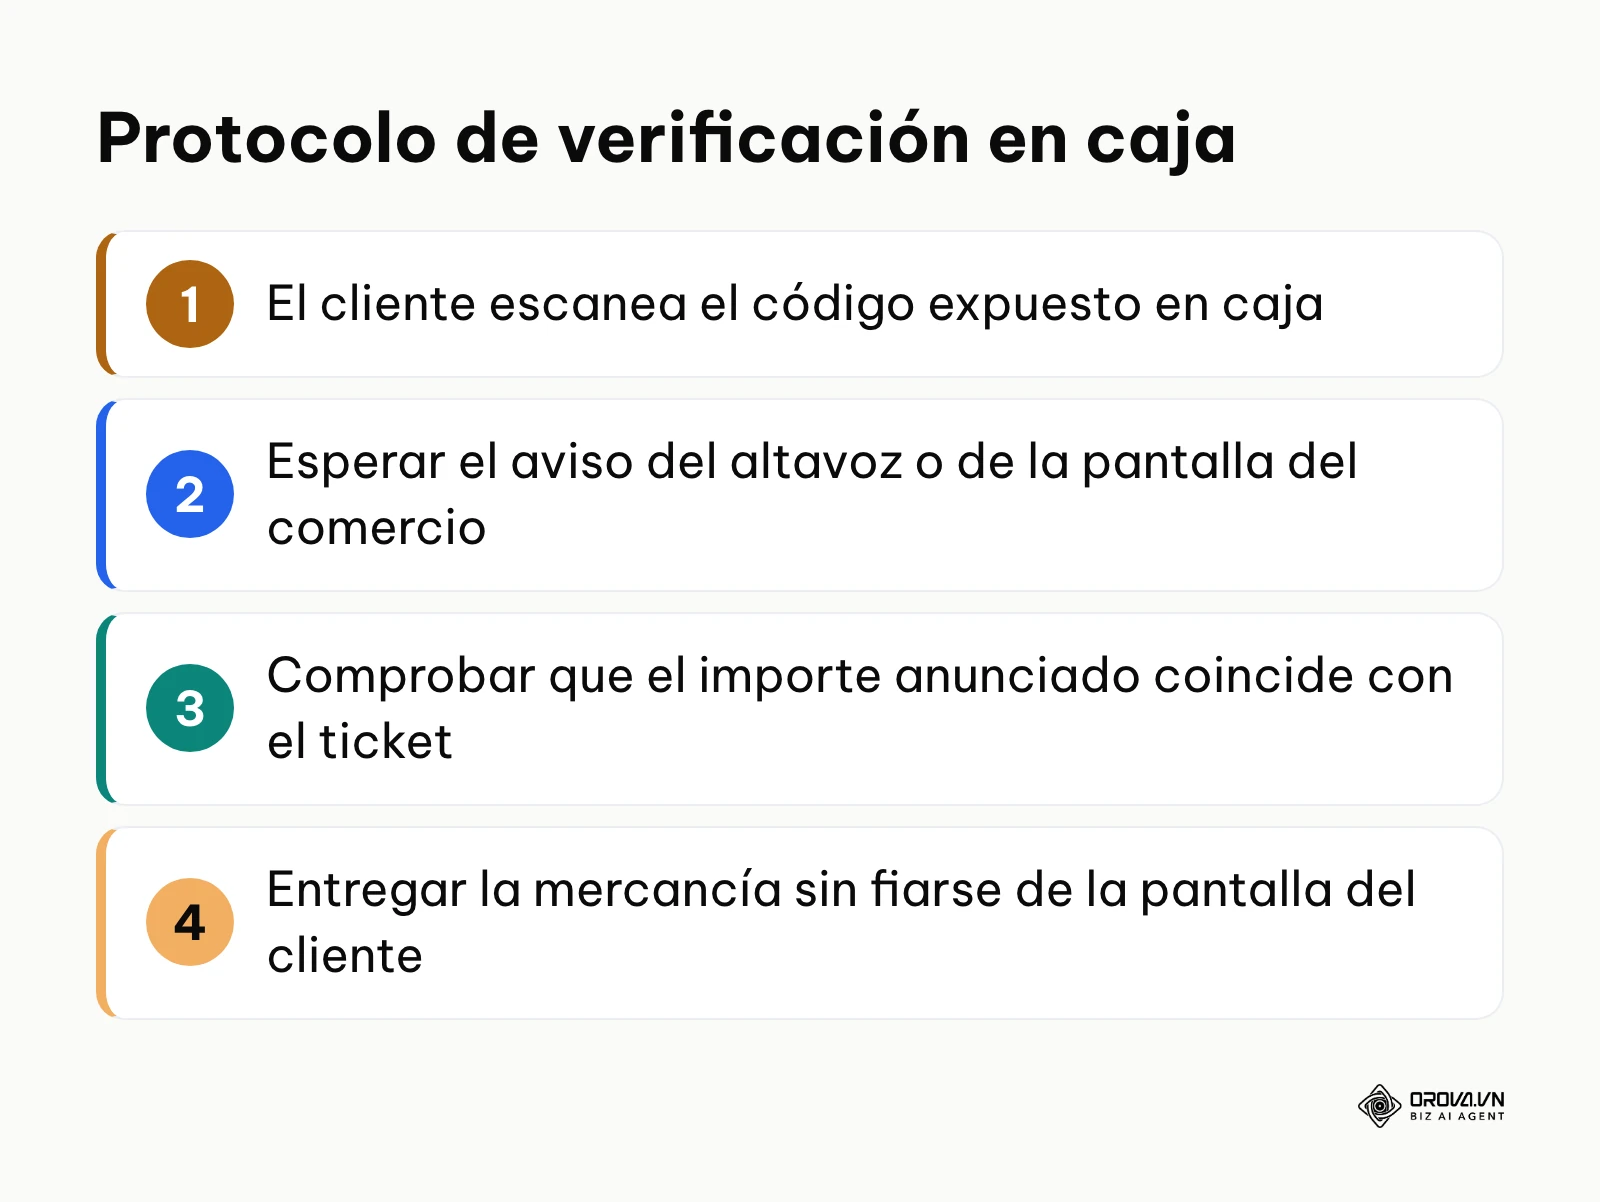
Si el dependiente no tiene acceso a la cuenta bancaria de la empresa para comprobar el saldo en su propio dispositivo, da por buena la imagen mostrada por el cliente y le entrega la mercancía, descubriendo horas más tarde que el dinero nunca llegó. El siguiente esquema resume el protocolo de validación para el personal de caja.
Para neutralizar este fraude sin ralentizar la atención al cliente, los negocios deben aplicar una de las siguientes soluciones de confirmación independiente:
| Solución | Cómo confirma el cobro | Qué hace el dependiente |
|---|---|---|
| Altavoz inteligente de cobro (Smart Soundbox) | Dispositivo compacto conectado por wifi o tarjeta SIM junto a la caja; cada abono legítimo que recibe la pasarela se anuncia en voz alta con su importe (por ejemplo: "Pago recibido: doce euros con cincuenta céntimos") | Escucha la confirmación sin apartar la mirada de su puesto de trabajo |
| Pantalla secundaria para el personal | Monitor o tableta conectado al software de punto de venta que recibe una señal directa vía webhook en cuanto el banco procesa la transferencia | No despacha el pedido hasta que la pantalla cambia a verde con el número de ticket correspondiente |
| Regla de oro operativa | Solo es válida la confirmación que llega por un canal controlado exclusivamente por el comercio | Jamás acepta la pantalla del teléfono del cliente como prueba de pago |
Ejemplo ilustrativo: En una hamburguesería de servicio rápido con cuatro empleados de cocina y dos cajeros en fin de semana, el personal enfrentaba momentos de gran tensión cuando grupos de clientes mostraban capturas de pantalla de transferencias en sus teléfonos mientras la fila aumentaba. El encargado del local instaló un altavoz inteligente de confirmación de cobro en la zona de entrega, conectó el dispositivo a la pasarela mediante webhooks y capacitó al equipo para no despachar bandejas sin escuchar el mensaje de voz. El primer fin de semana, la red wifi del local sufrió una caída temporal que impedía la recepción de las alertas sonoras, lo que obligó a activar de inmediato una conexión móvil de respaldo exclusiva para el dispositivo de audio. A partir de esa modificación, los cajeros atendieron las comandas con la vista puesta únicamente en la entrega de productos, ningún cliente intentó mostrar pantallas ajenas para retirar comida y la dirección confirmó que todos los pedidos entregados quedaron respaldados por abonos reales en la cuenta del negocio.
Reembolsos, disputas y obligaciones de facturación electrónica
Gestionar una devolución tras un cobro por código gráfico depende enteramente del tipo de código utilizado durante la venta original.
- En códigos dinámicos vinculados a pasarelas: La transacción cuenta con un identificador unívoco de operación (transaction ID). Si el cliente devuelve el producto, el dependiente puede pulsar el botón de reembolso en su software de caja o panel de control. El dinero retorna al mismo medio de pago del comprador en un plazo que depende de cada entidad. Conviene revisar las condiciones de tu pasarela, porque muchas no devuelven la comisión de procesamiento cobrada en la transacción inicial.
- En códigos estáticos basados en transferencias: El código no almacena el rastro de la orden. Para devolver el dinero, el comercio debe emitir una transferencia manual inversa hacia el número de teléfono o cuenta bancaria del cliente, o pedirle que muestre su propio código de cobro personal para escanearlo desde la cuenta del negocio.
En el plano tributario, los ingresos recibidos a través de códigos QR están sujetos exactamente a las mismas obligaciones fiscales que los cobros con tarjeta o transferencia bancaria tradicional. La legislación contra el fraude fiscal en España y diversos países de Latinoamérica exige que los sistemas informáticos de facturación garanticen la inalterabilidad y trazabilidad de los registros.
El cobro por código gráfico debe emitir de forma sincronizada una factura simplificada o ticket fiscal. En normativas como los reglamentos de facturación electrónica y sistemas de remisión digital de tickets a la agencia tributaria, la pasarela de pagos no retiene impuestos de forma automática salvo en supuestos legales específicos de retención profesional, pero el comercio está legalmente obligado a registrar cada transacción digital en su contabilidad oficial.
Matriz de decisión: qué tipo de qr de pago necesita tu modelo comercial
Para seleccionar la arquitectura adecuada sin incurrir en costes innecesarios de desarrollo de software ni complicaciones técnicas, analiza la siguiente matriz estructurada según el tipo de actividad. El siguiente esquema resume el criterio de selección según las necesidades del establecimiento.
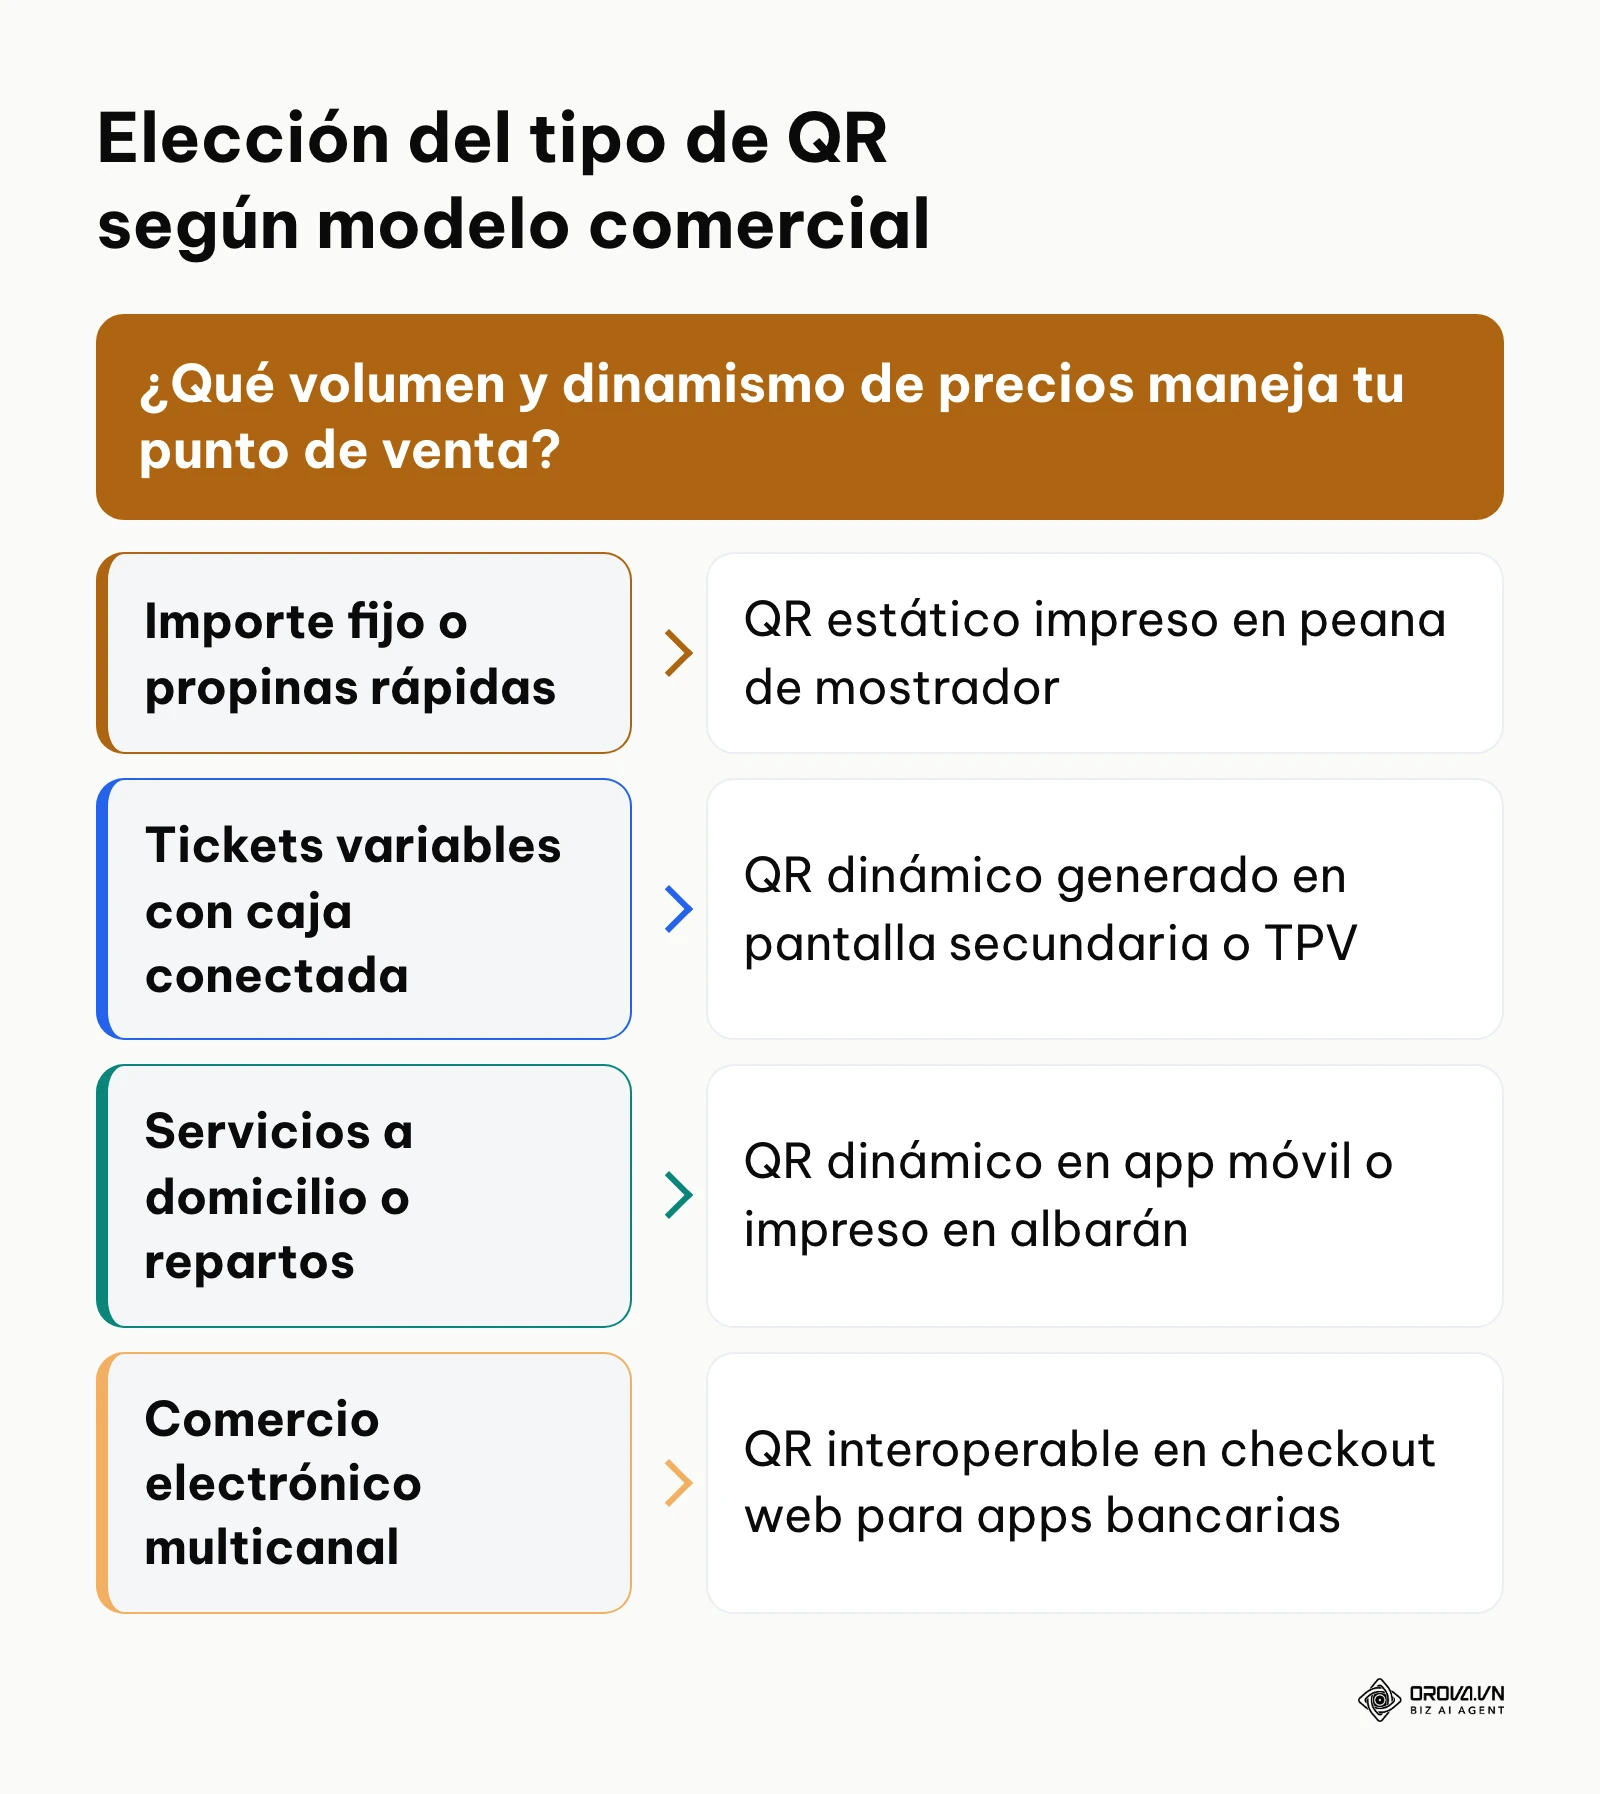
| Modelo de negocio | Modalidad recomendada | Plataforma o canal idóneo | Factor crítico de éxito |
|---|---|---|---|
| Cafetería / Comida rápida | QR dinámico en pantalla secundaria o datáfono inteligente | Pasarela integrada con software de TPV local | Confirmación acústica o visual para despachar en segundos |
| Tienda de conveniencia / Kiosco | QR estático con confirmación por altavoz inteligente | Bizum Negocios o billetera digital local | Peana protegida contra adhesivos fraudulentos superpuestos |
| Servicios técnicos a domicilio | QR dinámico generado en app móvil del técnico | Pasarela móvil vinculada a cuenta profesional | Generación de factura electrónica inmediata tras el pago |
| Restaurantes con servicio en mesa | QR dinámico impreso al pie de la cuenta del cliente | Plataforma web de cobro en mesa con propina | Cierre automático de comanda en el software de gestión |
| Comercio electrónico y redes | QR interoperable en checkout web | Pasarela multicanal con soporte EMVCo | Redirección instantánea sin necesidad de teclear tarjetas |
Modelo de cálculo para proyectar ingresos netos tras comisiones
Para dimensionar el impacto real en la cuenta de resultados al sustituir datáfonos tradicionales por soluciones basadas en códigos gráficos, conviene aplicar una fórmula clara de ingresos netos.
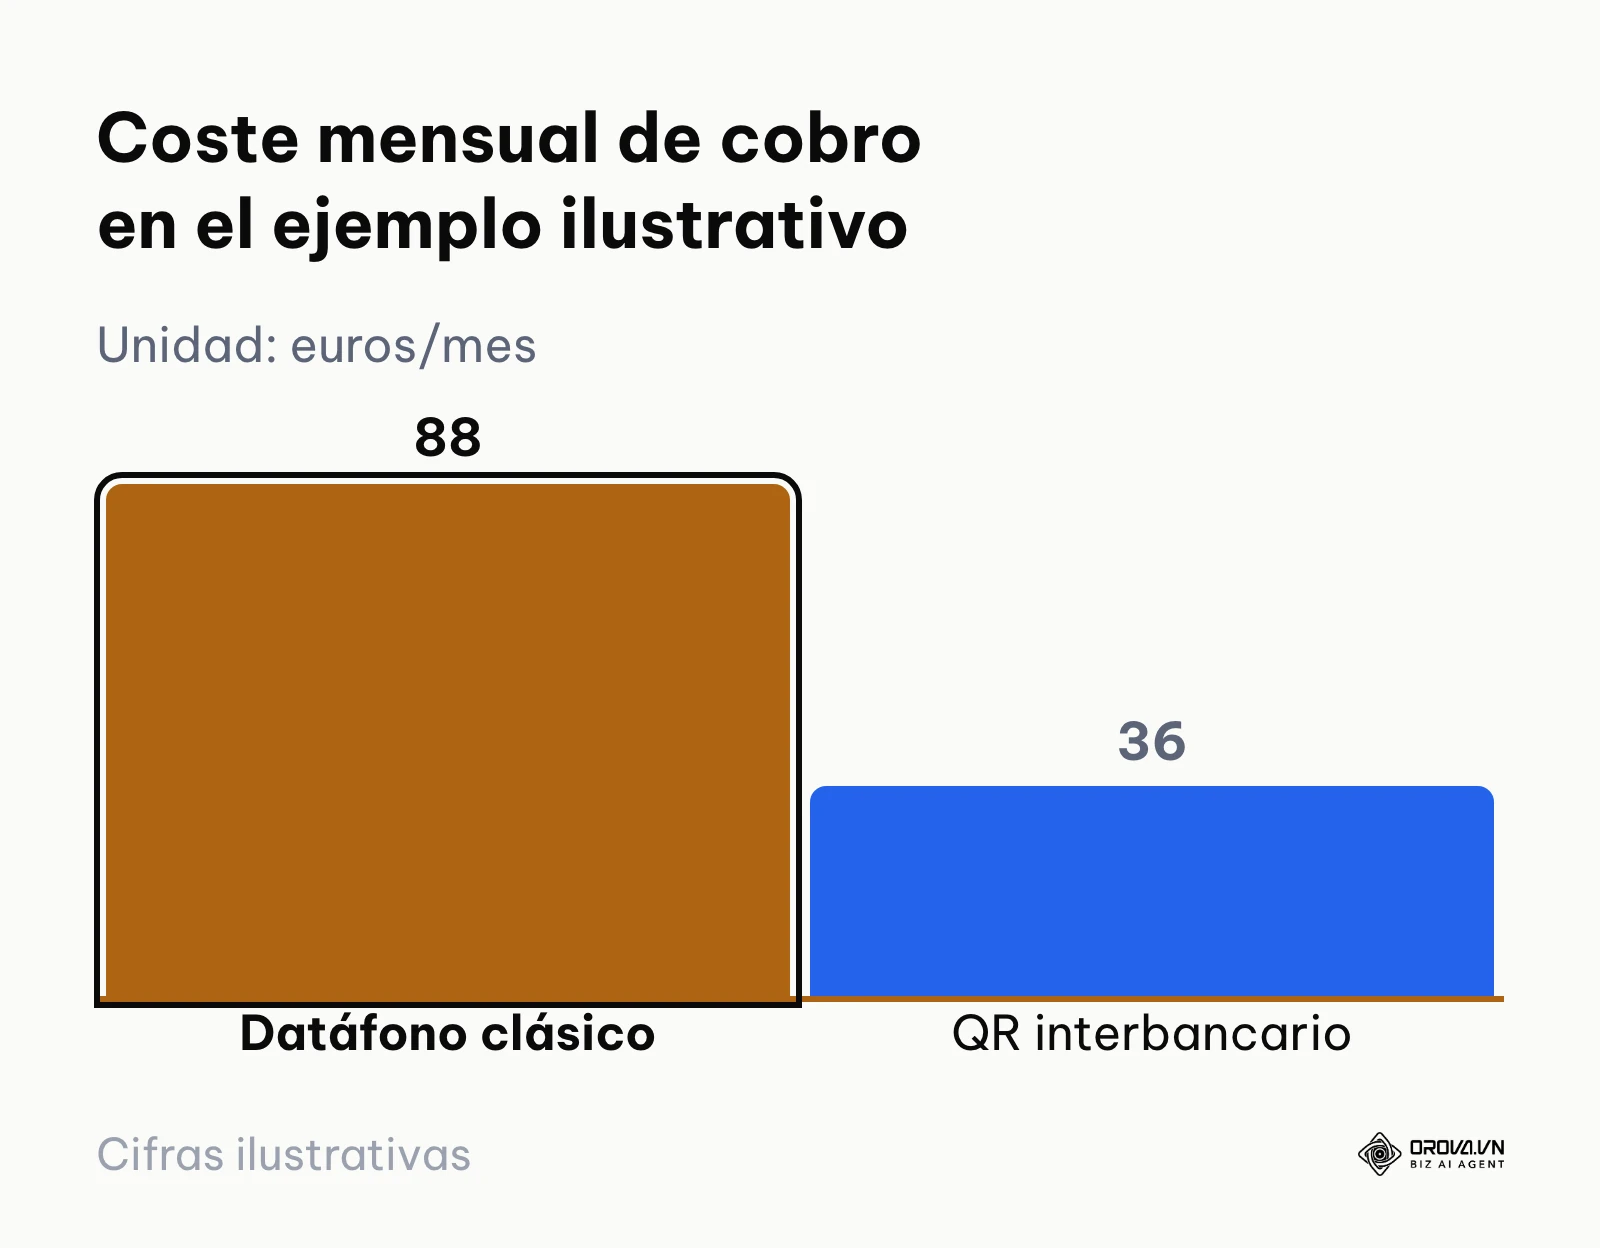
Ejemplo ilustrativo: consideremos un pequeño comercio con los siguientes parámetros operativos (cifras supuestas, no tarifas reales de ningún proveedor):
- Volumen de facturación mensual: 8.000 euros.
- Ticket medio de compra: 10 euros (800 transacciones mensuales).
- Opción A (Datáfono clásico): Alquiler fijo de 20 euros al mes + 0,55% de comisión porcentual + 0,03 euros fijos por transacción.
- Opción B (QR de pago interbancario directo): 0 euros de alquiler fijo + 0,45% de comisión porcentual + 0,00 euros fijos por transacción.
Cálculo de costes para la Opción A:
- Coste fijo de terminal: 20 euros.
- Comisión porcentual: 8.000 × 0,0055 = 44 euros.
- Comisión fija por operaciones: 800 × 0,03 = 24 euros.
- Coste total mensual: 20 + 44 + 24 = 88 euros mensuales.
Cálculo de costes para la Opción B:
- Coste fijo de terminal: 0 euros.
- Comisión porcentual: 8.000 × 0,0045 = 36 euros.
- Comisión fija por operaciones: 0 euros.
- Coste total mensual: 36 euros mensuales.
En este ejemplo, el comercio retiene 52 euros adicionales al mes en su cuenta simplemente optimizando el canal de cobro, una cifra que acumulada anualmente compensa con creces cualquier esfuerzo de implementación. Si tu empresa gestiona un volumen transaccional elevado y deseas monitorizar estos márgenes mediante cuadros de mando analíticos avanzados, puedes apoyarte en herramientas como Power BI para visualización de datos para controlar la rentabilidad neta por punto de venta.
Regístrate en Orova Link & QR sin tarjeta de crédito y crea tus primeros códigos QR dinámicos, que puedes redirigir después de imprimirlos, gratis hasta el 7 de julio de 2027. El cobro lo sigue procesando tu banco o pasarela de pago; tú controlas el código y sus estadísticas.
Qué necesitas para empezar o adaptarte al cobro con qr de pago
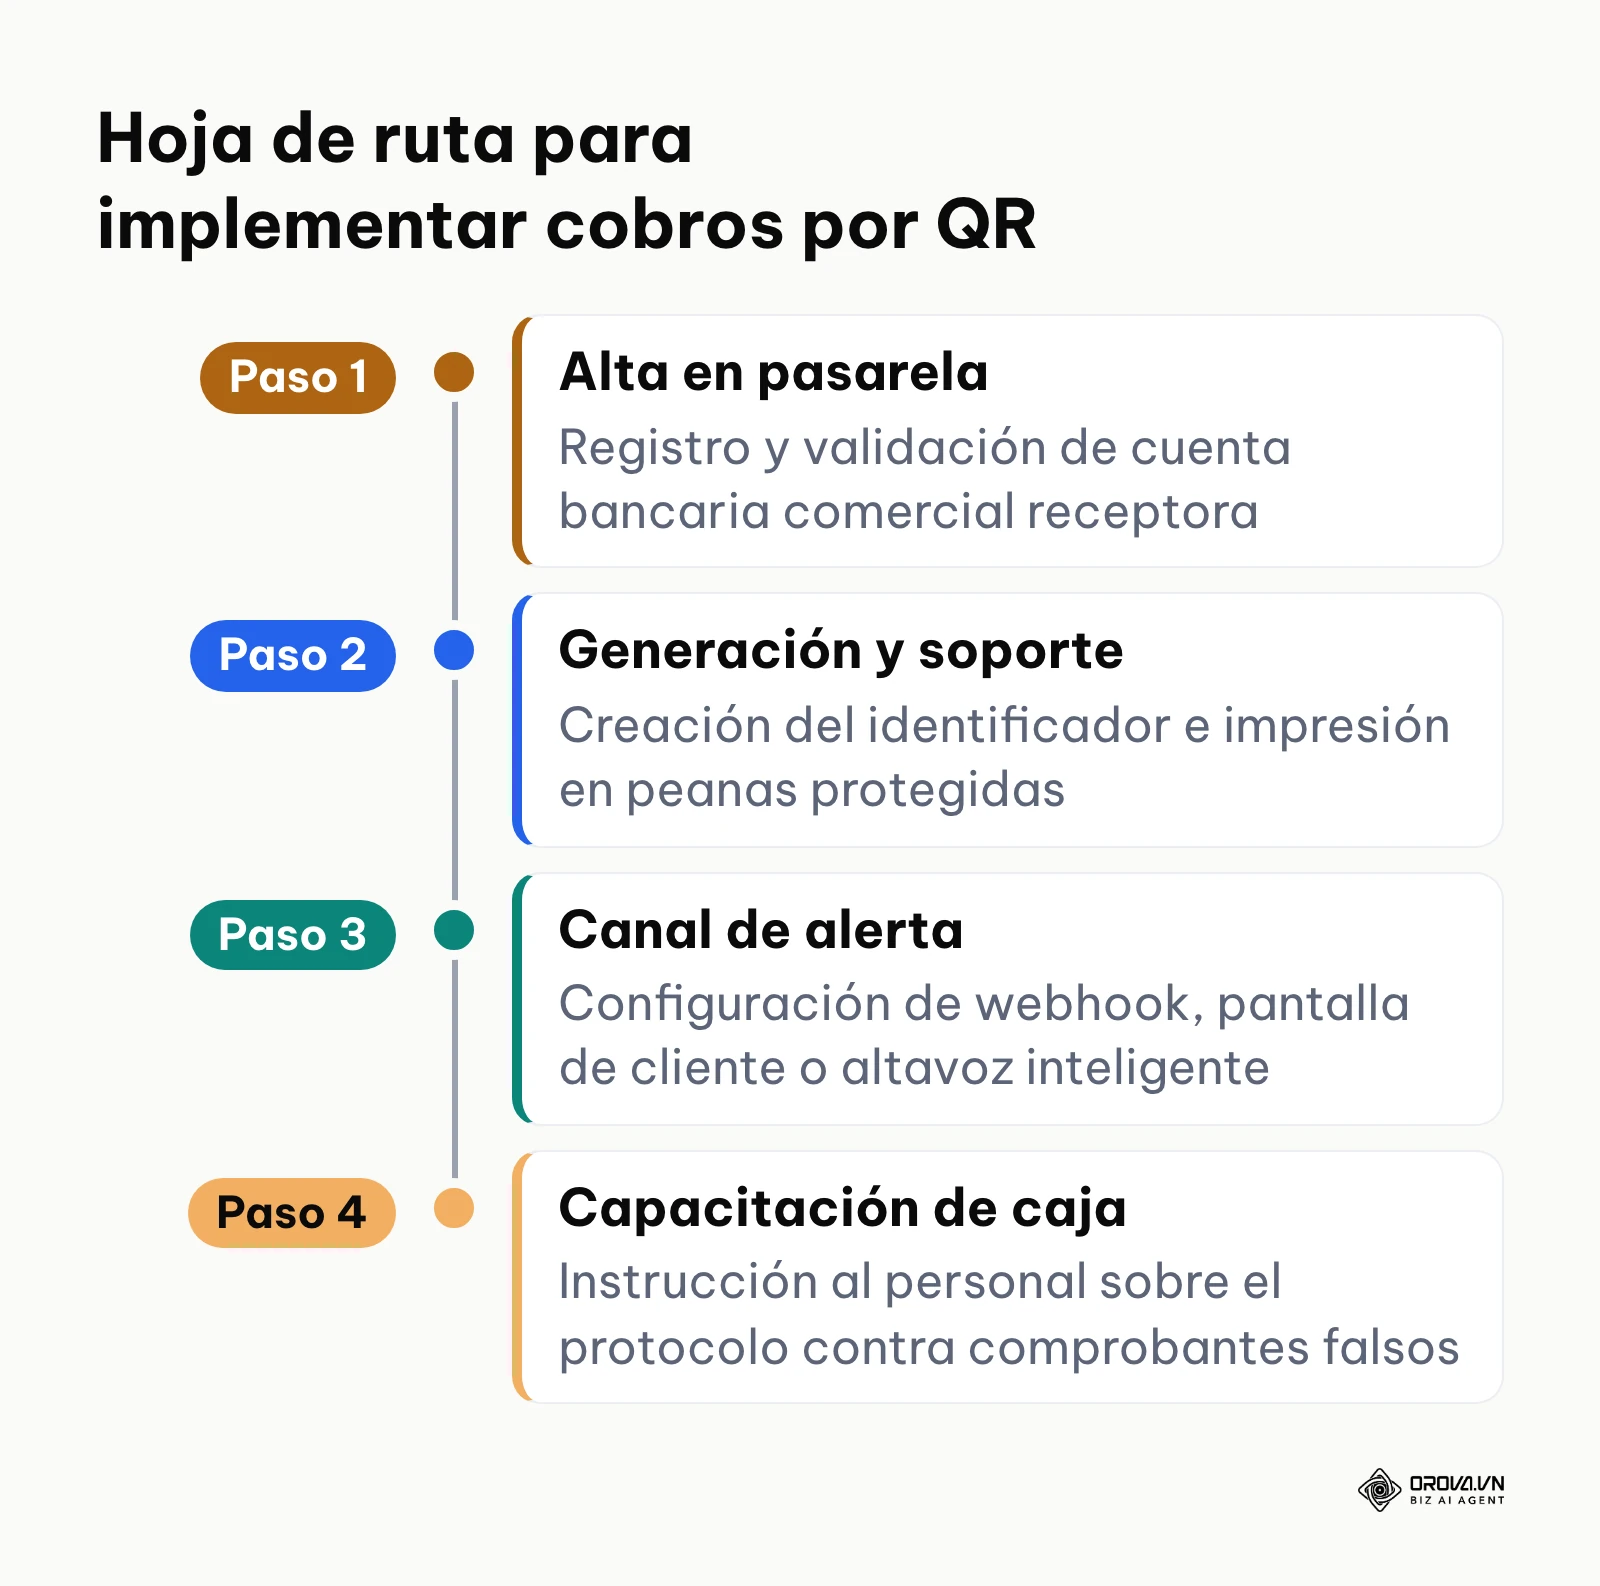
La puesta en marcha de un sistema de cobro mediante código bidimensional no requiere conocimientos de programación avanzada, pero sí exige orden para evitar agujeros de seguridad en caja. El siguiente esquema resume las fases cronológicas para desplegar el sistema con éxito.
Pequeño comercio y hostelería: despliegue ágil en el mostrador
Los propietarios de tiendas de barrio, panaderías y cafeterías necesitan una solución robusta que no complique la atención diaria.
- Habilitar el canal comercial en tu entidad bancaria (esta misma semana): Solicita a tu banco el alta en el servicio de cobros comerciales instantáneos (como Bizum Negocios o el servicio TPV virtual de tu entidad). Te proporcionarán un identificador de comercio y credenciales de acceso.
- Generar un identificador de alta resolución: Descarga el código correspondiente desde el panel de tu banco o genera una versión vectorial con tu logotipo comercial centrado.
- Instalar un soporte físico seguro en el mostrador: Imprime el código sobre una superficie rígida y colócalo dentro de un marco acrílico o peana de metacrilato atornillada o fijada con adhesivo de alta resistencia. Evita dejar cartulinas sueltas sobre la barra.
- Definir el canal de alerta: Coloca una tableta con la aplicación bancaria abierta en modo consulta o activa un altavoz inteligente para que los empleados escuchen la confirmación antes de despedir al cliente.
Responsables de operaciones: integración con sistemas de gestión y caja
En empresas medianas con múltiples líneas de cobro y sistemas de gestión empresarial (ERP), la prioridad es la automatización contable y la sincronización con el inventario.
- Evaluar la compatibilidad del software de TPV actual: Revisa si tu software de punto de venta dispone de módulos para generar códigos dinámicos en la pantalla de cara al cliente o al pie del resguardo de caja.
- Configurar webhooks en la pasarela de pagos: Conecta la API de tu pasarela bancaria con el servidor de ventas para que cada confirmación cierre automáticamente el ticket fiscal en el sistema contable.
- Desplegar pantallas secundarias para clientes: Instala monitores orientados al mostrador exterior que proyecten el código dinámico con el importe exacto de cada comanda recién calculada.
- Establecer protocolos de reconciliación diaria: Automatiza el cruce de datos entre el informe de transferencias liquidadas de la pasarela y los asientos de cierre de caja para detectar cualquier discrepancia contable antes de veinticuatro horas.
Profesionales independientes y servicios: cobro en movilidad sin ataduras
Para fontaneros, electricistas, entrenadores personales o consultores, el cobro inmediato tras prestar el servicio evita la morosidad y las facturas pendientes de cobro. Quienes promocionan sus servicios en redes sociales pueden reunir en un único link in bio su catálogo, sus datos de contacto y el enlace de pago que ya les proporciona su banco o pasarela.
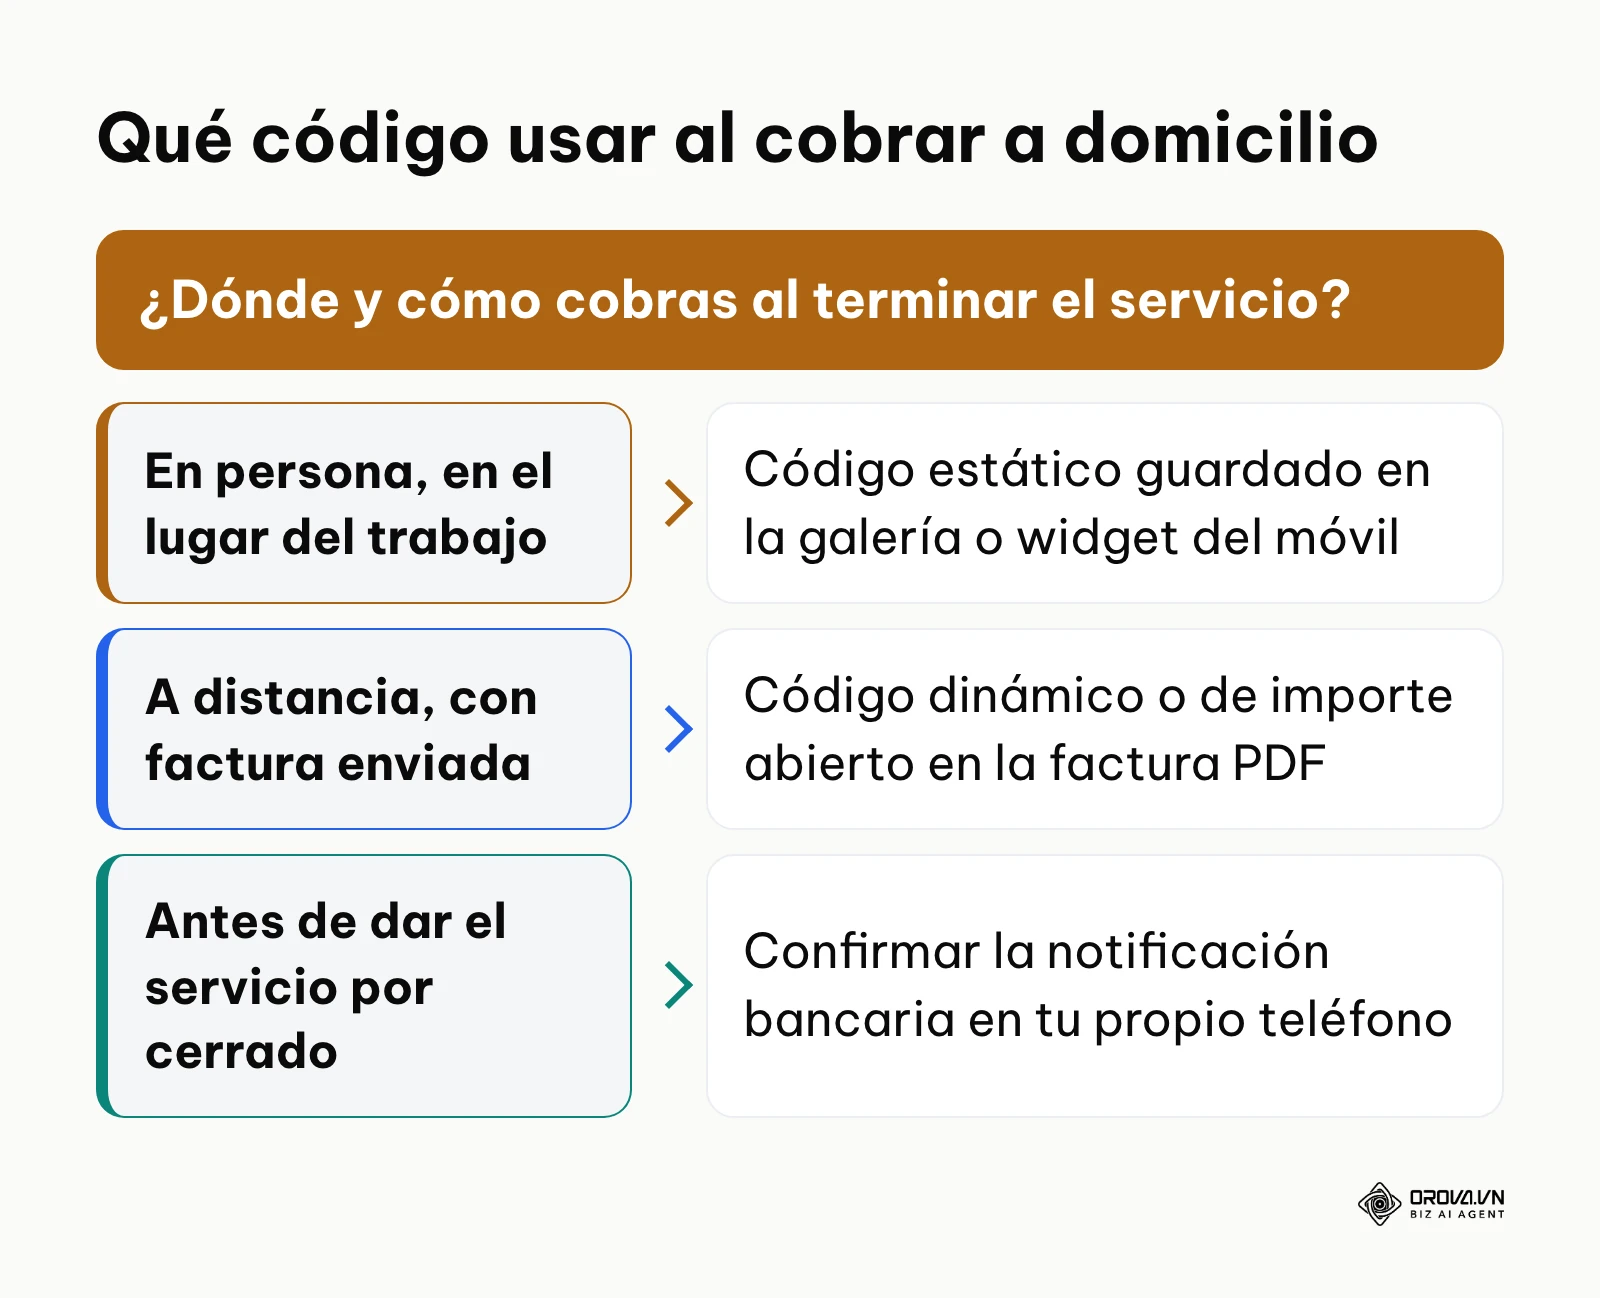
- Configurar la aplicación de cobro en tu smartphone: Activa la funcionalidad de cobro profesional en tu billetera digital o aplicación bancaria de confianza.
- Guardar el código estático en la galería o widget del teléfono: Mantén una imagen de alta resolución accesible en la pantalla de inicio de tu dispositivo móvil para mostrarla al cliente sin necesidad de buscarla entre tus documentos.
- Incorporar el código en tus presupuestos y albaranes digitales: Añade un código dinámico o de importe abierto en la esquina superior de las facturas en formato PDF que envías por correo electrónico o aplicaciones de mensajería.
- Verificar la acreditación del saldo antes de abandonar el lugar de trabajo: Confirma la notificación bancaria en tu propio terminal telefónico antes de dar por cerrado el servicio prestado.
Ejemplo ilustrativo: En un taller mecánico independiente gestionado por un maestro de taller y un recepcionista, las entregas de vehículos al final de la tarde solían demorarse porque los clientes no disponían de efectivo suficiente y el datáfono tradicional fallaba con frecuencia de cobertura dentro del recinto. El recepcionista activó un identificador de cobro dinámico en el ordenador de recepción, generó códigos específicos para cada presupuesto aprobado e imprimió el distintivo directamente en el resguardo de entrega del coche. Durante la primera semana, varios usuarios de edad avanzada desconocían cómo enfocar el código con la cámara de sus dispositivos móviles, ante lo cual el recepcionista diseñó una tarjeta plastificada con tres sencillas instrucciones visuales que colocó junto a la ventanilla. Tras aplicar este apoyo visual, los clientes completaron sus pagos desde su propia aplicación bancaria mientras revisaban la factura, el recepcionista verificó las liquidaciones en pantalla antes de entregar las llaves y el taller eliminó los viajes al banco para ingresar dinero metálico al terminar la jornada.
Checklist de seguridad en caja: protocolo anti-quishing y verificación en 3 pasos
El quishing (suplantación de identidad mediante códigos QR maliciosos) es una técnica fraudulenta en la que personas ajenas colocan una pegatina con su propio código encima del cartel oficial del establecimiento, desviando los fondos de los clientes a cuentas bancarias desconocidas.
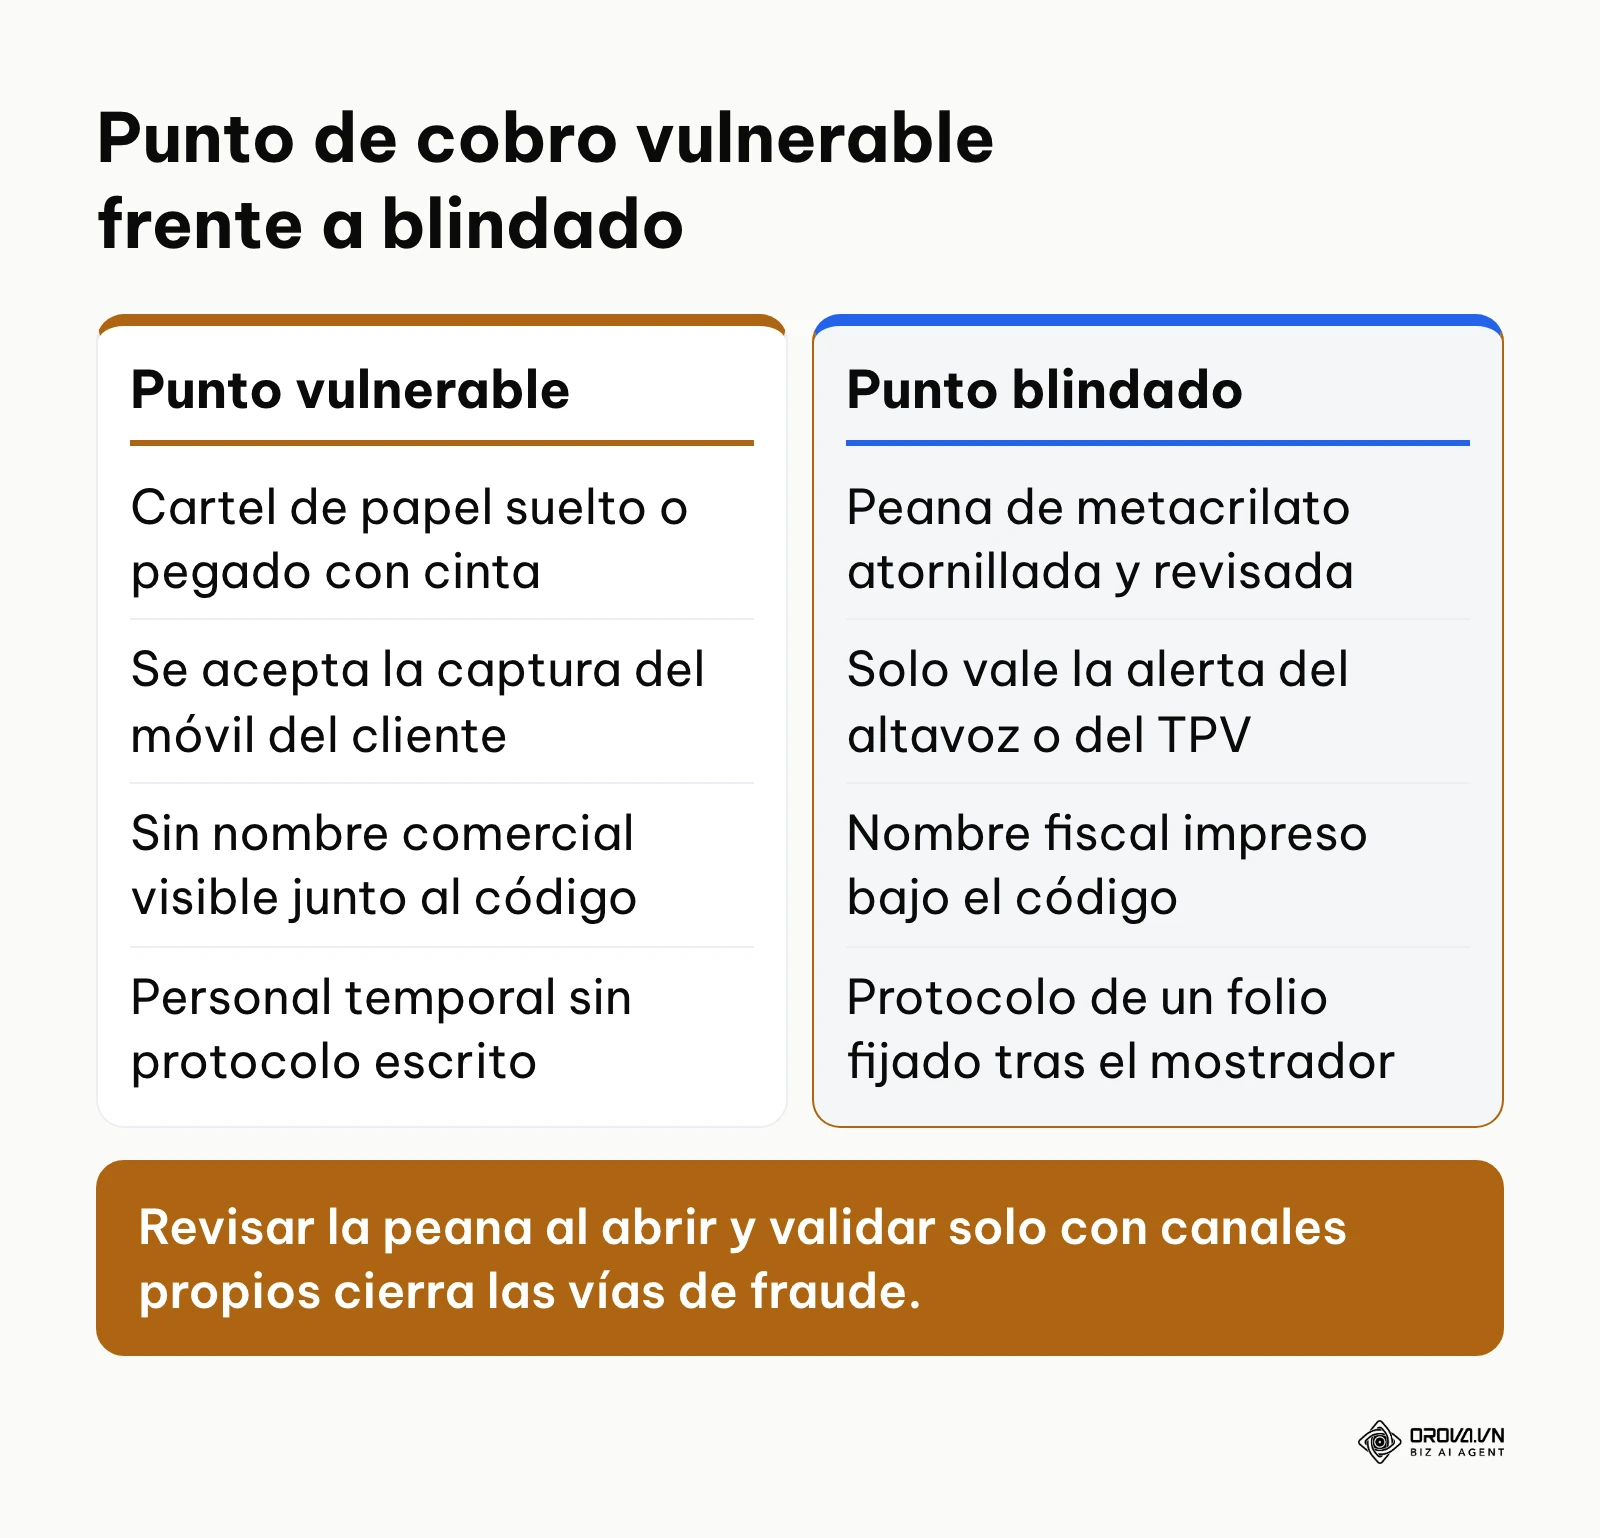
Para mantener blindada la zona de cobro, aplica el siguiente protocolo de control diario:
- Inspección física al abrir el turno: El dependiente pasa el dedo sobre la peana o cartel para verificar que no existen adhesivos pegados encima de la superficie original.
- Prueba de lectura semanal: Escanear el código del mostrador con el teléfono del encargado para confirmar que el destinatario comercial mostrado en pantalla sigue siendo el nombre fiscal del negocio.
- Uso de soportes de metacrilato sellados: Proteger el papel impreso dentro de cajas acrílicas transparentes selladas con tornillos de seguridad.
- Fijación visible en altura: Ubicar el expositor de cobro en una zona elevada del mostrador directamente vigilada por el cajero y cubierta por las cámaras de seguridad.
- Aviso explícito del nombre comercial: Indicar en texto legible bajo el código la frase: "Comprueba en tu móvil que el beneficiario es [Nombre de tu negocio]".
- Cartelería no sustituible: Evitar carteles de papel común pegados con cinta adhesiva transparente, ya que son vulnerables a manipulaciones rápidas en un descuido.
- Paso 1 de verificación en caja: Solicitar al cliente que inicie el escaneo de la orden expuesta.
- Paso 2 de verificación en caja: Esperar el aviso sonoro del altavoz inteligente o la confirmación digital en la pantalla del TPV del comercio.
- Paso 3 de verificación en caja: Contrastar que la cifra anunciada por el sistema interno coincide con el total del ticket antes de autorizar la salida de la mercancía.
- Aislamiento de incidencias: En caso de discrepancia, pedir amablemente al cliente que espere un minuto mientras el dependiente actualiza la pantalla del sistema de cobro interno.
| Error común en el cobro | Consecuencia directa | Cómo evitarlo |
|---|---|---|
| Usar un código estático sin importe en horas punta | Colas lentas por clientes que teclean la cantidad con lentitud y cometen fallos | Pasar a un código dinámico en pantalla secundaria con importe precargado |
| Dejar el cartel en papel suelto sobre el mostrador | Riesgo de que alguien pegue un código fraudulento encima sin que nadie lo note | Emplear peanas de metacrilato atornilladas y revisar la superficie cada mañana |
| Confiar en la captura de pantalla del móvil del cliente | Estafas reiteradas mediante aplicaciones falsas que simulan transferencias | Validar exclusivamente mediante alertas del software de caja o altavoz sonoro |
| No capacitar al personal temporal sobre el fraude | Aceptación de comprobantes manipulados durante cambios de turno o fines de semana | Redactar un protocolo de verificación de un folio y fijarlo detrás del mostrador |
| Omitir el nombre comercial visible junto al código | El cliente desconfía y no sabe si está transfiriendo dinero a la cuenta correcta | Imprimir con claridad el nombre fiscal y logotipo oficial justo debajo de la matriz |
Tendencias del qr de pago en los próximos años: mi perspectiva
En mi opinión, el ecosistema de los cobros mediante códigos bidimensionales se encuentra en un punto de inflexión donde dejará de ser una alternativa secundaria para consolidarse como la interfaz de pago dominante en el comercio minorista presencial.
Hoy percibo una adopción amplia de las transferencias instantáneas móviles, pero todavía fragmentada por fronteras nacionales y ecosistemas bancarios cerrados. Considero que en los próximos dos a tres años veremos la consolidación definitiva de la interoperabilidad transfronteriza, donde un turista europeo podrá pagar con su aplicación nacional en cualquier comercio de otro país escaneando un código único homologado bajo el estándar del futuro euro digital. Los comerciantes deberían preparar desde hoy sus sistemas de caja para aceptar pasarelas que procesen pagos instantáneos paneuropeos sin intermediación de redes de tarjeta privadas, si bien retrasos regulatorios en los bancos centrales podrían posponer este calendario.
Por otro lado, me inclino a pensar que la inteligencia artificial asumirá un papel determinante en la conciliación y gestión de estos cobros en los puntos de venta. Hoy observamos comercios que pierden horas cruzando extractos bancarios con tickets de compra; es probable que, con el tiempo, los agentes inteligentes integrados en los sistemas de gestión concilien cada lectura de código de forma autónoma, y detecten anomalías en los importes. Para no quedarse atrás, los responsables de operaciones deben migrar sus registros contables hacia pasarelas con conexiones directas por API. No obstante, una mayor rigidez en las leyes de privacidad financiera podría ralentizar la velocidad de integración de estos modelos automatizados.
Finalmente, estimo que las peanas estáticas de metacrilato desaparecerán progresivamente de los comercios con tráfico medio y alto, siendo sustituidas por pequeños terminales autónomos de confirmación acústica y biométrica con conexión móvil independiente. El coste de estos dispositivos sonoros está cayendo con rapidez, y su capacidad para neutralizar las estafas de comprobantes falsos acelerará su adopción masiva en hostelería y tiendas de barrio. Recomiendo a los dueños de negocios probar desde ahora la confirmación sonora de transferencias antes de renovar contratos de alquiler de datáfonos tradicionales. Sin embargo, si los fabricantes de hardware no logran mantener precios asequibles en los suministros de conectividad, los carteles estáticos convencionales conservarán su vigencia en microcomercios durante más tiempo del previsto.
Preguntas frecuentes sobre qr de pago
¿Sigue siendo necesario el qr de pago con el auge de la inteligencia artificial?
La inteligencia artificial procesa datos y automatiza decisiones comerciales, pero el intercambio de fondos requiere un canal físico de comunicación seguro entre el cliente y el comercio. El código gráfico actúa como el puente óptico que conecta el entorno del usuario con las pasarelas automatizadas, por lo que su presencia no solo sigue siendo indispensable, sino que se potencia como el punto de activación para cobros gestionados por modelos analíticos.
¿Cómo evitar el fraude del comprobante falso si los empleados no acceden a la cuenta bancaria?
La solución más eficaz es instalar un altavoz inteligente de confirmación de cobro o una pantalla secundaria conectada a la pasarela mediante webhooks. De este modo, el sistema emite una señal sonora o visual automática en el mostrador en cuanto el dinero ingresa efectivamente en la cuenta, permitiendo que el dependiente entregue el pedido con total seguridad sin necesidad de consultar saldos bancarios confidenciales.
¿Se devuelven las comisiones cobradas por la pasarela si un cliente solicita un reembolso?
En muchas pasarelas de pago digitales, las comisiones por operación no se reembolsan al comercio cuando se procesa una devolución, ya que el servicio técnico de procesamiento de la transacción original ya fue ejecutado. Por tanto, el comercio recupera el importe de la venta para devolverlo al cliente, pero suele asumir el pequeño coste de procesamiento de la operación inicial.
¿Aplica la agencia tributaria retenciones automáticas sobre los cobros recibidos por QR?
Por regla general, las ventas estándar cobradas por este canal no sufren retenciones automáticas y funcionan de manera análoga a los cobros con datáfono tradicional, aunque cada país tiene sus propias reglas y conviene confirmarlas con tu asesor fiscal. En cualquier caso, los cobros digitales dejan rastro ante la administración, por lo que el comerciante tiene la obligación legal de emitir la factura o ticket fiscal correspondiente a cada operación.
¿Cómo crear un único código qr de pago interoperable para varios bancos y billeteras?
Para unificar múltiples entidades bancarias en una sola imagen, es necesario utilizar una pasarela o agregador que cumpla con las especificaciones del estándar internacional EMVCo. A través de este formato normalizado, la matriz codifica las credenciales de diferentes redes financieras en una misma estructura de datos, permitiendo que la aplicación bancaria de cualquier cliente interprete la orden de cobro sin necesidad de imprimir varios carteles.
¿Conviene sustituir por completo el datáfono tradicional por un código QR en una tienda física?
Para comercios con un ticket medio bajo y alta rotación de clientes, prescindir del datáfono y operar exclusivamente con soluciones gráficas interbancarias permite ahorrar costes fijos sustanciales de alquiler de terminales. No obstante, en establecimientos que atienden a un porcentaje elevado de turistas internacionales sin billeteras locales compatibles o personas mayores poco familiarizadas con teléfonos inteligentes, mantener un datáfono básico como método secundario de respaldo sigue siendo una decisión prudente.
¿Por dónde deberías empezar a implementar tu qr de pago?
Si te encuentras en la situación de no tener nada implementado en tu negocio, el primer paso que puedes completar en una sola tarde es contactar con tu entidad bancaria habitual para activar el servicio de cobros profesionales instantáneos. No necesitas adquirir ningún dispositivo adicional; basta con solicitar tus credenciales comerciales para disponer de un identificador oficial vinculado a tu cuenta corriente antes de que finalice la jornada.
Si ya cobras con códigos en tu establecimiento pero lo haces de forma desorganizada mediante cartulinas arrugadas o cuentas personales de los empleados, tu única tarea prioritaria para esta tarde consiste en unificar y blindar tu punto de cobro. Retira de inmediato cualquier papel adhesivo provisional del mostrador, genera una imagen nítida vinculada a la cuenta fiscal de la empresa y colócala dentro de un expositor rígido de metacrilato atornillado o fijado firmemente junto a la caja registradora.
Si ya utilizas esta tecnología pero no mides las transacciones ni concilias los datos con tu contabilidad, el paso concreto que debes ejecutar hoy es acceder al panel de control de tu pasarela de pagos para configurar las notificaciones automáticas por correo electrónico o integrar un webhook de confirmación con tu software de gestión. Dar este paso inicial te permitirá transformar un simple cartel en una vía de ingresos ordenada, segura y plenamente controlada mediante tu propio qr de pago.
About the author

Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.
Gestiona tu negocio con AI Agents
Orova es el Biz AI Agent que nunca para: planifica, ejecuta y optimiza el trabajo por ti.
Gana tiempo y multiplica tu productividad.