見積書の書き方を7ステップで解説|記入例(架空)と消費税10%・8%の計算、インボイス制度との関係
見積書の書き方の基本は、「誰に」「何を」「いくらで」「いつまでの条件で」提示するのかを1枚で読み取れるようにすることです。書類名、見積番号、発行日、宛先、件名、品目・数量・単価、税率ごとの小計と消費税、合計、有効期限、支払条件をこの順に埋めれば、取引先が社内で検討しやすい見積書になります。本記事では、架空の記入例を使いながら7つのステップで作り方を説明し、インボイス制度(適格請求書等保存方式)との関係や、送付後の追客までまとめます。店頭のレジで即時に決済するだけの取引や、価格が固定されたオンライン決済のみの取引であれば、個別の見積書を作らない運用でも問題ありません。
見積書の書き方の全体像と、請求書(インボイス)との違い
見積書は、取引が始まる前に、提供する商品やサービスの範囲、金額、消費税額、条件を取引先へ示し、合意をつくるための書類です。発注する側にとっては予算や稟議の判断材料になり、受注する側にとっては後からの仕様追加や値引き要求に対して「どこまでが見積の範囲か」を示す根拠になります。
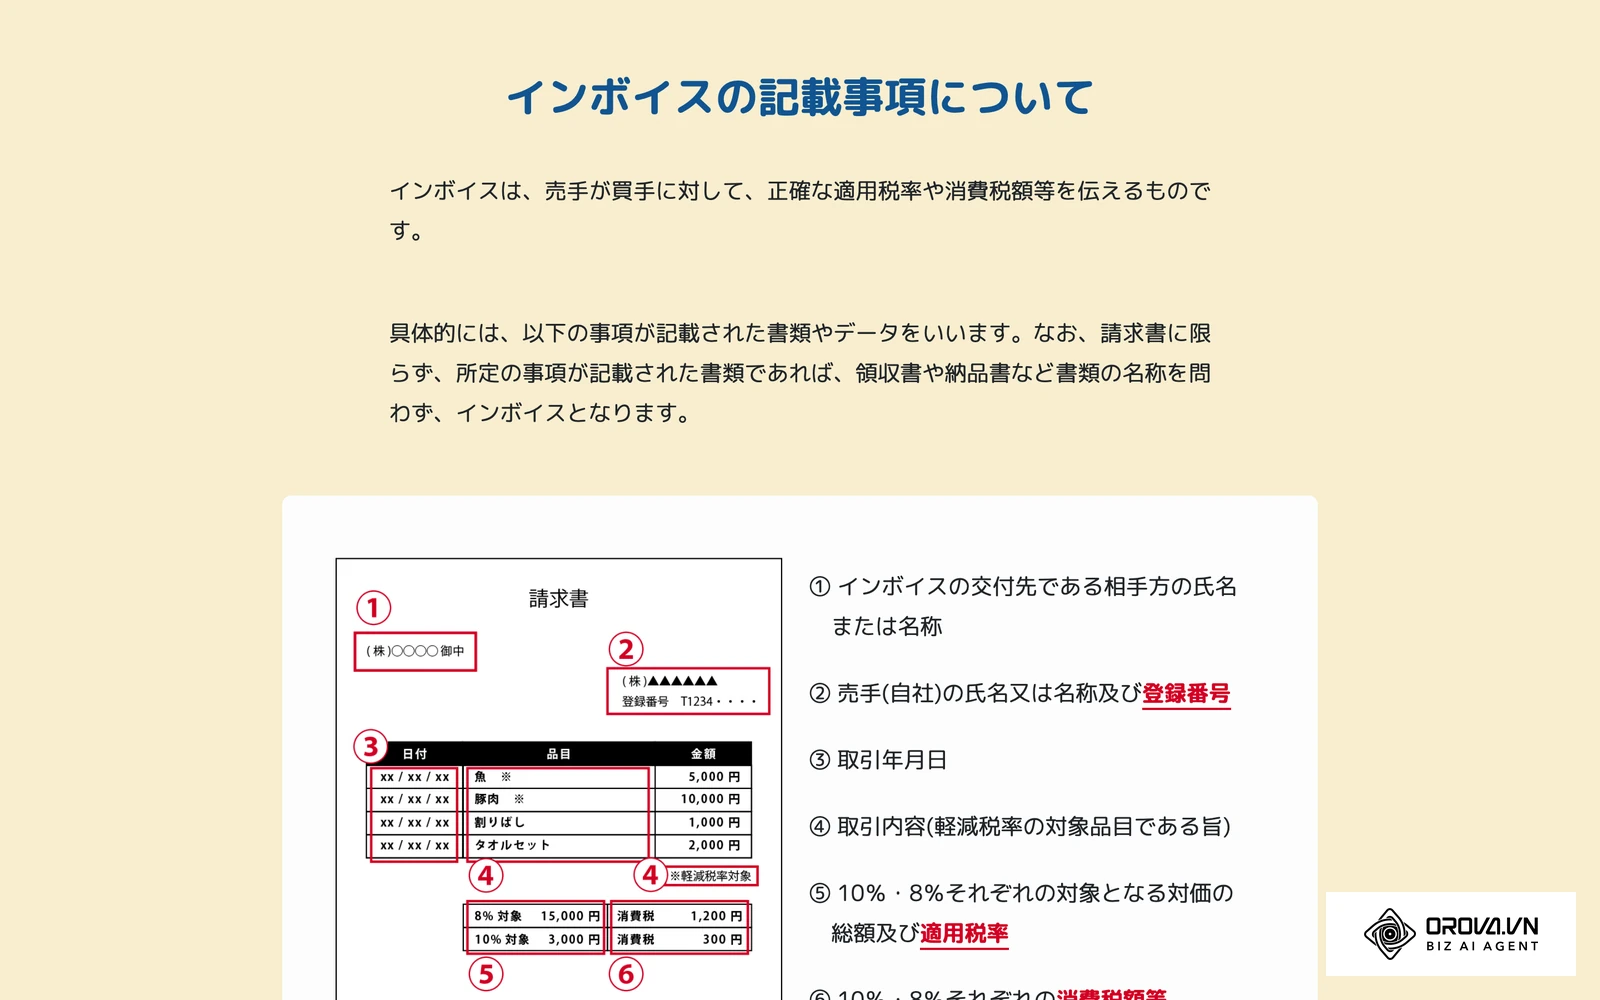
ここで混同しやすいのが、インボイス制度との関係です。国税庁の「インボイス制度について」では、インボイスを「売手が買手に対して、正確な適用税率や消費税額等を伝えるもの」と説明し、請求書に限らず、領収書や納品書など所定の事項が記載された書類がインボイスになるとしています。記載事項は次の6つです。
- 交付先である相手方の氏名または名称
- 売手の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
見積書は取引前に条件を提示する書類なので、通常はインボイス(適格請求書)にはあたりません。見積書に登録番号を書く法令上の義務もありません。ただし、受注後に発行する請求書は上の6項目を満たす必要があるため、見積書の段階から税率ごとの区分や登録番号の欄を請求書と同じ並びにしておくと、受注後に転記ミスが起きにくくなります。迷う点は、国税庁の「インボイス記載事項チェックシート」や税理士に確認してください。
事前準備:作成前に揃えるもの
見積書を書き始める前に、次の情報を手元に揃えておくと、途中で手が止まったり社内で差し戻されたりするのを防げます。
| 準備するもの | 確認する場所 | 揃っていないときに起きやすいこと |
|---|---|---|
| 取引先の正式名称・部署名・担当者名 | 名刺、商談メモ、取引先のWebサイト | 宛名や敬称の誤りで、取引先の稟議が止まる |
| 自社の正式名称・所在地・連絡先(登録番号を書く場合はその番号) | 自社の登記情報、国税庁の適格請求書発行事業者公表サイト | 請求書と記載がずれ、受注後に確認の手間が増える |
| 品目・単価・工数の根拠 | 社内の価格表、工数見積、原価台帳 | 採算割れの受注や、計算の不整合 |
| 支払条件(締め日・支払日・振込手数料の負担) | 基本取引契約書、自社の経理規程 | 入金の遅れや、手数料の負担をめぐる行き違い |
| 納期・提供条件・見積に含まない作業 | 現場担当者への確認、仕様書の案 | 範囲外の作業を無償で求められる |
見積書の記入例(架空):項目ごとの書き方
次の表は、架空の会社が社内研修を見積もった場合の記入例です。金額はすべて説明用の仮定で、実際の取引とは関係ありません。標準税率10%の品目と、軽減税率8%の品目(飲食料品)が混ざる場合の書き方も入れています。
| 項目 | 記入例(架空) | 書き方のポイント |
|---|---|---|
| 書類名 | 御見積書 | 書類の一番上に大きく書く |
| 見積番号 | EST-202611-001 | 社内の採番ルールで重複しない番号にする |
| 発行日 | 2026年11月4日 | 実際に提出する日。西暦か和暦のどちらかに統一する |
| 宛先 | 株式会社サンプル商事 人事部 御中 | 会社や部署宛ては「御中」、個人宛ては「様」 |
| 件名 | 新任管理職研修の実施 | 何の見積かが一目でわかる名称にする |
| 自社情報 | 株式会社〇〇研修 東京都〇〇区… 電話・メール・担当者名 | 請求書と同じ表記にそろえる |
| 登録番号(書く場合) | T0000000000000 | 見積書では任意。書くなら請求書と同じ番号 |
| 品目1 | 研修講師料(1日) 数量1式 単価200,000円 金額200,000円 | 10%対象 |
| 品目2 | 研修テキスト印刷 数量30部 単価1,500円 金額45,000円 | 10%対象 |
| 品目3 | ※ペットボトル飲料(お茶) 数量30本 単価150円 金額4,500円 | ※は軽減税率8%の対象であることを示す |
| 品目4 | ※個包装の菓子 数量30個 単価121円 金額3,630円 | 8%対象 |
| 10%対象の小計と消費税 | 小計245,000円 消費税24,500円 | 200,000円+45,000円=245,000円、245,000円×10%=24,500円 |
| 8%対象の小計と消費税 | 小計8,130円 消費税650円 | 4,500円+3,630円=8,130円、8,130円×8%=650.4円→1円未満切り捨てで650円 |
| 合計(税込) | 278,280円 | 税抜合計253,130円+消費税合計25,150円 |
| 有効期限 | 2026年11月30日 | 日付で書く。「発行日より〇日間」でもよい |
| 支払条件 | 月末締め翌月末日払い、銀行振込(振込手数料は貴社負担) | 締め日・支払日・手数料の負担をそろえて書く |
| 備考 | 会場費・講師の交通費は含みません。内容変更の際は再見積いたします。 | 見積に含まないものを具体的に書く |
計算を確かめると、税抜合計は245,000円+8,130円=253,130円、消費税合計は24,500円+650円=25,150円、税込合計は253,130円+25,150円=278,280円です。消費税の端数は、行ごとではなく税率ごとの合計に対してまとめて処理しています。請求書(インボイス)では、1つの書類につき税率ごとに1回の端数処理が原則とされているため、見積書でも同じ方法にそろえておくと、受注後に請求書の金額がずれません。切り捨て・四捨五入・切り上げのどれを使うかは、自社のルールで統一してください。
ステップ1:基本情報と発行日・有効期限の設定
最初に、見積書の骨格になる「書類名」「見積番号」「発行日」「有効期限」を決めます。
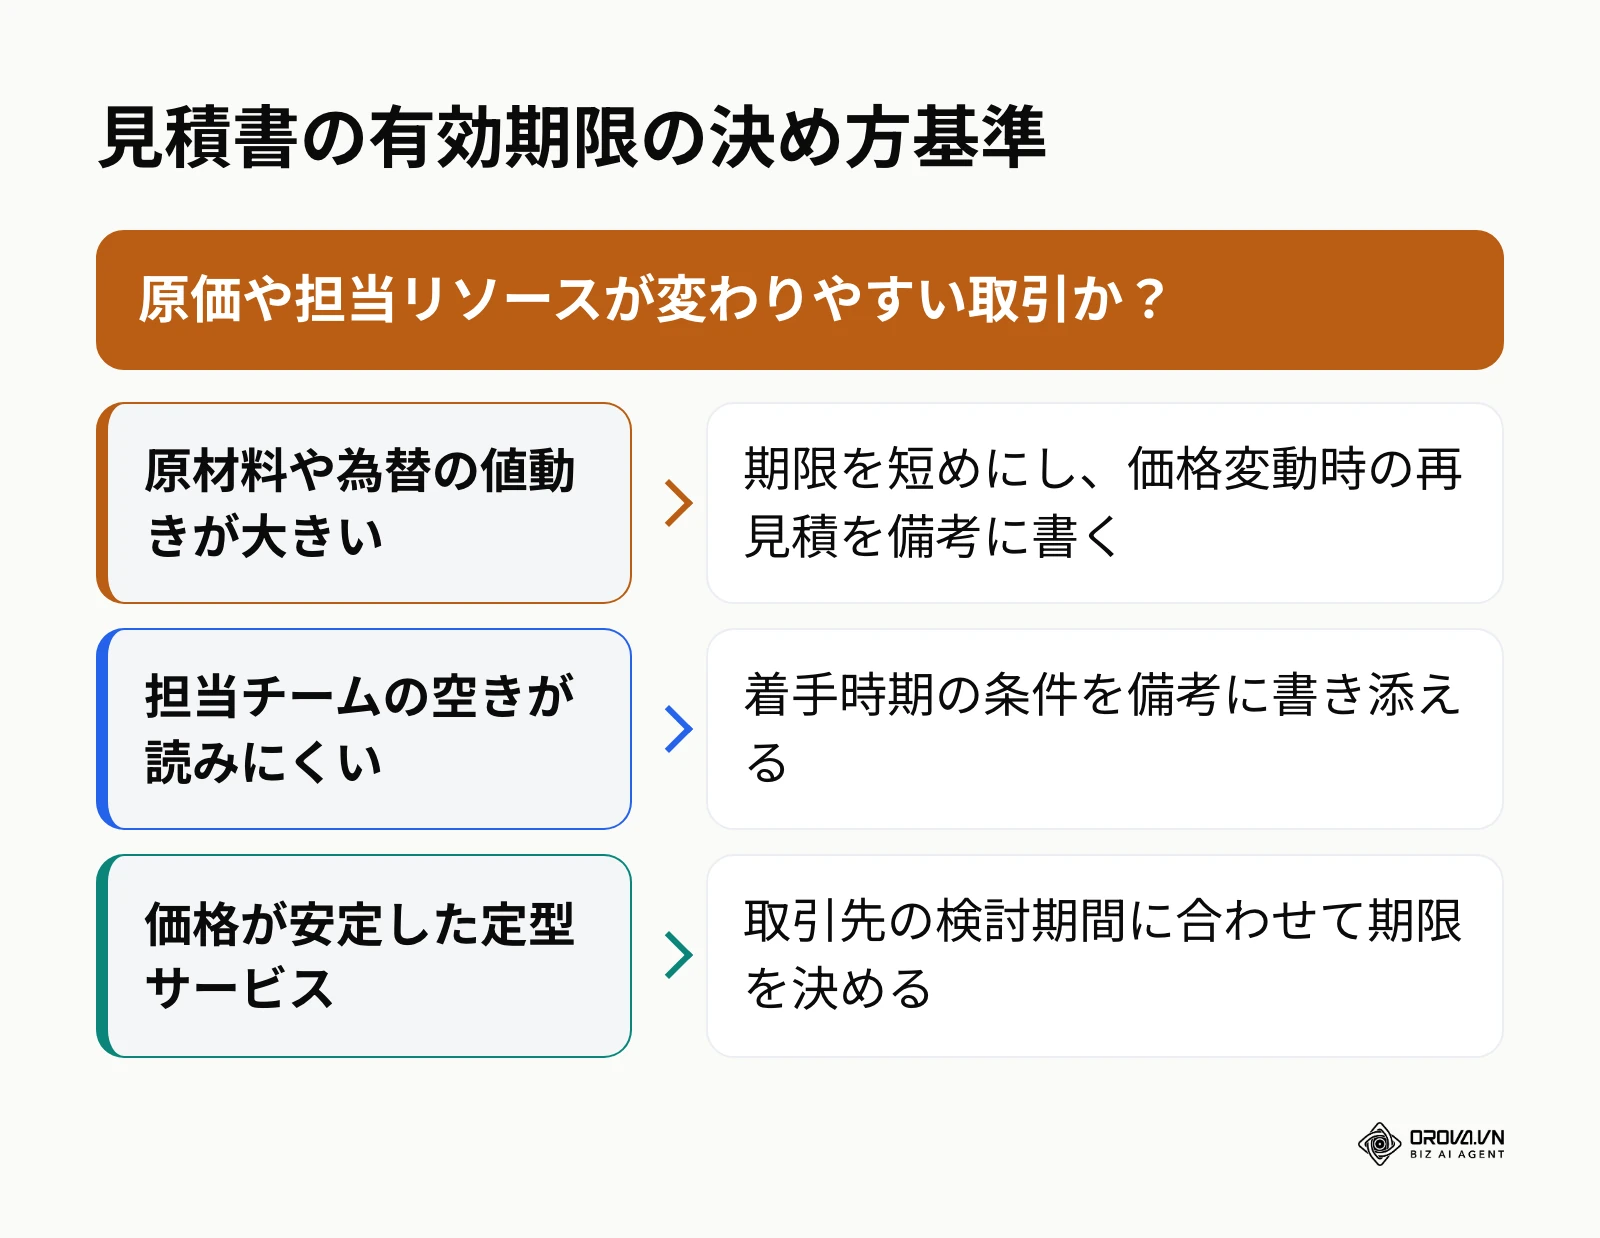
書類の一番上に「御見積書」と書き、社内で管理するための見積番号を付けます。見積番号は、後で請求書や受注データと突き合わせるときの手がかりになるので、同じ番号が二度出ないルールにします。発行日は実際に提出する日を書き、有効期限はその条件を守れる最終日を日付で書きます。
有効期限について法律上の決まりはありません。原材料や外注費の値動き、担当チームの空き状況、取引先の検討期間を見て、自社で守れる期間を決めます。期限を書かずに出すと、時間がたってから当時の価格での発注を求められ、採算が合わなくなるおそれがあります。
完了の目安は、右上に発行日・有効期限・見積番号がそろい、日付の表記が西暦か和暦のどちらかに統一されていることです。
ステップ2:取引先情報と自社情報の記載
次に、宛先と自社の情報を正式な表記で書きます。
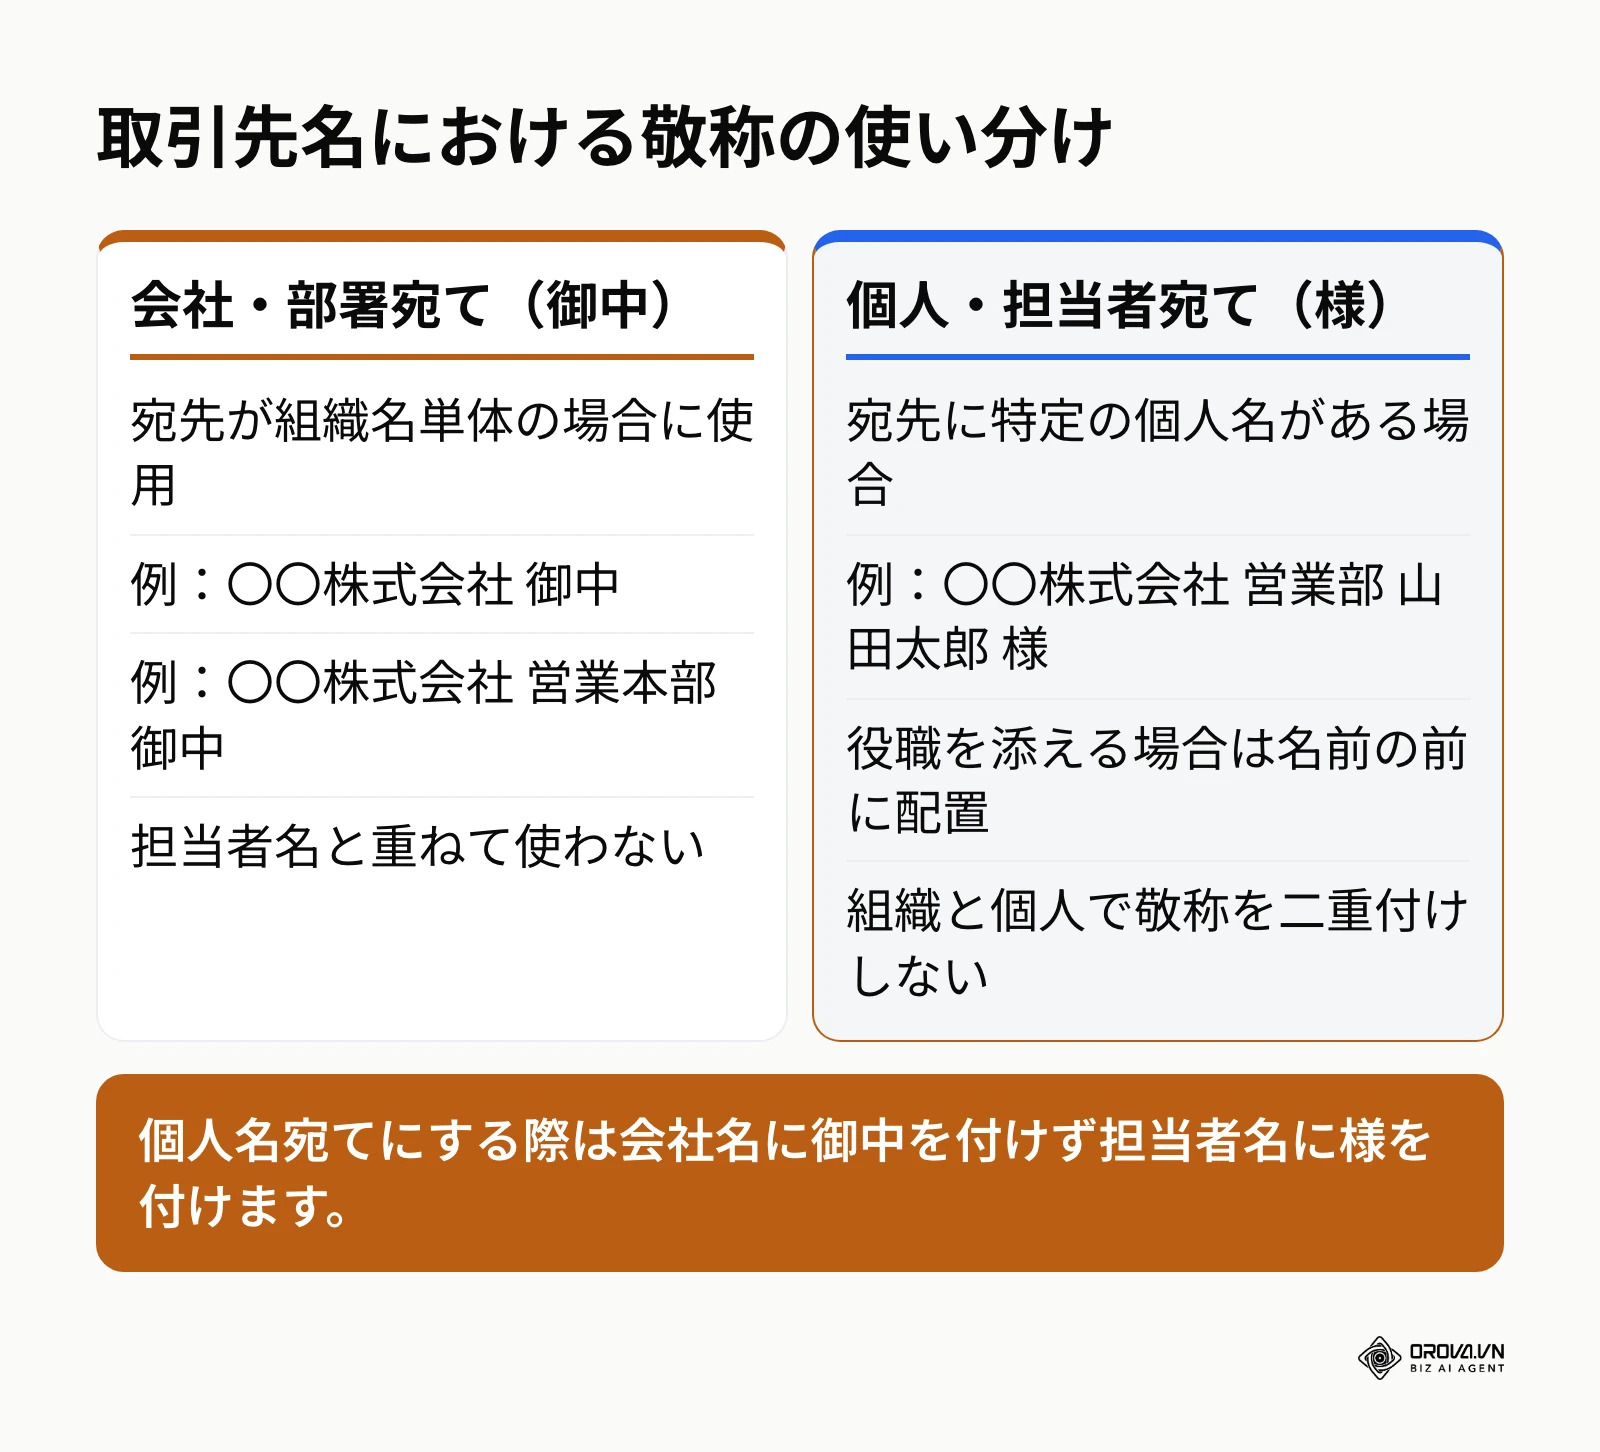
左上に取引先の会社名、部署名、担当者名を書き、右側に自社の会社名、所在地、電話番号、メールアドレス、担当者名を書きます。会社や部署宛てなら「御中」、個人宛てなら「様」を使い、「株式会社〇〇 御中 山田太郎様」のように両方を重ねないようにします。角印は法律上の必須項目ではありませんが、社内で正式に承認した書類であることを示すために押す会社もあります。
登録番号を書く場合は、国税庁の公表サイトで自社の番号を確認し、請求書と同じ番号を書きます。取引先の名称や担当者は異動などで変わるため、過去の見積書をコピーして使うときは必ず最新の情報に直してください。顧客情報を一か所で管理する考え方は、CRMの基礎知識と運用の進め方で解説しています。
ステップ3:明細の入力と消費税(10%・8%)の区分
品目、数量、単位、単価を入力し、行ごとの金額を出します。
品目名は「作業一式」だけで済ませず、何が含まれるかがわかる名前にします。単位は「式」「個」「時間」「人月」など、数量の数え方がわかるものを選びます。飲食料品など軽減税率8%の対象品目がある場合は、品目名に「※」などの記号を付け、欄外に「※は軽減税率対象」と書いて10%の品目と区別します。
明細の下に、10%対象と8%対象それぞれの小計と消費税額を分けて表示し、最後に税込の合計を書きます。記入例の表のように、税率ごとの合計に対して端数処理を1回だけ行うと、受注後の請求書と金額がそろいます。
完了の目安は、各行の「数量×単価」と金額が一致し、税率ごとの小計・消費税・合計を電卓で検算しても同じ数字になることです。軽減税率の対象かどうかは、商品の売り方(持ち帰りか店内飲食か、など)でも変わるため、判断に迷う品目は国税庁の軽減税率の案内で確認してください。
ステップ4:支払条件と分割払いの書き方
金額が大きい取引や、期間が長いプロジェクトでは、支払条件を見積の段階で明確にしておきます。
一括払いにするのか、着手金・中間金・検収金のように分けて支払ってもらうのかを書き、それぞれの請求時期と支払期日を決めます。支払期日は「月末締め翌月末日払い」のように締め日と支払日をセットで書き、振込手数料をどちらが負担するかも明記します。
次の表は、税込110万円の架空のプロジェクトを3回に分けて請求する場合の記入例です。金額は説明用の仮定です。
| 支払回数 | 請求のタイミング | 税抜金額 | 消費税(10%) | 税込金額 |
|---|---|---|---|---|
| 第1回(着手金) | 契約締結時 | 300,000円 | 30,000円 | 330,000円 |
| 第2回(中間金) | 中間成果物の納品時 | 400,000円 | 40,000円 | 440,000円 |
| 第3回(検収金) | 最終検収の完了時 | 300,000円 | 30,000円 | 330,000円 |
| 合計 | ― | 1,000,000円 | 100,000円 | 1,100,000円 |
検算すると、税抜は300,000円+400,000円+300,000円=1,000,000円、消費税は30,000円+40,000円+30,000円=100,000円、税込は330,000円+440,000円+330,000円=1,100,000円で、見積の合計と一致します。分割の各回の合計が見積総額と1円もずれていないことを必ず確認してください。
分割払いは、受注後に「中間金を請求し忘れた」という漏れが起きやすい部分です。見積で決めた回数と時期を、受注後の請求管理にそのまま引き継ぐ方法は、営業の請求漏れを防止する仕組みで詳しく解説しています。
見積書の作成から共有までを一か所で進めたいなら、Orova CRMが使えます。テンプレートライブラリから見積書のテンプレートを選び、顧客・品目・数量・単価を入力して、閲覧用のリンクで取引先と共有できます。
ステップ5:トラブルを防ぐ備考欄の書き方
備考欄には、見積の範囲と、追加費用が発生する条件を書きます。ここが空欄だと、修正の繰り返しや範囲外の作業を無償で求められたときに、断る根拠がなくなります。
書く内容は、基本料金に含まれる作業、修正対応の回数、納期が変わる条件、発注側の事情で遅れた場合の扱い、見積に含まない費用(交通費、送料、データ移行など)です。次の表は、業種ごとの備考欄の文例です。〇〇の部分は自社の条件に合わせて書き換えてください。
| 業種・取引の形 | 起きやすい行き違い | 備考欄の文例 |
|---|---|---|
| IT・受託開発 | 機能の追加要望、動作環境の違い | 「本見積には要件定義書に記載の機能のみを含みます。仕様追加の際は別途お見積りいたします。動作確認は〇〇の環境を対象とします。」 |
| コンサルティング・士業 | 稼働時間の超過、成果物の解釈の違い | 「月間の稼働時間は〇時間を上限とし、超過分は別途ご相談のうえ請求いたします。申請手数料などの実費は別途ご請求いたします。」 |
| デザイン・制作 | 修正の繰り返し、元データの扱い | 「デザイン案の修正は〇回までとし、以降の修正や方向性の大幅な変更は別途お見積りいたします。制作元データの納品は含みません。」 |
| 建築・設備工事 | 天候による遅れ、現地で判明する追加工事 | 「天候等により工程が変更となる場合があります。現地で判明した補修や追加部材は、事前にご確認のうえ別途お見積りいたします。」 |
| 卸売・資材販売 | 仕入価格や為替の変動、運賃 | 「本単価は仕入価格に大きな変動がないことを前提としています。受渡場所は貴社指定場所とし、そこからの移送費は含みません。」 |
完了の目安は、見積に含むものと含まないものを、取引先が読んで誤解しない言葉で書けていることです。
ステップ6:社内承認と送付前の15項目チェック
送付する前に、価格が社内の基準に合っているかを上長に確認してもらい、記載漏れがないかをチェックします。値引きを入れる場合は、誰がどこまで承認できるかを社内で決めておき、その範囲を超えていないかも確認します。
次のチェックリストを使って、送付前に1項目ずつ確認してください。
| チェック項目 | 確認すること | 抜けていると起きやすいこと | 確認 |
|---|---|---|---|
| 1. 書類名 | 「御見積書」と明記されているか | 何の書類か伝わらず検討が遅れる | [ ] |
| 2. 見積番号 | 重複しない番号が付いているか | 問い合わせや受注時の照合ができない | [ ] |
| 3. 発行日 | 実際の提出日になっているか | 日付の食い違いで書類の信頼性が下がる | [ ] |
| 4. 有効期限 | 日付で書かれているか | 期限後に旧価格での発注を求められる | [ ] |
| 5. 宛先の名称 | 「株式会社」などを省略せず正式名称か | 取引先の経理や法務で差し戻される | [ ] |
| 6. 敬称 | 「御中」と「様」を重ねていないか | マナー違反の印象を与える | [ ] |
| 7. 自社情報 | 社名・所在地・電話・メール・担当者があるか | 問い合わせ先がわからない | [ ] |
| 8. 登録番号(書く場合) | 請求書と同じ番号か | 受注後の請求書と表記がずれる | [ ] |
| 9. 明細 | 数量×単価と金額が一致しているか | 請求時に金額の食い違いが起きる | [ ] |
| 10. 軽減税率の表示 | 8%対象品目に記号と注記があるか | 受注後の請求書で税率の区分を誤る | [ ] |
| 11. 税率ごとの小計・税額 | 10%と8%を分けて表示しているか | 請求書の作成時に計算し直しが必要になる | [ ] |
| 12. 端数処理 | 税率ごとの合計に対して1回だけか | 請求書と1円単位で金額がずれる | [ ] |
| 13. 支払条件 | 締め日・支払日・振込手数料の負担があるか | 入金の遅れや手数料の行き違い | [ ] |
| 14. 備考欄 | 見積に含まない作業と追加費用の条件があるか | 範囲外の作業を無償で求められる | [ ] |
| 15. 保存方法 | メールやWebで送るデータを保存する場所と検索方法を決めたか | 電子取引データの保存ルールを満たせない | [ ] |
15番目について補足すると、メールやWebでやり取りした見積書のデータは、電子帳簿保存法の「電子取引」にあたり、データのまま保存することが求められます。保存の要件(改ざん防止の措置や検索できる状態など)は国税庁の電子帳簿保存法の案内で確認してください。
ステップ7:送付と送付後のフォローアップ
見積書を送ったら終わりではなく、届いたか、検討が止まっていないかを確認するところまでを1つの作業として考えます。
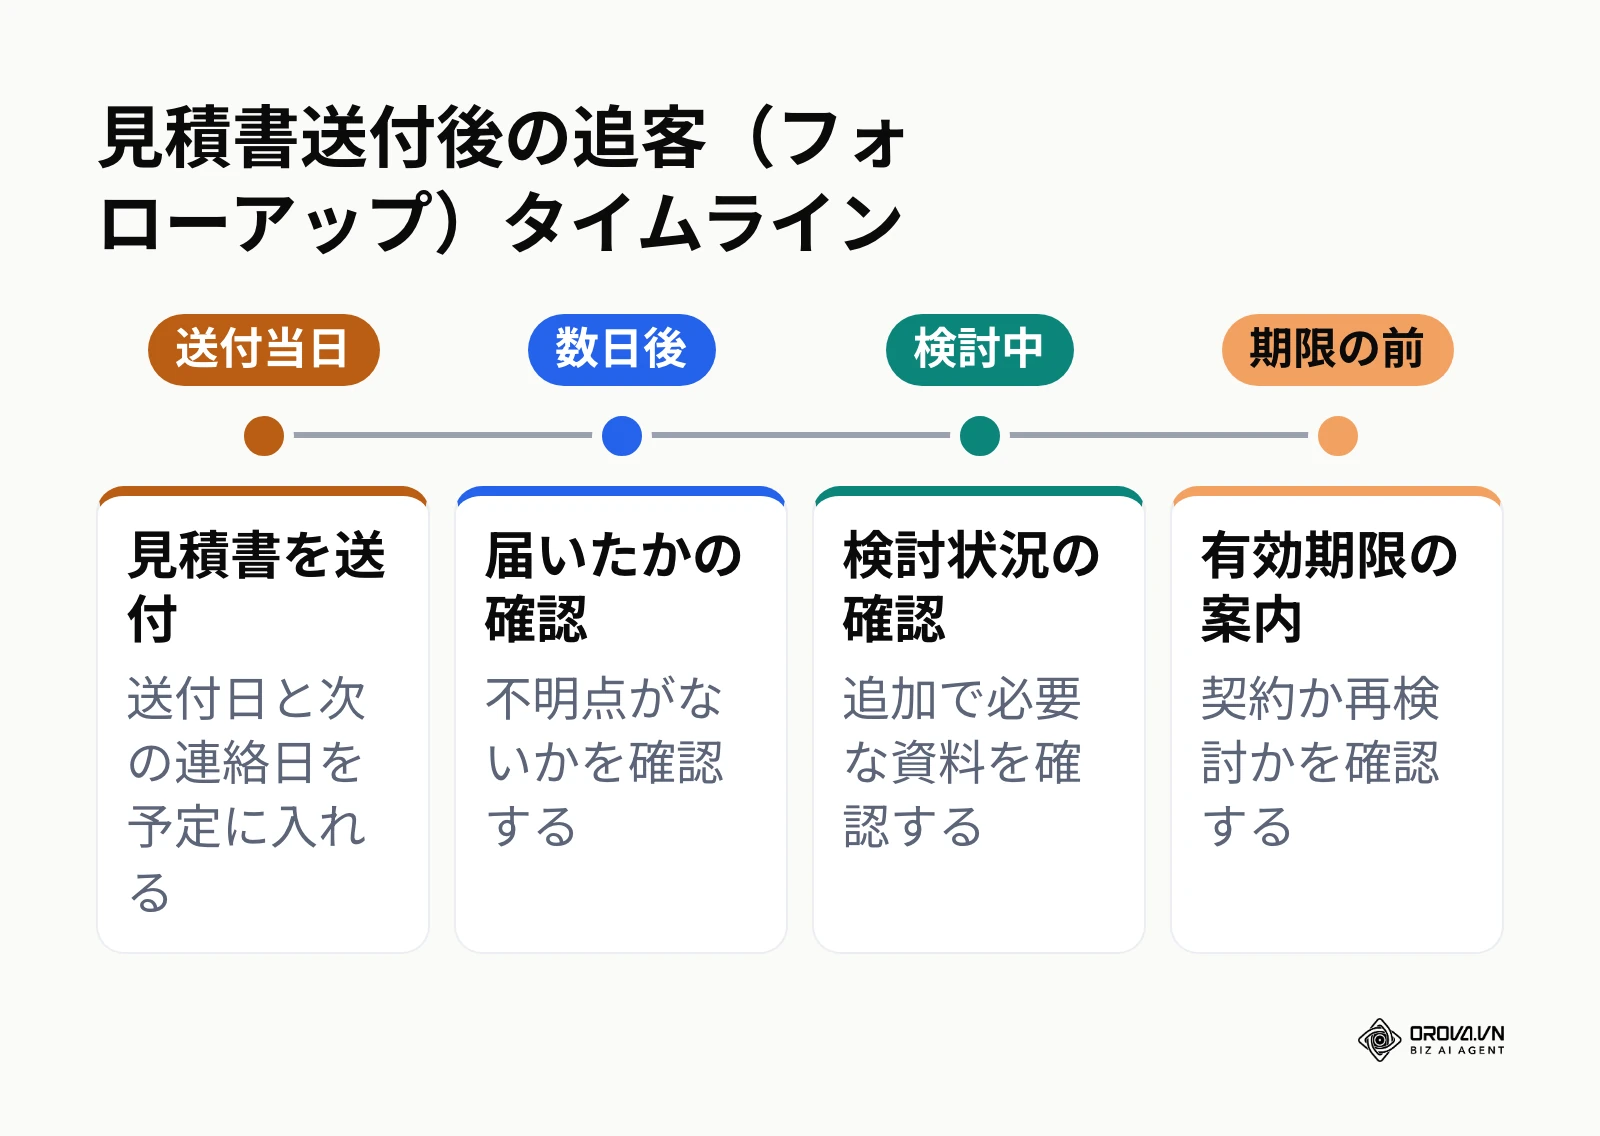
PDFをメールに添付して送る方法のほか、見積書の閲覧用リンクを送る方法もあります。添付ファイルを受け取れない設定の会社もあるため、送付前に取引先の受け取り方法を確認しておくと安心です。送付後は、次の3つのタイミングで連絡する日を、送付と同時に自社の予定表に入れておきます。何日後に連絡するかは、取引先の検討期間に合わせて自社で決めてください。
| タイミング | 目的 | メール文例 |
|---|---|---|
| 送付から数日後 | 届いているか、不明点がないかの確認 | 件名:お見積書(EST-〇〇)送付のご確認<br><br>〇〇株式会社 〇〇様<br><br>いつもお世話になっております。株式会社〇〇の山田です。<br>〇月〇日にお送りしたお見積書(EST-〇〇)は、お手元に届いておりますでしょうか。<br>記載内容についてご不明な点がございましたら、お気軽にお知らせください。<br><br>よろしくお願いいたします。 |
| 検討が進んでいる時期 | 社内検討の状況と、追加で必要な資料の確認 | 件名:お見積りのご検討状況について<br><br>〇〇株式会社 〇〇様<br><br>いつもお世話になっております。株式会社〇〇の山田です。<br>先日お送りしたお見積りについて、ご検討の状況はいかがでしょうか。<br>社内でのご説明に比較資料やスケジュールの詳細が必要でしたら、お作りいたします。<br><br>よろしくお願いいたします。 |
| 有効期限の前 | 期限の案内と、契約か再検討かの確認 | 件名:お見積書の有効期限(〇月〇日)のご案内<br><br>〇〇株式会社 〇〇様<br><br>いつもお世話になっております。株式会社〇〇の山田です。<br>お見積書(EST-〇〇)の有効期限が〇月〇日となっておりますので、ご案内いたします。<br>期限を過ぎた場合は、価格や体制を改めて調整させていただくことがあります。<br>ご都合のよい日時に、ご検討状況を伺えますと幸いです。<br><br>よろしくお願いいたします。 |
完了の目安は、送付日と次に連絡する日が記録され、商談の状況が「見積提出済み」に更新されていることです。
見積書作成の全体チェックリスト
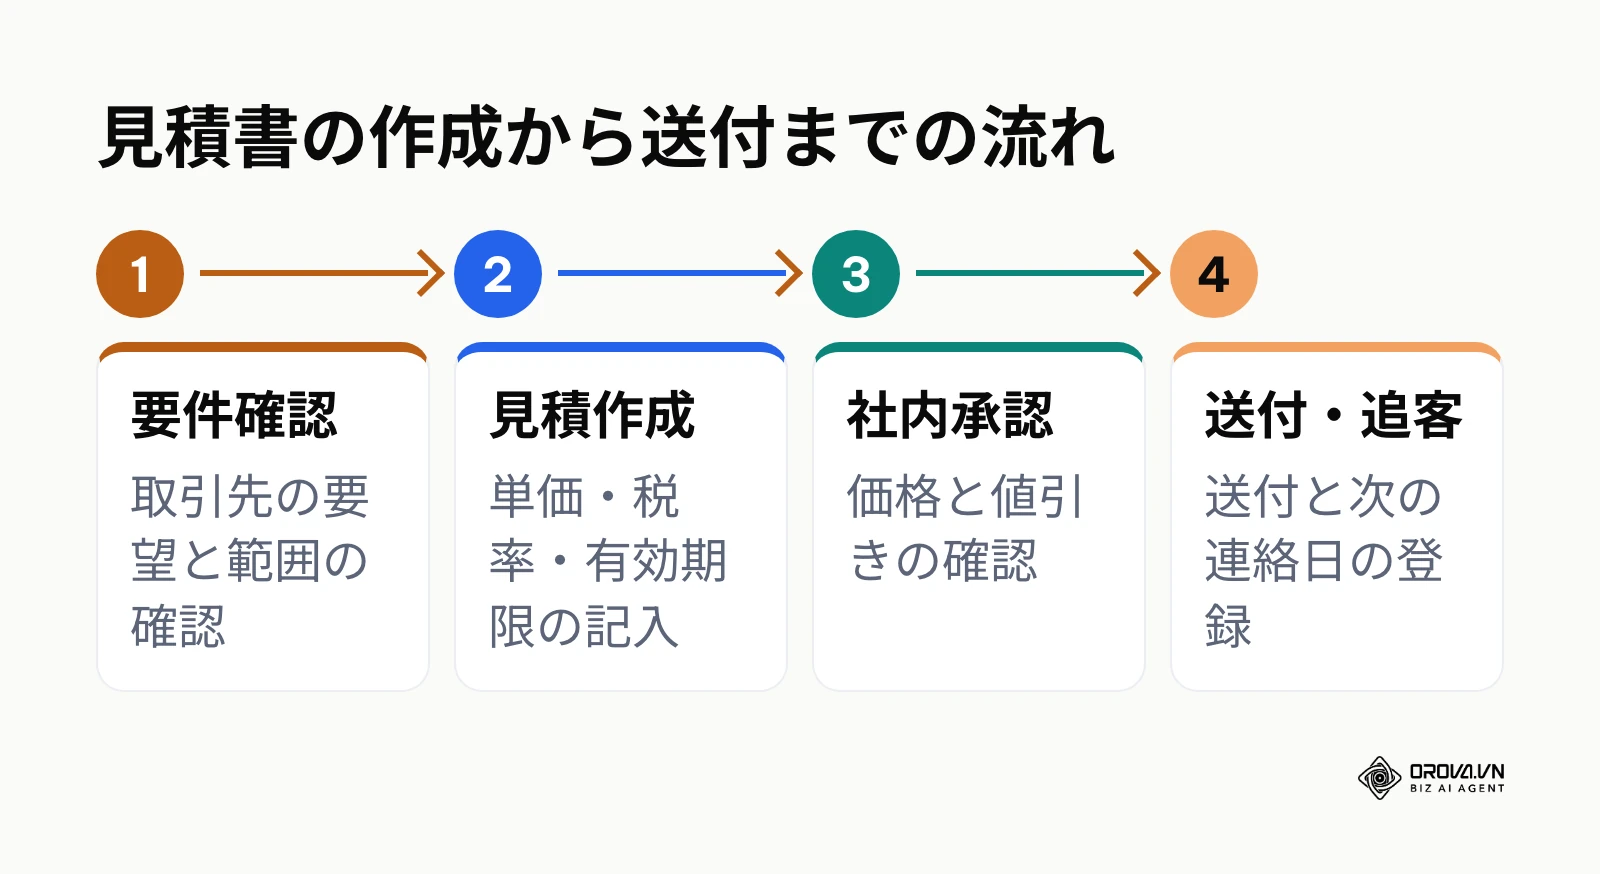
7つのステップを、作業と完了の目安で一覧にしました。
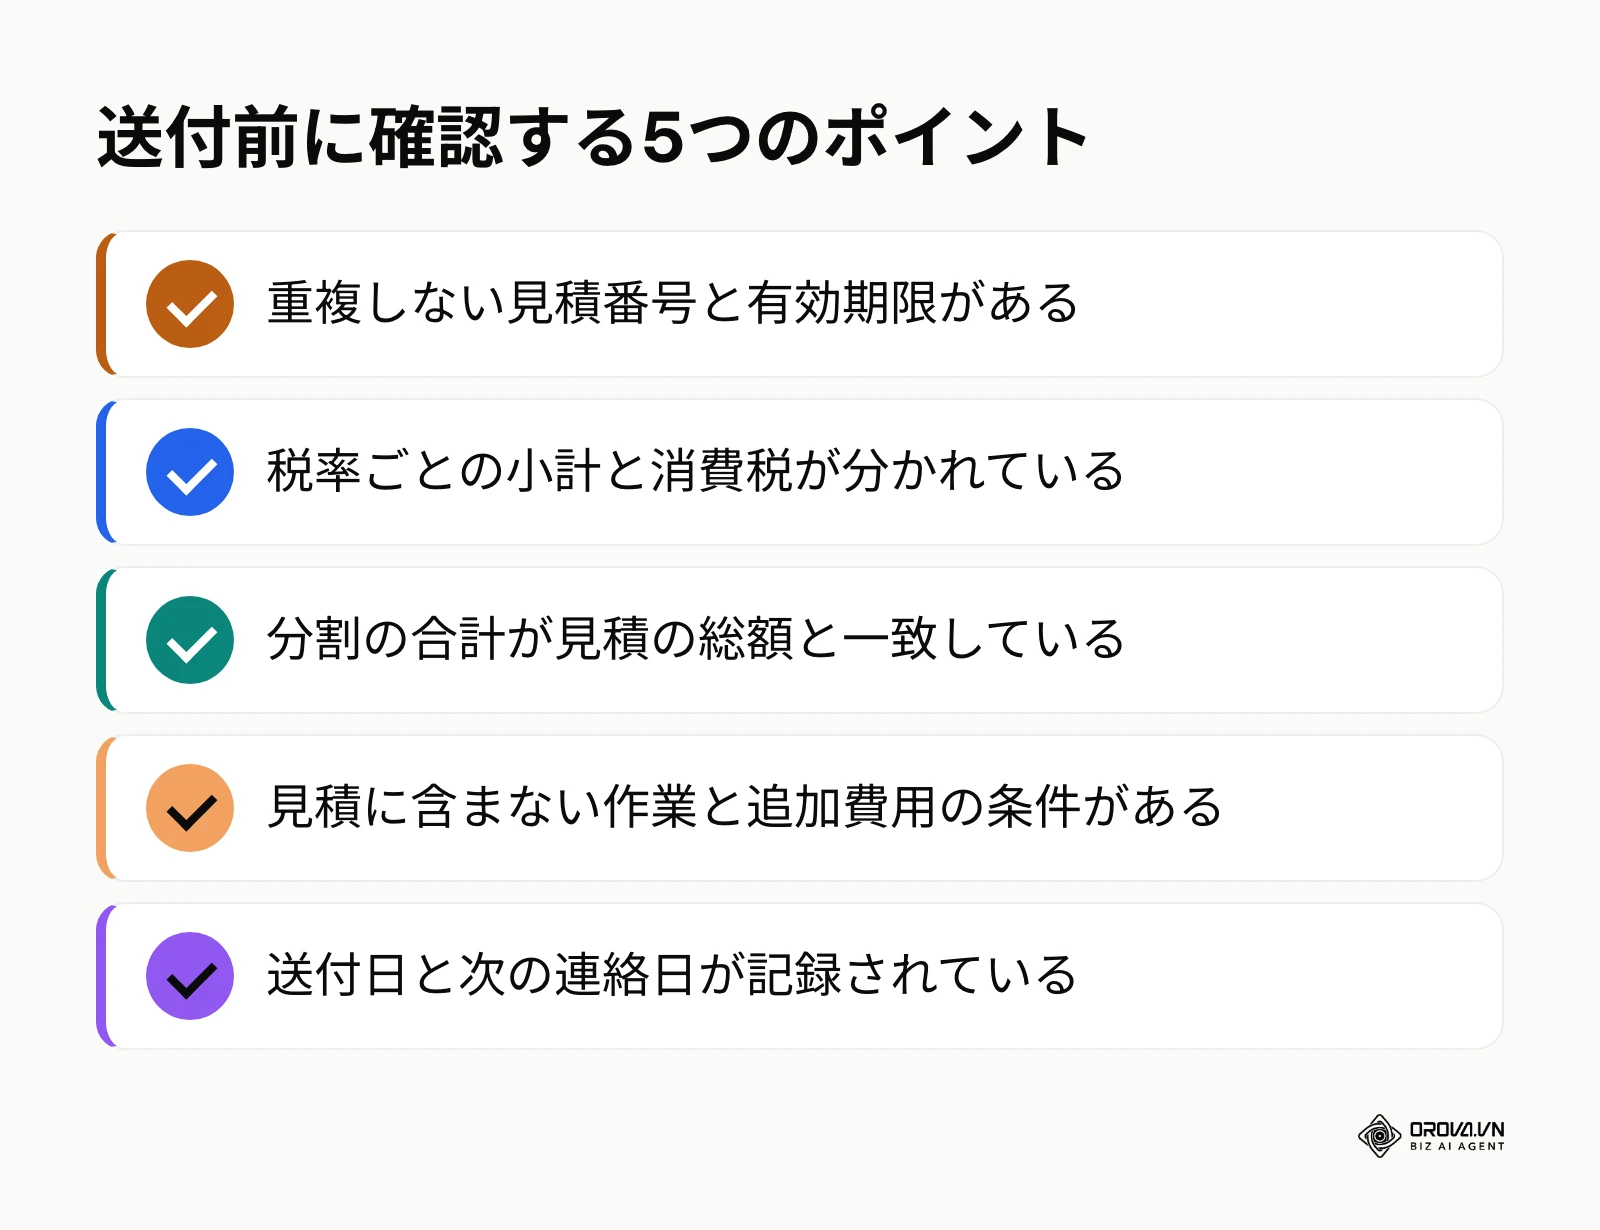
| ステップ | 主な作業 | 完了の目安 |
|---|---|---|
| ステップ1:基本情報 | 書類名、見積番号、発行日、有効期限 | 見積番号と期限の日付が右上にそろっている |
| ステップ2:取引先・自社情報 | 正式名称、敬称、自社の連絡先 | 「御中」と「様」が正しく使い分けられている |
| ステップ3:明細と税率 | 品目、数量、単価、10%・8%の区分 | 税率ごとの小計と消費税が分かれて表示されている |
| ステップ4:支払条件 | 支払期日、振込手数料、分割の金額 | 分割の合計が見積の総額と一致している |
| ステップ5:備考欄 | 見積に含むもの・含まないもの | 追加費用の条件が書かれている |
| ステップ6:社内承認 | 値引きの承認、15項目のチェック | チェックリストがすべて埋まっている |
| ステップ7:送付と追客 | 送付、連絡日の登録 | 送付日と次の連絡日が記録されている |
見積を出したあとの入金管理までつなげたい方には、Orova CRMが向いています。受注後は分割の入金を複数回に分けて記録し、未回収の金額を一覧で確認できます。2027年7月7日まで無料で全機能を利用できます。
よくあるミスと対処法
見積書の作成で起きやすいミスと、防ぐ方法をまとめました。
| よくあるミス | 主な原因 | 防ぎ方 |
|---|---|---|
| 軽減税率の品目に記号がない | 飲食料品が混ざる取引での見落とし | 品目の一覧に、あらかじめ税率を設定しておく |
| 消費税が1円ずれる | 行ごとに端数処理をしている | 税率ごとの合計に対して1回だけ処理するルールに統一する |
| 宛先が古い | 過去の見積書をコピーして使い回している | 顧客情報を一か所で管理し、最新の情報から作る |
| 期限切れの見積で発注を受ける | 有効期限を誰も管理していない | 見積の一覧で有効期限を確認できるようにする |
| 範囲外の作業を求められる | 備考欄に「一式」としか書いていない | 含まない作業を具体的に書き出す |
| 送付したまま放置する | 送った時点で仕事が終わったと考えてしまう | 送付と同時に次の連絡日を予定に入れる |
Orova CRMで見積書を作成・共有する手順
見積書の作成から受注後の入金管理までを、表計算ソフトとメールの組み合わせで回すのが負担になってきたら、顧客・商談・見積・入金を1つのモジュールで扱えるOrova CRMを使う方法もあります。以下の画面は英語版のもので、データはすべて架空です。
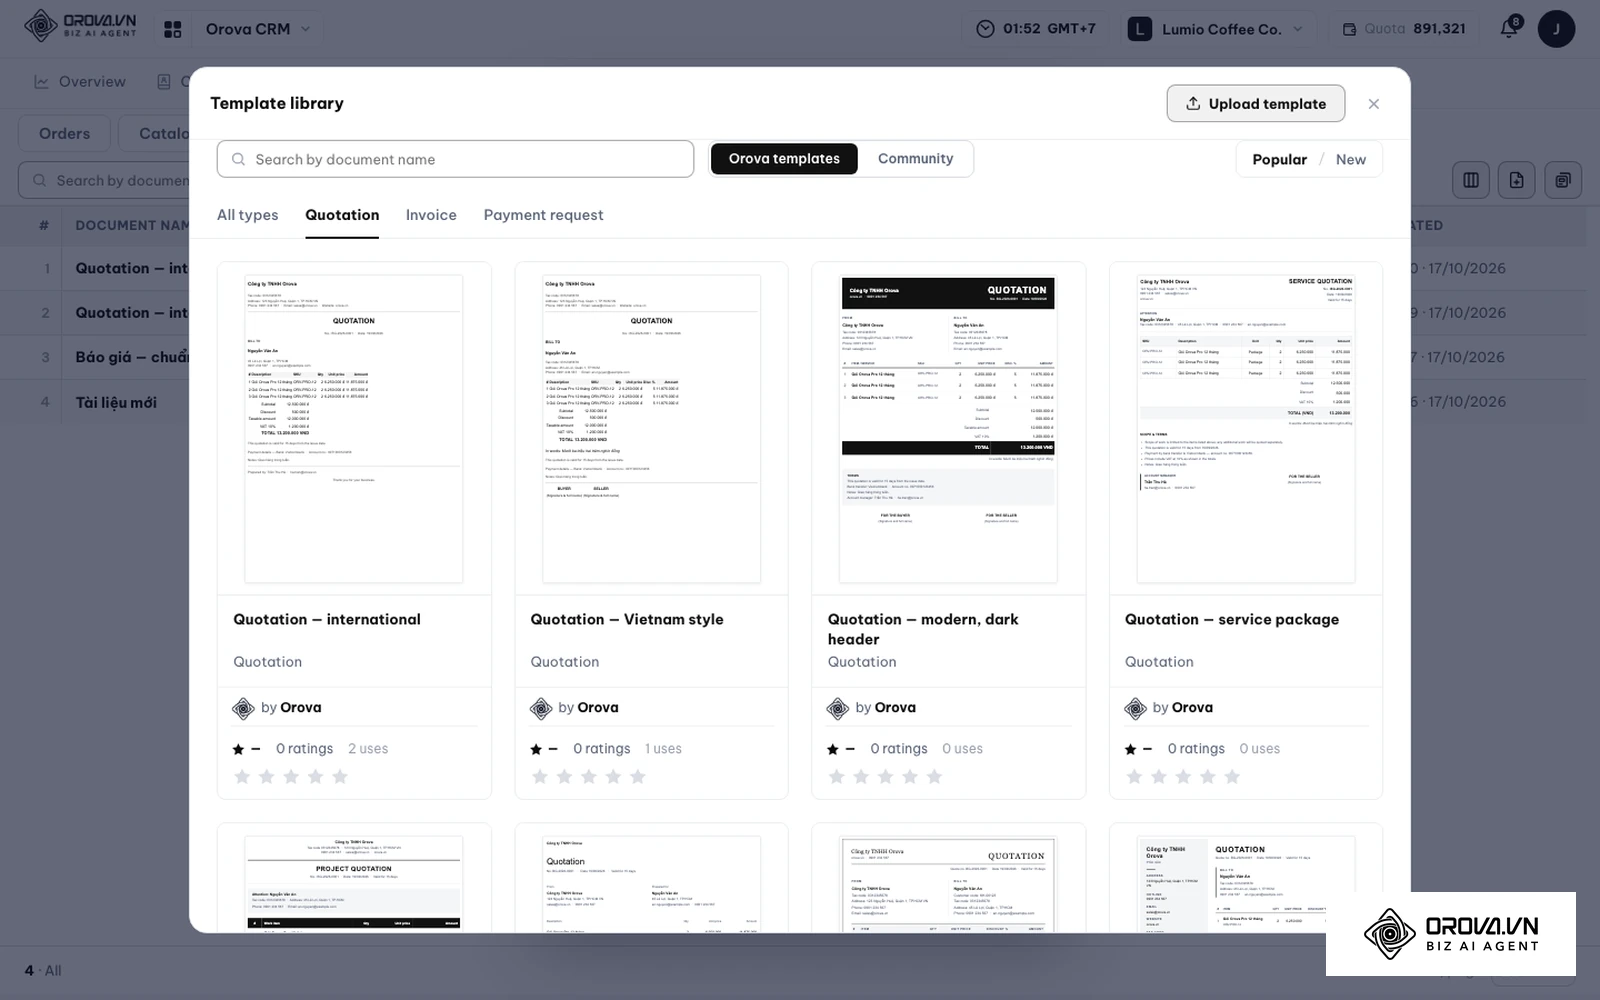
- 「Sales」の「Documents」タブで「Template library」を開きます。「Quotation」(見積書)、「Invoice」(請求書)、「Payment request」(支払依頼)の種類ごとにテンプレートが並び、「View」で中身を確認してから「Use this template」で使います。自社の書式があれば「Upload template」で追加できます。
- 「Orders」タブで見積を作成し、顧客、品目、数量、単価を入力します。選んだテンプレートで表示すると、売手の情報、請求先、明細、小計、税、合計、支払情報が1枚にまとまった見積書になります。
- 見積書は閲覧用のリンク(「Get a link」)で取引先と共有できます。受注後は、分割の入金を複数回に分けて記録し、未回収の金額を一覧で確認できます。
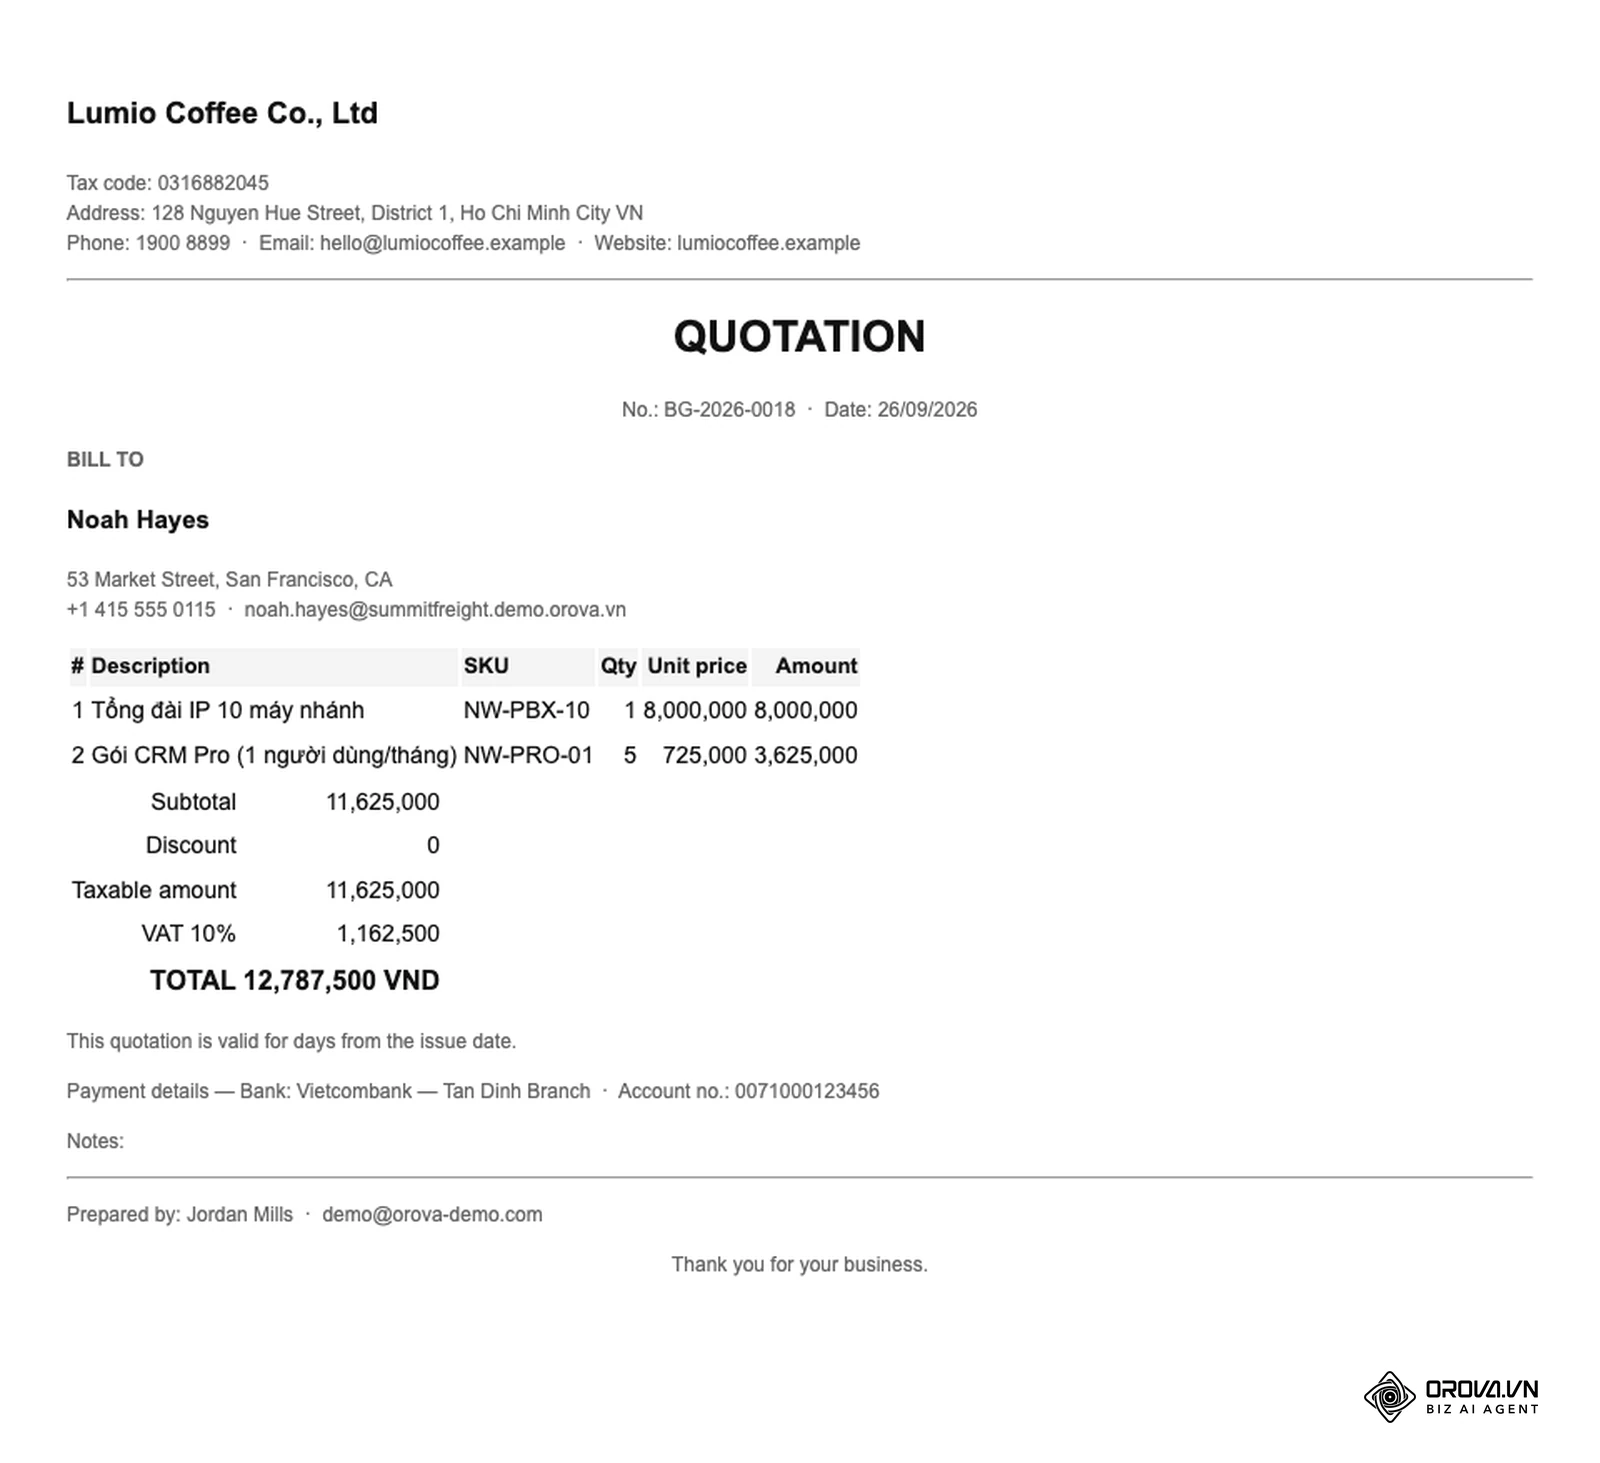
Orova CRMは会計ソフトや電子インボイスの発行システムではありません。テンプレートが税率ごとの区分や登録番号の表示など日本の請求書の要件を満たしているかは、プレビューで確認したうえで、会計ソフトや税理士の確認に沿って運用してください。CRMを選ぶときの観点は、中小企業向けCRMの選び方で解説しています。
作成後に振り返る指標
見積書の書式と手順をそろえたら、次の3つを定期的に振り返ると、改善すべき点が見えてきます。
- 見積を出してから受注が決まるまでの日数:見積の提出日と受注日を記録し、どの段階で止まっているかを確認します。
- 見積を出した案件のうち受注に至った割合:受注できなかった案件は、価格、範囲、時期のどれが理由だったかを記録します。
- 期日どおりに入金された割合:支払条件を見積の段階で明確にしたことで、入金の遅れが減っているかを確認します。
今後の見積書作成と商談運用のトレンド:筆者の見解
見積書は、紙やPDFを電子化するだけの段階から、商談全体のデータとつながる段階へ移りつつあると私は見ています。今後について、私の見解を3点述べます。
第一に、PDFを添付して送る方法に加えて、閲覧用のリンクで見積を共有するやり方が広がっていくと私は考えています。リンクで共有すれば、最新版を1つに保てるため、修正のたびに版がずれる問題を減らせます。ただし、取引先の社内ルールで外部リンクを開けない場合もあるため、当面はPDFとリンクを使い分ける形になるでしょう。
第二に、見積と請求・入金の管理がつながっていく流れが強まると私は見ています。これまでは見積は営業、請求と入金は経理と分かれ、分割払いの中間金の請求漏れなどが起きがちでした。見積で決めた支払条件をそのまま受注後の管理に引き継ぐ運用が、規模の小さい会社にも広がっていくと思います。
第三に、AIを使った見積書の下書きが実務に入ってくると私は考えています。品目の書き方や備考欄の文案をAIに作らせる使い方は便利ですが、税率の区分や端数処理、免責の内容が妥当かどうかは人が確認する必要があります。そのため、見積書の基本的な書き方を理解しておくことの大切さは変わらないはずです。
見積書の書き方に関するよくある質問
見積書に角印は必要ですか?
法律上、見積書への押印は必須ではありません。押印がなくても見積書としての役割は果たせます。ただし、社内で正式に承認した書類であることを示すために角印を押す会社や、押印を求める取引先もあるため、自社と取引先の慣習に合わせて判断してください。
見積書の有効期限はどのくらいに設定すればよいですか?
有効期限に法律上の決まりはありません。原材料や外注費の値動き、担当チームの空き状況、取引先の検討期間を見て、自社がその価格と条件を守れる期間を設定します。期限は「〇年〇月〇日まで」のように日付で書くと誤解がありません。
見積書に登録番号(インボイス番号)は必要ですか?
見積書は通常インボイス(適格請求書)にはあたらないため、登録番号の記載は必須ではありません。受注後に発行する請求書には、適格請求書発行事業者であれば登録番号などの記載事項が必要です。見積書にも同じ番号を書いておくと、取引先が請求書と照合しやすくなります。
AIで見積書を作るときの注意点は何ですか?
AIで品目の書き方や備考欄の文面を下書きするのは便利ですが、金額の計算、税率の区分、端数処理は必ず自分で検算してください。免責の内容が自社の取引に合っているかも、人が最終確認する必要があります。
値引きは見積書にどう書けばよいですか?
明細の最後に「出精値引き」などの行を別に設け、マイナスの金額(例:▲50,000円)で書く方法が一般的です。各品目の単価を下げて見えにくくするより、元の金額と値引き額を分けて示すほうが、取引先にも社内にも内容が伝わりやすくなります。消費税は値引き後の金額をもとに計算します。
何から始めるべきか?
自社の今の状況に近いものを1つ選んで、そこから始めてください。
- 決まった書式がなく、毎回ゼロから作っている場合:本記事の記入例の表をもとに、自社の情報、税率の区分、支払条件の欄を入れた書式を1つ作り、次の見積から使います。
- 書式はあるが、後から範囲外の作業を求められることが多い場合:ステップ5の文例から自社に近いものを選び、備考欄の定型文として書式に入れます。
- 送った見積書が放置されがちな場合:ステップ7の3つのタイミングを予定表に入れ、次に送る見積から実践します。
著者について
Builder of Orova
Nguyễn Đỗ Trọng Ân has 8 years of experience in marketing, including 6 years managing market development across Asia. He builds Orova, a Biz AI Agent that never sleeps: it plans, runs and optimizes work for businesses.